Betriebe mit höchstens 200.000 Euro Gewinn dürfen nach § 7g EStG bis zu 50 Prozent einer geplanten Investition bis zu drei Jahre vor dem Kauf vom Gewinn abziehen, und zwar auch nachträglich für Jahre, deren Steuererklärung noch offen ist. Zusammen mit der Sonderabschreibung von 40 Prozent und der degressiven AfA sind von einer 100.000-Euro-Maschine, die im Januar 2027 geliefert wird, Ende 2027 bereits 85.000 Euro abgesetzt, linear wären es 10.000 Euro. Nutzen können das Einzelunternehmer, Personengesellschaften und GmbHs, Privatleute und Ehepartner nur über einen eigenen Betrieb, etwa eine größere Photovoltaikanlage.
Stand: 7. Oktober 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte – Grundlagen, Praxis und alle Artikel an einer Stelle.
Was der Investitionsabzugsbetrag nach § 7g EStG ist
Der Investitionsabzugsbetrag, kurz IAB, zieht Abschreibungen zeitlich nach vorn. Ein Unternehmen, das in den nächsten drei Jahren eine Maschine, ein Fahrzeug, eine Photovoltaikanlage oder Ausstattung kaufen will, darf nach § 7g Abs. 1 EStG bis zu 50 Prozent der voraussichtlichen Anschaffungskosten schon heute gewinnmindernd abziehen. Die Steuer sinkt also in einem Jahr, in dem noch gar nichts gekauft ist.
Geschenkt wird dabei nichts. Im Jahr der Anschaffung wird der Abzug wieder hinzugerechnet, und die Abschreibungsbasis sinkt um denselben Betrag. Über die gesamte Nutzungsdauer bleibt die Summe der Abzüge gleich. Der Vorteil ist Liquidität: Steuer, die heute nicht gezahlt wird, finanziert die Anzahlung oder das Polster für die Investition. Echte Ersparnis entsteht nur, wenn der Abzug in ein Jahr mit höherem Steuersatz fällt als die spätere Hinzurechnung, beim Einzelunternehmer durch die Progression, bei der GmbH durch die ab 2028 sinkende Körperschaftsteuer.
Woher der Investitionsabzugsbetrag kommt und wie lange er gilt
Der Investitionsabzugsbetrag hat keine Befristung. Er steht seit 2007 im Einkommensteuergesetz und hat dort die Ansparabschreibung abgelöst, die Betriebe seit Mitte der Neunzigerjahre als Rücklage für künftige Anschaffungen bilden durften. Ziel war und ist, kleinen und mittleren Betrieben das Ansparen für Investitionen zu erleichtern. Drei Änderungen prägen ihn bis heute:
- Seit 2016 ohne Benennung. Das Steueränderungsgesetz 2015 hat die Pflicht gestrichen, das geplante Wirtschaftsgut zu beschreiben. Seitdem reicht die Summe.
- Seit dem Jahressteuergesetz 2020 50 statt 40 Prozent. Dazu kamen eine einheitliche Gewinngrenze von 200.000 Euro, die Vermietung als begünstigte Nutzung und eine Bremse für die nachträgliche Inanspruchnahme, die im Abschnitt zur Rückwirkung erklärt ist. Nach § 52 Abs. 16 EStG gilt die neue Fassung für Wirtschaftsjahre, die nach dem 31. Dezember 2019 enden.
- Seit 2024 Sonderabschreibung 40 statt 20 Prozent. Das Wachstumschancengesetz (BGBl. 2024 I Nr. 108) hat den Satz für Anschaffungen nach dem 31. Dezember 2023 verdoppelt. Seitdem ist § 7g unverändert, Stand Oktober 2026.
Befristet ist nur der dritte Baustein, die degressive AfA von bis zu 30 Prozent. Sie gilt für bewegliche Wirtschaftsgüter, die vom 1. Juli 2025 bis zum 31. Dezember 2027 angeschafft werden. Wer den Zeitpunkt seiner Investition planen kann, plant ihn deshalb in dieses Fenster.
Voraussetzungen für den Investitionsabzugsbetrag: Gewinngrenze und Höchstbetrag
Den Investitionsabzugsbetrag darf nutzen, wessen Gewinn im Jahr des Abzugs ohne den IAB selbst höchstens 200.000 Euro beträgt (§ 7g Abs. 1 Satz 2 Nr. 1 Buchstabe b EStG). Die Grenze gilt seit dem Jahressteuergesetz 2020 einheitlich für Bilanzierer und für Betriebe mit Einnahmenüberschussrechnung. Drei weitere Regeln aus dem Gesetz:
- Höchstbetrag 200.000 Euro je Betrieb. Gezählt werden alle IAB des laufenden und der drei vorangegangenen Jahre, die noch nicht aufgelöst sind (§ 7g Abs. 1 Satz 4).
- Auch mit Verlust. Der Abzug ist zulässig, wenn dadurch ein Verlust entsteht oder wächst (§ 7g Abs. 1 Satz 3).
- Elektronisch, ohne Begründung. Die Beträge werden mit der Steuererklärung per Datensatz übermittelt. Nach Randnummer 17 des BMF-Schreibens zum Investitionsabzugsbetrag vom 15. Juni 2022 ist der Nachweis oder die Glaubhaftmachung einer Investitionsabsicht nicht erforderlich.
Der wichtigste Satz für die Planung steht in Randnummer 13 des BMF-Schreibens: Die Gewinngrenze ist für jeden Betrieb getrennt zu ermitteln. Sie gilt also nicht je Person. Wer ein Unternehmen mit 500.000 Euro Gewinn führt, kann dort keinen IAB bilden, in einem zweiten, eigenständigen Betrieb mit kleinerem Gewinn aber sehr wohl. Genau darauf bauen viele Photovoltaik- und Tiny-House-Angebote, und genau dort schaut das Finanzamt genauer hin. Beides steht weiter unten.
Wer den Investitionsabzugsbetrag nutzen darf: Einzelunternehmer, GmbH, Privatperson, Ehepartner
Den IAB gibt es nur für Betriebe, die ihren Gewinn ermitteln. Einzelunternehmer, Freiberufler, Personengesellschaften und Kapitalgesellschaften sind dabei, Arbeitnehmer, private Vermieter und Kapitalanleger nicht. Wer als Privatperson einsteigen will, braucht einen eigenen Betrieb.
| Wer | IAB möglich? | Was für die Gewinngrenze zählt |
|---|---|---|
| Einzelunternehmer, Freiberufler, Land- und Forstwirt | Ja | Gewinn des jeweiligen Betriebs, je Betrieb getrennt |
| Personengesellschaft (GbR, OHG, KG, GmbH & Co. KG) | Ja, auf Ebene der Gesellschaft | Gewinn der Gesellschaft plus Sonderbetriebsgewinne (Randnummer 4) |
| GmbH, UG, AG | Ja | Steuerlicher Gewinn einschließlich außerbilanzieller Korrekturen (Randnummer 13) |
| Betrieb in Gründung | Ja | Gründungsphase muss belegt sein (Randnummern 2 und 3) |
| Arbeitnehmer, private Vermieter, Kapitalanleger | Nein | § 7g gilt nur für Gewinneinkünfte |
| Ehepartner | Ja, mit eigenem Betrieb | Eigene Grenze je Betrieb; ein Verlust mindert bei Zusammenveranlagung das gemeinsame Einkommen |
GmbH und Holding. Auch eine GmbH kann den Investitionsabzugsbetrag nutzen, das BMF-Schreiben nennt Körperschaften in Randnummer 1 ausdrücklich. Maßgeblich ist bei ihr der steuerliche Gewinn, also einschließlich nicht abziehbarer Betriebsausgaben. Eine GmbH mit 180.000 Euro Bilanzgewinn und 25.000 Euro nicht abziehbaren Ausgaben liegt deshalb über der Grenze. In einer Holding-Struktur ist jede GmbH ein eigener Betrieb mit eigener Gewinngrenze und eigenem Höchstbetrag, bei einer Organschaft dürfen Organträger und Organgesellschaft beide Abzüge bilden. Wann sich die zweite Gesellschaft überhaupt lohnt, rechnet Holding-GmbH für Gründer durch. Die Steuerersparnis fällt in der GmbH mit rund 30 Prozent kleiner aus als beim Einzelunternehmer mit Spitzensteuersatz, dafür trifft der Abzug Jahre mit dem heutigen Körperschaftsteuersatz, die Hinzurechnung teils Jahre mit dem niedrigeren ab 2028.
Privatperson. Ein Arbeitnehmer oder ein Gesellschafter, der von seinem Geschäftsführergehalt lebt, hat keinen Betrieb und damit keinen IAB. Er kann aber einen gründen, etwa ein Einzelunternehmen, das eine größere Photovoltaikanlage betreibt. Begünstigt ist schon die Gründungsphase: Wer eine Gewerbeanmeldung, Kostenvoranschläge, eine Kreditanfrage oder konkrete Bestellungen vorweisen kann, darf den IAB vor dem ersten Umsatz bilden (Randnummern 2 und 3). Der Verlust, den der IAB im neuen Betrieb erzeugt, lässt sich mit Gehalt, anderen Gewinnen und Mieten verrechnen, nicht aber mit Kapitalerträgen unter der Abgeltungsteuer. Wer sich aus seiner GmbH vor allem Gewinne ausschütten lässt, hat also weniger zu verrechnen, als er denkt. Welche Förderkredite und Zuschüsse eine Gründung zusätzlich tragen, steht in Förderprogramme für Gründer.
Ehepartner. Jeder Ehepartner ist ein eigener Steuerpflichtiger. Betreibt die Ehefrau oder der Ehemann einen eigenen Betrieb, gilt dort eine eigene Gewinngrenze und ein eigener Höchstbetrag. Bei Zusammenveranlagung werden die Einkünfte zusammengerechnet, ein Verlust aus ihrem Betrieb mindert also das gemeinsame zu versteuernde Einkommen. Das trägt nur, wenn der Betrieb wirklich ihrer ist: Vertrag, Rechnung, Konto und Finanzierung auf ihren Namen. Gehört das Dach beiden, betreiben Ehepaare die Anlage oft als GbR, dann gilt die Grenze für die GbR. Eine Konstruktion, die nur Grenzen vervielfachen soll und sonst keinen Grund hat, prüft das Finanzamt als Gestaltungsmissbrauch.
Welche Wirtschaftsgüter der Investitionsabzugsbetrag begünstigt
Begünstigt sind abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens, neu oder gebraucht, auch geringwertige Wirtschaftsgüter. Ausgeschlossen sind Gebäude und immaterielle Wirtschaftsgüter wie Software (Randnummer 6 des BMF-Schreibens).
Das Wirtschaftsgut muss mindestens bis zum Ende des Jahres nach der Anschaffung in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt werden. Die Finanzverwaltung setzt dafür eine betriebliche Nutzung von mindestens 90 Prozent an (Randnummern 35 und 41). Seit dem Jahressteuergesetz 2020 reicht alternativ die Vermietung (Randnummer 36). Für einen Firmenwagen heißt das: Wer ihn mehr als 10 Prozent privat fährt, fällt heraus, und wer die 1-Prozent-Regel anwendet, gilt ohne weitere Belege als schädlich genutzt (Randnummer 43). Belastbar ist nur das Fahrtenbuch.
Investitionsabzugsbetrag rückwirkend: bis zu drei Jahre vor dem Kauf
Ein IAB kann für jedes der drei Jahre vor der Investition gebildet werden, und zwar auch dann noch, wenn die Investition schon getätigt ist, solange die Steuererklärung des Abzugsjahres noch nicht abgegeben ist oder der erste Bescheid noch angefochten werden kann. Ist der erste Bescheid dagegen unanfechtbar, zählt ein nachträglich beantragter IAB nur noch für Käufe, die nach dem Antrag kommen (§ 7g Abs. 2 Satz 2 EStG, Randnummer 25).
Die Investitionsfrist läuft drei Jahre ab dem Abzugsjahr. Ein IAB aus 2023 muss bis zum 31. Dezember 2026 verwendet werden, einer aus 2025 bis Ende 2028. Für einen Kauf im Jahr 2026 kommen deshalb die Jahre 2023, 2024 und 2025 in Frage, und für jedes einzelne gilt die Gewinngrenze von 200.000 Euro.
| Abzugsjahr | Investition spätestens bis | IAB nach einem Kauf 2026 noch möglich? |
|---|---|---|
| 2023 | 31.12.2026 | Nur, wenn die erste Festsetzung für 2023 noch nicht unanfechtbar ist, also die Erklärung fehlt oder der erste Bescheid jünger als einen Monat ist. Praktisch selten. |
| 2024 | 31.12.2027 | Wenn die Erklärung 2024 nach dem Kauf abgegeben wird. Die beratene Erklärung war bis 30. April 2026 fällig, viele Bescheide sind schon unanfechtbar. |
| 2025 | 31.12.2028 | Ja, in der Erklärung 2025. Ohne Berater war sie am 31. Juli 2026 fällig, mit Berater ist bis 1. März 2027 Zeit. |
Daraus folgt die saubere Reihenfolge für alle, deren Bescheide schon da sind: erst beantragen, dann kaufen. Steht ein Bescheid unter dem Vorbehalt der Nachprüfung, was bei Unternehmern häufig ist, kann der IAB per Änderungsantrag auch Jahre später noch beansprucht werden. Er zählt dann aber nur für Investitionen nach diesem Antrag. Das BMF-Schreiben bringt dazu ein Beispiel: Ein IAB, der nach einer Betriebsprüfung im Mai 2023 für 2021 beantragt wird, passt nicht mehr zu einer Maschine, die schon 2022 gekauft wurde.
Eine Erwartung muss ich dabei dämpfen, weil ich sie selbst im Gespräch gehört habe: Der IAB ist kein Werkzeug, um ein Jahr mit sehr hohem Gewinn nachträglich zu entlasten. Lag der Gewinn des Betriebs in diesem Jahr über 200.000 Euro, gibt es dort keinen IAB. Der Hebel liegt in Jahren mit gutem, aber nicht sehr hohem Gewinn, oder in einem eigenen, kleineren Betrieb.
IAB, Sonderabschreibung 40 Prozent und degressive AfA kombinieren
Seine volle Wirkung entfaltet der Investitionsabzugsbetrag erst in Kombination. Drei Regeln greifen ineinander:
- Herabsetzung. Im Jahr der Anschaffung dürfen die Anschaffungskosten um bis zu 50 Prozent gemindert werden, höchstens um die Hinzurechnung. Hinzurechnung und Herabsetzung heben sich auf, die Abschreibungsbasis sinkt entsprechend (§ 7g Abs. 2 Satz 3).
- Sonderabschreibung 40 Prozent. Neben der normalen AfA dürfen im Anschaffungsjahr und den vier Folgejahren insgesamt bis zu 40 Prozent zusätzlich abgeschrieben werden (§ 7g Abs. 5), für Anschaffungen nach dem 31. Dezember 2023. Voraussetzung: Der Gewinn im Vorjahr der Anschaffung lag nicht über 200.000 Euro (§ 7g Abs. 6). Einen IAB setzt die Sonderabschreibung nicht voraus.
- Degressive AfA bis 30 Prozent. § 7 Abs. 2 EStG erlaubt für bewegliche Wirtschaftsgüter, die vom 1. Juli 2025 bis Ende 2027 angeschafft werden, bis zu 30 Prozent vom Restbuchwert, höchstens das Dreifache des linearen Satzes. Wie diese Regel im Detail funktioniert, steht in Degressive AfA 30 Prozent: der Investitionsbooster bis Ende 2027.
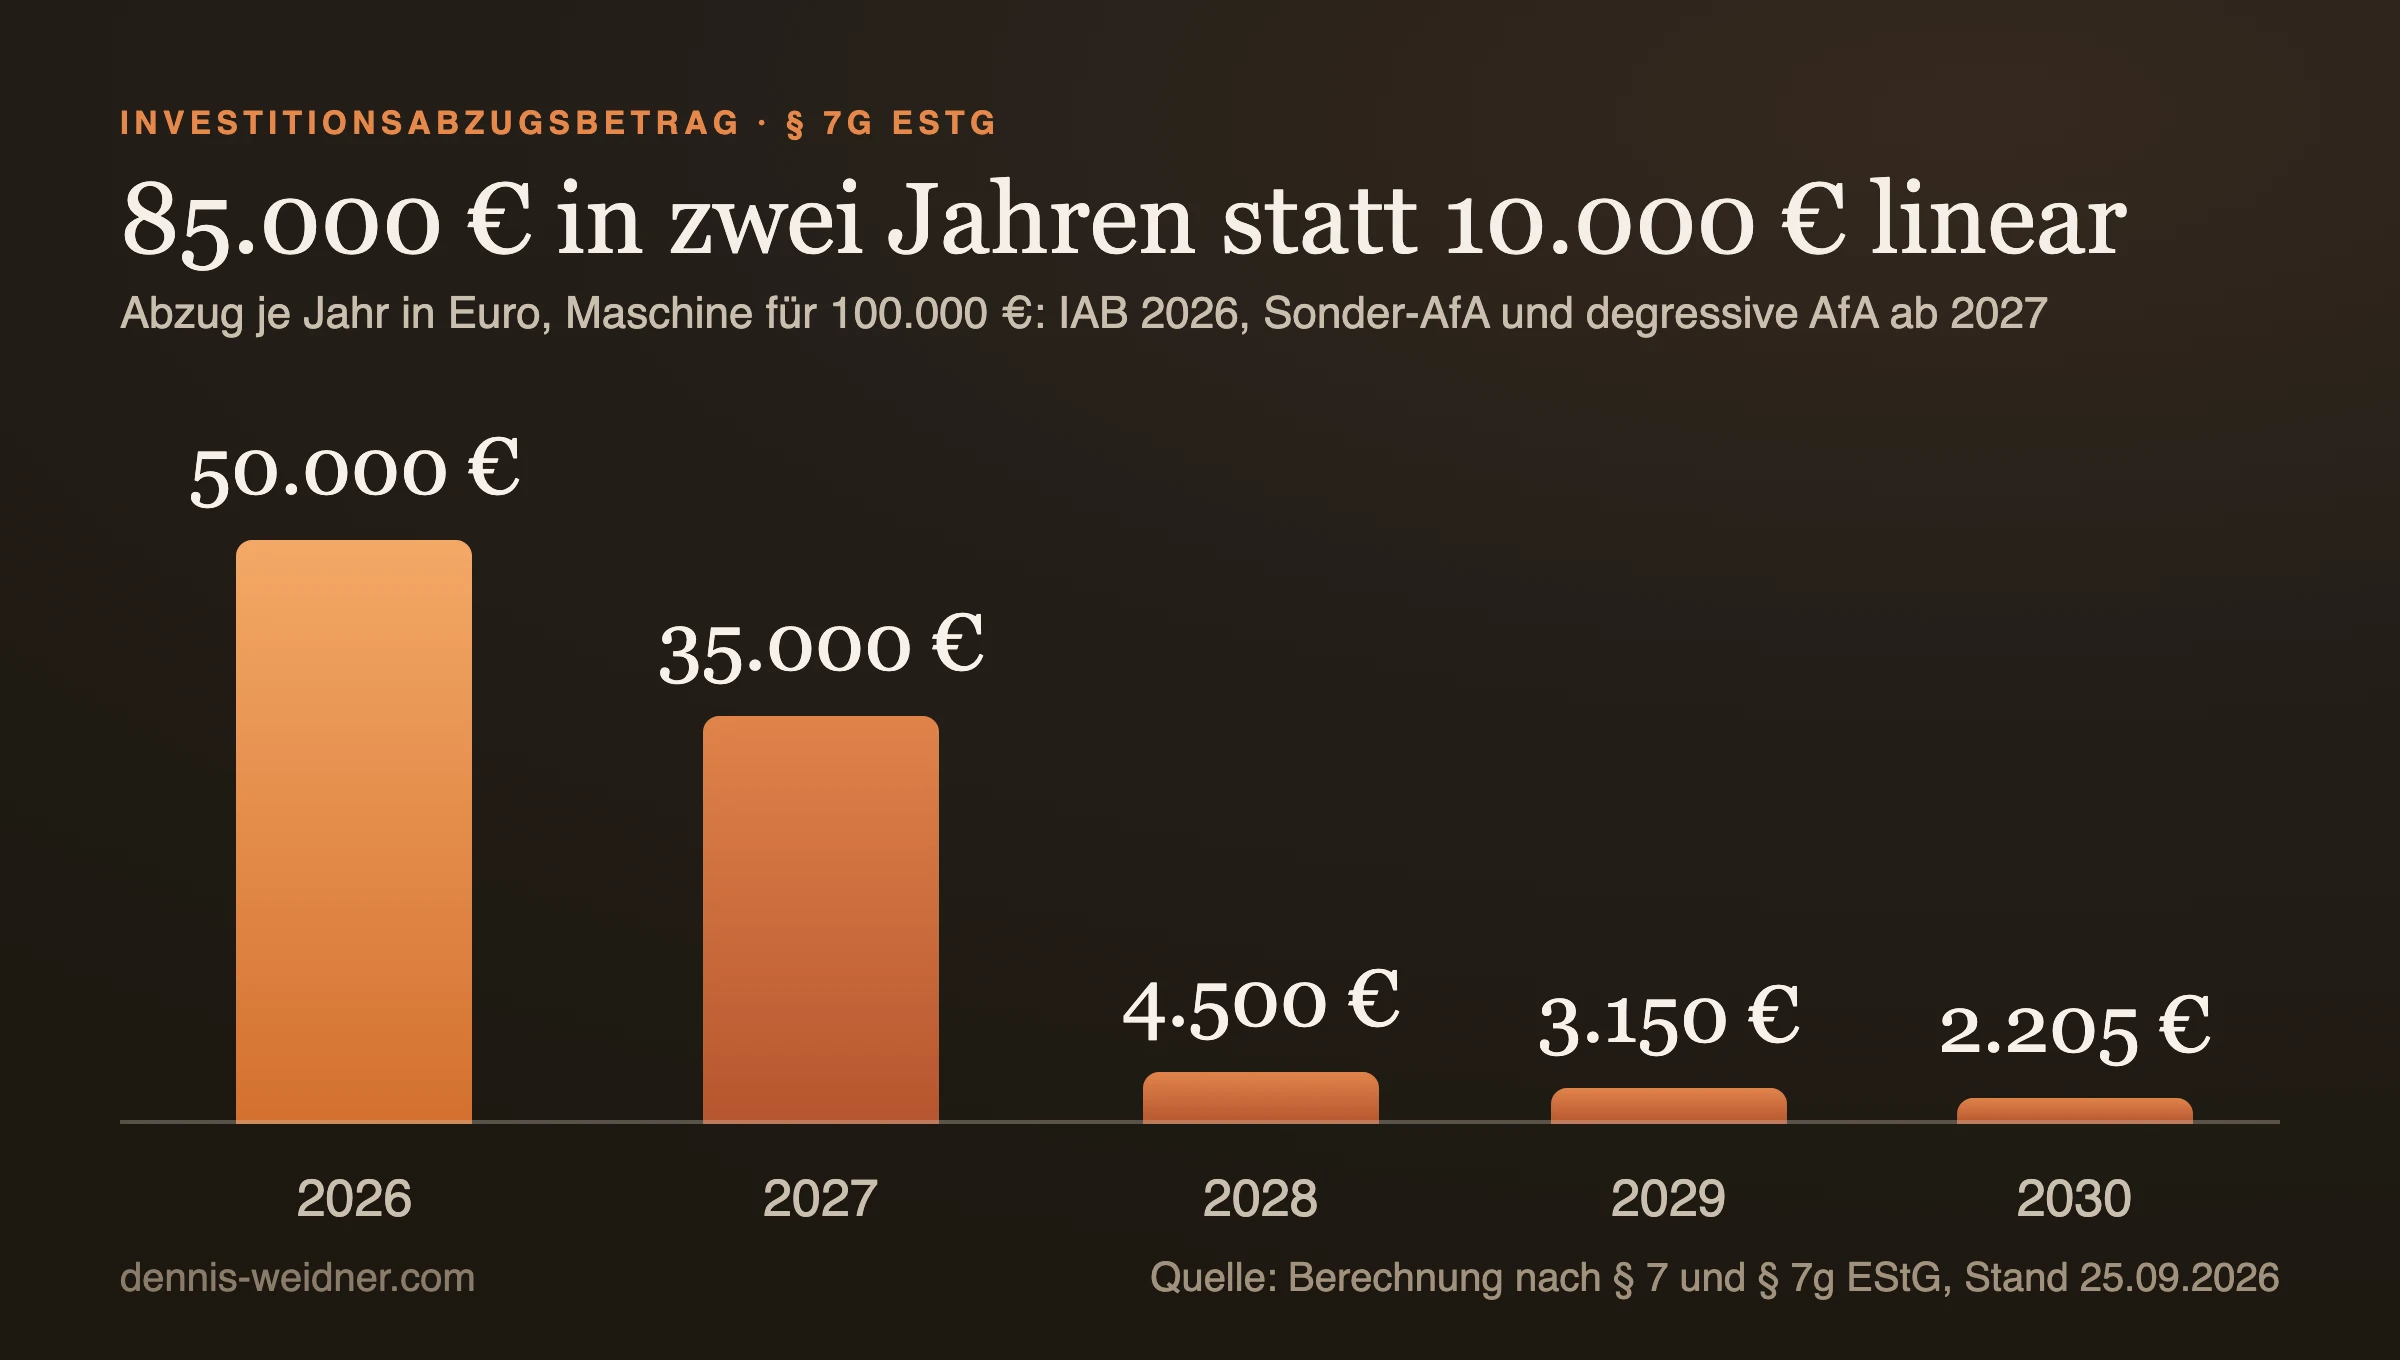
Die Sonderabschreibung läuft laut § 7g Abs. 5 ausdrücklich „neben“ der AfA nach § 7 Abs. 1 oder Abs. 2, also auch neben der degressiven. Das Rechenbeispiel: Maschine für 100.000 Euro netto, Nutzungsdauer zehn Jahre, Lieferung im Januar 2027. Der IAB von 50.000 Euro wird 2026 gebildet. 2027 wird er hinzugerechnet, die Basis sinkt auf 50.000 Euro, darauf 40 Prozent Sonderabschreibung und 30 Prozent degressive AfA. Die Vergleichsspalten zeigen die lineare AfA und die degressive AfA allein.
| Jahr | Linear 10 % | Nur degressiv 30 % | IAB + Sonder-AfA + degressiv | Vorsprung gegenüber linear, kumuliert |
|---|---|---|---|---|
| 2026 | 0,00 € | 0,00 € | 50.000,00 € (IAB) | 50.000,00 € |
| 2027 | 10.000,00 € | 30.000,00 € | 35.000,00 € (20.000 Sonder-AfA, 15.000 degressiv) | 75.000,00 € |
| 2028 | 10.000,00 € | 21.000,00 € | 4.500,00 € | 69.500,00 € |
| 2029 | 10.000,00 € | 14.700,00 € | 3.150,00 € | 62.650,00 € |
| 2030 | 10.000,00 € | 10.290,00 € | 2.205,00 € | 54.855,00 € |
| Summe 2026 bis 2030 | 40.000,00 € | 75.990,00 € | 94.855,00 € | |
| Gestundete Steuer Ende 2027 bei 30 % (GmbH) | Basis | 6.000,00 € | 22.500,00 € | |
| Gestundete Steuer Ende 2027 bei 42 % (Einzelunternehmer) | Basis | 8.400,00 € | 31.500,00 € |
Nach zwei Jahren sind in der Kombination 85.000 Euro der 100.000 Euro abgesetzt. Die degressive AfA allein kommt auf 30.000 Euro, die lineare auf 10.000 Euro. Bei einer GmbH mit rund 30 Prozent Steuerbelastung liegen Ende 2027 damit 22.500 Euro Steuer später auf dem Konto des Finanzamts als bei linearer Abschreibung, bei einem Einzelunternehmer mit 42 Prozent Grenzsteuersatz 31.500 Euro. Ab 2028 schmilzt der Vorsprung, weil die lineare AfA dann jedes Jahr mehr abzieht. Ende 2030 sind es noch 54.855 Euro Vorsprung bei der Abschreibung, 16.456,50 Euro Steuer bei 30 Prozent.
Ein Detail macht oft den Unterschied: Für die Sonderabschreibung sieht § 7g Abs. 5 keine zeitanteilige Kürzung vor, anders als § 7 Abs. 1 Satz 4 EStG für die normale AfA. Wer erst im Dezember liefern lässt, kann die 40 Prozent deshalb noch im selben Jahr voll nutzen, die degressive AfA dagegen nur für einen Monat.
Investitionsabzugsbetrag für Photovoltaik: was gilt und wo das Risiko liegt
Für kleine Anlagen gibt es keinen IAB, für größere schon. Seit 2022 sind Einnahmen aus Anlagen bis 30 kWp je Wohn- oder Gewerbeeinheit nach § 3 Nr. 72 EStG steuerfrei, höchstens 100 kWp je Steuerpflichtigem als Freigrenze. Wer steuerfreie Einnahmen hat, kann nichts abziehen: Das BMF-Schreiben zu § 3 Nr. 72 EStG vom 17. Juli 2023 schließt den IAB für befreite Anlagen aus. Wer darüber liegt, betreibt einen Gewerbebetrieb mit eigener Gewinnermittlung, und dort greifen IAB, Sonderabschreibung und AfA wie bei jeder Maschine.
Drei Besonderheiten der Photovoltaik:
- 20 Jahre Nutzungsdauer. Die Finanzverwaltung setzt für Photovoltaikanlagen 20 Jahre an, linear also 5 Prozent im Jahr. Die degressive AfA ist auf das Dreifache begrenzt und beträgt deshalb höchstens 15 Prozent, nicht 30.
- Eigenverbrauch ist umstritten. Nach Randnummer 44 des BMF-Schreibens ist privat verbrauchter Strom keine schädliche Privatnutzung der Anlage, sondern eine Entnahme des Stroms. Das Hessische Finanzgericht hat das am 22. Oktober 2025 anders gesehen (Az. 10 K 162/24): Eine Familie hatte mehr als 90 Prozent des Stroms selbst verbraucht, das Gericht strich den IAB, weil die Anlage nicht fast ausschließlich betrieblich genutzt worden sei. Die Revision läuft beim Bundesfinanzhof unter III R 39/25. Bis zu dessen Urteil ist ein hoher privater Eigenverbrauch ein Risiko, obwohl die Verwaltung selbst großzügiger ist.
- Umsatzsteuer. Kleine Anlagen kauft man seit 2023 ohne Umsatzsteuer. Größere Anlagen kosten 19 Prozent Umsatzsteuer, die der Betreiber als Vorsteuer zurückholt. Bis dahin muss er sie vorfinanzieren, und wie lange das dauern kann, steht weiter unten.
Das Rechenbeispiel: Anlage auf einem Gewerbedach für 400.000 Euro netto, betrieben von einem Einzelunternehmer in einem eigenen Betrieb, Inbetriebnahme im Januar 2026. Der IAB von 200.000 Euro wird 2025 gebildet und schöpft damit den Höchstbetrag voll aus. 2026 wird er hinzugerechnet, die Basis sinkt auf 200.000 Euro, darauf 40 Prozent Sonderabschreibung und 15 Prozent degressive AfA.
| Jahr | Linear 5 % | IAB + Sonder-AfA + degressiv 15 % | Vorsprung gegenüber linear, kumuliert |
|---|---|---|---|
| 2025 | 0 € | 200.000 € (IAB) | 200.000 € |
| 2026 | 20.000 € | 110.000 € (80.000 € Sonder-AfA, 30.000 € degressiv) | 290.000 € |
| 2027 | 20.000 € | 13.500 € | 283.500 € |
| 2028 | 20.000 € | 11.475 € | 274.975 € |
| Gestundete Steuer Ende 2026 bei 30 % (GmbH) | Basis | 87.000 € | |
| Gestundete Steuer Ende 2026 bei 42 % (Einzelunternehmer) | Basis | 121.800 € |
Ende 2026 sind 310.000 Euro der 400.000 Euro abgesetzt, linear wären es 20.000 Euro. Weil der eigene Betrieb im Jahr 2025 kaum Gewinn hat, erzeugt der IAB dort einen Verlust, der beim Einzelunternehmer andere Einkünfte mindert. Das ist der Kern der Angebote, die Photovoltaik als Steuersparmodell verkaufen. Er trägt nur, wenn die Anlage auch ohne den Steuereffekt Gewinn abwirft, denn das Finanzamt fragt nach der Gewinnerzielungsabsicht, und der Steuervorteil wird über 20 Jahre wieder eingesammelt.
Ein Unternehmer, mit dem ich Anfang Oktober gesprochen habe, hat Anfang 2025 eine Anlage für gut 400.000 Euro netto gekauft und den IAB rückwirkend genutzt. An seinem Fall sieht man auch, wie stark der Zeitpunkt zählt: Die degressive AfA aus dem Wachstumschancengesetz galt nur für Käufe bis Ende 2024, die neue erst ab 1. Juli 2025. Wer im ersten Halbjahr 2025 gekauft hat, fiel in die Lücke und schreibt neben der Sonderabschreibung nur linear ab.
Investitionsabzugsbetrag für ein Tiny House: bewegliches Wirtschaftsgut oder Gebäude
Ein Tiny House ist nur dann begünstigt, wenn es ein bewegliches Wirtschaftsgut ist und in einem Betrieb genutzt oder vermietet wird. Beides ist weniger selbstverständlich, als die Prospekte suggerieren.
- Ein Fahrgestell macht noch kein bewegliches Wirtschaftsgut. Der Bundesfinanzhof hat ein Mobilheim mit Fahrgestell, das dauerhaft auf einer Campingplatz-Parzelle stand und an die Versorgung angeschlossen war, als Gebäude eingeordnet (Urteil vom 24. Mai 2022, IX R 22/21). Ein Gebäude ist vom IAB ausgeschlossen. Wer ein Tiny House auf einen festen Platz stellt, mit Fundament, festen Anschlüssen und ohne je umzuziehen, muss mit dieser Einordnung rechnen.
- Private Vermietung reicht nicht. Wer als Privatperson ein Tiny House an Feriengäste vermietet, erzielt Vermietungs- oder sonstige Einkünfte, keine Gewinneinkünfte. Einen Betrieb gibt es erst mit hotelähnlichen Leistungen, als Teil eines bestehenden Gewerbes oder in einer GmbH, deren Einkünfte immer gewerblich sind.
- Eigennutzung kostet den IAB. Vermietung ist seit 2020 eine begünstigte Nutzung. Wohnt die Familie aber mehr als 10 Prozent der Zeit selbst darin, ist die Nutzung schädlich.
- Fertige Konzepte fallen unter § 15b. Verluste aus einem Steuerstundungsmodell darf man nach § 15b EStG nur mit späteren Gewinnen aus derselben Quelle verrechnen, wenn die prognostizierten Anfangsverluste 10 Prozent des Eigenkapitals übersteigen. Das Gesetz nennt Einzelinvestoren ausdrücklich. Der Bundesfinanzhof hat am 2. Oktober 2025 entschieden, dass Verluste aus einem IAB dabei mitzählen (IV R 14/23). Wer ein Paket aus Tiny House, Stellplatz, Vermietung und Steuerprognose kauft, sollte vorher prüfen lassen, ob genau das vorliegt.
So läuft der Investitionsabzugsbetrag ab, Schritt für Schritt
Einen Antrag im engeren Sinn gibt es nicht. Der IAB wird in der Gewinnermittlung erklärt, das Finanzamt prüft ihn mit dem Steuerbescheid und später, wenn investiert wird. Der Ablauf:
- Im vierten Quartal rechnen. Gewinn des laufenden Jahres schätzen, die Grenze von 200.000 Euro prüfen und die Investitionen der nächsten drei Jahre auflisten.
- Betrag festlegen. Bis zu 50 Prozent der voraussichtlichen Nettokosten, zusammen mit den offenen IAB der drei Vorjahre höchstens 200.000 Euro je Betrieb.
- Mit der Erklärung übermitteln. Bei Einnahmenüberschussrechnung in der Anlage EÜR, bei Bilanzierern und GmbHs im Datensatz der E-Bilanz (Randnummer 20). Was gekauft werden soll, muss nicht angegeben werden.
- Investition finanzieren. Der IAB bringt Liquidität vor dem Kauf, den Kauf selbst deckt er nicht. Bezahlt wird brutto, die Vorsteuer kommt über die Umsatzsteuer-Voranmeldung zurück, sobald das Finanzamt zustimmt. Eigenkapital verlangt § 7g nicht, ein Kredit ist unschädlich.
- Im Jahr der Anschaffung hinzurechnen. Hinzurechnung erklären, Anschaffungskosten herabsetzen, Sonderabschreibung und AfA ansetzen. Wer die Hinzurechnung vergisst und einen bestandskräftigen Bescheid für das Investitionsjahr bekommt, verliert den IAB (Randnummer 29).
- Nutzung belegen. Bis zum Ende des Folgejahres mindestens 90 Prozent betrieblich oder vermietet, nicht verkaufen, nicht entnehmen.
- Unterlagen aufheben. Rechnung, Lieferschein oder Inbetriebnahmeprotokoll, Fahrtenbuch, Mietverträge, Einspeiseabrechnungen.
Welche Rückfragen das Finanzamt zum Investitionsabzugsbetrag stellt
Die meisten Rückfragen kommen nicht beim Abzug, sondern im Jahr der Investition oder bei einer Betriebsprüfung. Wer die Antworten vorher zusammenlegt, spart Monate.
| Prüfpunkt | Typische Frage | Was bereitliegen sollte |
|---|---|---|
| Gewinngrenze | Lag der Gewinn ohne IAB bei höchstens 200.000 Euro? | Gewinnermittlung des Abzugsjahres, bei der GmbH mit außerbilanziellen Korrekturen |
| Höchstbetrag | Wie viel IAB ist aus den drei Vorjahren noch offen? | Übersicht je Jahr und Betrag |
| Betrieb | Gibt es den Betrieb schon, oder ist er in Gründung? | Gewerbeanmeldung, Kostenvoranschläge, Kreditanfrage, Bestellungen |
| Gewinnerzielungsabsicht | Kann der Betrieb über die Jahre Gewinn erwirtschaften? | Prognoserechnung, bei Photovoltaik Ertragsprognose und Netzvertrag |
| Wirtschaftsgut | Beweglich, abnutzbar, Anlagevermögen? | Kaufvertrag, technische Beschreibung, bei Tiny Houses Standort, Fundament, Anschlüsse |
| Zeitpunkt | Wann wurde angeschafft, und wann wurde der IAB beansprucht? | Lieferschein, Abnahme- oder Inbetriebnahmeprotokoll, Datum der Erklärung oder des Antrags |
| Nutzung | Mindestens 90 Prozent betrieblich oder vermietet? | Fahrtenbuch, Mietverträge, Einspeise- und Verbrauchsabrechnung |
| Verbleib | Ist das Wirtschaftsgut bis Ende des Folgejahres im Betrieb? | Anlagenverzeichnis |
| Konzept | Folgt die Investition einem Anbieterkonzept mit Prognoseverlusten? | Prospekt, Vertrag, Prognose, Höhe des Eigenkapitals |
Investitionsfrist: Was passiert, wenn die Investition ausbleibt
Wird bis zum Ende des dritten Jahres nach dem Abzug nicht investiert, wird der Investitionsabzugsbetrag rückwirkend im Jahr seiner Bildung gestrichen (§ 7g Abs. 3 EStG). Für einen IAB aus 2026 endet die Frist am 31. Dezember 2029. Der Steuerbescheid für 2026 wird dann geändert, auch wenn er bestandskräftig ist. Die Corona-Verlängerungen spielen dafür keine Rolle mehr. Sie galten nach § 52 Abs. 16 EStG nur für Abzüge aus den Jahren 2017 bis 2019 und sind Ende 2023 ausgelaufen.
Die Nachzahlung wird verzinst. § 7g Abs. 3 Satz 4 schließt die günstige Sonderregel für rückwirkende Ereignisse aus, der Zinslauf beginnt deshalb nach § 233a Abs. 2 AO 15 Monate nach Ablauf des Abzugsjahres, beim IAB 2026 also am 1. April 2028. Der Zinssatz beträgt 0,15 Prozent je vollem Monat, 1,8 Prozent im Jahr (§ 238 Abs. 1a AO). Bei 15.000 Euro Nachzahlung sind das 270 Euro im Jahr. Selbst wenn die Investition platzt, war der IAB also ein Steuerkredit, bis zum Beginn des Zinslaufs zinsfrei und danach zu 1,8 Prozent. Wer ihn aber ohne echten Plan bildet, riskiert, dass der Puffer im dritten Jahr als Nachzahlung wiederkommt, wenn gerade anderes Geld gebraucht wird.
Vorsteuer-Erstattung dauert: Untätigkeitseinspruch, Sicherheitsleistung und Klage
Wer eine große Investition kauft, zahlt die Umsatzsteuer zuerst selbst. Zurück kommt sie über die Voranmeldung, aber erst, wenn das Finanzamt zustimmt (§ 168 Satz 2 AO). Bis dahin darf es prüfen, auch mit einer unangekündigten Umsatzsteuer-Nachschau vor Ort (§ 27b UStG). Ein neuer Betrieb mit einer hohen Erstattung gleich im ersten Monat ist genau das Muster, nach dem Prüfer suchen. Der Unternehmer, von dem oben die Rede war, wartet seit Anfang 2025 auf rund 77.000 Euro Vorsteuer, im Oktober 2026 also seit über anderthalb Jahren.
Was das Finanzamt bei einer hohen Vorsteuer-Erstattung typischerweise sehen will: die Rechnung mit allen Pflichtangaben, den Zahlungsnachweis, Liefer- und Inbetriebnahmenachweise, bei Photovoltaik den Eintrag im Marktstammdatenregister und den Vertrag mit dem Netzbetreiber, den Dachnutzungs- oder Pachtvertrag, die Finanzierung und die Erklärung, dass die Anlage dem Unternehmen zugeordnet ist. Wer das alles mit der ersten Voranmeldung schickt, nimmt dem Prüfer die erste Runde ab.
Bleibt das Finanzamt danach untätig, hat der Unternehmer Rechte:
| Weg | Grundlage | Wann | Wirkung |
|---|---|---|---|
| Schriftliche Sachstandsanfrage mit Frist | keine | jederzeit | Keine Rechtswirkung, aber Dokumentation für die nächsten Schritte |
| Sicherheitsleistung anbieten | § 18f UStG | wenn das Finanzamt Zweifel hat | Die Zustimmung kann von einer Sicherheit abhängig gemacht werden, etwa einer Bankbürgschaft |
| Untätigkeitseinspruch | § 347 Abs. 1 Satz 2 AO | wenn ohne zureichenden Grund in angemessener Frist nicht entschieden wurde | Das Finanzamt muss entscheiden oder den Grund nennen |
| Untätigkeitsklage | § 46 Abs. 1 FGO | frühestens sechs Monate nach dem Einspruch | Das Finanzgericht befasst sich mit dem Fall |
| Dienstaufsichtsbeschwerde, Petition | keine Frist | jederzeit | Kein Anspruch auf eine Entscheidung in der Sache |
Eine feste Frist für die angemessene Bearbeitung nennt das Gesetz nicht, als Richtschnur dienen oft die sechs Monate aus § 46 FGO. Lehnt das Finanzamt die Erstattung ab, ist das ein Bescheid, gegen den der normale Einspruch läuft. Wer kontrolliert, was im Finanzamt passiert, und was eine Beschwerde wirklich bewirkt, steht in Wer das Finanzamt kontrolliert. Zinsen gibt es für die Wartezeit aus den Voranmeldungen nicht. Der allgemeine Zinslauf nach § 233a AO betrifft nur die Jahressteuer und beginnt 15 Monate nach Ablauf des Jahres, für 2025 am 1. April 2027.
Bearbeitungsdauer beim Finanzamt: warum Unternehmer die Wartezeit nicht hinnehmen sollten
Ich verstehe, dass das Finanzamt prüft. Umsatzsteuerbetrug ist ein echtes Problem, und eine hohe Erstattung an einen jungen Betrieb sieht von außen aus wie das Muster, das Betrüger nutzen. Eine Prüfung hat aber einen Anfang und ein Ende. Wer anderthalb Jahre auf 77.000 Euro wartet, die er über seinen Lieferanten längst an den Staat gezahlt hat, gibt dem Finanzamt einen zinslosen Kredit. Das ist kein Hoheitsakt, das ist ein ganz normaler Geschäftsvorgang, der liegen bleibt. Ein Unternehmen, das so mit dem Geld seiner Kunden umginge, hätte schnell ein Problem.
Die Zahlen des Bundesfinanzministeriums zeigen, dass Widerspruch kein Querulantentum ist. Laut Monatsbericht September 2025 gingen 2024 bei den Finanzämtern 5,9 Millionen Einsprüche ein, 4,1 Millionen wurden erledigt, und in 68 Prozent der erledigten Fälle hat das Finanzamt abgeholfen, den Bescheid also ganz oder teilweise geändert. Ende 2024 waren 10,5 Millionen Einsprüche unerledigt, ein großer Teil davon zur Grundsteuer. Das heißt nicht, dass das Finanzamt in zwei von drei Fällen falsch lag, oft werden Belege nachgereicht. Es heißt aber, dass sich Nachfragen lohnt. Wie lange Finanzämter für die Zustimmung zu einer Vorsteuer-Erstattung brauchen, steht in dieser Statistik nicht.
Drei Dinge würden helfen, und keines kostet viel: eine gesetzliche Frist für die Zustimmung zur Erstattung, nach deren Ablauf Zinsen laufen, die Veröffentlichung der Bearbeitungszeiten je Finanzamt und die Sicherheitsleistung als Standardangebot statt als Ausnahme. Warum ich eine Reform der Finanzverwaltung für überfällig halte, habe ich in Unternehmer und Politik aufgeschrieben.
Ich sammle deshalb Fälle. Wer länger als sechs Monate auf eine Vorsteuer-Erstattung oder auf die Zustimmung des Finanzamts wartet, kann mir über das Kontaktformular schreiben: Bundesland, Betrag, seit wann, und ob es eine Rückfrage gab. Bitte ohne Steuernummer und ohne Namen von Sachbearbeitern. Sobald genug zusammenkommt, werte ich die Fälle hier anonymisiert aus.
Wann sich der Investitionsabzugsbetrag lohnt
Ich würde den IAB immer dann bilden, wenn eine konkrete Anschaffung in den nächsten drei Jahren ansteht und das laufende Jahr gut, aber unter 200.000 Euro Gewinn liegt. Besonders stark wirkt er in einem Jahr mit hohem Gewinn vor einem Jahr mit niedrigerem, weil der Abzug beim Einzelunternehmer dann in die höhere Progression fällt. Bis Ende 2027 kommt die degressive AfA hinzu, danach bleiben IAB und Sonderabschreibung. Aufpassen muss, wer im Jahr vor der Anschaffung über 200.000 Euro Gewinn kommt: Dann entfällt die Sonderabschreibung (§ 7g Abs. 6 Nr. 1), und die Kombination verliert einen ihrer stärksten Bausteine.
Bei Photovoltaik, Tiny Houses und anderen Sachwerten, die vor allem wegen des Steuereffekts gekauft werden, drehe ich die Reihenfolge um: erst die Rendite ohne Steuer rechnen, dann den IAB als Bonus betrachten. Eine Anlage, die sich nur über die Stundung trägt, ist eine teure Art, Steuern später zu zahlen. Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Kann ich den Investitionsabzugsbetrag rückwirkend geltend machen?
Ja, für jedes der drei Jahre vor der Investition, solange die Steuererklärung dieses Jahres noch offen ist oder der erste Bescheid noch angefochten werden kann. Dann darf die Investition sogar schon getätigt sein. Ist der erste Bescheid unanfechtbar, zählt ein später beantragter IAB nur für Käufe nach dem Antrag (§ 7g Abs. 2 Satz 2 EStG). In jedem Abzugsjahr gilt die Gewinngrenze von 200.000 Euro.
Wie hoch ist die Sonderabschreibung nach § 7g EStG 2026?
40 Prozent der Anschaffungs- oder Herstellungskosten, verteilt nach Wahl auf das Anschaffungsjahr und die vier Folgejahre. Der Satz gilt für Wirtschaftsgüter, die nach dem 31. Dezember 2023 angeschafft wurden, vorher waren es 20 Prozent. Voraussetzung ist ein Gewinn von höchstens 200.000 Euro im Vorjahr der Anschaffung.
Kann eine Privatperson oder der Ehepartner den Investitionsabzugsbetrag nutzen?
Nur mit einem eigenen Betrieb. Arbeitnehmer, private Vermieter und Kapitalanleger sind ausgeschlossen. Wer einen Betrieb gründet, etwa für eine größere Photovoltaikanlage, kann den IAB schon in der Gründungsphase bilden. Ein Ehepartner mit eigenem Betrieb hat eine eigene Gewinngrenze, bei Zusammenveranlagung mindert sein Verlust das gemeinsame Einkommen.
Gibt es den Investitionsabzugsbetrag für eine Photovoltaikanlage?
Nicht für Anlagen, deren Einnahmen nach § 3 Nr. 72 EStG steuerfrei sind, also bis 30 kWp je Einheit und 100 kWp je Steuerpflichtigem. Größere Anlagen sind ein Gewerbebetrieb, dort gelten IAB, 40 Prozent Sonderabschreibung und bis Ende 2027 höchstens 15 Prozent degressive AfA. Bei hohem privatem Eigenverbrauch ist der IAB umstritten, der BFH entscheidet unter III R 39/25.
Gilt der Investitionsabzugsbetrag für ein Tiny House?
Nur, wenn es ein bewegliches Wirtschaftsgut ist und betrieblich genutzt oder in einem Betrieb vermietet wird. Steht es dauerhaft an einem Platz und ist angeschlossen, kann es auch mit Fahrgestell ein Gebäude sein (BFH, IX R 22/21), und Gebäude sind ausgeschlossen. Bei fertigen Anlagekonzepten droht zusätzlich die Verlustbeschränkung des § 15b EStG.
Was kann ich tun, wenn das Finanzamt die Vorsteuer nicht erstattet?
Zuerst schriftlich nach dem Stand fragen und alle Nachweise schicken, dann eine Sicherheitsleistung nach § 18f UStG anbieten. Entscheidet das Finanzamt ohne zureichenden Grund nicht, ist der Untätigkeitseinspruch nach § 347 Abs. 1 Satz 2 AO möglich, sechs Monate danach die Untätigkeitsklage nach § 46 FGO.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 7. Oktober 2026 und vereinfacht bewusst: Die Rechnungen nehmen konstante Steuersätze von 30 und 42 Prozent an, ohne Solidaritätszuschlag, Kirchensteuer, Gewerbesteuer und ihre Anrechnung, und sie unterstellen eine Lieferung im Januar mit voller Jahres-AfA. Das Verfahren III R 39/25 zur Photovoltaik mit Eigenverbrauch war bei Redaktionsschluss beim Bundesfinanzhof anhängig. Ob die degressive AfA über 2027 hinaus verlängert wird, ist offen. Vor der Bildung eines IAB, vor dem Kauf eines Anlagekonzepts und vor einem Einspruch gehört die konkrete Lage zu einem Steuerberater. Nächste Prüfung dieses Artikels: nach dem Urteil in III R 39/25, spätestens im Januar 2027.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.