Deutschland leistet sich eines der dichtesten Fördersysteme für Gründer in Europa, und trotzdem bleibt jedes Jahr viel Geld liegen. Nicht aus Stolz, sondern weil der Förderdschungel abschreckt: hunderte Programme, Amtsdeutsch, unklare Zuständigkeiten. Ich führe dich durch die Töpfe, die 2026 wirklich zählen, sage dir, für wen sie gedacht sind und wo die typischen Fallen liegen. Und ich sage dir auch ehrlich, wann Förderung dich vom Eigentlichen ablenkt.
Erst sortieren, dann suchen
Förderung kommt in vier Formen. Zuschüsse, die du nicht zurückzahlst. Zinsgünstige Kredite, meist über die KfW. Bürgschaften, wenn dir Sicherheiten für die Bank fehlen. Und Beteiligungskapital, bei dem der Staat direkt oder indirekt Anteile nimmt. Die meisten Gründer denken nur an den ersten Topf, dabei sind Kredite und Beteiligungen für wachsende Firmen oft der größere Hebel.
Mehr zum Thema: KI im Gründeralltag – Grundlagen, Praxis und alle Artikel an einer Stelle.
Die wichtigste Regel gleich vorweg: Fast alle Programme verlangen, dass du den Antrag stellst, bevor du loslegst. Wer erst gründet, bestellt oder unterschreibt und dann den Antrag einreicht, fällt durchs Raster. Den vollständigen Überblick über Bundes-, Landes- und EU-Programme liefert die Förderdatenbank des Bundes, ergänzt um das Gründerportal existenzgruender.de des Wirtschaftsministeriums. Beides ist kostenlos und verlässlicher als kommerzielle Ratgeber, die an der Vermittlung einzelner Programme verdienen.
Geld zum Leben: EXIST und Gründungszuschuss
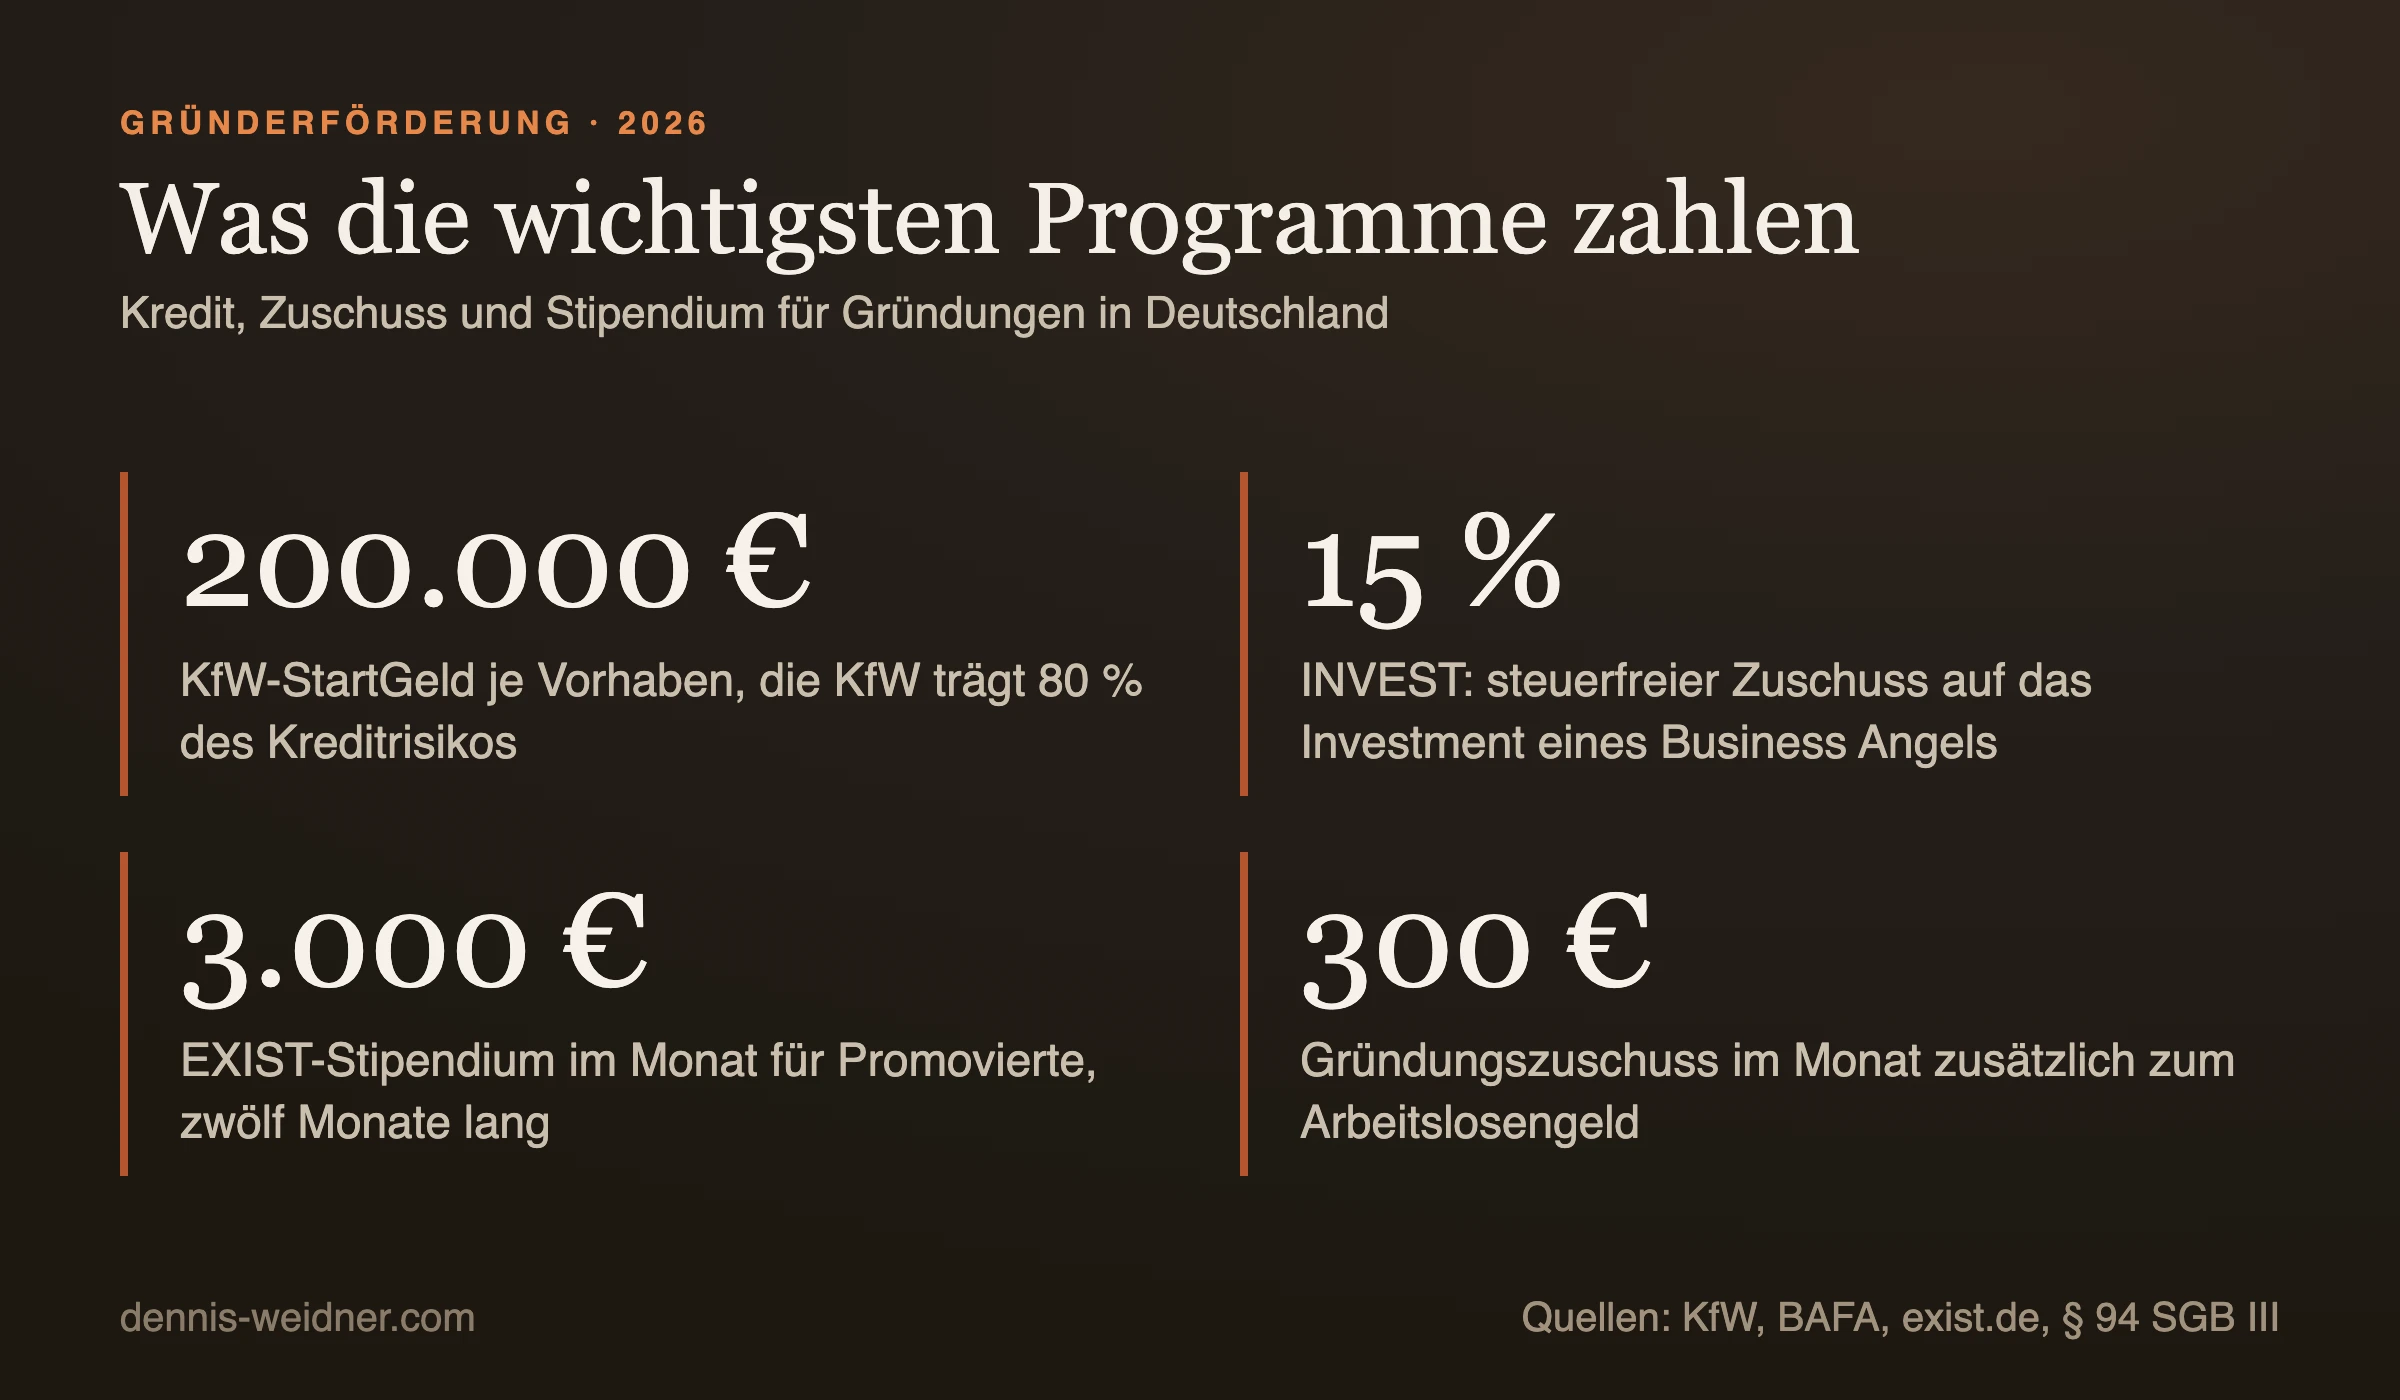
Wenn deine Idee aus der Hochschule oder einer Forschungseinrichtung kommt, ist das EXIST-Gründungsstipendium der Klassiker. Es sichert zwölf Monate lang deinen Lebensunterhalt: 1.000 Euro monatlich für Studierende, 2.500 Euro für Absolventen, 3.000 Euro für Promovierte, dazu 150 Euro Kinderzuschlag pro Kind und Sachmittel bis 30.000 Euro für Teams. Dafür arbeitest du Vollzeit an deinem Vorhaben, angebunden an deine Hochschule. Der typische Fehler: zu spät dran sein. Antragsberechtigt bist du nur bis fünf Jahre nach Abschluss, und der Antrag läuft über das Gründungsnetzwerk deiner Hochschule, was Monate Vorlauf braucht. Sprich mit dem Gründungsservice, bevor irgendetwas Offizielles passiert.
Der zweite Lebensunterhalts-Topf ist der Gründungszuschuss der Agentur für Arbeit. Wer aus dem Bezug von Arbeitslosengeld I gründet und noch mindestens 150 Tage Restanspruch hat, bekommt sechs Monate lang sein Arbeitslosengeld weiter plus 300 Euro Pauschale für die Sozialversicherung, danach auf Antrag weitere neun Monate die 300 Euro. Der typische Fehler: den Zuschuss als Automatismus zu behandeln. Er ist eine Ermessensleistung, die Vermittlung in einen Job hat Vorrang, und ohne tragfähigen Businessplan samt fachkundiger Stellungnahme, etwa von der IHK, wird es nichts. Bereite den Antrag so ernsthaft vor wie ein Bankgespräch.
KfW StartGeld: der Kredit, wenn die Hausbank zögert
Für alle, die keine Wissenschaftsgründung planen und nicht aus der Arbeitslosigkeit kommen, ist der ERP-Gründerkredit StartGeld der KfW meist der praktischste Einstieg. Seit Ende 2025 gibt es bis zu 200.000 Euro pro Vorhaben, davon bis zu 80.000 Euro für Betriebsmittel, vorher lag die Grenze bei 125.000 Euro. Du brauchst kein Eigenkapital, und die KfW nimmt deiner Hausbank 80 Prozent des Ausfallrisikos ab. Genau das ist der Punkt: Ohne diese Haftungsfreistellung würden viele Banken einem Gründer ohne Historie gar keinen Kredit geben. Beantragen kannst du das Programm bis fünf Jahre nach Gründung.
Der typische Fehler: unvorbereitet in die Bankfiliale zu gehen. Der Antrag läuft immer über deine Hausbank, und die entscheidet, ob sie ihn durchreicht. Ein sauberer Businessplan mit realistischer Liquiditätsplanung ist hier keine Formalie, sondern die Eintrittskarte.
INVEST und High-Tech Gründerfonds: wenn Investoren ins Spiel kommen
Sobald du Business Angels suchst, solltest du den INVEST-Zuschuss für Wagniskapital des BAFA kennen. Er richtet sich formal an deine Investoren, hilft aber dir: Ein Angel, der ab 10.000 Euro in dein Startup investiert, bekommt 15 Prozent der Summe steuerfrei als Zuschuss zurück, insgesamt bis zu 100.000 Euro pro Person, Wandeldarlehen sind dem direkten Anteilserwerb gleichgestellt. Verkauft er die Anteile nach mindestens drei Jahren mit Gewinn, kommen 25 Prozent des Gewinns als Exitzuschuss dazu, höchstens so viel wie der erste Zuschuss. Das macht deine Finanzierungsrunde spürbar attraktiver. Der typische Fehler: Dein Unternehmen braucht vorab eine Förderfähigkeitsbescheinigung vom BAFA, und die muss vorliegen, bevor der Angel investiert. Wer das Thema erst beim Notartermin entdeckt, verschenkt seinen Investoren bares Geld. Wichtig außerdem: Das Programm ist aktuell bis Ende 2026 befristet, eine Verlängerung ist offen.
Eine Stufe größer spielt der High-Tech Gründerfonds, Deutschlands aktivster Seed-Investor mit über drei Milliarden Euro unter Verwaltung und Erst-Tickets bis etwa eine Million Euro. Der typische Fehler hier ist ein Missverständnis: Der HTGF ist keine Förderung, sondern echtes Venture Capital mit Anteilen, Due Diligence und Renditeerwartung. Behandle ihn wie jeden anderen professionellen Investor, nur eben einen, der sehr früh einsteigt.
Landesprogramme, und was es nicht mehr gibt
Neben dem Bund fördert jedes Bundesland eigene Schwerpunkte. Ein gutes Beispiel ist das Gründungsstipendium.NRW mit 1.200 Euro monatlich für bis zu zwölf Monate für innovative Gründungen in Nordrhein-Westfalen. Es zeigt aber auch die Realität solcher Töpfe: Die Nachfrage ist 2026 so hoch, dass die Jurysitzungen zeitweise pausieren. Landesprogramme sind attraktiv, aber Kapazität und Fristen ändern sich schnell, also immer den aktuellen Stand direkt beim Land prüfen.
Genauso wichtig ist, was es nicht mehr gibt. Die beliebten Digitalisierungszuschüsse go-digital und Digital Jetzt sind ausgelaufen, go-digital endete zum 31. Dezember 2024 ohne Nachfolger auf Bundesebene. Wer dir 2026 noch einen go-digital-Antrag verkaufen will, arbeitet mit veralteten Informationen. Für Digitalisierungsvorhaben bleiben vor allem die Digitalbonus-Programme der Länder und die geförderte Unternehmensberatung über das BAFA.
Wann Förderung ablenkt statt hilft
Jetzt die Investorenbrille. Ich habe in den letzten Jahren viele Pitches gesehen, und ein Muster macht mich immer skeptisch: Gründer, die ihre Finanzierungsfolie komplett aus Förderprogrammen bauen. Förderung beweist, dass du Anträge schreiben kannst. Sie beweist nicht, dass jemand dein Produkt will. Kein Fördermittelgeber ersetzt den ersten zahlenden Kunden, und ein Förderantrag ist die eleganteste Form der Prokrastination, die ich kenne. Wer drei Monate am EXIST-Antrag feilt, statt mit zwanzig potenziellen Kunden zu sprechen, optimiert die falsche Kennzahl. Warum ich generell mehr auf Vertrauen und Umsetzungsgeschwindigkeit gebe als auf Papier, habe ich in meinem Text über die Handschlag-Mentalität im Tech-Business aufgeschrieben.
Meine Faustregel: Förderung ist gut, wenn sie ein Vorhaben beschleunigt, das du sowieso machen würdest. Sie ist schlecht, wenn sie dein Vorhaben verformt, etwa weil du Meilensteine für den Fördergeber baust statt für den Markt. Nimm dir einen halben Tag, geh durch die Förderdatenbank, wähle maximal zwei Programme, die zu deiner Phase passen, und ruf die kostenlose Förderberatung deines Bundeslands an. Danach zurück ans Produkt. So halte ich es seit über zwanzig Jahren als Unternehmer, mehr dazu findest du über mich.
Häufige Fragen
Welche Förderung gibt es für Gründer ohne Hochschulbezug?
Der ERP-Gründerkredit StartGeld der KfW steht fast allen Gründungen offen, bis 200.000 Euro ohne Eigenkapital. Dazu kommen der Gründungszuschuss bei Gründung aus dem ALG-I-Bezug sowie Landesprogramme und Bürgschaftsbanken. EXIST ist dagegen an Hochschulen und Forschungseinrichtungen gebunden.
Kann ich mehrere Förderprogramme kombinieren?
Oft ja, etwa ein EXIST-Stipendium für den Lebensunterhalt und später ein KfW-StartGeld für Investitionen, oder INVEST-geförderte Angels neben einem HTGF-Investment. Entscheidend sind die Kumulierungsregeln des jeweiligen Programms. Die kostenlose Förderberatung deines Bundeslands prüft das mit dir.
Muss ich Fördergelder zurückzahlen?
Zuschüsse wie EXIST, Gründungszuschuss oder INVEST zahlst du nicht zurück, solange du die Bedingungen einhältst. Kredite wie das KfW-StartGeld sind zinsgünstig, aber rückzahlbar. Beteiligungskapital wie vom High-Tech Gründerfonds bedeutet, dass der Investor Anteile an deiner Firma erhält.
Was hat sich an der Gründerförderung zuletzt geändert?
Das KfW-StartGeld wurde Ende 2025 von 125.000 auf 200.000 Euro aufgestockt. Die Digitalzuschüsse go-digital und Digital Jetzt sind ersatzlos ausgelaufen. Der INVEST-Zuschuss läuft in seiner aktuellen Form bis Ende 2026, eine Verlängerung ist noch offen.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.