Wer eine Firmenbeteiligung über eine Holding-GmbH verkauft, zahlt auf den Gewinn rund 1,5 Prozent Steuern. Aus dem Privatvermögen sind es beim Spitzensteuersatz rund 28,5 Prozent. Der Abstand ist aber kein Geschenk: Sobald das Geld die Holding verlässt, holt die Abgeltungsteuer fast alles wieder ein. Eine Holding lohnt sich deshalb für Gründer, die Gewinne wieder investieren, und kaum für alle anderen.
Stand: 11. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte – Grundlagen, Praxis und alle Artikel an einer Stelle.
Was eine Holding-GmbH ist und warum Gründer sie gründen
Eine Holding-GmbH ist eine Kapitalgesellschaft, die selbst kein operatives Geschäft betreibt, sondern Anteile an anderen Firmen hält. Der Gründer hält die Holding, die Holding hält die operative GmbH. Wer mehrere Firmen parallel aufbaut, stellt sich die Frage früh, weil jede neue Beteiligung, jeder Verkauf und jede Ausschüttung durch diese Struktur läuft. Wie das im Alltag aussieht, habe ich in Wie ich mehrere Firmen parallel baue beschrieben.
Der Grund für die Struktur steht in einem einzigen Paragrafen: § 8b des Körperschaftsteuergesetzes. Er stellt Gewinne, die eine Kapitalgesellschaft aus Beteiligungen an anderen Kapitalgesellschaften erzielt, weitgehend steuerfrei.
Holding-Steuer: So wirkt das 95-Prozent-Privileg nach § 8b KStG
Verkauft die Holding Anteile an einer GmbH, bleibt der Gewinn nach § 8b Abs. 2 KStG außer Ansatz. Fünf Prozent davon gelten allerdings als nicht abziehbare Betriebsausgaben (§ 8b Abs. 3 KStG). Versteuert werden also nur 5 Prozent des Gewinns, mit Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer zusammen mit rund 30 Prozent. Die effektive Belastung liegt damit bei etwa 1,5 Prozent. Beim Veräußerungsgewinn gilt das unabhängig von der Beteiligungshöhe.
Bei laufenden Gewinnausschüttungen der Tochter an die Holding gilt dasselbe Prinzip, aber mit zwei Schwellen. Für die Körperschaftsteuer muss die Holding zu Beginn des Kalenderjahres mindestens 10 Prozent halten (§ 8b Abs. 4 KStG), sonst ist die Dividende voll steuerpflichtig. Für die Gewerbesteuer braucht es mindestens 15 Prozent zu Beginn des Erhebungszeitraums, das sogenannte Schachtelprivileg nach § 9 Nr. 2a GewStG. Wer die operative Firma zu 100 Prozent über die Holding hält, erfüllt beides.
Verkauf aus dem Privatvermögen: das Teileinkünfteverfahren
Hält der Gründer die GmbH-Anteile direkt und ist er zu mindestens 1 Prozent beteiligt, ist ein Veräußerungsgewinn nach § 17 EStG steuerpflichtig. Nach dem Teileinkünfteverfahren (§ 3 Nr. 40 EStG) werden 60 Prozent des Gewinns mit dem persönlichen Steuersatz belegt. Beim Spitzensteuersatz von 45 Prozent plus Solidaritätszuschlag sind das rund 28,5 Prozent auf den gesamten Gewinn.
Rechenbeispiel: Exit mit einer Million Euro Gewinn, privat oder über die Holding
Die Tabelle rechnet einen Veräußerungsgewinn von 1.000.000 Euro. Annahmen: Spitzensteuersatz 45 Prozent, Solidaritätszuschlag 5,5 Prozent, Gewerbesteuer-Hebesatz 400 Prozent, keine Kirchensteuer, die Anteile liegen seit der Gründung in der Holding, eine Sperrfrist läuft also nicht.
| Posten | Privat gehalten | Über die Holding |
|---|---|---|
| Veräußerungsgewinn | 1.000.000,00 € | 1.000.000,00 € |
| Steuerpflichtiger Anteil | 60 % = 600.000,00 € | 5 % = 50.000,00 € |
| Steuer auf den Verkauf | 284.850,00 € (ESt 45 % plus Soli) | 14.912,50 € (KSt 15 % plus Soli, GewSt 14 %) |
| Sofort wieder investierbar | 715.150,00 € | 985.087,50 € |
| Steuer, wenn alles an den Gründer ausgeschüttet wird | entfällt | 259.816,83 € (Abgeltungsteuer 25 % plus Soli) |
| Netto privat, wenn alles ausgegeben wird | 715.150,00 € | 725.270,67 € |
Die Tabelle zeigt beide Seiten der Holding. Solange das Geld in der Struktur bleibt, arbeiten rund 270.000 Euro mehr Kapital für den Gründer: für die nächste Beteiligung, für eine Immobilie der Holding oder für ein Depot. Wird dagegen alles ausgeschüttet, schrumpft der Vorsprung auf gut 10.000 Euro, also rund ein Prozent. Die Holding spart die Steuer also nicht, sie verschiebt sie auf den Tag, an dem das Geld die Struktur verlässt. Wie eine Holding auf Börsengänge und Beteiligungen blickt, habe ich in 251 Milliarden und trotzdem Absagen aufgeschrieben.
Die Sperrfrist beim Anteilstausch: Warum die Holding vor dem Erfolg kommen muss
Wer eine bereits wertvolle GmbH nachträglich in eine Holding einbringt, kann das zwar steuerneutral zum Buchwert tun, als Anteilstausch nach § 21 UmwStG. Verkauft die Holding die eingebrachten Anteile aber innerhalb von sieben Jahren, wird der Gewinn rückwirkend beim Gründer versteuert, als sogenannter Einbringungsgewinn II nach § 22 Abs. 2 UmwStG. Für jedes volle Jahr seit der Einbringung sinkt dieser Betrag um ein Siebtel.
Die praktische Folge: Die Holding lohnt sich am meisten, wenn sie die operative GmbH selbst gründet, also bevor es einen Wert gibt, der eingebracht werden müsste. Wer erst beim Kaufangebot an die Holding denkt, ist in der Regel zu spät.
Was eine Holding-GmbH kostet und wann sie sich nicht lohnt
Die Holding ist eine zweite GmbH mit allen Pflichten: Stammkapital von mindestens 25.000 Euro, von dem bei der Bargründung die Hälfte eingezahlt sein muss, Notar und Handelsregister, eigene Buchhaltung, Jahresabschluss, Steuererklärungen und Offenlegung. Je nach Steuerberater kommen laufend Kosten im niedrigen vierstelligen Bereich pro Jahr zusammen.
Nicht lohnen wird sie sich in drei Fällen:
- Das Geld wird privat gebraucht. Wer Gewinne für den Lebensunterhalt oder eine private Immobilie ausschüttet, zahlt die Abgeltungsteuer ohnehin und trägt die Zusatzkosten der zweiten Gesellschaft umsonst.
- Die Gewinne sind klein. Bei einigen zehntausend Euro Ausschüttung im Jahr frisst die Verwaltung den Vorteil.
- Ein Umzug ins Ausland ist geplant. Die Wegzugsbesteuerung nach § 6 AStG erfasst auch die Anteile des Gründers an seiner Holding. Worauf es dabei ankommt, steht in Auswandern als Unternehmer.
Holding und die sinkende Körperschaftsteuer ab 2028
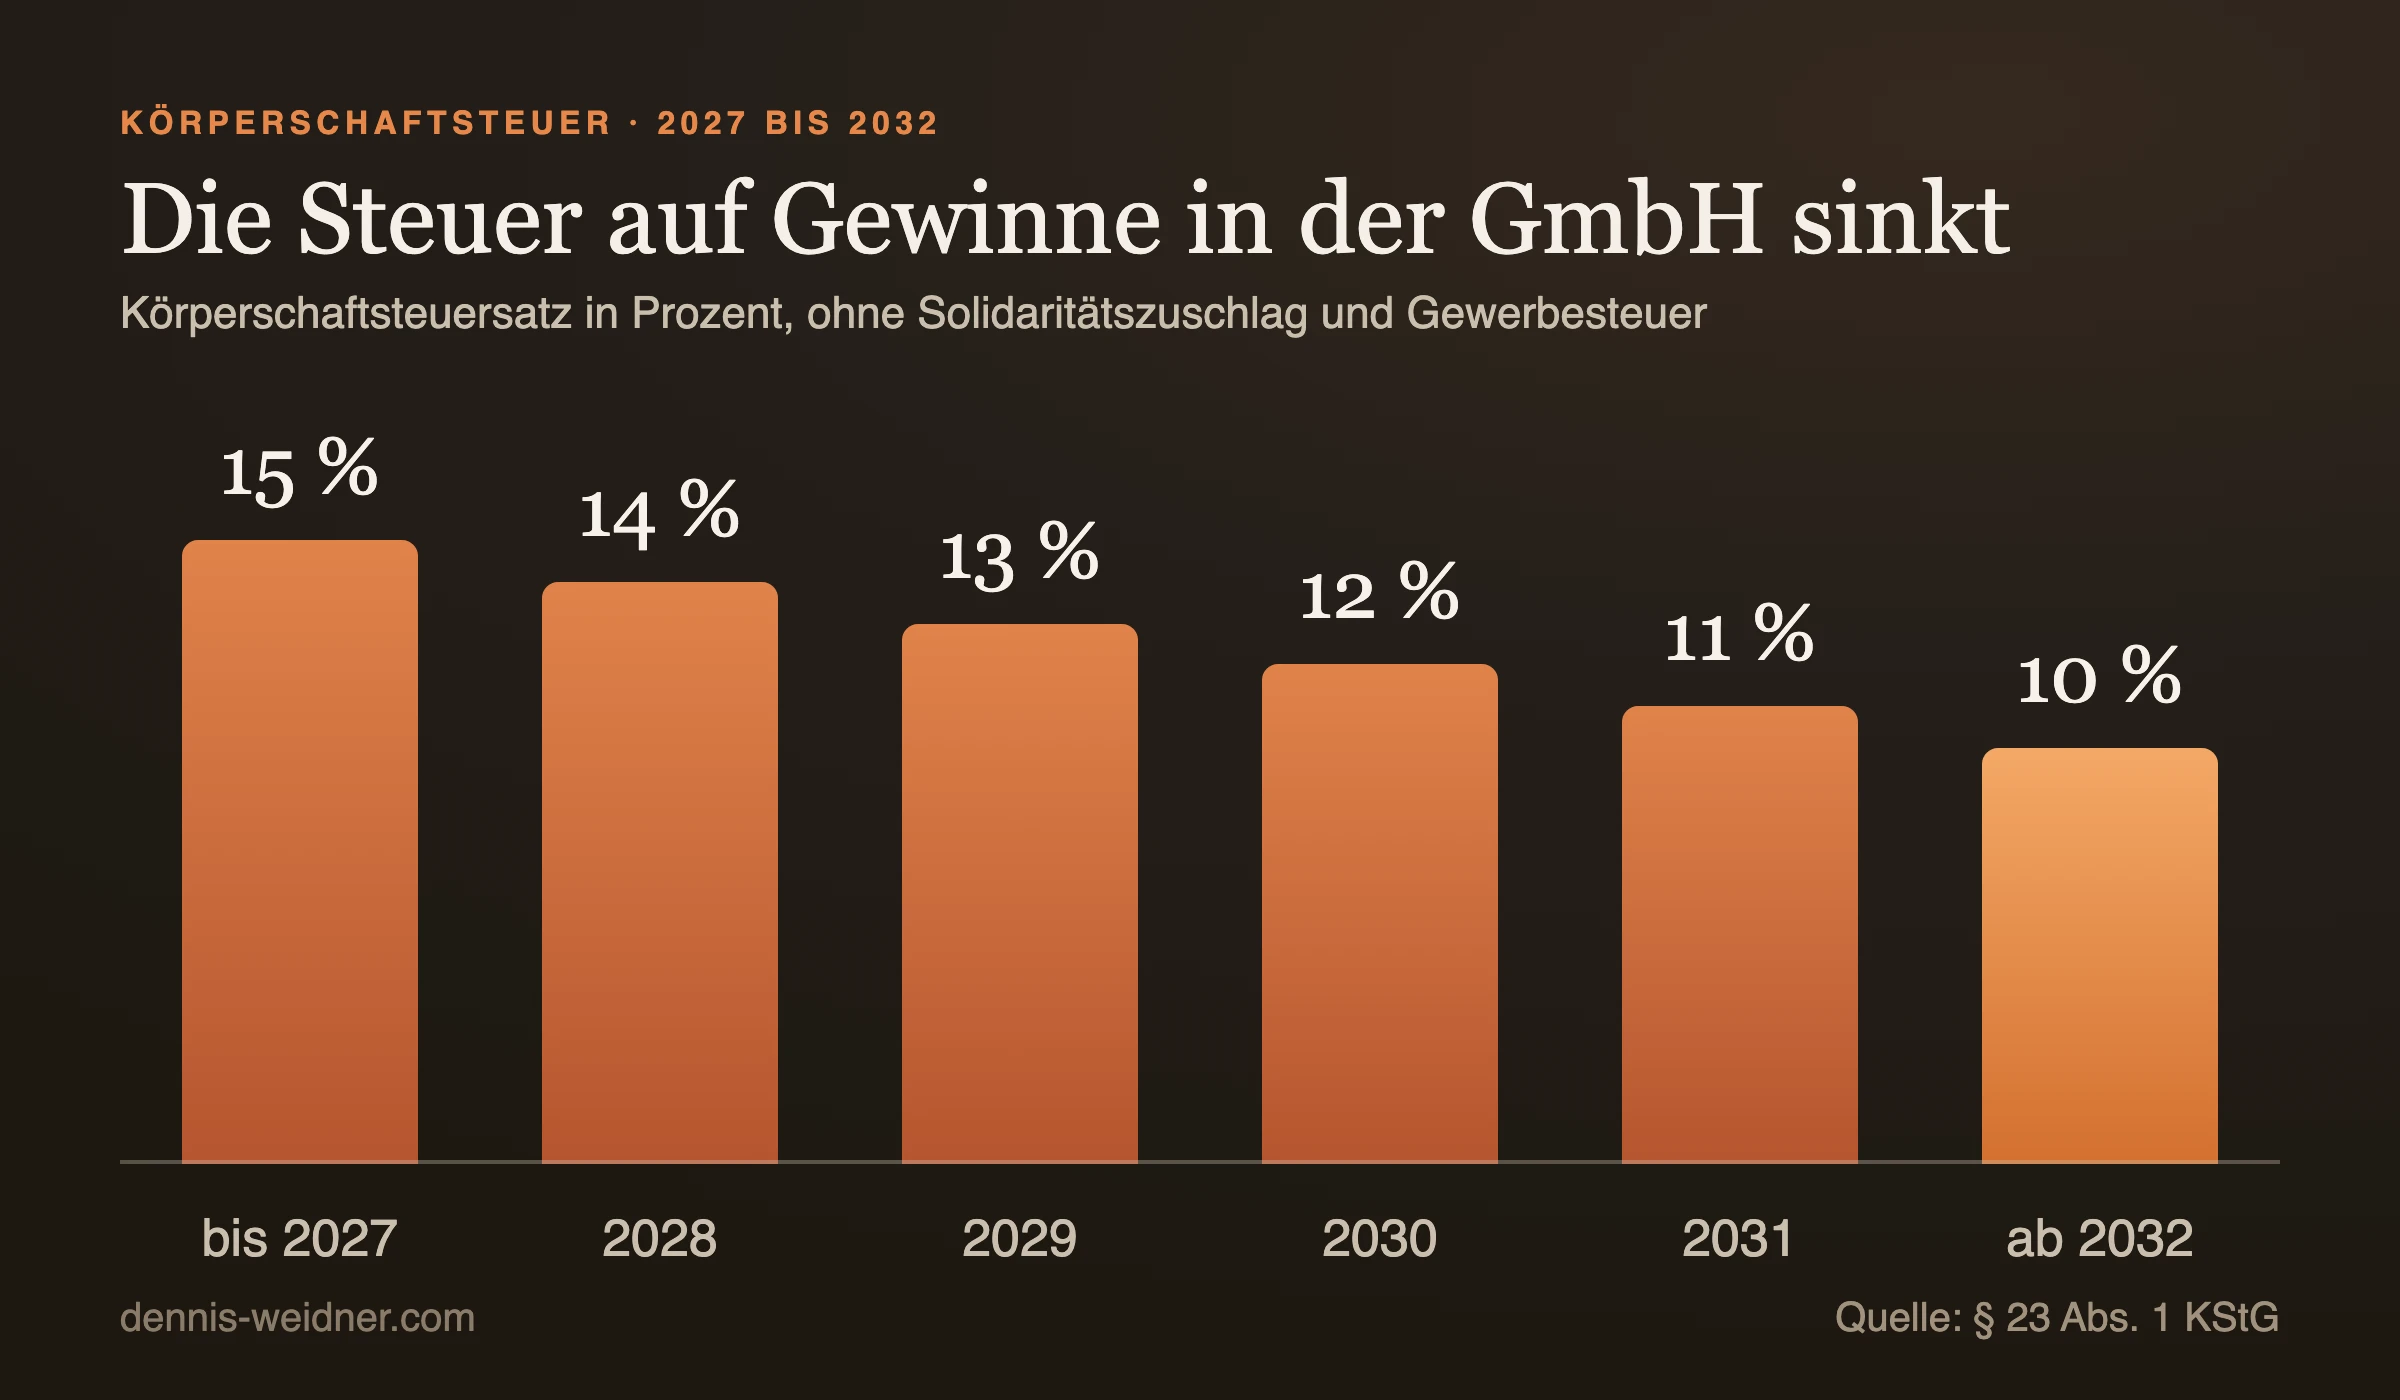
Ein zusätzliches Argument kommt aus dem Gesetz für ein steuerliches Investitionssofortprogramm vom Juli 2025 (BGBl. 2025 I Nr. 161): Der Körperschaftsteuersatz sinkt ab 2028 jedes Jahr um einen Prozentpunkt, von 15 Prozent auf 10 Prozent im Jahr 2032. Gewinne, die in Kapitalgesellschaften bleiben, werden damit günstiger. Für eine Struktur, deren Zweck das Wiederanlegen ist, ist das Rückenwind. Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Ab wann lohnt sich eine Holding-GmbH?
Wenn Gewinne oder ein Verkaufserlös wieder investiert werden sollen und die Beträge die laufenden Kosten der zweiten Gesellschaft deutlich übersteigen. Wer Gewinne privat ausgibt, hat nach der Abgeltungsteuer kaum einen Vorteil.
Wie hoch ist die Steuer beim Verkauf einer Beteiligung über die Holding?
Rund 1,5 Prozent des Gewinns. 5 Prozent gelten als nicht abziehbare Betriebsausgabe und werden mit Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer von zusammen rund 30 Prozent belastet (§ 8b Abs. 2 und 3 KStG, Hebesatz 400 Prozent).
Welche Beteiligung braucht die Holding für steuerfreie Dividenden?
Für die Körperschaftsteuer mindestens 10 Prozent zu Beginn des Kalenderjahres, für die Gewerbesteuer mindestens 15 Prozent zu Beginn des Erhebungszeitraums. Darunter ist die Dividende voll steuerpflichtig.
Kann ich eine bestehende GmbH in eine Holding einbringen?
Ja, per Anteilstausch zum Buchwert nach § 21 UmwStG. Verkauft die Holding die Anteile innerhalb von sieben Jahren, wird der Gewinn aber rückwirkend beim Gründer versteuert, gemindert um ein Siebtel je vollem Jahr.
Was kostet es, Geld aus der Holding privat zu entnehmen?
Eine Ausschüttung an eine Privatperson unterliegt der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, zusammen 26,375 Prozent, gegebenenfalls zuzüglich Kirchensteuer.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 11. September 2026 und vereinfacht bewusst: Kirchensteuer, Verlustvorträge, Organschaft, andere Hebesätze und die Frage, ob die Holding gewerblich geprägt ist, verändern das Ergebnis. Vor der Gründung einer Holding gehört die konkrete Struktur zu einem Steuerberater. Nächste Prüfung dieses Artikels: Januar 2028, wenn die erste Stufe der Körperschaftsteuersenkung greift.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.