Ein Finanzamt ist eine Behörde des Landes. Kontrolliert wird es vom Finanzministerium des Landes, in manchen Ländern über ein Landesamt für Steuern oder eine Oberfinanzdirektion, und bei den großen Steuern wirkt der Bund über Weisungen mit. Wer einen Bescheid ändern will, braucht trotzdem den Einspruch innerhalb eines Monats: Dienstaufsichtsbeschwerde, Petition und Bürgerbeauftragte ändern keinen Bescheid und halten keine Frist auf.
Stand: 25. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: KI im Gründeralltag – Grundlagen, Praxis und alle Artikel an einer Stelle.
Wie ein Finanzamt aufgebaut ist: Artikel 108 GG und das Finanzverwaltungsgesetz
Das Grundgesetz teilt die Steuerverwaltung auf. Zölle, Verbrauchsteuern und die Kraftfahrzeugsteuer verwaltet der Bund, alle übrigen Steuern verwalten nach Art. 108 Abs. 2 GG die Landesfinanzbehörden. Einkommensteuer, Körperschaftsteuer, Umsatzsteuer und Gewerbesteuermessbetrag laufen also über das örtliche Finanzamt. Fließt eine Steuer ganz oder teilweise dem Bund zu, handeln die Länder in seinem Auftrag (Art. 108 Abs. 3 GG). Dann kann das Bundesfinanzministerium Weisungen erteilen, und die Aufsicht des Bundes erstreckt sich nach Art. 85 Abs. 4 GG auf Gesetzmäßigkeit und Zweckmäßigkeit. Daher kommen die BMF-Schreiben, an die sich jedes Finanzamt hält.
Den Aufbau regelt § 2 des Finanzverwaltungsgesetzes: oben die oberste Landesbehörde, also das Finanzministerium, darunter Mittelbehörden, soweit eingerichtet, unten die Finanzämter. Die Länder nutzen das unterschiedlich. Bayern hat mit dem Bayerischen Landesamt für Steuern eine Mittelbehörde, Baden-Württemberg die Oberfinanzdirektion Karlsruhe. Brandenburg hat die Steuerabteilung der Oberfinanzdirektion Cottbus 2004 aufgelöst, seitdem führt das Finanzministerium in Potsdam die Finanzämter direkt. § 2a FVG lässt diesen Verzicht ausdrücklich zu.
Diese Verwaltung arbeitet mit weniger Menschen als früher. Laut einem Bericht des Bundesrechnungshofs vom 26. Juni 2025 sank das Personal der Steuerverwaltung von rund 115.070 Vollzeitkräften im Jahr 2003 auf 97.350 im Jahr 2023. Die Zahl der Einkommensteuerfälle stieg von 2002 bis 2022 von 26,5 auf 31,6 Millionen. Für 1.000 Fälle standen damit rechnerisch nur noch 3,08 statt 4,34 Vollzeitkräfte bereit. Den Rest erledigt Software mit Risikofiltern, und genau daraus entstehen viele der Fehler, die Unternehmer später korrigieren müssen.
Wer kontrolliert das Finanzamt? Dienstaufsicht und Fachaufsicht
Kontrolliert wird das Finanzamt zuerst von innen. Die Dienstaufsicht betrifft das Verhalten der Beschäftigten: Ton, Erreichbarkeit, Bearbeitungsdauer, Umgang mit Unterlagen. Die Fachaufsicht betrifft die Sache selbst, also ob ein Finanzamt das Recht richtig anwendet. Beide liegen beim Vorsteher des Finanzamts und darüber bei der Mittelbehörde oder dem Ministerium.
Wie das in der Praxis aussieht, zeigt der Jahresbericht 2024 der Bürgerbeauftragten von Rheinland-Pfalz: Ein Bürger hatte sich beim Finanzministerium über sein Finanzamt beschwert, das Landesamt für Steuern prüfte den Fall „aus dienst- und fachrechtlicher Sicht“ und fand nichts zu beanstanden. Ich halte das für den typischen Ausgang, denn hier prüft die Verwaltung sich selbst und kein unabhängiges Gericht.
Dienstaufsichtsbeschwerde gegen das Finanzamt: was sie kann und was nicht
Die Dienstaufsichtsbeschwerde richtet sich gegen das persönliche Verhalten eines Beamten, die Fachaufsichtsbeschwerde gegen eine Entscheidung, die man inhaltlich für falsch hält. So beschreibt es die Hamburger Finanzbehörde. Beide stehen nicht in der Abgabenordnung. Der Anwendungserlass zur AO nennt sie „nichtförmliche Rechtsbehelfe“, neben der Gegenvorstellung. Sie kosten nichts und haben keine Frist, bewirken aber auch nichts, was ein Unternehmer erzwingen könnte.
Entscheidend ist, was sie nicht leisten. Die Einspruchsfrist von einem Monat nach § 355 AO läuft weiter. Nach Ablauf ist der Bescheid bestandskräftig, und auch eine Fachaufsicht kann ihn dann nur noch ändern lassen, wenn eine Änderungsvorschrift wie § 172 AO das erlaubt. Die Vollstreckung läuft ebenfalls weiter, denn nicht einmal der Einspruch hemmt sie (§ 361 Abs. 1 AO), dafür braucht es die Aussetzung der Vollziehung. Eine Hilfe gibt es: Nach § 357 Abs. 1 AO schadet die falsche Bezeichnung nicht, und der Anwendungserlass sagt, im Zweifel sei ein Einspruch anzunehmen. Verlassen würde ich mich darauf nicht. Ich schreibe über jedes Schreiben, das einen Bescheid angreift, das Wort „Einspruch“ und schicke eine Beschwerde über das Verhalten getrennt hinterher.
Petitionsausschuss: warum für das Finanzamt der Landtag zuständig ist
Jeder darf sich nach Art. 17 GG mit Bitten und Beschwerden an das Parlament wenden. Für Finanzamtsfälle ist aber meist nicht der Bundestag die richtige Adresse. Das Befugnisgesetz des Petitionsausschusses verpflichtet nur Bundesregierung und Bundesbehörden, Akten vorzulegen. Finanzämter sind Landesbehörden. Der Bundestag gibt solche Eingaben deshalb an die Landesparlamente ab, 2025 waren das 501 Petitionen, wie der Tätigkeitsbericht des Petitionsausschusses für 2025 ausweist.
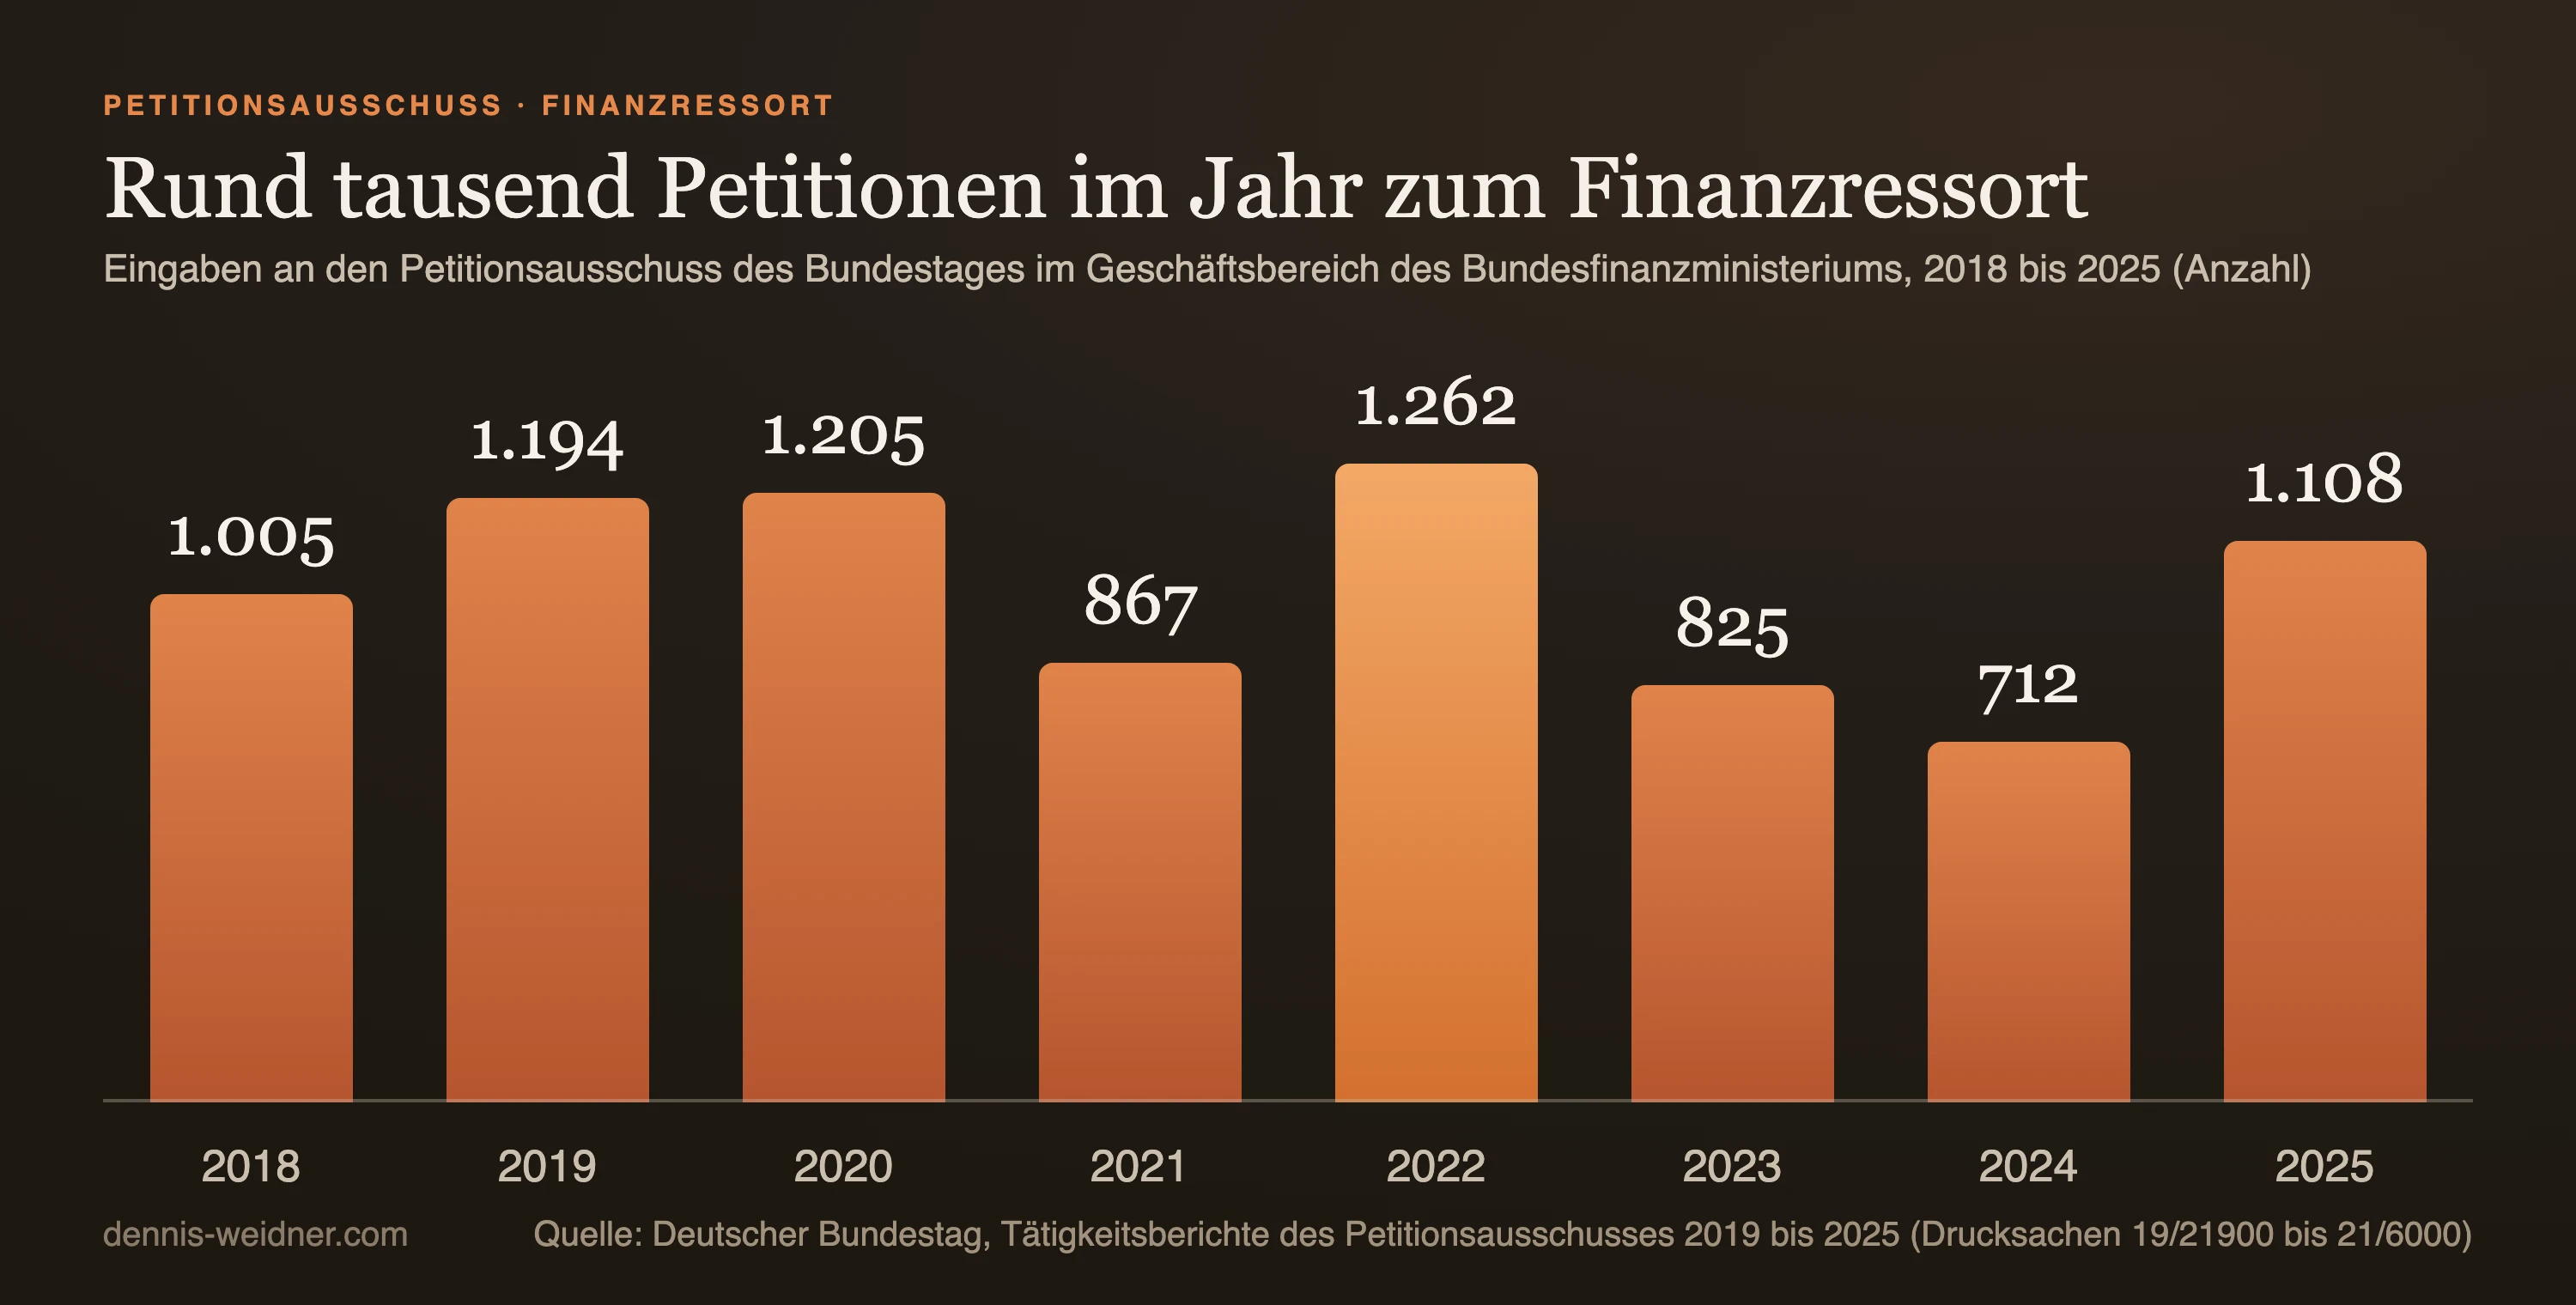
Zum Geschäftsbereich des Bundesfinanzministeriums gingen dort 2025 insgesamt 1.108 Eingaben ein, bei 12.399 Petitionen insgesamt. Es ging vor allem um Gesetze, etwa um Vermögensteuer, Erbschaftsteuer und Umsatzsteuersätze. Zu den regelmäßig eingehenden Beschwerden über einzelne Einkommensteuerbescheide hält der Bericht fest, dass der Ausschuss mangels Bundeszuständigkeit keine Einwirkungsmöglichkeiten hatte. Von den 10.298 Petitionen, die der Ausschuss 2025 abschloss, wurde in 584 Fällen dem Anliegen entsprochen, das sind 5,67 Prozent. Wie selten eine Petition die öffentliche Beratung erreicht, habe ich am Beispiel der Petition 201716 zur Krypto-Haltefrist nachgezeichnet.
Der Landtag hat mehr Zugriff. In Brandenburg etwa müssen nach Art. 71 Abs. 2 der Landesverfassung alle Landesbehörden dem Petitionsausschuss auf Verlangen Akten vorlegen und Auskunft geben. Einen Bescheid aufheben kann aber auch der Landtag nicht. Er fragt nach, das Ministerium antwortet, und manchmal bewegt sich danach etwas. Eine Frist hält die Petition nicht an.
Bürgerbeauftragte und Datenschutz: wer bei Finanzamtsärger sonst hilft
Einige Länder haben parlamentarisch gewählte Bürgerbeauftragte, unter anderem Rheinland-Pfalz, Baden-Württemberg, Mecklenburg-Vorpommern und Thüringen. Sie holen Stellungnahmen ein und vermitteln, entscheiden aber nichts. In Rheinland-Pfalz betrafen 2024 insgesamt 34 Eingaben das Steuerrecht. Von allen 1.717 zulässigen Eingaben, die dort 2024 abgeschlossen wurden, endeten 236 einvernehmlich. Der Bericht zeigt auch, wo Vermittlung hilft: Eine drohende Kontopfändung ließ sich über eine Ratenzahlung abwenden. Und er zeigt die Grenze: Eine Kontopfändung wird vorher nicht angekündigt, sonst könnte der Schuldner das Konto leer räumen.
Für Daten gibt es eine eigene Stelle, und zwar überraschend eine des Bundes. Nach § 32h AO beaufsichtigt die Bundesbeauftragte für den Datenschutz alle Finanzbehörden, auch die Finanzämter der Länder. Nach Art. 15 DSGVO könnt Ihr Auskunft verlangen, welche Daten das Finanzamt über Euch verarbeitet. Der Bundesfinanzhof hat am 12. März 2024 (IX R 35/21) aber klargestellt, dass daraus grundsätzlich kein Anspruch auf Kopien der ganzen Akte folgt. Welche Daten Finanzämter inzwischen automatisch bekommen, zeigt der Beitrag zu DAC8 und der Krypto-Meldepflicht.
Rechnungshöfe: Kontrolle des Systems, nicht des Einzelfalls
Der Bundesrechnungshof und die Landesrechnungshöfe prüfen die Verwaltung nach Art. 114 GG, § 88 BHO und den Landeshaushaltsordnungen. Im Bericht von 2025 kritisiert der Bundesrechnungshof, dass die Wirkung der Risikofilter nicht belastbar überprüfbar sei. Die Steuerverwaltung prüfe zufällig ausgewählt nur zwei Prozent der Fälle vollständig, statistisch also jeden Steuerpflichtigen einmal in 50 Jahren. Ihr könnt dem Rechnungshof Prüfungsanregungen schicken. In Euren Fall greift er nicht ein, er hat nach eigenen Worten keine unmittelbaren Eingriffsrechte.
Übersicht: Kontrollwege gegen das Finanzamt mit Norm, Frist und Wirkung
| Weg | Grundlage | Frist | Wirkung auf Bescheid und Vollstreckung |
|---|---|---|---|
| Einspruch | §§ 347, 355 AO | 1 Monat ab Bekanntgabe | hält den Bescheid offen; Vollstreckung läuft weiter |
| Aussetzung der Vollziehung | § 361 Abs. 2 AO | solange der Einspruch läuft | stoppt die Vollziehung, wenn gewährt |
| Dienstaufsichtsbeschwerde | Art. 17 GG, nicht in der AO | keine | betrifft das Verhalten, keine Wirkung auf den Bescheid |
| Fachaufsichtsbeschwerde | Art. 17 GG, § 3 Abs. 2 FVG | keine | Weisung möglich, Änderung nur im Rahmen der §§ 172 ff. AO |
| Petition an den Landtag | Art. 17 GG, Landesverfassung | keine | Akten und Auskunft, keine Aufhebung, Frist läuft |
| Petition an den Bundestag | Art. 17, 45c GG | keine | für Gesetze; Finanzamtsfälle gehen an den Landtag |
| Bürgerbeauftragte | Landesgesetz, nur in einigen Ländern | keine | Vermittlung, keine Entscheidung |
| Datenschutzbeschwerde | Art. 15 und 77 DSGVO, § 32h AO | keine | Auskunft über Daten, keine Wirkung auf die Steuer |
| Rechnungshof | Art. 114 GG, § 88 BHO | keine | prüft das System, nicht den Einzelfall |
Die Tabelle zeigt das Gefälle: Nur die beiden oberen Wege haben eine rechtliche Wirkung auf Euren Bescheid und Euer Konto, und nur der Einspruch hat eine Frist. Alles darunter ist Druck, keine Entscheidung.
Was ein Unternehmer realistisch tun kann, wenn das Finanzamt falsch liegt
Meine Reihenfolge ist klar. Zuerst Einspruch, innerhalb der Frist, und wenn Geld fällig ist, im selben Schreiben die Aussetzung der Vollziehung. Dann das Telefonat mit dem Sachbearbeiter, denn eine Gegenvorstellung am Telefon klärt manchen Zahlendreher schneller als drei Schreiben. Die Dienstaufsichtsbeschwerde hebe ich mir für echtes Fehlverhalten auf, etwa wenn Unterlagen wiederholt ignoriert werden. Petition und Bürgerbeauftragte lohnen sich, wenn ein Fall über den Einzelfall hinausgeht oder eine Vollstreckung eine Existenz bedroht.
Aus meiner Sicht ist das zu wenig Kontrolle für eine Behörde, die Konten pfänden, Geschäftsführer persönlich in Haftung nehmen und schätzen darf, bevor ein Gericht die Sache sieht. Ich habe mehrfach erlebt, dass nach einem gewonnenen Einspruch die nächste Nachfrage und der nächste Bescheid kamen, und es fühlte sich an wie ein Wettkampf. Dagegen hilft keine der Stellen oben, sondern nur saubere Dokumentation. Warum ich deshalb eine Reform der Finanzverwaltung fordere, steht in meinem Beitrag Unternehmer und Politik. Weitere Steuerthemen sammle ich unter Krypto und Finanzen.
Läuft bei Euch gerade eine Einspruchsfrist, lasst sie nicht auf einen Blogartikel hin verstreichen, sondern fragt Euren Steuerberater oder einen Fachanwalt für Steuerrecht.
Häufige Fragen
Wer ist dem Finanzamt übergeordnet?
Das Finanzministerium des jeweiligen Landes, in manchen Ländern mit einer Mittelbehörde dazwischen, etwa dem Bayerischen Landesamt für Steuern oder der Oberfinanzdirektion Karlsruhe. In Brandenburg führt das Ministerium die Finanzämter seit 2004 direkt.
Bringt eine Dienstaufsichtsbeschwerde gegen das Finanzamt etwas?
Gegen das Verhalten eines Beamten kann sie etwas bewirken, etwa eine Entschuldigung oder einen Wechsel des Bearbeiters. Einen Bescheid ändert sie nicht, und die Einspruchsfrist von einem Monat läuft weiter.
Wo beschwere ich mich über das Finanzamt?
Über das Verhalten beim Vorsteher des Finanzamts, über die Sache bei der übergeordneten Behörde. Parallel gehört gegen jeden falschen Bescheid ein Einspruch, denn nur er hält den Bescheid offen.
Kann der Petitionsausschuss einen Steuerbescheid aufheben?
Nein. Er kann Akten anfordern und das Ministerium um Stellungnahme bitten. Für Finanzämter ist der Landtag zuständig, der Bundestag gab 2025 insgesamt 501 Eingaben an die Landesparlamente ab.
Bekomme ich meine Steuerakte über die DSGVO?
Ihr bekommt Auskunft, welche Daten das Finanzamt über Euch verarbeitet. Eine Kopie der ganzen Akte folgt daraus grundsätzlich nicht, so der Bundesfinanzhof im Urteil IX R 35/21 vom 12. März 2024.
Hinweis: Dieser Beitrag ist keine Steuer- oder Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht bewusst: Aufbau, Beauftragte und Petitionsrecht unterscheiden sich von Land zu Land, und für laufende Fristen und Vollstreckungen gelten die Einzelheiten des Falls. Wer einen Bescheid angreifen will, fragt einen Steuerberater oder Fachanwalt für Steuerrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.