Seit dem 1. Januar 2026 bleibt Arbeitslohn bis 2.000 Euro im Monat steuerfrei, wenn jemand die Regelaltersgrenze erreicht hat und sozialversicherungspflichtig angestellt weiterarbeitet. Das ist die Aktivrente nach § 3 Nr. 21 EStG. Neben 1.500 Euro Rente spart sie bei 2.000 Euro Monatslohn gut 4.800 Euro Einkommensteuer im Jahr. Selbstständige, Freiberufler, Beamte und Minijobber bekommen sie nicht. Der Petitionsausschuss des Bundestags sah am 14. Oktober 2026 keinen Anlass, das zu ändern.
Stand: 25. Oktober 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Was ist die Aktivrente? Die Regel in § 3 Nr. 21 EStG
Die Aktivrente ist keine Rente, sondern ein Steuerfreibetrag auf Arbeitslohn. Sie gehört zu den Rentenbausteinen der schwarz-roten Koalition, neben der Frühstartrente für Kinder und dem Altersvorsorgedepot, das 2027 startet. Der Wortlaut in § 3 Nr. 21 EStG nennt 24.000 Euro im Jahr. Für jeden Monat, in dem die Voraussetzungen fehlen, sinkt der Betrag um ein Zwölftel. Praktisch sind das höchstens 2.000 Euro je Monat, und was in einem Monat nicht ausgeschöpft wird, verfällt. Wer in Teilzeit 1.500 Euro verdient, kann die übrigen 500 Euro nicht auf das Weihnachtsgeld schieben.
Der Freibetrag gilt ab dem Monat nach Erreichen der Regelaltersgrenze. Eine Rente muss niemand beziehen. Wichtig ist das Wort „Regelaltersgrenze“: Sie liegt 2026 noch nicht bei 67. Nach § 235 SGB VI erreicht der Jahrgang 1959 sie mit 66 Jahren und zwei Monaten, der Jahrgang 1960 mit 66 Jahren und vier Monaten. Erst ab Jahrgang 1964 gilt die 67. Wer früher in Rente gegangen ist, wartet bis zu diesem Stichtag.
Wer die Aktivrente bekommt und wer leer ausgeht
Die Aktivrente bekommt, wer Arbeitslohn aus einem Dienstverhältnis bezieht, für das der Arbeitgeber Rentenversicherungsbeiträge abführen muss. Das Fragen-und-Antworten-Papier des Bundesfinanzministeriums vom 25. Juni 2026 schließt ausdrücklich aus:
- Selbstständige, Gewerbetreibende und Freiberufler mit ihren Gewinnen,
- Beamte, die über die Altersgrenze hinaus im Dienst bleiben,
- Abgeordnete,
- Minijobber, weil dort pauschale Beiträge fließen.
Entscheidend ist nur die aktuelle Tätigkeit. Ein früherer Selbstständiger, der sich mit 67 anstellen lässt, bekommt den Freibetrag. Ein pensionierter Beamter, der als Angestellter arbeitet, ebenfalls. Jobs im Übergangsbereich bis 2.000 Euro sind begünstigt, und zwar auf das volle Entgelt.
Für Gründer ist ein Satz aus dem Papier wichtig: Beim geschäftsführenden Gesellschafter einer GmbH hängt die Aktivrente davon ab, ob Rentenversicherungsbeiträge abgeführt werden müssen. Wer seine GmbH beherrscht, gilt in der Regel nicht als sozialversicherungspflichtig beschäftigt, für ihn fließen keine Pflichtbeiträge. Sein Geschäftsführergehalt bleibt dann voll steuerpflichtig.
Aktivrente und Sozialabgaben: was weiter gezahlt wird
Die Sozialversicherungspflicht bleibt unverändert. Steuerfrei heißt nicht beitragsfrei. Für den Mitarbeiter sieht das nach der Regelaltersgrenze so aus:
- Kranken- und Pflegeversicherung: zahlt er weiter. Wer eine Vollrente bezieht, hat keinen Anspruch auf Krankengeld und zahlt den ermäßigten Satz von 14,0 Prozent, davon die Hälfte.
- Rentenversicherung: Mit Vollrente ist er frei (§ 5 Abs. 4 SGB VI). Er kann per Erklärung gegenüber dem Arbeitgeber verzichten, zahlt dann seinen Anteil und erhöht so seine Rente.
- Arbeitslosenversicherung: frei ab dem Monat nach der Regelaltersgrenze (§ 28 SGB III).
Der Arbeitgeber zahlt seine Hälfte zur Renten- und zur Arbeitslosenversicherung trotzdem (§ 172 Abs. 1 SGB VI, § 346 Abs. 3 SGB III). Genau diese Pflicht ist die Eintrittskarte zur Aktivrente.
Einen Progressionsvorbehalt gibt es nicht. § 32b EStG zählt die Leistungen, die den Steuersatz auf das übrige Einkommen erhöhen, abschließend auf, und § 3 Nr. 21 steht nicht darin. Die steuerfreien 2.000 Euro treiben den Satz auf die Rente also nicht hoch. Eine Gegenrechnung gibt es trotzdem: Werbungskosten und Kranken- und Pflegebeiträge, die auf den steuerfreien Lohn entfallen, sind nicht abziehbar.
Aktivrente gerechnet: Netto-Effekt bei 1.000, 2.000 und 3.000 Euro Lohn
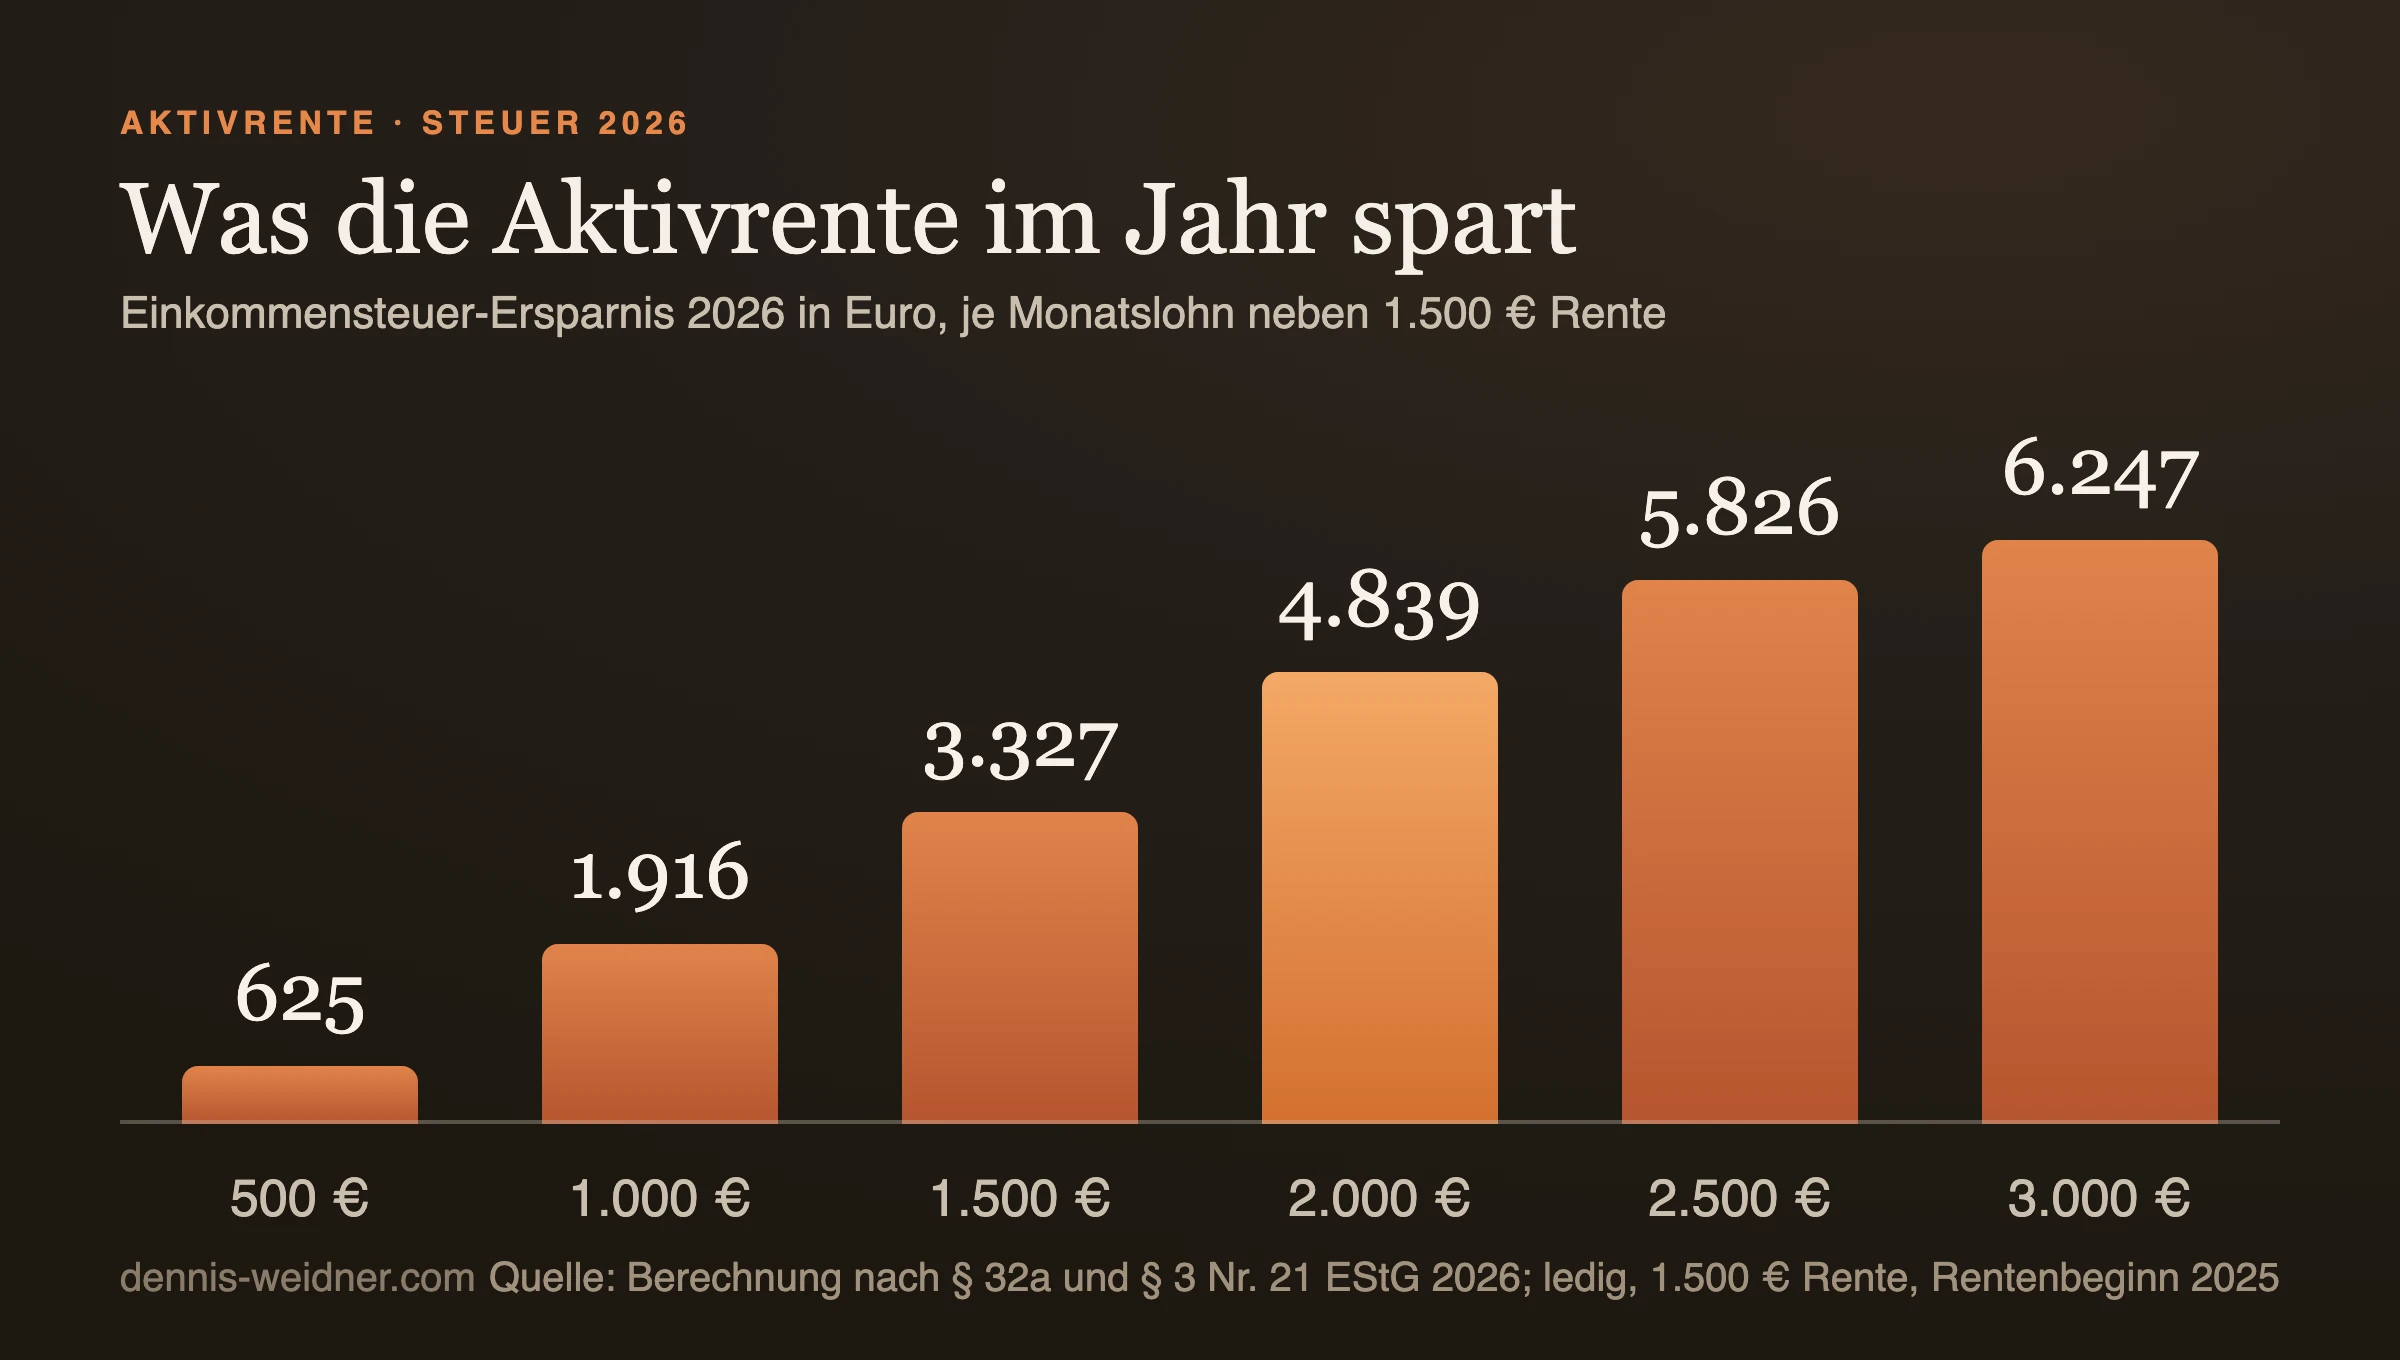
Die Tabelle rechnet das Jahr 2026 für eine ledige Person mit Kind, Jahrgang 1959, Rente seit 2025, 1.500 Euro Bruttorente im Monat, gesetzlich versichert, ohne Kirchensteuer, das ganze Jahr angestellt. Berücksichtigt sind der Besteuerungsanteil der Rente von 83,5 Prozent, Pauschbeträge, der Altersentlastungsbetrag und die abziehbaren Kranken- und Pflegebeiträge. Der Tarif ist die Grundtabelle nach § 32a EStG 2026. Die Rente allein kostet in diesem Fall 45 Euro Steuer im Jahr.
| Monatslohn brutto | Steuer im Jahr ohne Aktivrente | Steuer im Jahr mit Aktivrente | Ersparnis im Jahr | Netto aus dem Lohn je Monat, ohne / mit |
|---|---|---|---|---|
| 1.000 € | 1.961 € | 45 € | 1.916 € (160 € im Monat) | 738 € / 898 € |
| 2.000 € | 4.884 € | 45 € | 4.839 € (403 € im Monat) | 1.392 € / 1.795 € |
| 3.000 € | 8.208 € | 1.961 € | 6.247 € (521 € im Monat) | 2.012 € / 2.533 € |
„Netto aus dem Lohn“ ist der Bruttolohn minus eigene Kranken- und Pflegebeiträge (10,25 Prozent) minus der Steuer, die der Lohn zusätzlich zur Rente auslöst. Bis 2.000 Euro wird der Lohn praktisch steuerfrei, darüber flacht die Ersparnis ab. Bei 3.000 Euro ist der Lohn oberhalb der 2.000 Euro genauso belastet wie ein Lohn von 1.000 Euro ohne Aktivrente, die Steuer von 1.961 Euro ist in beiden Zeilen identisch. Wer viel verdient, spart absolut mehr, aber nie mehr als die Steuer auf 24.000 Euro.
Zur Einordnung der Gesamtsumme: Die Gesetzesbegründung, Bundestagsdrucksache 21/2673, veranschlagt 890 Millionen Euro Steuerausfall im Jahr und rechnet mit 168.000 Begünstigten. Das sind im Schnitt knapp 5.300 Euro je Kopf, also mehr als in der mittleren Zeile. Der Gesetzgeber erwartet eher Vollzeitkräfte als Aushilfen.
Was die Aktivrente für Arbeitgeber bedeutet
Für Arbeitgeber verschiebt die Aktivrente die Verhandlung: gleiche Lohnkosten, deutlich mehr Netto beim Mitarbeiter. In der Rechnung oben bringen 2.000 Euro brutto mit Aktivrente netto 1.795 Euro, mehr als 2.500 Euro brutto ohne Aktivrente (1.706 Euro). Wer eine erfahrene Kraft über die Altersgrenze hinaus halten will, kann also mit einem niedrigeren Brutto ein besseres Angebot machen als vor 2026.
Drei Pflichten und eine Erleichterung gehören dazu:
- Lohnsteuerabzug: Der Arbeitgeber muss den Freibetrag berücksichtigen, er ist nicht freiwillig.
- Zweitjob: In Steuerklasse VI nur mit schriftlicher Bestätigung des Mitarbeiters, dass kein anderer Arbeitgeber den Freibetrag schon nutzt. Die Bestätigung kommt zum Lohnkonto.
- Bescheinigung: Für 2026 wird der Betrag in der Lohnsteuerbescheinigung in einer frei belegbaren Zeile mit der Bezeichnung „SteuerfreibetragAktivrente“ gemeldet.
- Befristung: Nach § 41 Abs. 2 SGB VI gilt das Anschlussverbot bei sachgrundlosen Befristungen für Beschäftigte ab der Regelaltersgrenze nicht, bis zu acht Jahre und zwölf Verträge insgesamt. Ein vereinbartes Vertragsende zur Altersgrenze lässt sich zudem während des Arbeitsverhältnisses hinausschieben.
Warum Selbstständige bei der Aktivrente leer ausgehen, mit Rechnung
Die Gesetzesbegründung nennt zwei Gründe. Gefördert werden solle die abhängige Beschäftigung, weil dort der Fachkräftemangel wachse. Und viele Selbstständige arbeiteten nach der Altersgrenze ohnehin weiter, ein zusätzlicher Anreiz sei deshalb nicht nötig.
Die Rechnung zeigt, was das im Einzelfall heißt. Ein Freiberufler mit derselben Rente und 2.000 Euro Gewinn im Monat bekommt keinen Freibetrag, für ihn gilt sinngemäß die Spalte ohne Aktivrente. Er zahlt zwischen rund 4.500 und 5.200 Euro Einkommensteuer im Jahr, je nachdem, wie viel Kranken- und Pflegebeitrag auf seinen Gewinn fällt. Den Arbeitnehmer-Pauschbetrag von 1.230 Euro hat er nicht. Seine angestellte Nachbarin mit 2.000 Euro Lohn zahlt 45 Euro. Für dieselbe Arbeitsmenge macht das rund 400 Euro im Monat aus.
Ich halte die Begründung für schwach. Wer selbstständig über die Altersgrenze hinaus arbeitet, tut das häufig aus wirtschaftlicher Not, so begründet es sogar die CDU in ihrem Parteitagsbeschluss. Dazu tragen Selbstständige ihre Kranken- und Pflegebeiträge allein. Wer als Selbstständiger heute vorsorgen will, findet ab 2027 einen anderen Weg: das Altersvorsorgedepot für Selbstständige, das erstmals auch ihnen die Zulage öffnet.
Aktivrente für Selbstständige: Stand der Debatte im Oktober 2026
Einen Gesetzentwurf zur Ausweitung gibt es mit Stand 25. Oktober 2026 nicht. Die Wegmarken:
- 27. November 2025: Die IHK-Organisation fordert in ihrer Stellungnahme, auch Selbstständige einzubeziehen, weil deren Arbeitsangebot ebenso das Produktionspotenzial stärke.
- 21. Februar 2026: Der CDU-Parteitag beschließt ein „Anreizmodell in Anlehnung an die Aktivrente“ für Selbstständige. Ein Parteitagsbeschluss ist kein Gesetz.
- 23. Juni 2026: Die Rentenkommission übergibt ihren Bericht. Sie empfiehlt, alle nicht abgesicherten Selbstständigen, die ab einem Stichtag neu anfangen, verpflichtend und ohne Ausstieg in die gesetzliche Rentenversicherung aufzunehmen.
- 14. Oktober 2026: Der Petitionsausschuss empfiehlt dem Bundestag mehrheitlich, die Petition für eine Aktivrente auch für Selbstständige abzuschließen, weil ihr nicht entsprochen werden könne. Er verweist auf die Begründung des Finanzministeriums, bei Selbstständigen arbeite ohnehin ein hoher Anteil im Rentenalter weiter, und auf die geplante Auswertung nach zwei Jahren, in der eine Ausweitung geprüft werden soll.
- Bis Ende 2029: Die Bundesregierung will laut Drucksache 21/2673 prüfen, ob die Aktivrente die Erwerbsquote erhöht hat und ob eine Einbeziehung Selbstständiger zusätzliche Wachstumsimpulse brächte.
Meine Einschätzung: Wer heute plant, sollte nicht auf eine Ausweitung vor 2030 setzen. Kommt eine Rentenversicherungspflicht für Selbstständige, entstünde allerdings genau die Beitragspflicht, an die das Gesetz die Aktivrente knüpft. Das wäre der naheliegende Hebel. Weitere Themen zu Vorsorge und Geld sammle ich unter Krypto und Finanzen.
Häufige Fragen
Muss ich die Aktivrente beantragen?
Nein. Der Arbeitgeber berücksichtigt den Freibetrag beim Lohnsteuerabzug. Hat er es versäumt, kann er korrigieren, sonst holt man den Betrag mit der Einkommensteuererklärung nach.
Gilt die Aktivrente auch, wenn ich noch keine Rente beziehe?
Ja. Voraussetzung ist nur die erreichte Regelaltersgrenze und eine Beschäftigung, für die der Arbeitgeber Rentenbeiträge zahlt. Wer die Rente aufschiebt und versicherungspflichtig weiterarbeitet, bekommt laut Deutscher Rentenversicherung je Monat 0,5 Prozent Zuschlag auf die spätere Rente.
Bekommen Minijobber die Aktivrente?
Nein. Minijobs sind ausdrücklich ausgeschlossen, weil dort pauschale Beiträge und eine Pauschsteuer von 2 Prozent gelten. Jobs im Übergangsbereich über 603 Euro sind begünstigt.
Erhöht die Aktivrente die Steuer auf meine Rente?
Nein. Die Aktivrente unterliegt nicht dem Progressionsvorbehalt. Die Rente wird so versteuert, als gäbe es den steuerfreien Lohn nicht.
Kann ich die Aktivrente bei zwei Arbeitgebern nutzen?
Beim Lohnsteuerabzug nur bei einem. Bleibt dort etwas vom Monatsbetrag übrig, lässt sich der Rest für den zweiten Job über die Steuererklärung holen.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. Oktober 2026. Die Rechnung vereinfacht: Sie nimmt den durchschnittlichen Zusatzbeitrag der Krankenkassen von 2,9 Prozent an, rechnet ohne Kirchensteuer, ohne weitere Einkünfte und ohne Zusammenveranlagung. Bei Verheirateten, privat Versicherten oder anderem Rentenbeginn weicht das Ergebnis ab. Ob ein Gesellschafter-Geschäftsführer sozialversicherungspflichtig beschäftigt ist, klärt verbindlich nur ein Statusfeststellungsverfahren der Deutschen Rentenversicherung.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.