Wer einen falschen Steuerbescheid bekommt, hat einen Monat Zeit für den Einspruch. Die Frist beginnt mit der Bekanntgabe, und die gilt seit 2025 erst am vierten Tag nach der Aufgabe zur Post. Wer die Frist verpasst, braucht eine eigene Korrekturvorschrift wie § 129 oder § 173 AO. Dass sich das Nachsehen lohnt, zeigt die Statistik des Bundesfinanzministeriums: 2025 endeten 2,81 Millionen Einsprüche mit einer Abhilfe, 63 Prozent aller erledigten Fälle.
Stand: 27. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Wie entsteht ein falscher Steuerbescheid?
Viele Steuerbescheide entstehen heute ohne menschliche Prüfung, und darin liegt die erste Fehlerquelle. Nach § 155 Abs. 4 AO dürfen Finanzämter Steuern „ausschließlich automationsgestützt“ festsetzen, ändern und aufheben, „soweit kein Anlass dazu besteht, den Einzelfall durch Amtsträger zu bearbeiten“. Ob ein Mensch hinsieht, entscheidet ein Risikomanagementsystem nach § 88 Abs. 5 AO. Es steuert auffällige Fälle aus und zieht Stichproben. Nach welchen Regeln es filtert, bleibt geheim: Einzelheiten „dürfen nicht veröffentlicht werden“, soweit das die gleichmäßige Besteuerung gefährden könnte.
Genau hier liegt für mich der Kern des Problems: Software ersetzt die Prüfung durch Menschen, und die Prüfung bleibt beim Steuerpflichtigen hängen. Meine Frau und ich haben mehrfach Bescheide mit einer falsch berechneten Progression oder mit doppelt erfassten Beträgen bekommen. Das ist kein Einzelfall, sondern Alltag: Man muss grundsätzlich erst widersprechen und prüfen lassen, und jede Prüfung kostet Steuerberater oder Fachanwalt. Warum ich deshalb eine Reform der Finanzverwaltung fordere, habe ich im Beitrag Unternehmer und Politik aufgeschrieben. Warum solche Erfahrungen das Vertrauen in den Staat insgesamt beschädigen, beschreibe ich in Unzufriedenheit mit der Politik. Ein Mittel liegt immerhin in Eurer Hand: Das Feld für ergänzende Angaben nach § 150 Abs. 7 AO. Was dort steht, ist nach § 155 Abs. 4 AO ausdrücklich Anlass für eine Bearbeitung durch einen Amtsträger.
Doppelt erfasste Beträge: wenn elektronische Daten und Nachbuchungen zusammenlaufen
Viele Zahlen erreichen das Finanzamt, bevor der Steuerpflichtige seine Erklärung abgibt. Arbeitgeber, Rentenversicherung, Krankenkassen und Elterngeldstellen melden sie elektronisch nach den Regeln des § 93c AO, bis Ende Februar des Folgejahres. Diese Daten gelten nach § 150 Abs. 7 Satz 2 AO als Angaben des Steuerpflichtigen, solange er nichts Abweichendes einträgt. Wird derselbe Betrag noch einmal eingetragen oder eine korrigierte Zahl neben statt anstelle der alten übernommen, steht er zweimal im Bescheid.
Bei uns war es eine Nachbuchung des Steuerberaters, die zusätzlich statt ersetzend übernommen wurde. Für die Korrektur gibt es zwei Wege außerhalb der Einspruchsfrist. Wurden elektronisch übermittelte Daten „nicht oder nicht zutreffend berücksichtigt“, ist der Bescheid nach § 175b Abs. 1 AO zu ändern. Wie weit die Vorschrift reicht, zeigt ein Urteil des Bundesfinanzhofs vom 27. November 2024 (X R 25/22): Die Änderung ist auch zulässig, wenn die Daten erst nach dem Bescheid eingingen. Hat das Finanzamt beim Übernehmen schlicht falsch eingebucht, greift § 129 AO.
Progressionsvorbehalt falsch berechnet: Rechenbeispiel mit dem Tarif 2026
Tückisch sind Fehler beim Progressionsvorbehalt, weil sie kaum auffallen. Elterngeld, Krankengeld oder Arbeitslosengeld sind steuerfrei, erhöhen aber nach § 32b EStG den Steuersatz auf das übrige Einkommen. Wird eine solche Leistung doppelt erfasst, steigt der Satz auf das gesamte zu versteuernde Einkommen, obwohl kein zusätzlicher Euro steuerpflichtig ist.
Die Tabelle rechnet ein zusammen veranlagtes Ehepaar mit einem zu versteuernden Einkommen von 100.000 Euro und 14.000 Euro Elterngeld, Veranlagungsjahr 2026. Annahmen: Beide haben Arbeitslohn, der Arbeitnehmer-Pauschbetrag ist dort schon verbraucht, ohne Solidaritätszuschlag und Kirchensteuer. Tarif nach § 32a Abs. 1 und 5 EStG in der Fassung ab 2026, Grundfreibetrag 12.348 Euro.
| Posten | Ohne Elterngeld | Richtig: 14.000 € Elterngeld | Falsch: doppelt erfasst |
|---|---|---|---|
| Zu versteuerndes Einkommen | 100.000 € | 100.000 € | 100.000 € |
| Einkommen für die Satzberechnung | 100.000 € | 114.000 € | 128.000 € |
| Tarifsteuer darauf (Splitting) | 21.096 € | 26.182 € | 31.608 € |
| Besonderer Steuersatz | 21,10 % | 22,97 % | 24,69 % |
| Einkommensteuer auf 100.000 € | 21.096 € | 22.966 € | 24.693 € |
Das doppelt erfasste Elterngeld kostet in diesem Fall 1.727 Euro, obwohl das Elterngeld selbst steuerfrei bleibt. Im Bescheid fällt so ein Fehler kaum auf, denn die Steuer steigt, ohne dass sich das zu versteuernde Einkommen ändert. Mein Rat: Vergleicht bei jedem Bescheid mit Lohnersatzleistungen die Summe mit den Bescheinigungen der Elterngeldstelle oder Krankenkasse.
Schätzungsbescheid nach § 162 AO: wenn die Erklärung fehlt
Kann das Finanzamt die Besteuerungsgrundlagen nicht ermitteln, „hat sie sie zu schätzen“, so § 162 Abs. 1 AO. Ein typischer Anlass ist eine fehlende Steuererklärung. Eine Schätzung ist keine Strafe. Sie beruht aber nur auf dem, was das Finanzamt weiß: Betriebsausgaben, Werbungskosten oder Verluste, die es nicht kennt, fehlen darin.
Gegen einen Schätzungsbescheid hilft am schnellsten, die Erklärung innerhalb der Einspruchsfrist mit dem Einspruch nachzureichen. Steht der Bescheid unter dem Vorbehalt der Nachprüfung nach § 164 AO, was oben im Bescheid vermerkt ist, lässt er sich auch nach Ablauf der Monatsfrist ändern, solange der Vorbehalt wirkt. Ohne Vorbehalt bleibt nach Fristablauf meist nur § 173 Abs. 1 Nr. 2 AO, und der hilft nur ohne grobes Verschulden. Wer die Erklärung gar nicht abgegeben hat, wird sich darauf kaum berufen können. Belege gehören deshalb aufbewahrt, bis der Bescheid wirklich endgültig ist; welche Fristen dafür gelten, steht im Beitrag über Aufbewahrungsfristen.
Einspruchsfrist: ein Monat ab Bekanntgabe, und wann der Bescheid als bekannt gegeben gilt
Der Einspruch ist nach § 355 Abs. 1 AO „innerhalb eines Monats nach Bekanntgabe des Verwaltungsakts einzulegen“. Ein Bescheid per Post gilt nach § 122 Abs. 2 Nr. 1 AO „am vierten Tage nach der Aufgabe zur Post“ als bekannt gegeben. Für Bescheide, die bis Ende 2024 zur Post gingen, waren es drei Tage (Art. 97 § 1 Abs. 15 EGAO). Für den elektronischen Abruf über ELSTER gilt nach § 122a Abs. 4 AO ebenfalls der vierte Tag nach der Bereitstellung.
Ein Beispiel: Wird ein Bescheid am Freitag, 4. Dezember 2026, zur Post gegeben, gilt er am Dienstag, 8. Dezember, als bekannt gegeben. Die Einspruchsfrist endet am Freitag, 8. Januar 2027. Fällt das Fristende auf ein Wochenende oder einen Feiertag, verschiebt es sich nach § 108 Abs. 3 AO auf den nächsten Werktag. Wichtig für 2027: Wer seine Erklärung selbst über ELSTER abgibt, bekommt den Bescheid nach § 122a Abs. 1 AO dann in der Regel nur noch zum Abruf bereitgestellt, nicht mehr per Brief. Wer Briefe will, muss das nach § 122a Abs. 2 AO beantragen.
Der Einspruch muss nach § 357 Abs. 1 AO nur schriftlich oder elektronisch eingehen, eine „unrichtige Bezeichnung“ schadet nicht. Die Begründung darf nachkommen, § 357 Abs. 3 AO verlangt sie nur als Soll. Eines tut der Einspruch aber nicht: Er stoppt die Zahlung nicht. Dafür braucht es die Aussetzung der Vollziehung, die ich im vorigen Teil dieser Serie erklärt habe. Läuft bei Euch eine Frist, lasst sie nicht auf einen Artikel hin verstreichen, sondern fragt Steuerberater oder Fachanwalt für Steuerrecht.
Einspruch, schlichte Änderung, § 129 oder § 173: welcher Weg zum richtigen Bescheid führt
Welche Vorschrift passt, hängt an der Art des Fehlers. Nach Ablauf der Einspruchsfrist entscheidet sie allein, ob sich noch etwas ändert.
| Fehlerart | Korrekturnorm | Frist | Wer muss handeln |
|---|---|---|---|
| Rechtsfehler, falsche Würdigung, falsch angewandter Progressionsvorbehalt | Einspruch, § 347 AO | ein Monat ab Bekanntgabe (§ 355 AO) | Steuerpflichtiger |
| Eindeutiger Einzelpunkt, Finanzamt soll ohne Verfahren korrigieren | Schlichte Änderung, § 172 Abs. 1 Nr. 2 a AO | Antrag vor Ablauf der Einspruchsfrist | Steuerpflichtiger |
| Tipp-, Rechen- oder Übernahmefehler des Finanzamts, etwa doppelt eingebucht | Offenbare Unrichtigkeit, § 129 AO | bis zum Ende der Festsetzungsfrist (§ 169 Abs. 1 AO) | Finanzamt, bei berechtigtem Interesse Pflicht |
| Elektronisch gemeldete Daten falsch oder doppelt berücksichtigt | § 175b Abs. 1 AO | bis zum Ende der Festsetzungsfrist | Finanzamt von Amts wegen |
| Eigener Schreib- oder Rechenfehler in der Erklärung | § 173a AO | bis zum Ende der Festsetzungsfrist | Steuerpflichtiger beantragt |
| Neue Tatsachen oder Belege, die die Steuer senken | § 173 Abs. 1 Nr. 2 AO | bis zum Ende der Festsetzungsfrist, nur ohne grobes Verschulden | Steuerpflichtiger |
Die Festsetzungsfrist beträgt nach § 169 Abs. 2 AO für die meisten Steuern vier Jahre. Ob ein Fehler „offenbar“ im Sinne des § 129 AO ist, prüft der Bundesfinanzhof streng. In einem Urteil vom 22. Oktober 2024 (VIII R 33/21) nennt er mechanische Versehen wie Eingabe- oder Übertragungsfehler. Fehler bei der Auslegung einer Rechtsnorm und eine unrichtige Würdigung des Sachverhalts schließen § 129 AO aus, schon die ernsthafte Möglichkeit eines solchen Fehlers genügt. Im entschiedenen Fall hob der Bundesfinanzhof das Urteil gegen die klagende GmbH trotzdem auf: Dass für den richtigen Wert noch weitere Ermittlungen nötig waren, schließt eine offenbare Unrichtigkeit nicht aus. Verlassen würde ich mich auf § 129 nie, solange die Einspruchsfrist noch läuft.
Der Einspruch hat einen Haken: Hier muss das Finanzamt die Sache nach § 367 Abs. 2 AO „in vollem Umfang erneut“ prüfen und darf den Bescheid auch verschlechtern. Das nennt sich Verböserung, und das Finanzamt muss vorher darauf hinweisen. Wer so einen Hinweis bekommt, kann den Einspruch nach § 362 AO bis zur Entscheidung zurücknehmen. Ich habe mehrfach erlebt, dass auf einen gewonnenen Einspruch die nächste Nachfrage, die nächste Prüfung und der nächste Bescheid folgten, und hatte dabei das Gefühl, fortan als Querulant zu gelten. Rechtlich ist das zulässig, solange die Festsetzungsfrist läuft und eine Änderungsvorschrift trägt. Ein Wettkampf sollte es trotzdem nie sein.
Wie oft ein Einspruch gegen einen Steuerbescheid Erfolg hat
Die Finanzämter haben 2025 nach dem Monatsbericht des Bundesfinanzministeriums vom September 2026 4.457.138 Einsprüche erledigt. 2.813.661 davon endeten mit Abhilfe, also 63,1 Prozent. Nur 45.778 Fälle gingen vor Gericht, 1,0 Prozent. Der Anteil der Abhilfen lag damit unter dem Vorjahr (68,0 Prozent), dafür stieg der Anteil der förmlichen Einspruchsentscheidungen von 12,7 auf 16,9 Prozent.
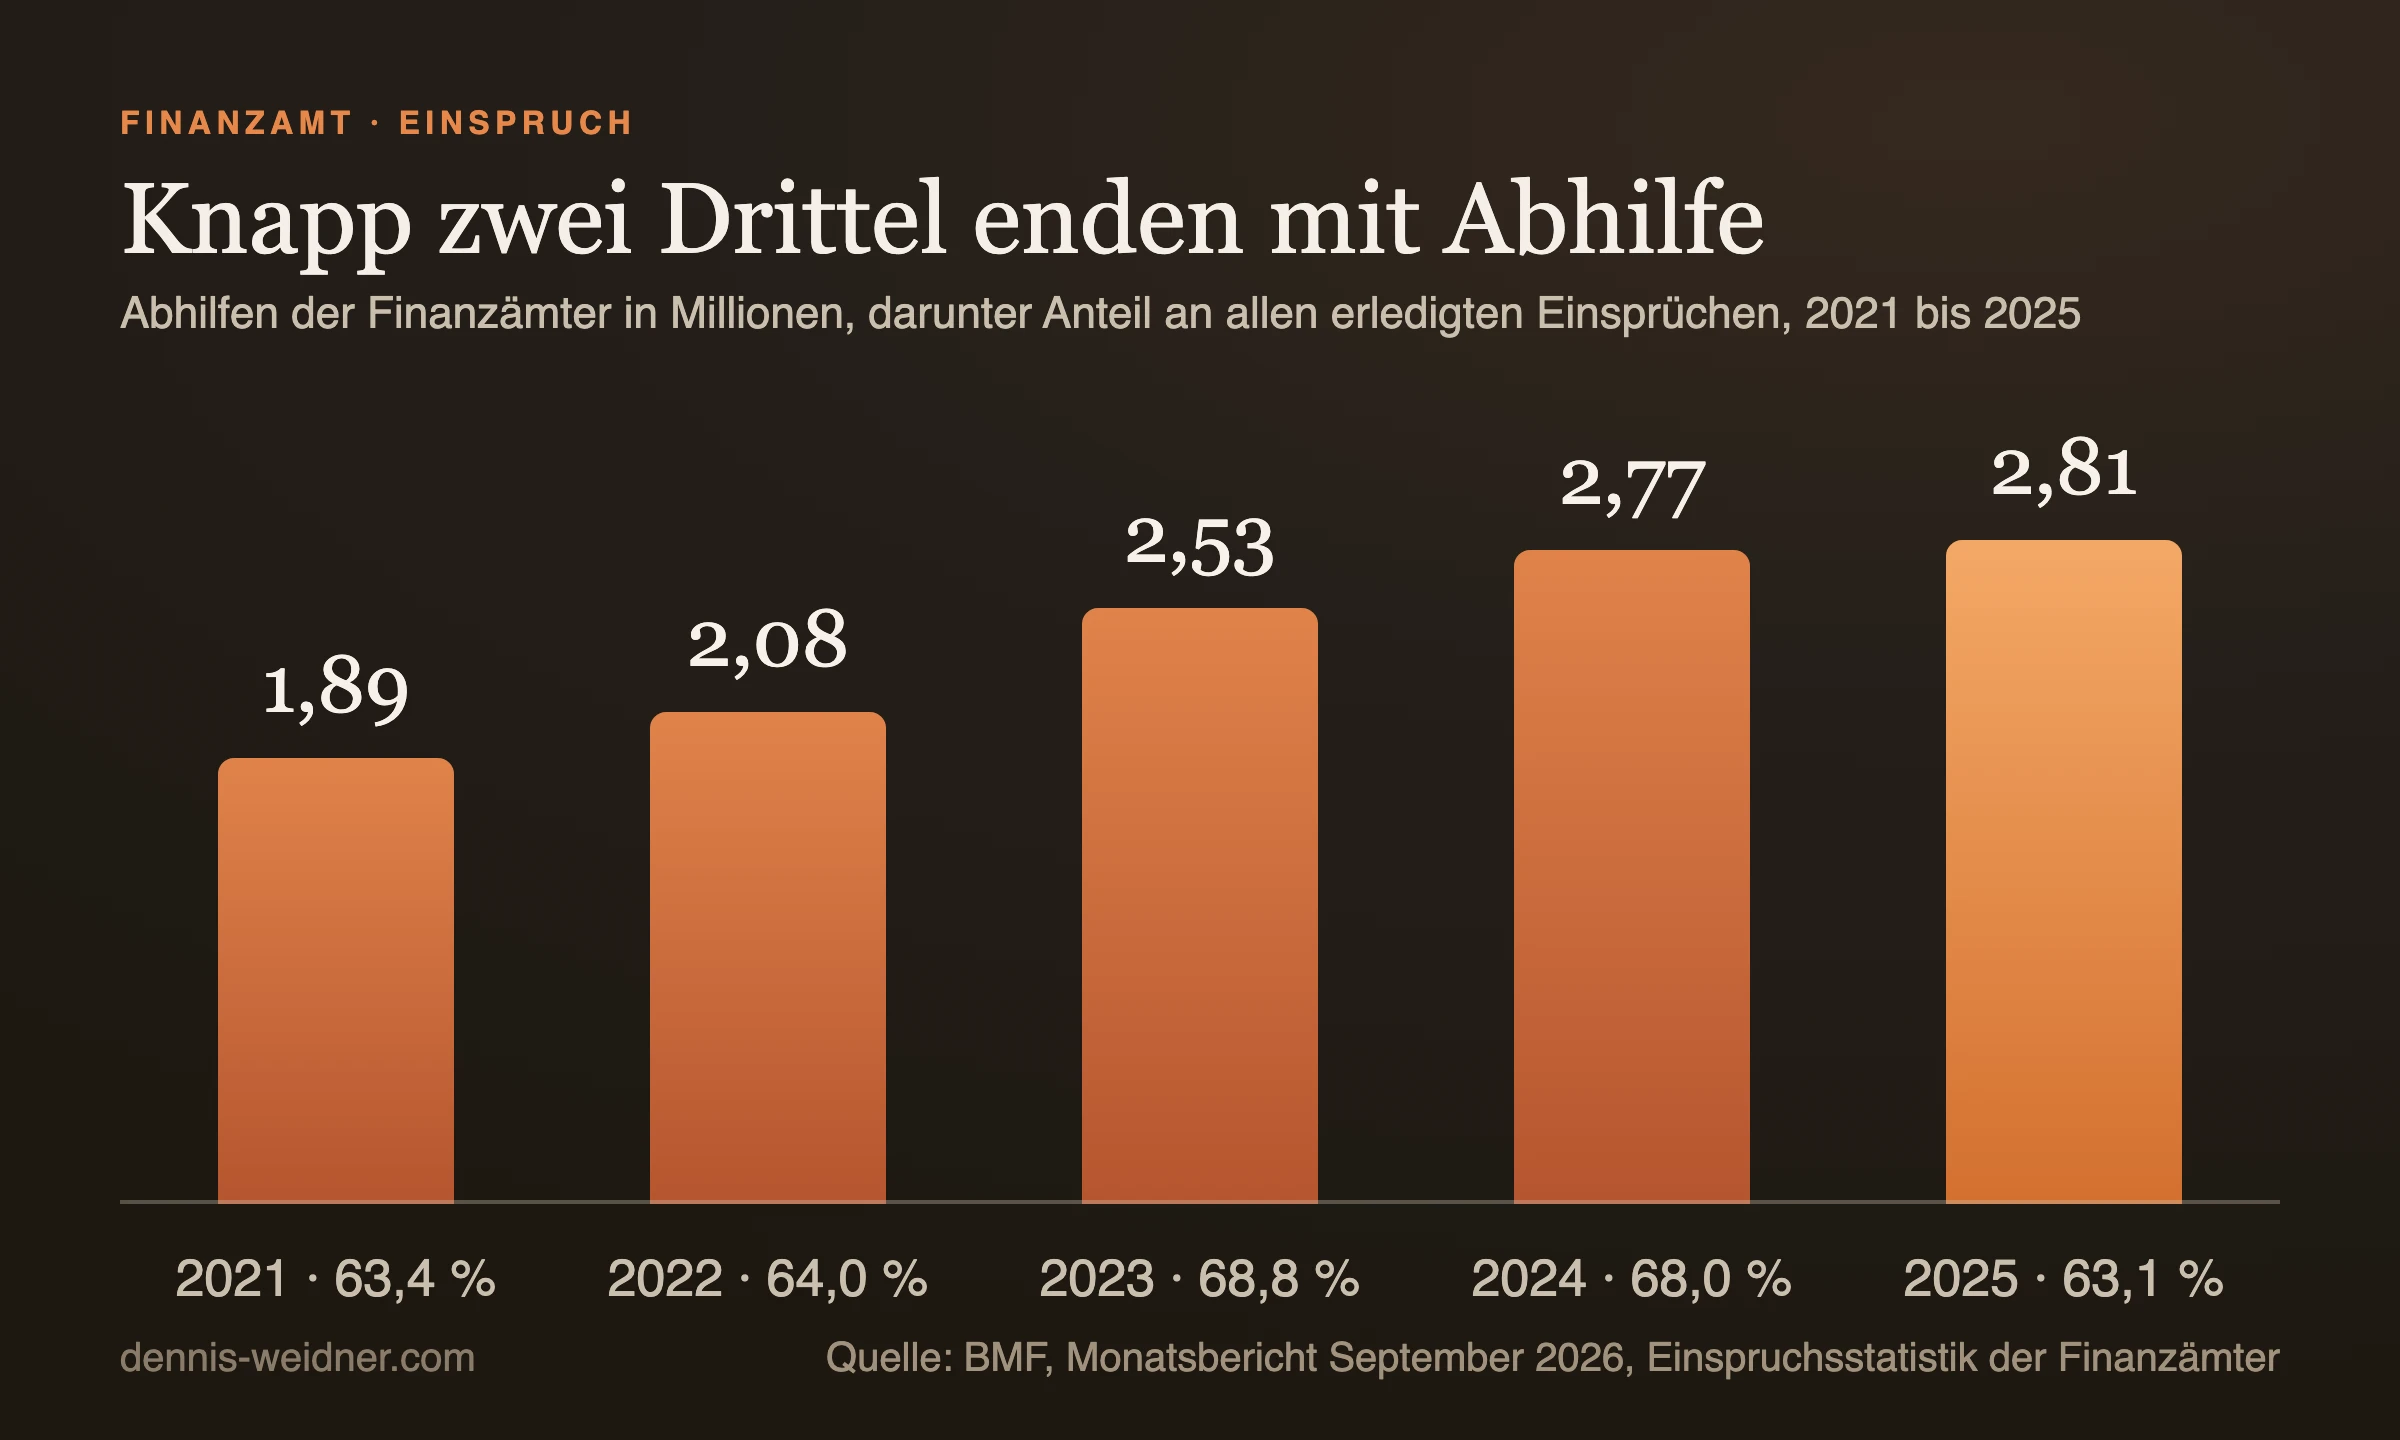
Das Ministerium warnt selbst davor, aus einer Abhilfe automatisch auf einen fehlerhaften Bescheid zu schließen, weil viele Abhilfen auf nachgereichten Erklärungen beruhen. Das stimmt. Umgekehrt gilt aber auch: Knapp zwei von drei erledigten Einsprüchen enden mit einer Abhilfe, Jahr für Jahr. Wer einen Bescheid nicht prüft, verschenkt im Zweifel Geld. Und hier liegt die Schieflage: Wer zu spät abgibt, zahlt Zuschläge. Wer einen falschen Bescheid korrigieren lässt, bekommt Recht, aber keinen Ersatz für Zeit und Beraterkosten. Das halte ich für nicht hinnehmbar. Wie man die Arbeit eines Finanzamts überprüfen lässt, steht im ersten Teil der Serie über die Kontrolle der Finanzämter. Weitere Steuer- und Finanzthemen sammle ich unter Krypto und Finanzen.
Häufige Fragen
Wie lange habe ich Zeit, Einspruch gegen den Steuerbescheid einzulegen?
Einen Monat ab Bekanntgabe (§ 355 Abs. 1 AO). Ein Bescheid per Post gilt seit 2025 am vierten Tag nach der Aufgabe zur Post als bekannt gegeben, ein Bescheid zum Abruf in ELSTER am vierten Tag nach der Bereitstellung. Fällt das Fristende auf ein Wochenende oder einen Feiertag, endet sie am nächsten Werktag.
Kann ich einen Steuerbescheid nach Ablauf der Einspruchsfrist noch ändern lassen?
Nur mit einer eigenen Vorschrift: § 129 AO bei offenbaren Fehlern des Finanzamts, § 173a AO bei eigenen Schreib- oder Rechenfehlern, § 173 AO bei neuen Tatsachen, § 175b AO bei falsch berücksichtigten elektronischen Daten. Unter Vorbehalt der Nachprüfung genügt ein Antrag nach § 164 Abs. 2 AO.
Kann das Finanzamt im Einspruchsverfahren mehr Steuern verlangen?
Ja. Nach § 367 Abs. 2 AO prüft es den ganzen Fall neu und darf verbösern, muss aber vorher darauf hinweisen. Den Einspruch kann man dann bis zur Entscheidung zurücknehmen (§ 362 AO).
Was tun gegen einen Schätzungsbescheid vom Finanzamt?
Innerhalb eines Monats Einspruch einlegen und die fehlende Erklärung mitschicken. Unter Vorbehalt der Nachprüfung wirkt die Erklärung auch später noch.
Stoppt ein Einspruch die Zahlung der Steuer?
Nein. Die festgesetzte Steuer bleibt fällig. Wer bis zur Entscheidung nicht zahlen will, muss zusätzlich die Aussetzung der Vollziehung nach § 361 AO beantragen.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 27. September 2026 und vereinfacht: Das Rechenbeispiel lässt Solidaritätszuschlag und Kirchensteuer außen vor, und die Tabelle der Korrekturvorschriften ist nicht abschließend. Wenn bei Euch eine Frist läuft, lasst sie nicht auf einen Artikel hin verstreichen, sondern fragt einen Steuerberater oder Fachanwalt für Steuerrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.