Ein Einspruch gegen einen Steuerbescheid hält die Zahlung nicht auf: Das Finanzamt darf trotzdem vollstrecken, Konten abfragen und pfänden. Schutz bietet nur die Aussetzung der Vollziehung, die man zuerst beim Finanzamt nach § 361 AO und nach einer Ablehnung beim Finanzgericht nach § 69 FGO beantragt. Die Finanzgerichte brauchten dafür 2024 im Schnitt gut vier Monate bis zur Sachentscheidung, und wer am Ende verliert, zahlt 0,5 Prozent Zinsen je Monat.
Stand: 25. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Warum der Einspruch allein die Vollziehung nicht hemmt
Durch Einlegung des Einspruchs wird die Vollziehung des Bescheids nicht gehemmt, so steht es in § 361 Abs. 1 AO. Die Steuer bleibt fällig. Wer nicht zahlt, schuldet Säumniszuschläge von 1 Prozent je angefangenem Monat, und die Vollstreckungsstelle darf tätig werden, denn vollstreckbar ist alles, dessen Vollziehung nicht ausgesetzt ist (§ 251 Abs. 1 AO).
Das ist der Punkt, den ich im Beitrag Unternehmer und Politik kritisiert habe: Befreundete Unternehmer haben erlebt, dass das Finanzamt Konten abfragt und pfändet, während der Streit über den Bescheid noch läuft. Erst wird kassiert, dann geprüft. Wer das verhindern will, braucht neben dem Einspruch einen zweiten Antrag.
Aussetzung der Vollziehung beim Finanzamt beantragen: ernstliche Zweifel oder unbillige Härte
Das Finanzamt soll aussetzen, wenn ernstliche Zweifel an der Rechtmäßigkeit des Bescheids bestehen oder die Vollziehung eine unbillige Härte wäre (§ 361 Abs. 2 Satz 2 AO). Voraussetzung ist ein laufender Einspruch, ein bloßer Änderungsantrag reicht nicht.
Der Maßstab ist niedriger, als viele denken. Ernstliche Zweifel bestehen nach ständiger Rechtsprechung des Bundesfinanzhofs, wenn bei summarischer Prüfung gewichtige Gründe gegen den Bescheid zutage treten, die Unsicherheit in der Beurteilung bewirken. Überwiegen müssen sie nicht, der Erfolg muss nicht wahrscheinlicher sein als der Misserfolg. So steht es auch im Anwendungserlass des Bundesfinanzministeriums zu § 361 AO, der die Finanzämter bindet. Weicht das Finanzamt von einer günstigen BFH-Rechtsprechung ab oder urteilen die Finanzgerichte uneinheitlich, ohne dass der BFH entschieden hat, sind die Zweifel nach dem Erlass im Allgemeinen zu bejahen.
Die unbillige Härte ist die schwächere Säule: Sie verlangt Nachteile über die Zahlung hinaus, etwa eine Existenzgefährdung, die man im Einzelnen glaubhaft machen muss.
Zwei Punkte entscheiden über viel Geld. Wer den Antrag vor Fälligkeit stellt und begründet, bekommt die Aussetzung im Regelfall ab dem Fälligkeitstag, Säumniszuschläge entstehen dann nicht. Und solange der Antrag offen ist, sollen nach dem Erlass Vollstreckungsmaßnahmen unterbleiben, außer er ist aussichtslos oder soll erkennbar nur verzögern.
Sicherheitsleistung: wann das Finanzamt eine Bürgschaft verlangen darf
Das Finanzamt kann die Aussetzung von einer Sicherheit abhängig machen (§ 361 Abs. 2 Satz 5 AO), etwa hinterlegtem Geld oder der Bürgschaft eines tauglichen Steuerbürgen (§ 241 AO). Nach dem Anwendungserlass ist sie geboten, wenn die wirtschaftliche Lage die Forderung gefährdet erscheinen lässt, und unzumutbar, wenn die Aufhebung des Bescheids sehr wahrscheinlich ist. Wer trotz zumutbarer Anstrengung keine Sicherheit stellen kann, dem darf sie bei ernstlichen Zweifeln nicht abverlangt werden. Eine Aussetzung nur gegen Sicherheit gilt als teilweise Ablehnung und öffnet den Weg zum Gericht.
Aussetzung der Vollziehung abgelehnt: der Antrag beim Finanzgericht nach § 69 FGO
Lehnt das Finanzamt ab, lässt sich das Finanzgericht nur über einen Antrag nach § 69 Abs. 3 FGO anrufen (§ 361 Abs. 5 AO). Der Antrag ist schon vor Erhebung der Klage möglich, also während der Einspruch noch läuft.
Die Hürde steht in § 69 Abs. 4 FGO: Zulässig ist der Antrag nur nach einer ganzen oder teilweisen Ablehnung durch das Finanzamt, es sei denn, das Amt hat ohne zureichenden Grund in angemessener Frist nicht entschieden oder eine Vollstreckung droht. Eine Zahlungsaufforderung genügt dafür nicht, der BFH verlangt, dass die Vollstreckung begonnen hat oder unmittelbar bevorsteht (Beschluss vom 6. März 2013, X S 28/12). Die Voraussetzung muss beim Eingang des Antrags vorliegen, nachholen lässt sie sich nicht.
| Punkt | Antrag beim Finanzamt | Antrag beim Finanzgericht |
|---|---|---|
| Grundlage | § 361 Abs. 2 AO | § 69 Abs. 3 FGO |
| Voraussetzung | laufender Einspruch, ernstliche Zweifel oder unbillige Härte | dieselben, dazu Ablehnung durch das Finanzamt, Untätigkeit ohne Grund oder drohende Vollstreckung (§ 69 Abs. 4 FGO) |
| Frist | keine eigene, solange der Einspruch läuft; der Einspruch selbst binnen eines Monats (§ 355 AO) | keine eigene; die Zugangsvoraussetzung muss beim Eingang erfüllt sein |
| Wer entscheidet | dasselbe Finanzamt, das den Bescheid erlassen hat | Senat, Berichterstatter oder Einzelrichter, meist ohne mündliche Verhandlung |
| Kosten | keine Gebühr | 2,0 Gerichtsgebühren aus 10 % des streitigen Betrags; bei 38.460 € sind das 296 €, dazu Beraterkosten |
| Wirkung | Aussetzung, oft ab Fälligkeit, befristet bis einen Monat nach der Einspruchsentscheidung, mit Widerrufsvorbehalt | Beschluss; Beschwerde zum BFH nur, wenn das Gericht sie zulässt (§ 128 Abs. 3 FGO) |
Wie oft Antragsteller an Hürden scheitern, zeigt die Statistik. 2024 ergingen an den Finanzgerichten 2.059 Beschlüsse im vorläufigen Rechtsschutz. 214 gaben dem Antrag statt, 260 teilweise, 876 wiesen ihn als unbegründet ab und 709 als unzulässig. Gut jeder dritte Beschluss endete also, ohne dass das Gericht die Sache geprüft hat. Wer zum Gericht geht, sollte die Ablehnung durch das Finanzamt oder den Beginn der Vollstreckung belegen können.
Wie lange dauert die Aussetzung der Vollziehung beim Finanzgericht?
Meist einige Monate. Nach dem Statistischen Bericht Finanzgerichte 2024 des Statistischen Bundesamts dauerten die 1.350 Verfahren, in denen das Gericht in der Sache entschied, im Schnitt 4,1 Monate. 53 Prozent waren nach drei Monaten erledigt, 80 Prozent nach sechs. Gut 5 Prozent dauerten länger als ein Jahr. Zwischen den Ländern liegen Welten: In Rheinland-Pfalz lag der Schnitt bei 7,4 Monaten, in Nordrhein-Westfalen bei 2,7.
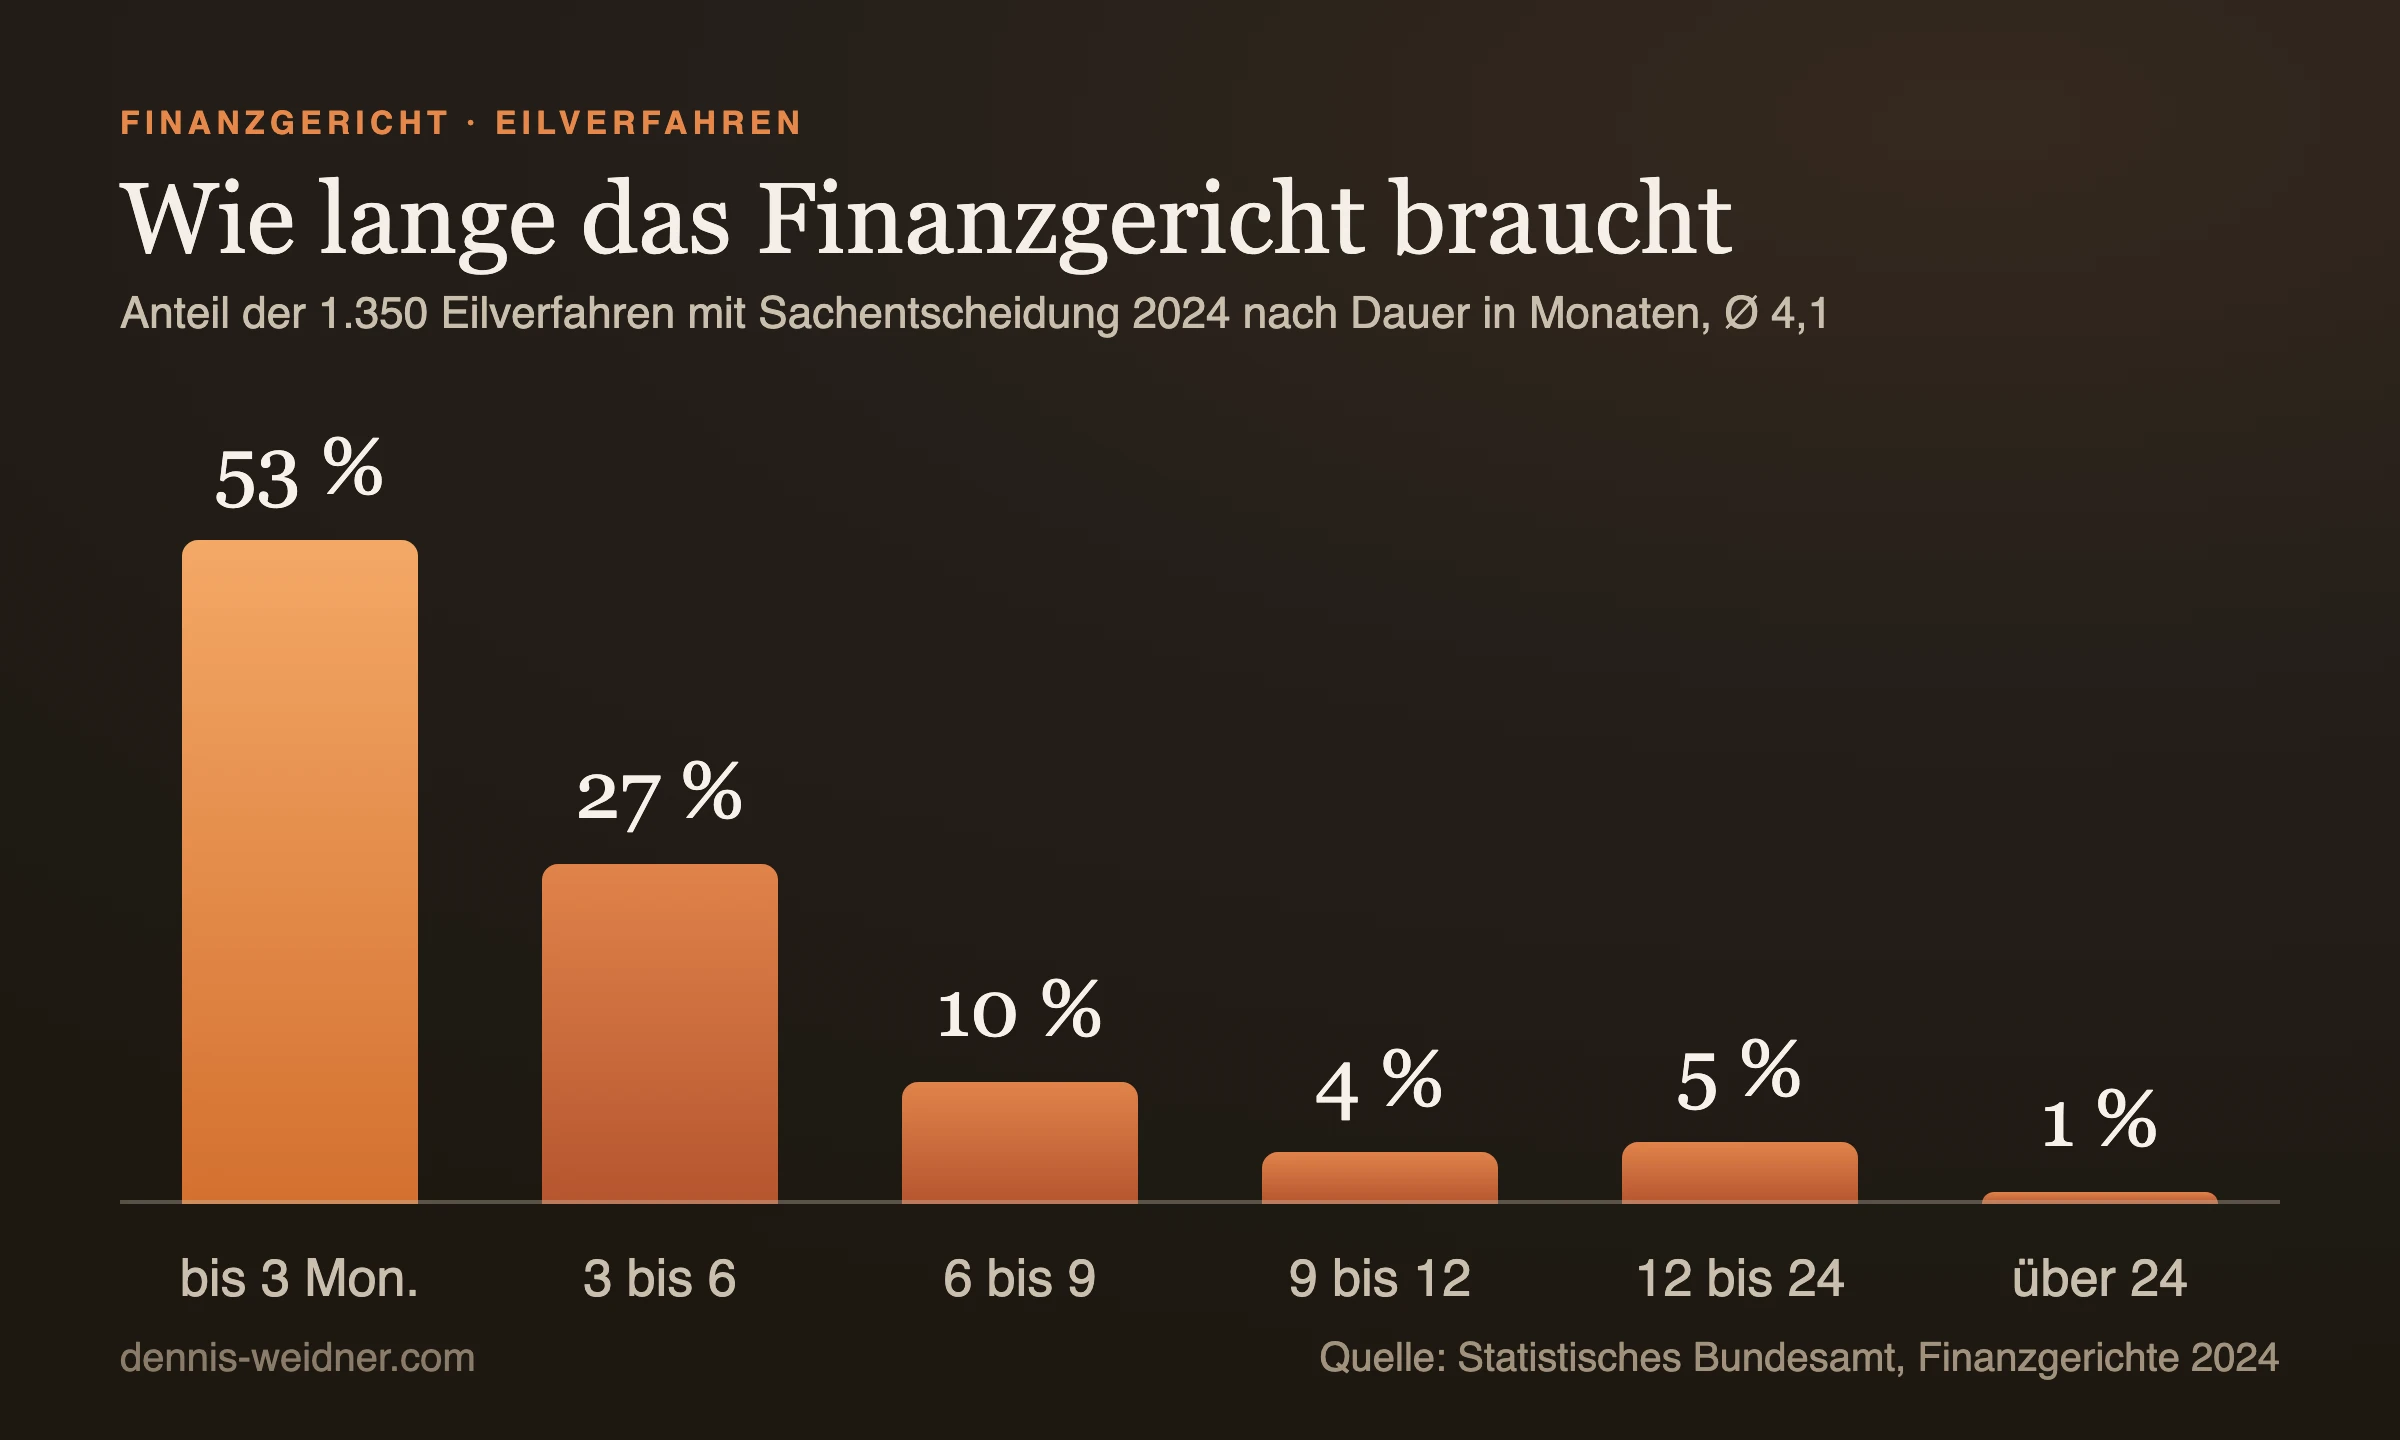
Vier Monate sind für Eilrechtsschutz lang: Ein Unternehmen mit gepfändetem Konto zahlt in dieser Zeit weder Löhne noch Lieferanten. Die Zahl der Anträge sinkt dabei seit Jahren: 2007 erledigten die Finanzgerichte noch 8.144 Anträge nach § 69 Abs. 3 FGO, 2024 waren es 3.679.
Was während der laufenden Vollstreckung passiert: Kontenabruf, Pfändung, Aufschub
Ohne Aussetzung darf das Finanzamt über das Bundeszentralamt für Steuern abrufen, bei welchen Banken jemand Konten führt, soweit das zur Erhebung der Steuer erforderlich ist (§ 93 Abs. 7 Nr. 4 AO). Den Kontostand sieht es dabei nicht, benachrichtigt wird nach dem Abruf (§ 93 Abs. 9 AO).
Dann folgt die Pfändungsverfügung. Sie wird mit Zustellung an die Bank wirksam und erfasst auch die Guthaben der Folgetage (§ 309 AO mit § 833a ZPO). Wie alltäglich das ist, steht im Regierungsentwurf zum Jahressteuergesetz 2026: Die Finanzämter pfänden danach durchschnittlich rund 1,5 Millionen Konten im Jahr. Der Entwurf vom 14. August 2026 sieht zusätzlich eine elektronische Kontopfändung vor (§ 309a AO neu).
Zwei Hebel bleiben auch ohne Aussetzung. Ist die Vollstreckung im Einzelfall unbillig, kann die Vollstreckungsstelle sie nach § 258 AO einstweilen einstellen oder beschränken. Und nach § 222 AO kann das Finanzamt bei erheblicher Härte stunden, in der Regel gegen Sicherheit und mit 0,5 Prozent Zinsen je Monat.
Auch ein Haftungsbescheid lässt sich aussetzen (§ 237 Abs. 6 AO). Wann Geschäftsführer überhaupt haften, steht im Beitrag zur Geschäftsführerhaftung in der GmbH.
Aussetzungszinsen nach § 237 AO: was die Aussetzung der Vollziehung kostet, wenn man verliert
Bleibt der Einspruch oder die Klage endgültig erfolglos, wird der ausgesetzte Betrag verzinst (§ 237 Abs. 1 AO), mit 0,5 Prozent für jeden vollen Monat (§ 238 Abs. 1 AO). Der niedrigere Satz von 0,15 Prozent gilt nur für Nachzahlungszinsen nach § 233a AO. Der Regierungsentwurf zum Jahressteuergesetz 2026 hebt diesen ab 2027 auf 0,3 Prozent an, den Satz für Aussetzungszinsen lässt er unverändert. Der Betrag wird auf volle 50 Euro abgerundet.
Das Beispiel: Streitig sind 38.460 Euro Einkommensteuer (Solidaritätszuschlag außen vor). Bescheid am 2. März 2026, fällig am 2. April, Einspruch mit begründetem Aussetzungsantrag am 16. März. Das Finanzamt setzt ab Fälligkeit aus, die Einspruchsentscheidung kommt am 14. Dezember, die Aussetzung endet einen Monat später am 14. Januar 2027. Das sind neun volle Zinsmonate.
| Ausgang | Rechnung | Kosten |
|---|---|---|
| Einspruch hat vollen Erfolg | keine Zinsen, § 237 greift nur bei Misserfolg | 0 € |
| Einspruch scheitert zur Hälfte | 19.230 € abgerundet 19.200 € × 0,5 % × 9 | 864 € |
| Einspruch scheitert ganz | 38.450 € × 0,5 % × 9 = 1.730,25 € | 1.730 € |
| Auch die Klage scheitert, Aussetzung insgesamt 30 volle Monate | 38.450 € × 0,5 % × 30 = 5.767,50 € | 5.767 € |
| Zum Vergleich: keine Aussetzung, nicht gezahlt bis 14. Januar 2027 | Säumniszuschlag 38.450 € × 1 % × 10 angefangene Monate | 3.845 €, dazu Vollstreckung |
Sechs Prozent im Jahr sind für eine Stundung auf eigenes Risiko viel. Der BFH hält den Satz für die Zeit ab 2019 für verfassungswidrig und hat das Bundesverfassungsgericht angerufen (Vorlagebeschluss VIII R 9/23 vom 8. Mai 2024). Bis Karlsruhe entscheidet, gewährt der BFH auf Antrag Aussetzung der Zinsen in Höhe der Spanne zu den Nachzahlungszinsen, also 0,35 Prozent je Monat (Beschluss vom 24. Oktober 2024, VI B 35/24 (AdV)). Im Beispiel wären das rund 1.211 Euro, sofort zu zahlen blieben rund 519 Euro. Gegen einen Zinsbescheid würde ich deshalb Einspruch einlegen und die Aussetzung beantragen.
Meine Einschätzung: Die Aussetzung ist das wichtigste Werkzeug im Steuerstreit. Wenn Ihr einen Bescheid anfechtet, stellt den Antrag gleich mit dem Einspruch, vor Fälligkeit und mit Begründung. Dass über den ersten Antrag dieselbe Behörde entscheidet, die den Bescheid erlassen hat, halte ich trotzdem für nicht hinnehmbar. Lehnt sie ab, weil sie die Sache eben so sieht, bleibt nur das Finanzgericht, und bis dort entschieden ist, kann eine Firma längst handlungsunfähig sein. Gewinnt sie später, war das Konto trotzdem leer, und Partner sind womöglich weg. Die Gewaltenteilung greift hier zu spät. Wer die Behörde kontrolliert, habe ich im ersten Teil dieser Serie über die Kontrolle der Finanzämter beschrieben. Mehr zu Steuern und Kapital für Gründer steht im Bereich Krypto und Finanzen.
Häufige Fragen
Muss ich trotz Einspruch zahlen?
Ja, solange keine Aussetzung der Vollziehung gewährt ist. Der Einspruch hemmt die Vollziehung nicht (§ 361 Abs. 1 AO). Ohne Aussetzung laufen Säumniszuschläge von 1 Prozent je angefangenem Monat, und das Finanzamt darf vollstrecken.
Wie formuliere ich einen Antrag auf Aussetzung der Vollziehung?
Eine Form schreibt das Gesetz nicht vor, am besten steht der Antrag im selben Schreiben wie der Einspruch. Er nennt den Bescheid, den Betrag, der ausgesetzt werden soll, und die Gründe, warum der Bescheid ernstlich zweifelhaft ist. Gestellt vor Fälligkeit und begründet, wirkt die Aussetzung im Regelfall ab dem Fälligkeitstag.
Darf das Finanzamt pfänden, solange über meinen Aussetzungsantrag nicht entschieden ist?
Es soll nicht. Nach dem Anwendungserlass zur AO unterbleiben Vollstreckungsmaßnahmen, solange der Antrag offen ist, außer er ist aussichtslos, dient erkennbar nur der Verzögerung oder es besteht Gefahr im Verzug. Nach einer Ablehnung wird in der Regel vollstreckt.
Was kostet ein Eilantrag beim Finanzgericht?
Das Gericht erhebt 2,0 Gebühren nach Nr. 6210 des Kostenverzeichnisses zum GKG. Der Streitwert beträgt nach BFH-Rechtsprechung 10 Prozent des Betrags, dessen Aussetzung begehrt wird. Bei 38.460 Euro sind das 296 Euro, bei Rücknahme 111 Euro, dazu kommen die Kosten des Beraters.
Wie hoch sind Aussetzungszinsen 2026?
0,5 Prozent je vollem Monat, also 6 Prozent im Jahr, nur wenn der Rechtsbehelf endgültig erfolglos bleibt. Der BFH hält den Satz für verfassungswidrig; das Bundesverfassungsgericht muss darüber entscheiden.
Hinweis: Dieser Artikel ist keine Steuer- oder Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht: Das Zinsbeispiel lässt Solidaritätszuschlag, Kirchensteuer und Vorauszahlungen weg, die Aussetzung ist bei Steuerbescheiden grundsätzlich auf die Abschlusszahlung begrenzt (§ 361 Abs. 2 Satz 4 AO). Die Einspruchsfrist von einem Monat lässt man nicht auf einen Artikel hin verstreichen, sondern fragt rechtzeitig einen Steuerberater oder Fachanwalt für Steuerrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.