Wer bis zum 31. Dezember 2027 Maschinen, Fahrzeuge oder Betriebsausstattung anschafft, darf sie mit bis zu 30 Prozent im Jahr degressiv abschreiben statt linear. Das bringt zuerst Liquidität, weil Steuer später fällig wird. Weil die Körperschaftsteuer ab 2028 schrittweise sinkt, wird aus der Stundung bei einer GmbH zusätzlich ein echter Vorteil: im Rechenbeispiel unten gut 1.700 Euro je 100.000 Euro Investition.
Stand: 11. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte – Grundlagen, Praxis und alle Artikel an einer Stelle.
Was die degressive AfA ist und was das Investitionssofortprogramm geändert hat
Bei der linearen Abschreibung verteilt ein Unternehmen die Anschaffungskosten gleichmäßig über die Nutzungsdauer. Bei der degressiven Abschreibung wird jedes Jahr ein fester Prozentsatz vom Restbuchwert abgesetzt, am Anfang also viel und später wenig. Das Gesetz für ein steuerliches Investitionssofortprogramm vom Juli 2025 (BGBl. 2025 I Nr. 161) hat die degressive AfA für bewegliche Wirtschaftsgüter wieder eingeführt: bis zum Dreifachen des linearen Satzes, höchstens 30 Prozent (§ 7 Abs. 2 EStG). In der politischen Debatte heißt das Paket Investitionsbooster.
Voraussetzungen der degressiven AfA von 2025 bis 2027
- Bewegliche Wirtschaftsgüter des Anlagevermögens: Maschinen, Fahrzeuge, Betriebs- und Geschäftsausstattung. Gebäude und immaterielle Wirtschaftsgüter sind ausgeschlossen.
- Anschaffung oder Herstellung nach dem 30. Juni 2025 und vor dem 1. Januar 2028. Maßgeblich ist die Lieferung, also der Übergang des wirtschaftlichen Eigentums, nicht die Bestellung.
- Satz: höchstens das Dreifache der linearen AfA und höchstens 30 Prozent. Bei zehn Jahren Nutzungsdauer sind das 30 Prozent. Bei fünf Jahren ebenfalls 30 Prozent, weil das Dreifache von 20 Prozent über der Grenze liegt.
- Im Anschaffungsjahr zeitanteilig: Wer im Oktober kauft, schreibt im ersten Jahr nur drei Zwölftel ab.
- Wechsel zur linearen AfA ist erlaubt (§ 7 Abs. 3 EStG) und lohnt sich, sobald der lineare Betrag auf den Restwert höher ist als der degressive. Zurück geht es nicht.
Sonderabschreibung für E-Autos: 75 Prozent im ersten Jahr
Für neu angeschaffte, rein elektrische Fahrzeuge im Betriebsvermögen gilt eine eigene, noch steilere Regel aus demselben Gesetz: 75 Prozent der Anschaffungskosten im Jahr der Anschaffung, danach 10, 5, 5, 3 und 2 Prozent. Sie gilt ebenfalls für Anschaffungen nach dem 30. Juni 2025 und vor dem 1. Januar 2028. Außerdem liegt die Preisgrenze, bis zu der ein elektrischer Dienstwagen nur mit einem Viertel des Listenpreises versteuert wird, seitdem bei 100.000 Euro statt 70.000 Euro.
Rechenbeispiel: 100.000 Euro Maschine, linear oder degressiv abgeschrieben
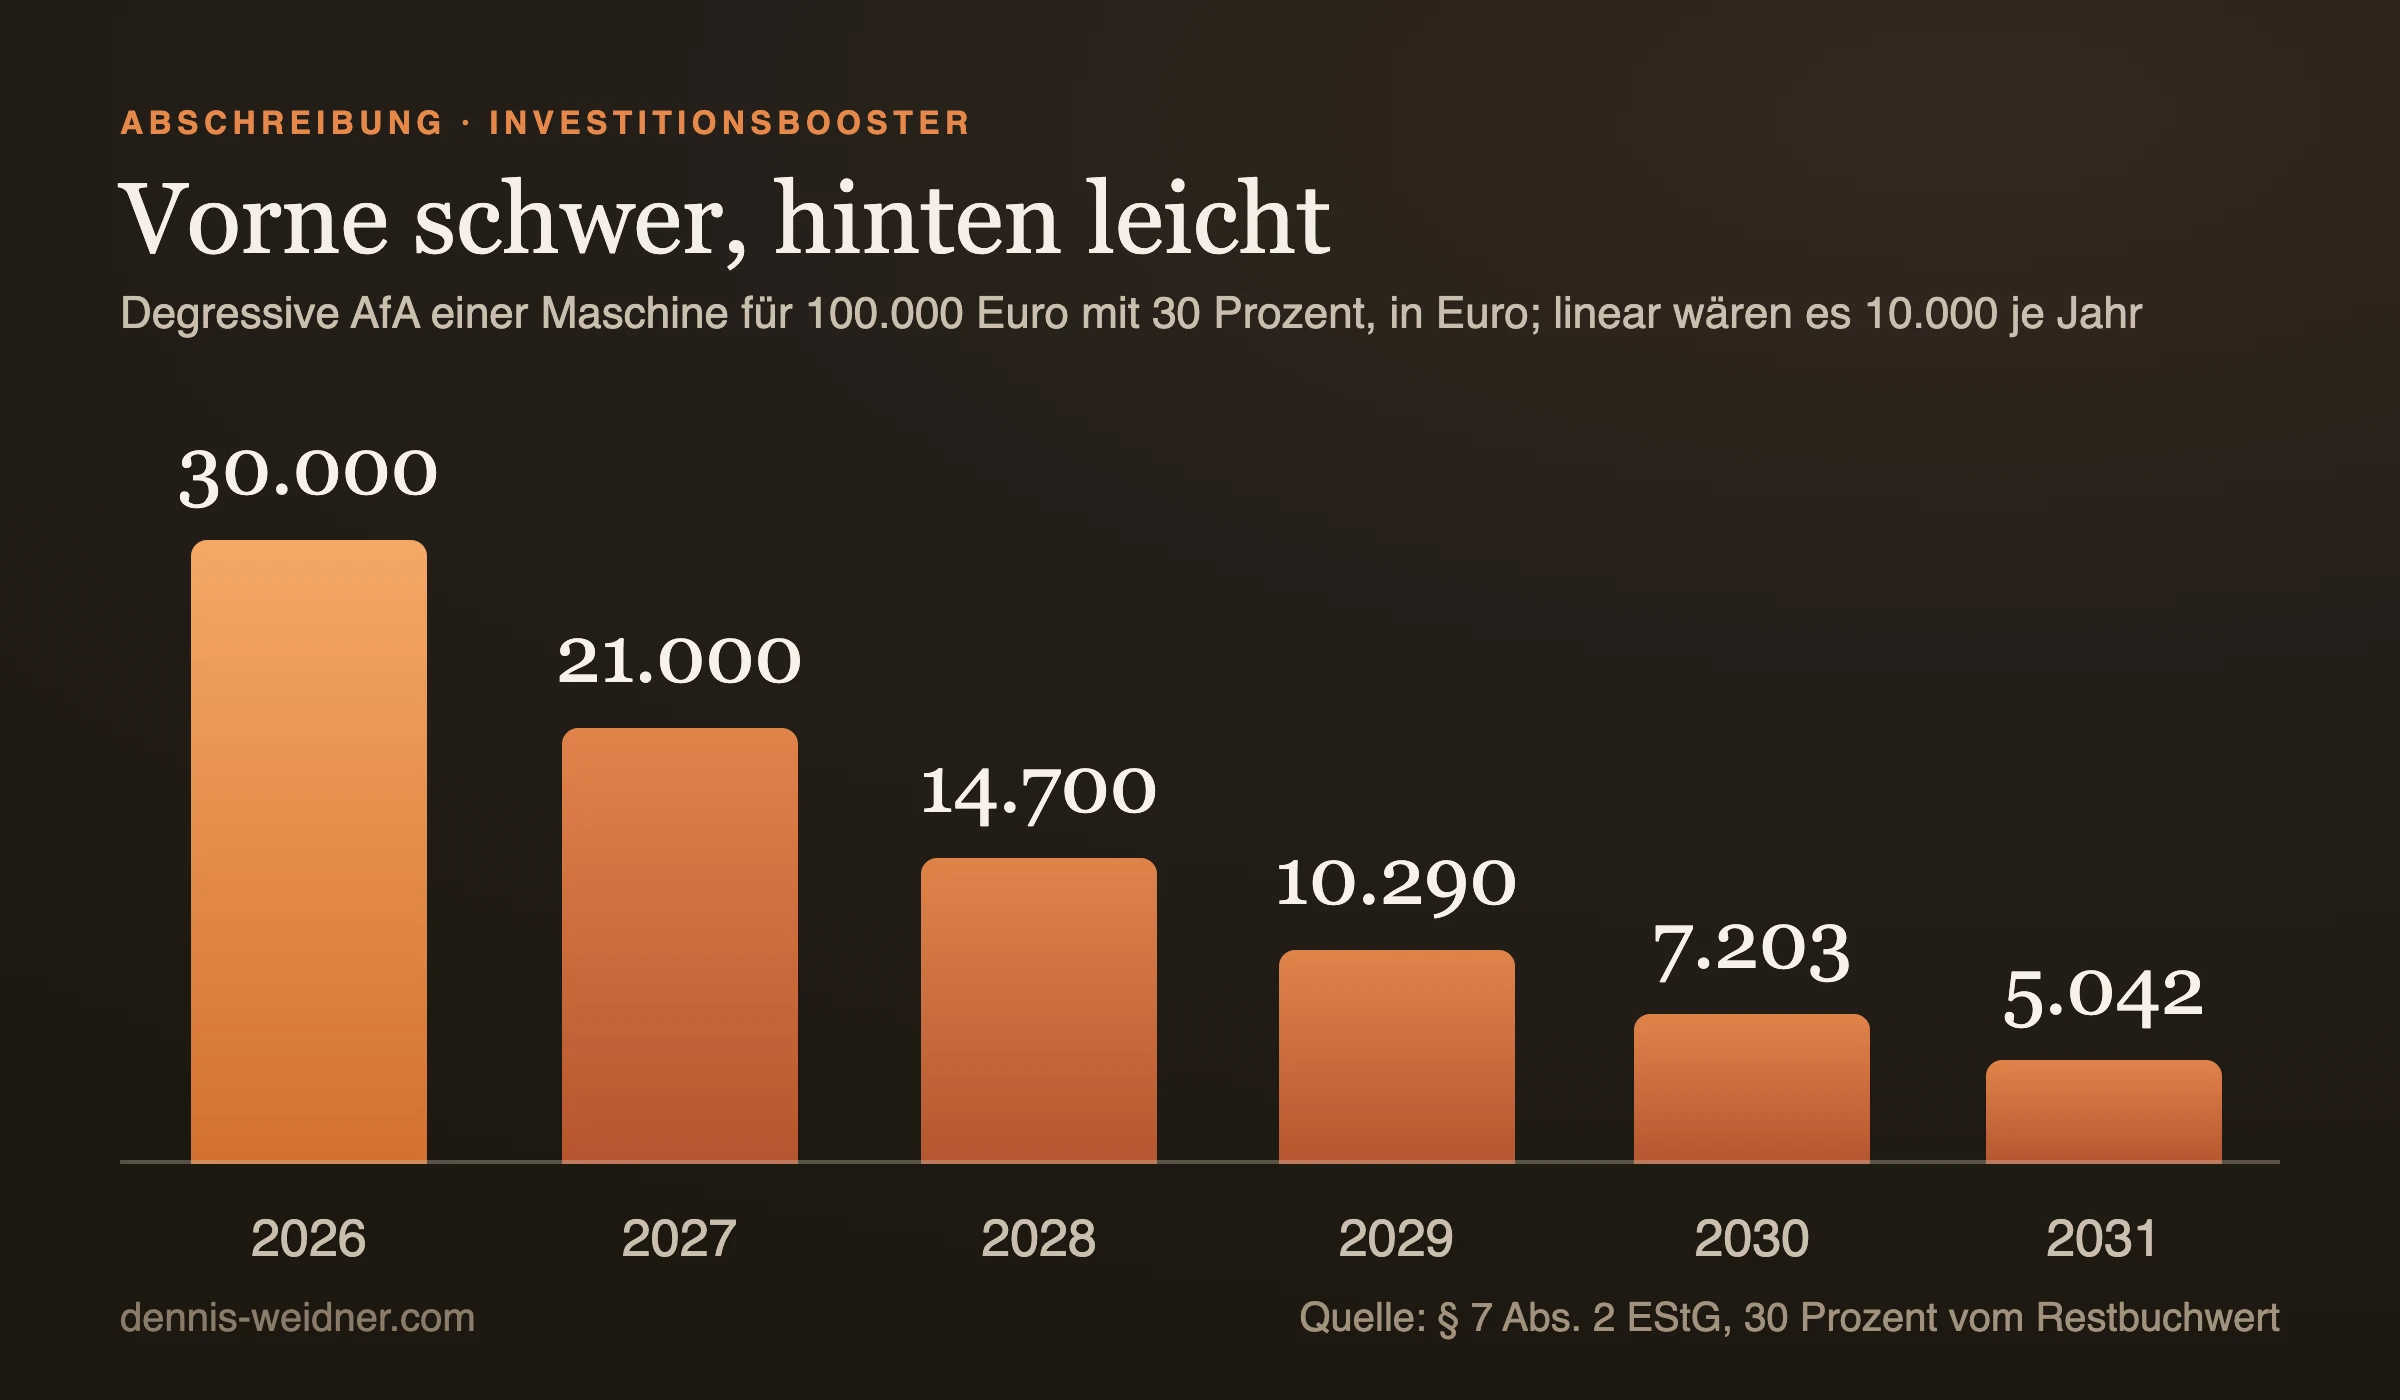
Annahmen: GmbH, Anschaffung im Januar 2026, Nutzungsdauer zehn Jahre, Gewerbesteuer-Hebesatz 400 Prozent (14 Prozent Gewerbesteuer), in allen Jahren genug Gewinn. Der Steuersatz aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer beträgt 29,825 Prozent in 2026 und 2027 und sinkt dann mit der Körperschaftsteuer: 28,77 Prozent (2028), 27,715 Prozent (2029), 26,66 Prozent (2030), 25,605 Prozent (2031) und 24,55 Prozent ab 2032. Die degressive Variante wechselt 2033 auf linear, weil der lineare Betrag dann höher ist.
| Jahr | KSt-Satz | AfA linear | AfA degressiv | Steuerersparnis linear | Steuerersparnis degressiv |
|---|---|---|---|---|---|
| 2026 | 15 % | 10.000,00 € | 30.000,00 € | 2.982,50 € | 8.947,50 € |
| 2027 | 15 % | 10.000,00 € | 21.000,00 € | 2.982,50 € | 6.263,25 € |
| 2028 | 14 % | 10.000,00 € | 14.700,00 € | 2.877,00 € | 4.229,19 € |
| 2029 | 13 % | 10.000,00 € | 10.290,00 € | 2.771,50 € | 2.851,87 € |
| 2030 | 12 % | 10.000,00 € | 7.203,00 € | 2.666,00 € | 1.920,32 € |
| 2031 | 11 % | 10.000,00 € | 5.042,10 € | 2.560,50 € | 1.291,03 € |
| 2032 bis 2035 | 10 % | 40.000,00 € | 11.764,90 € | 9.820,00 € | 2.888,28 € |
| Summe | 100.000,00 € | 100.000,00 € | 26.660,00 € | 28.391,44 € |
In der Tabelle stecken zwei Effekte. Erstens Liquidität: In den ersten beiden Jahren zahlt die GmbH gut 9.200 Euro weniger Steuern als bei linearer Abschreibung. Zweitens ein echter Vorteil: Weil die hohen Abschreibungen in Jahre mit 15 Prozent Körperschaftsteuer fallen und die niedrigen in Jahre mit 10 Prozent, spart die degressive Variante über die gesamte Laufzeit 1.731,44 Euro mehr. Ohne die Steuersenkung wäre die Summe in beiden Spalten gleich, die degressive AfA hätte dann nur einen Zinsvorteil.
Degressive AfA für Einzelunternehmer und Personengesellschaften
Die degressive AfA gilt auch für Einzelunternehmer und Personengesellschaften. Der Zusatzvorteil aus der sinkenden Körperschaftsteuer greift dort nicht, weil der persönliche Einkommensteuersatz gilt. Wer 2026 und 2027 hohe Gewinne erwartet und danach niedrigere, profitiert trotzdem, weil die Progression bei hohen Gewinnen stärker zuschlägt. Wer überlegt, Beteiligungen und Investitionen künftig in einer Kapitalgesellschaft zu bündeln, findet die Rechnung dazu in Holding-GmbH für Gründer.
Was Unternehmer bis Ende 2027 planen sollten
- Investitionen vorziehen, die ohnehin kommen. Entscheidend ist die Lieferung bis zum 31. Dezember 2027. Eine Bestellung im Dezember mit Lieferung im Januar 2028 fällt heraus.
- Computer und Software nicht mitzählen. Für sie gilt seit dem BMF-Schreiben vom 22. Februar 2022 ohnehin eine Nutzungsdauer von einem Jahr, die degressive AfA bringt dort nichts.
- Kleine Anschaffungen sofort abziehen. Geringwertige Wirtschaftsgüter bis 800 Euro netto können im Jahr der Anschaffung voll abgeschrieben werden (§ 6 Abs. 2 EStG).
- Zuschüsse mitdenken. Investitionszuschüsse können die Anschaffungskosten und damit die Abschreibungsbasis mindern. Welche Programme es für junge Firmen gibt, steht in Förderprogramme für Gründer.
Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Bis wann gilt die degressive AfA von 30 Prozent?
Für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Maßgeblich ist die Lieferung, nicht die Bestellung.
Für welche Wirtschaftsgüter gilt die degressive AfA?
Für bewegliche Wirtschaftsgüter des Anlagevermögens wie Maschinen, Fahrzeuge und Betriebsausstattung. Gebäude und immaterielle Wirtschaftsgüter wie Lizenzen sind ausgeschlossen.
Kann ich von der degressiven zur linearen AfA wechseln?
Ja, nach § 7 Abs. 3 EStG ist der Wechsel erlaubt und lohnt sich, sobald die lineare AfA auf den Restwert höher ist. Der Weg zurück zur degressiven AfA ist ausgeschlossen.
Wie werden E-Autos seit Juli 2025 abgeschrieben?
Neu angeschaffte, rein elektrische Fahrzeuge im Betriebsvermögen können im ersten Jahr zu 75 Prozent abgeschrieben werden, danach mit 10, 5, 5, 3 und 2 Prozent. Die Regel gilt für Anschaffungen bis Ende 2027.
Wie stark sinkt die Körperschaftsteuer ab 2028?
In fünf Schritten um je einen Prozentpunkt: 14 Prozent im Jahr 2028, 13 Prozent 2029, 12 Prozent 2030, 11 Prozent 2031 und 10 Prozent ab 2032.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 11. September 2026 und vereinfacht bewusst: Verlustjahre, andere Hebesätze, die Zinseffekte der Stundung und Sonderregeln einzelner Branchen verändern das Ergebnis. Vor einer größeren Investition gehört die Planung zu einem Steuerberater. Nächste Prüfung dieses Artikels: Oktober 2027, vor dem Ende der Frist.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.