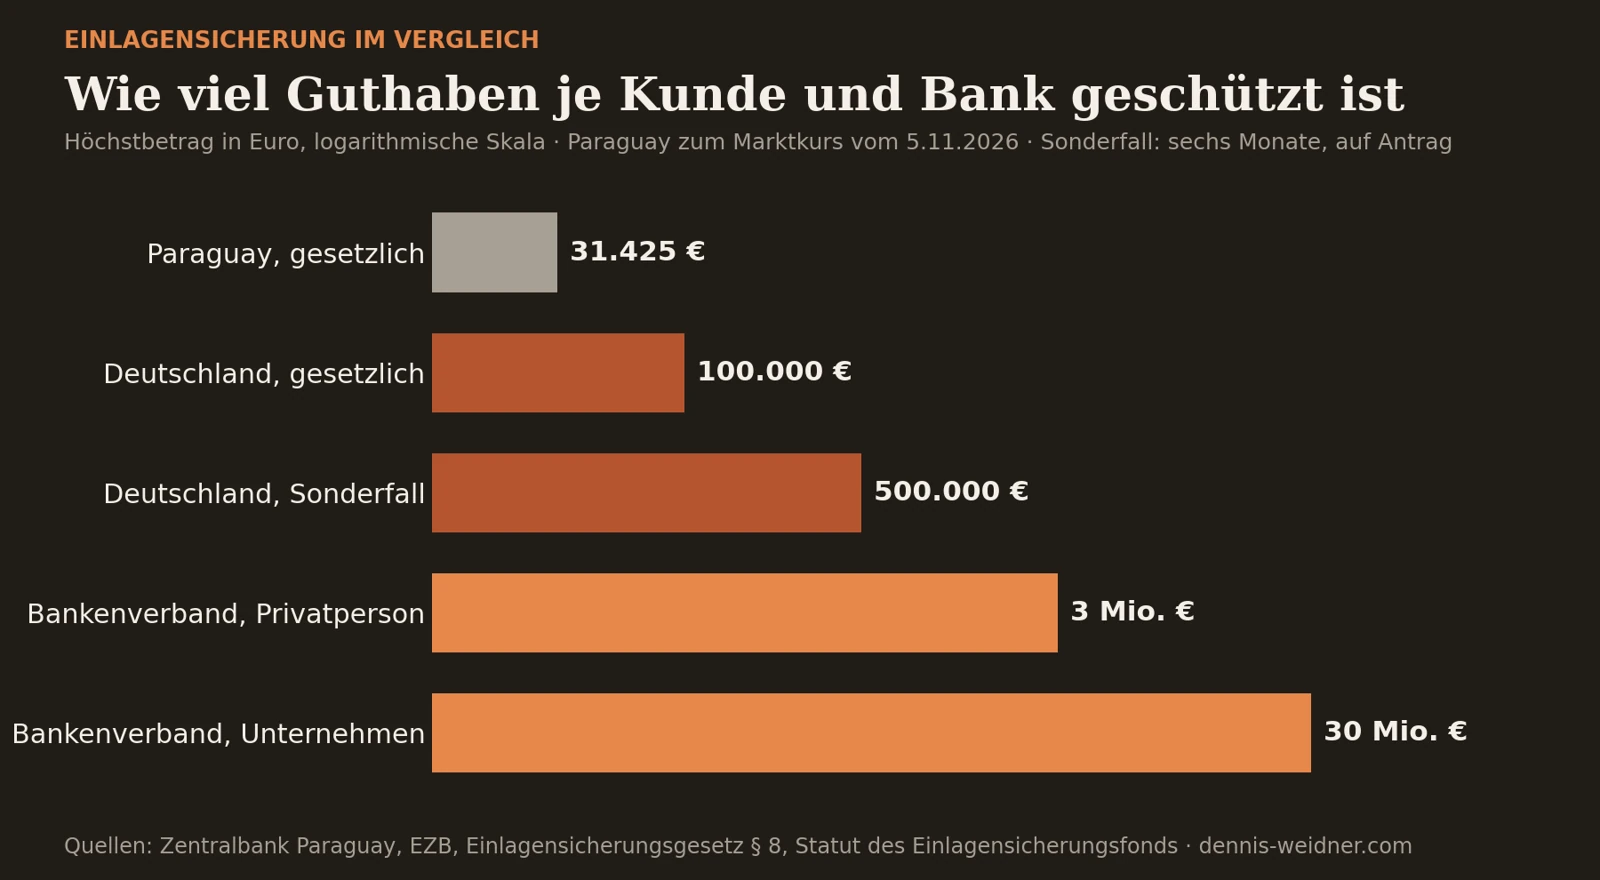
In Deutschland ist Guthaben bei einer Bank bis 100.000 Euro je Kunde und Bank gesetzlich geschützt, für Privatleute genauso wie für GmbH, UG oder KG, und die Entschädigung kommt ohne Antrag binnen sieben Arbeitstagen. Was darüber liegt, ist nur in einem gesetzlichen Sonderfall bis 500.000 Euro abgesichert; sonst hängt es davon ab, bei welcher Bank das Geld liegt, und auf diesen Teil gibt es keinen Rechtsanspruch. Wie schnell aus dieser Theorie Alltag wird, zeigt gerade Paraguay: Die Zentralbank hat am 2. November 2026 die Abwicklung der Ueno Bank beschlossen, der Bank von fast drei Millionen Kunden. Geschützt sind dort höchstens 228,3 Millionen Guaraní je Kunde, am 5. November zum Marktkurs rund 31.400 Euro. Meine Einordnung als Unternehmer: Die Einlagensicherung ist ein gutes Netz, aber sie ersetzt nicht, das Geld der eigenen Firma bewusst zu verteilen.
Stand: 6. November 2026. Die Lage in Paraguay entwickelt sich weiter.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Einlagensicherung: Das Wichtigste in Kürze
- 100.000 Euro je Kunde und Bank schützt das Gesetz, egal wie viele Konten Ihr dort habt, auch für Personen- und Kapitalgesellschaften.
- 7 Arbeitstage: So schnell muss das Geld nach der Feststellung des Entschädigungsfalls fließen, ohne Antrag.
- 500.000 Euro gelten für sechs Monate nach besonderen Gutschriften wie dem Verkauf einer privat genutzten Wohnimmobilie, nur auf Antrag mit Nachweis.
- Bis zu 3 Millionen und 30 Millionen Euro sichert der Fonds der privaten Banken für Privatleute und Unternehmen zusätzlich, ab 2030 nur noch 1 und 10 Millionen, ohne Rechtsanspruch.
- 90 Prozent, höchstens 20.000 Euro zahlt die Anlegerentschädigung bei Wertpapierfirmen ohne Banklizenz; Aktien und ETFs im Depot bleiben ohnehin Euer Eigentum.
- 7,6 Prozent verlor der Guaraní in den drei Tagen nach dem Beschluss gegen den Dollar, und mit ihm der Schutzbetrag der Ueno-Kunden.
Bankenkrise in Paraguay: Was bei der Ueno Bank passiert ist
Die Zentralbank Paraguays hat die Abwicklung der Ueno Bank am 2. November einstimmig beschlossen, auf Grundlage des Gesetzes 2334/03 über Einlagensicherung und Bankenabwicklung. Die Solvenzquote lag bei 5,56 Prozent, vorgeschrieben sind mindestens 12 Prozent. Ueno hatte im Juni 2026 gut 2,94 Millionen Kunden, so die argentinische Zeitung Perfil. Die Sozialversicherung IPS hatte dort rund 355 Millionen Dollar angelegt, etwa 9 Prozent ihres Portfolios, und rund 32.000 Rentner bekamen ihre Rente über diese Bank.
Ueno war kein Nischeninstitut. Die Bank gab an, mehr als 60 Prozent der Erwachsenen im Land als Kunden zu haben, acht Führungskräfte sind festgenommen und 27 Personen angeklagt, berichtet die Nachrichtenagentur AP. Insgesamt lagen knapp 850 Millionen Dollar öffentlicher Gelder bei Ueno, schreibt Al Jazeera.
Politisch hat der Fall das Land erschüttert. Präsident Santiago Peña hat am 5. November seinen Rücktritt eingereicht. Angenommen war er am Abend nicht: Die gemeinsame Sitzung beider Kammern verlor das Quorum, als Abgeordnete seiner Colorado-Partei den Saal verließen, und Peña blieb formal im Amt. Zuvor hatte das Abgeordnetenhaus einstimmig mit 78 Stimmen ein Amtsenthebungsverfahren eröffnet, berichtet La Nación. Noch am selben Abend trat der Senat als Gericht zusammen, und Peña kündigte an, sich dem Verfahren zu stellen; für eine Amtsenthebung braucht es dort eine Zweidrittelmehrheit, so La Nación und AP. Mich interessiert hier aber die Frage, die sich jeder Kontoinhaber stellt, in Asunción wie in Hamburg: Was ist mit meinem Geld?
Einlagensicherung in Paraguay: Wer sein Geld zurückbekommt
Paraguay schützt 228,3 Millionen Guaraní je Kunde und Bank, das sind 75 Mindestmonatslöhne. Zuerst und vollständig bekommt sein Guthaben, wer insgesamt höchstens 10 Millionen Guaraní hatte, keine Schulden bei Ueno hat und ein aktives Konto bei einer anderen Bank im Land führt, so die Zentralbank laut crypto.news. Die Auszahlung läuft laut Perfil in einer Frist von 15 Kalendertagen bis zum 17. November und kann bis zum 2. Dezember verlängert werden. Für rund 280.000 Kunden, die nur bei Ueno ein Konto hatten, werden laut AP Konten bei anderen Banken eröffnet.
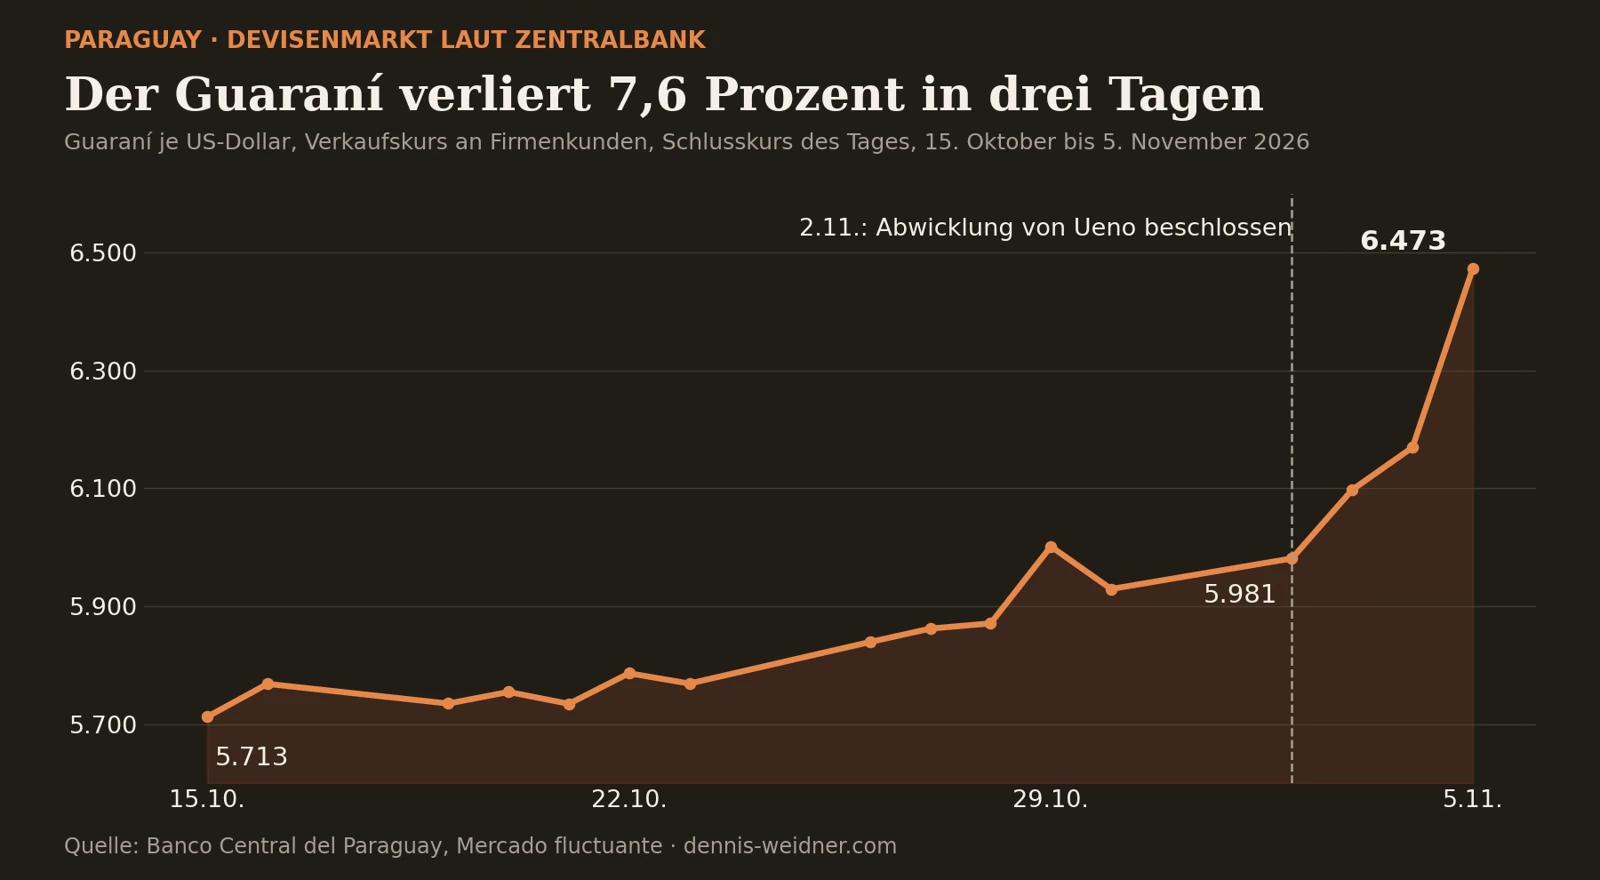
Diese Bedingung ist für mich die eigentliche Lehre: Wer schon eine zweite Bank hatte, kommt am schnellsten an sein Geld. Und es gibt einen zweiten Haken, über den kaum jemand spricht. Der Schutz ist in Guaraní festgeschrieben, und der Guaraní fiel nach dem Beschluss. Am 2. November mussten Firmenkunden am Devisenmarkt laut Zentralbank 5.981 Guaraní für einen Dollar zahlen, am 5. November 6.473. Der Höchstbetrag war damit in drei Tagen nicht mehr 38.170, sondern nur noch 35.271 Dollar wert.
Einlagensicherung in Deutschland: 100.000 Euro je Kunde und Bank
Bei uns regelt das Einlagensicherungsgesetz den Schutz: 100.000 Euro je Einleger und Bank, unabhängig von der Zahl der Konten, der Währung und dem Ort, an dem die Konten geführt werden. Geschützt sind Girokonto, Tagesgeld, Festgeld und Sparbuch. Bei einem Gemeinschaftskonto hat jeder Inhaber einen eigenen Anspruch, ein Ehepaar kommt so auf 200.000 Euro. Dollar- oder Franken-Konten sind ebenfalls geschützt, werden aber zum Referenzkurs der EZB vom Tag, an dem die BaFin den Entschädigungsfall feststellt, in Euro umgerechnet. Das Währungsrisiko bleibt also bei Euch, wie in Paraguay.
Wichtig für Unternehmer: Geschützt sind laut BaFin Privatleute sowie Personen- und Kapitalgesellschaften, also auch die GmbH und die UG. Ausgenommen sind unter anderem staatliche Stellen und Finanzunternehmen wie Banken, Versicherungen und Fonds, so steht es in § 6 des Gesetzes. Nach der Feststellung des Entschädigungsfalls zahlt das Sicherungssystem binnen sieben Arbeitstagen, ohne dass Ihr einen Antrag stellen müsst. Bis zu 500.000 Euro sind es für sechs Monate, wenn das Guthaben aus dem Verkauf einer privat genutzten Wohnimmobilie, aus bestimmten Versicherungs- oder Entschädigungsleistungen oder aus Zahlungen zu Lebensereignissen wie Heirat, Scheidung, Ruhestand oder Entlassung stammt. Diesen Teil müsst Ihr aber schriftlich und mit Nachweisen anmelden.
Wer zahlt, hängt an der Bankengruppe. Für private und öffentlich-rechtliche Banken ist es die Entschädigungseinrichtung deutscher Banken, für Sparkassen und Genossenschaftsbanken deren eigene Sicherungssysteme, die seit 2015 als gesetzliche Einlagensicherung anerkannt sind, erklärt die Bundesbank. Zum Vergleich: In den USA sind Einlagen bis mindestens 250.000 Dollar je Bank versichert, so die FDIC.
Was passiert mit meinem Geld, wenn die Bank pleitegeht?
Die kurze Antwort: Bis 100.000 Euro bekommt Ihr es zurück, darüber wird es eine Forderung im Insolvenzverfahren. Der Ablauf beginnt damit, dass die BaFin den Entschädigungsfall feststellt. Danach zahlt das zuständige Sicherungssystem auf Basis der Bankdaten aus. Was über der Grenze liegt und kein freiwilliger Fonds übernimmt, meldet Ihr als Gläubiger an und wartet auf die Quote.
Wird eine Bank abgewickelt statt insolvent, tragen zuerst die Eigentümer und dann die Gläubiger die Verluste. Gedeckte Einlagen bis 100.000 Euro bleiben dabei unberührt. Einlagen von Privatleuten sowie kleinen und mittleren Unternehmen, die darüber liegen, werden laut BaFin erst zuletzt herangezogen, bei einer Abwicklung wie bei einer Insolvenz. Das ist ein Vorrang, keine Garantie.
Anders ist es beim Depot. Aktien, ETFs und Fondsanteile fallen nicht unter die Einlagensicherung, sie gehören Euch und werden von der Bank nur verwahrt. Im Insolvenzfall könnt Ihr die Herausgabe verlangen oder das Depot zu einer anderen Bank übertragen lassen, sofern die Papiere nicht als Kreditsicherheit dienen. Rechtlich ist das eine Aussonderung nach § 47 Insolvenzordnung. Geld aus Wertpapiergeschäften, etwa Ausschüttungen oder Verkaufserlöse, zählt bei einer Bank als Einlage und ist bis 100.000 Euro geschützt. Bei Wertpapierfirmen ohne Banklizenz greift die Anlegerentschädigung: 90 Prozent, höchstens 20.000 Euro, so § 4 Anlegerentschädigungsgesetz; sie springt auch ein, wenn ein Institut verwahrte Wertpapiere nicht mehr herausgeben kann. Keinen Anspruch haben unter anderem Unternehmen, die einen Lagebericht aufstellen müssen, also mittelgroße und große Kapitalgesellschaften, so § 3 des Gesetzes.
Einlagensicherung über 100.000 Euro: Bankenverband, Sparkassen, Volksbanken
Über der gesetzlichen Grenze entscheidet, wo Ihr Kunde seid. Der Einlagensicherungsfonds der privaten Banken schützt derzeit bis zu 3 Millionen Euro je Privatperson und bis zu 30 Millionen Euro je Unternehmen außerhalb der Finanzbranche, höchstens aber 8,75 Prozent der Eigenmittel der jeweiligen Bank. Ab dem 1. Januar 2030 sinken die Grenzen auf 1 und 10 Millionen Euro. Für Unternehmen gilt zusätzlich: Festgeld mit mehr als zwölf Monaten Laufzeit ist nicht geschützt, ebenso wenig Schuldscheindarlehen und Namensschuldverschreibungen. Und das Statut des Fonds sagt ausdrücklich, dass kein Rechtsanspruch auf seine Leistungen besteht. Welche Banken mitwirken, listet der Fonds unter mitwirkende Kreditinstitute.
Sparkassen und Volksbanken gehen einen anderen Weg. Ihre Institutssicherung soll verhindern, dass eine Bank überhaupt pleitegeht, statt Kunden nachträglich zu entschädigen. Seit das System der Sparkassen in den 1970er-Jahren gegründet wurde, ist laut Sparkassenverband kein Mitgliedsinstitut insolvent geworden und kein Kunde hat Einlagen verloren. Bei den Genossenschaftsbanken arbeitet neben der gesetzlichen BVR Institutssicherung weiter die freiwillige Sicherungseinrichtung des BVR, die es seit über 80 Jahren gibt.
Ich halte beides für starke Versprechen. Planen würde ich trotzdem nur mit den 100.000 Euro, auf die Ihr einen Anspruch habt. Der Rest ist eine Zusage, deren Grenzen sich ändern können: Beim Fonds der privaten Banken lagen sie bis Ende 2024 noch bei 5 und 50 Millionen Euro.
Geschäftskonto und Einlagensicherung: Rechenbeispiel GmbH mit 400.000 Euro
Nehmen wir eine GmbH, die nach einem guten Jahr oder einer Finanzierungsrunde 400.000 Euro auf dem Konto hat. Wie viel davon geschützt ist, hängt allein davon ab, wo das Geld liegt:
| Wo die 400.000 Euro liegen | Gesetzlich, mit Rechtsanspruch | Darüber hinaus, ohne Rechtsanspruch | Ohne Schutz |
|---|---|---|---|
| Eine Bank mit nur gesetzlicher Sicherung | 100.000 € | 0 € | 300.000 € |
| Eine Privatbank im Einlagensicherungsfonds | 100.000 € | 300.000 € | 0 € |
| Eine Sparkasse oder Volksbank | 100.000 € | 300.000 € über die Institutssicherung | 0 € |
| Vier Banken mit je 100.000 Euro | 400.000 € | 0 € | 0 € |
| Ueno Bank in Paraguay, Gegenwert am 5. November | 31.425 € | 0 € | 368.575 € |
Beim Fonds der privaten Banken gilt das nur für Guthaben und Festgeld bis zwölf Monate Laufzeit. Bei Sparkassen und Volksbanken gibt es oberhalb von 100.000 Euro keinen festen Entschädigungsbetrag: Die Institutssicherung soll die Bank als Ganzes erhalten, dann bleiben alle Einlagen verfügbar. Der Wert für Paraguay ist mit dem Devisenkurs für Firmenkunden laut Zentralbank Paraguays und dem EZB-Kurs vom 5. November umgerechnet.

Zwei Feinheiten, die oft übersehen werden. Erstens ist jede operative Gesellschaft ein eigener Einleger mit eigenen 100.000 Euro je Bank. Bei der Holding selbst lohnt ein genauer Blick: Besteht ihre Haupttätigkeit im Erwerb und Halten von Beteiligungen, kann sie nach EU-Bankenrecht als Finanzinstitut gelten, und deren Einlagen nimmt § 6 Nr. 4 EinSiG aus; eine reine Industrieholding ohne Beteiligung an Finanzunternehmen ist geschützt. Wie Eure Holding eingestuft ist, klärt Ihr am besten vorab mit der Bank. Wie so eine Struktur aufgebaut ist, steht in meinem Beitrag zur Holding-GmbH für Gründer. Zweitens zählt bei einem eindeutig als offenes Treuhandkonto gekennzeichneten Konto, etwa für Mietkautionen oder Kundengelder, laut § 7 EinSiG der Treugeber, nicht der Kontoinhaber, sofern das Treuhandverhältnis nachgewiesen ist.
Was Unternehmer aus der Bankenkrise in Paraguay lernen
- Die zweite Bank vor der Krise eröffnen. In Paraguay kam am schnellsten an sein Geld, wer schon ein aktives Konto bei einer anderen Bank hatte. Ein zweites Geschäftskonto kostet wenig, einen Überblick gibt der Geschäftskonto-Vergleich bei Gründerfreunde.
- Liquidität für die Wartezeit einplanen. Sieben Arbeitstage klingen kurz, bis Gehälter, Miete und die Umsatzsteuer in genau diese Woche fallen. Ich würde auf dem zweiten Konto so viel halten, dass die Fixkosten mehrerer Wochen ohne die Hauptbank laufen.
- Klumpen vermeiden, auch als große Organisation. Die Sozialversicherung Paraguays hatte 9 Prozent ihres Portfolios bei Ueno. Bei der Silicon Valley Bank zogen Kunden am 9. März 2023 über 40 Milliarden Dollar ab, für den nächsten Tag erwartete die Bank weitere 100 Milliarden, so der Bericht der US-Notenbank. Dass dort am Ende alle Einleger ihr Geld bekamen, lag an einer Ausnahmeentscheidung der Regierung, nicht an einem Anspruch.
- Währung mitdenken. Wer Dollar auf dem Firmenkonto hält, ist geschützt, trägt aber das Kursrisiko bis zum Stichtag selbst.
- Verantwortung ernst nehmen. Als Geschäftsführer verwaltet Ihr das Geld der Gesellschaft, nicht Euer eigenes. Wie weit die persönliche Haftung reicht, habe ich in Geschäftsführerhaftung in der GmbH zusammengefasst.
Ob Bitcoin und Stablecoins für die Menschen in Paraguay ein Ausweg sind, hat die Redaktion von CryptoTicker am Beispiel der Ueno Bank ausgewertet. Mehr zu Geld, Steuern und Kryptowerten findet Ihr unter Finanzen & Kryptowerte. Dieser Beitrag ist keine Anlage- oder Rechtsberatung.
Mich interessiert, wie Ihr das handhabt: Liegt das Geld Eurer Firma bei einer Bank oder bei mehreren? Schreibt mir gern.
Häufige Fragen
Wie hoch ist die Einlagensicherung in Deutschland?
Gesetzlich geschützt sind 100.000 Euro je Kunde und Bank, unabhängig von der Zahl der Konten. In besonderen Fällen, etwa nach dem Verkauf einer privat genutzten Wohnimmobilie, sind es für sechs Monate bis zu 500.000 Euro, dieser Teil muss mit Nachweisen angemeldet werden.
Gilt die Einlagensicherung auch für ein Geschäftskonto?
Ja. Personen- und Kapitalgesellschaften sind wie Privatleute bis 100.000 Euro je Bank geschützt, also auch GmbH und UG. Ausgenommen sind unter anderem staatliche Stellen und Finanzunternehmen.
Was passiert mit meinem Geld, wenn die Bank pleitegeht?
Bis 100.000 Euro zahlt das Sicherungssystem binnen sieben Arbeitstagen nach der Feststellung des Entschädigungsfalls, ohne Antrag. Was darüber liegt, übernimmt je nach Bank ein freiwilliger Fonds oder es wird eine Forderung im Insolvenzverfahren.
Sind Aktien und ETFs im Depot von der Einlagensicherung erfasst?
Nein, sie brauchen sie auch nicht. Wertpapiere bleiben Eigentum der Kunden und können bei einer Insolvenz herausverlangt oder auf eine andere Bank übertragen werden. Geld aus Wertpapiergeschäften zählt bei einer Bank als Einlage; bei Wertpapierfirmen ohne Banklizenz greift die Anlegerentschädigung mit 90 Prozent, höchstens 20.000 Euro.
Ist Geld über 100.000 Euro sicher?
Bei Privatbanken im Einlagensicherungsfonds sind derzeit bis 3 Millionen Euro je Privatperson und 30 Millionen Euro je Unternehmen geschützt, Sparkassen und Volksbanken sichern über ihre Institutssicherung die Bank als Ganzes. Einen Rechtsanspruch gibt es auf diesen Teil nicht, gesetzlich ist nur der Sonderfall bis 500.000 Euro.
Was bekommen Kunden der Ueno Bank in Paraguay zurück?
Geschützt sind 228,3 Millionen Guaraní je Kunde, am 5. November zum Marktkurs rund 35.300 Dollar oder 31.400 Euro. Wer höchstens 10 Millionen Guaraní hatte, keine Schulden bei Ueno hat und ein Konto bei einer anderen Bank führt, wird zuerst und vollständig ausgezahlt.
Herzlich,
Euer Dennis Weidner
Titelbild: geschlossene Bankfiliale mit abgesperrtem Geldautomaten. Symbolbild, mit KI erzeugt.
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.