Die Steuererklärung 2026 muss ohne Berater bis zum 2. August 2027 beim Finanzamt sein, mit Steuerberater bis zum 29. Februar 2028. Die beratene Erklärung für 2025 ist schon am 1. März 2027 fällig. Nach fünf Jahren Corona-Verlängerung gelten wieder die regulären Fristen, und der Verspätungszuschlag kommt automatisch.
Steuererklärung 2026 Frist: die Termine im Überblick
Für das Steuerjahr 2026 gelten wieder die regulären Fristen der Abgabenordnung. Wer die Erklärung selbst erstellt, hat nach § 149 Absatz 2 der Abgabenordnung sieben Monate nach Jahresende Zeit. Das wäre der 31. Juli 2027. Weil dieser Tag ein Samstag ist, verschiebt § 108 Absatz 3 der Abgabenordnung das Fristende auf den nächsten Werktag, den 2. August 2027.
Wer einen Steuerberater oder einen Lohnsteuerhilfeverein beauftragt, bekommt nach § 149 Absatz 3 deutlich mehr Zeit: bis zum letzten Tag des Monats Februar im zweiten Folgejahr. 2028 ist ein Schaltjahr, die Frist für 2026 endet deshalb am 29. Februar 2028. Das gilt für die Einkommensteuer, die Körperschaftsteuer, die Erklärung zum Gewerbesteuermessbetrag, die Umsatzsteuer-Jahreserklärung und die Feststellungserklärungen einer Personengesellschaft.
Unmittelbar drängt im Januar 2027 eine andere Frist: Die beratene Erklärung für 2025 muss Ende Februar 2027 beim Finanzamt sein. Der 28. Februar 2027 ist ein Sonntag, also reicht der 1. März 2027. Wer für 2025 ohne Berater abgibt, war schon am 31. Juli 2026 dran.
| Steuerjahr | Ohne Steuerberater | Mit Steuerberater |
|---|---|---|
| 2024 | 31. Juli 2025 | 30. April 2026 |
| 2025 | 31. Juli 2026 | 1. März 2027 (28. Februar ist ein Sonntag) |
| 2026 | 2. August 2027 (31. Juli ist ein Samstag) | 29. Februar 2028 |
Die Fristen gelten für den Eingang beim Finanzamt, nicht für den Tag, an dem der Brief abgeschickt wird. Bei der elektronischen Übermittlung über ELSTER ist das der Tag, an dem die Daten beim Finanzamt ankommen, in aller Regel also der Tag des Versands. Für Unternehmer ist dieser Weg ohnehin Pflicht: Wer Gewinneinkünfte hat, übermittelt die Einkommensteuererklärung nach § 25 Absatz 4 des Einkommensteuergesetzes elektronisch.
Warum die Frist mit Steuerberater wieder im Februar endet
Seit 2020 hat der Gesetzgeber die Abgabefristen Jahr für Jahr verlängert, um Kanzleien und Finanzämter durch die Pandemie zu bringen. Die Sonderregeln stehen in Artikel 97 § 36 des Einführungsgesetzes zur Abgabenordnung. Für die Steuerjahre 2019 bis 2021 hatten beratene Steuerpflichtige 20 Monate, danach wurde die Verlängerung Schritt für Schritt abgebaut: 19 Monate für 2022, 17 für 2023, 16 für 2024.
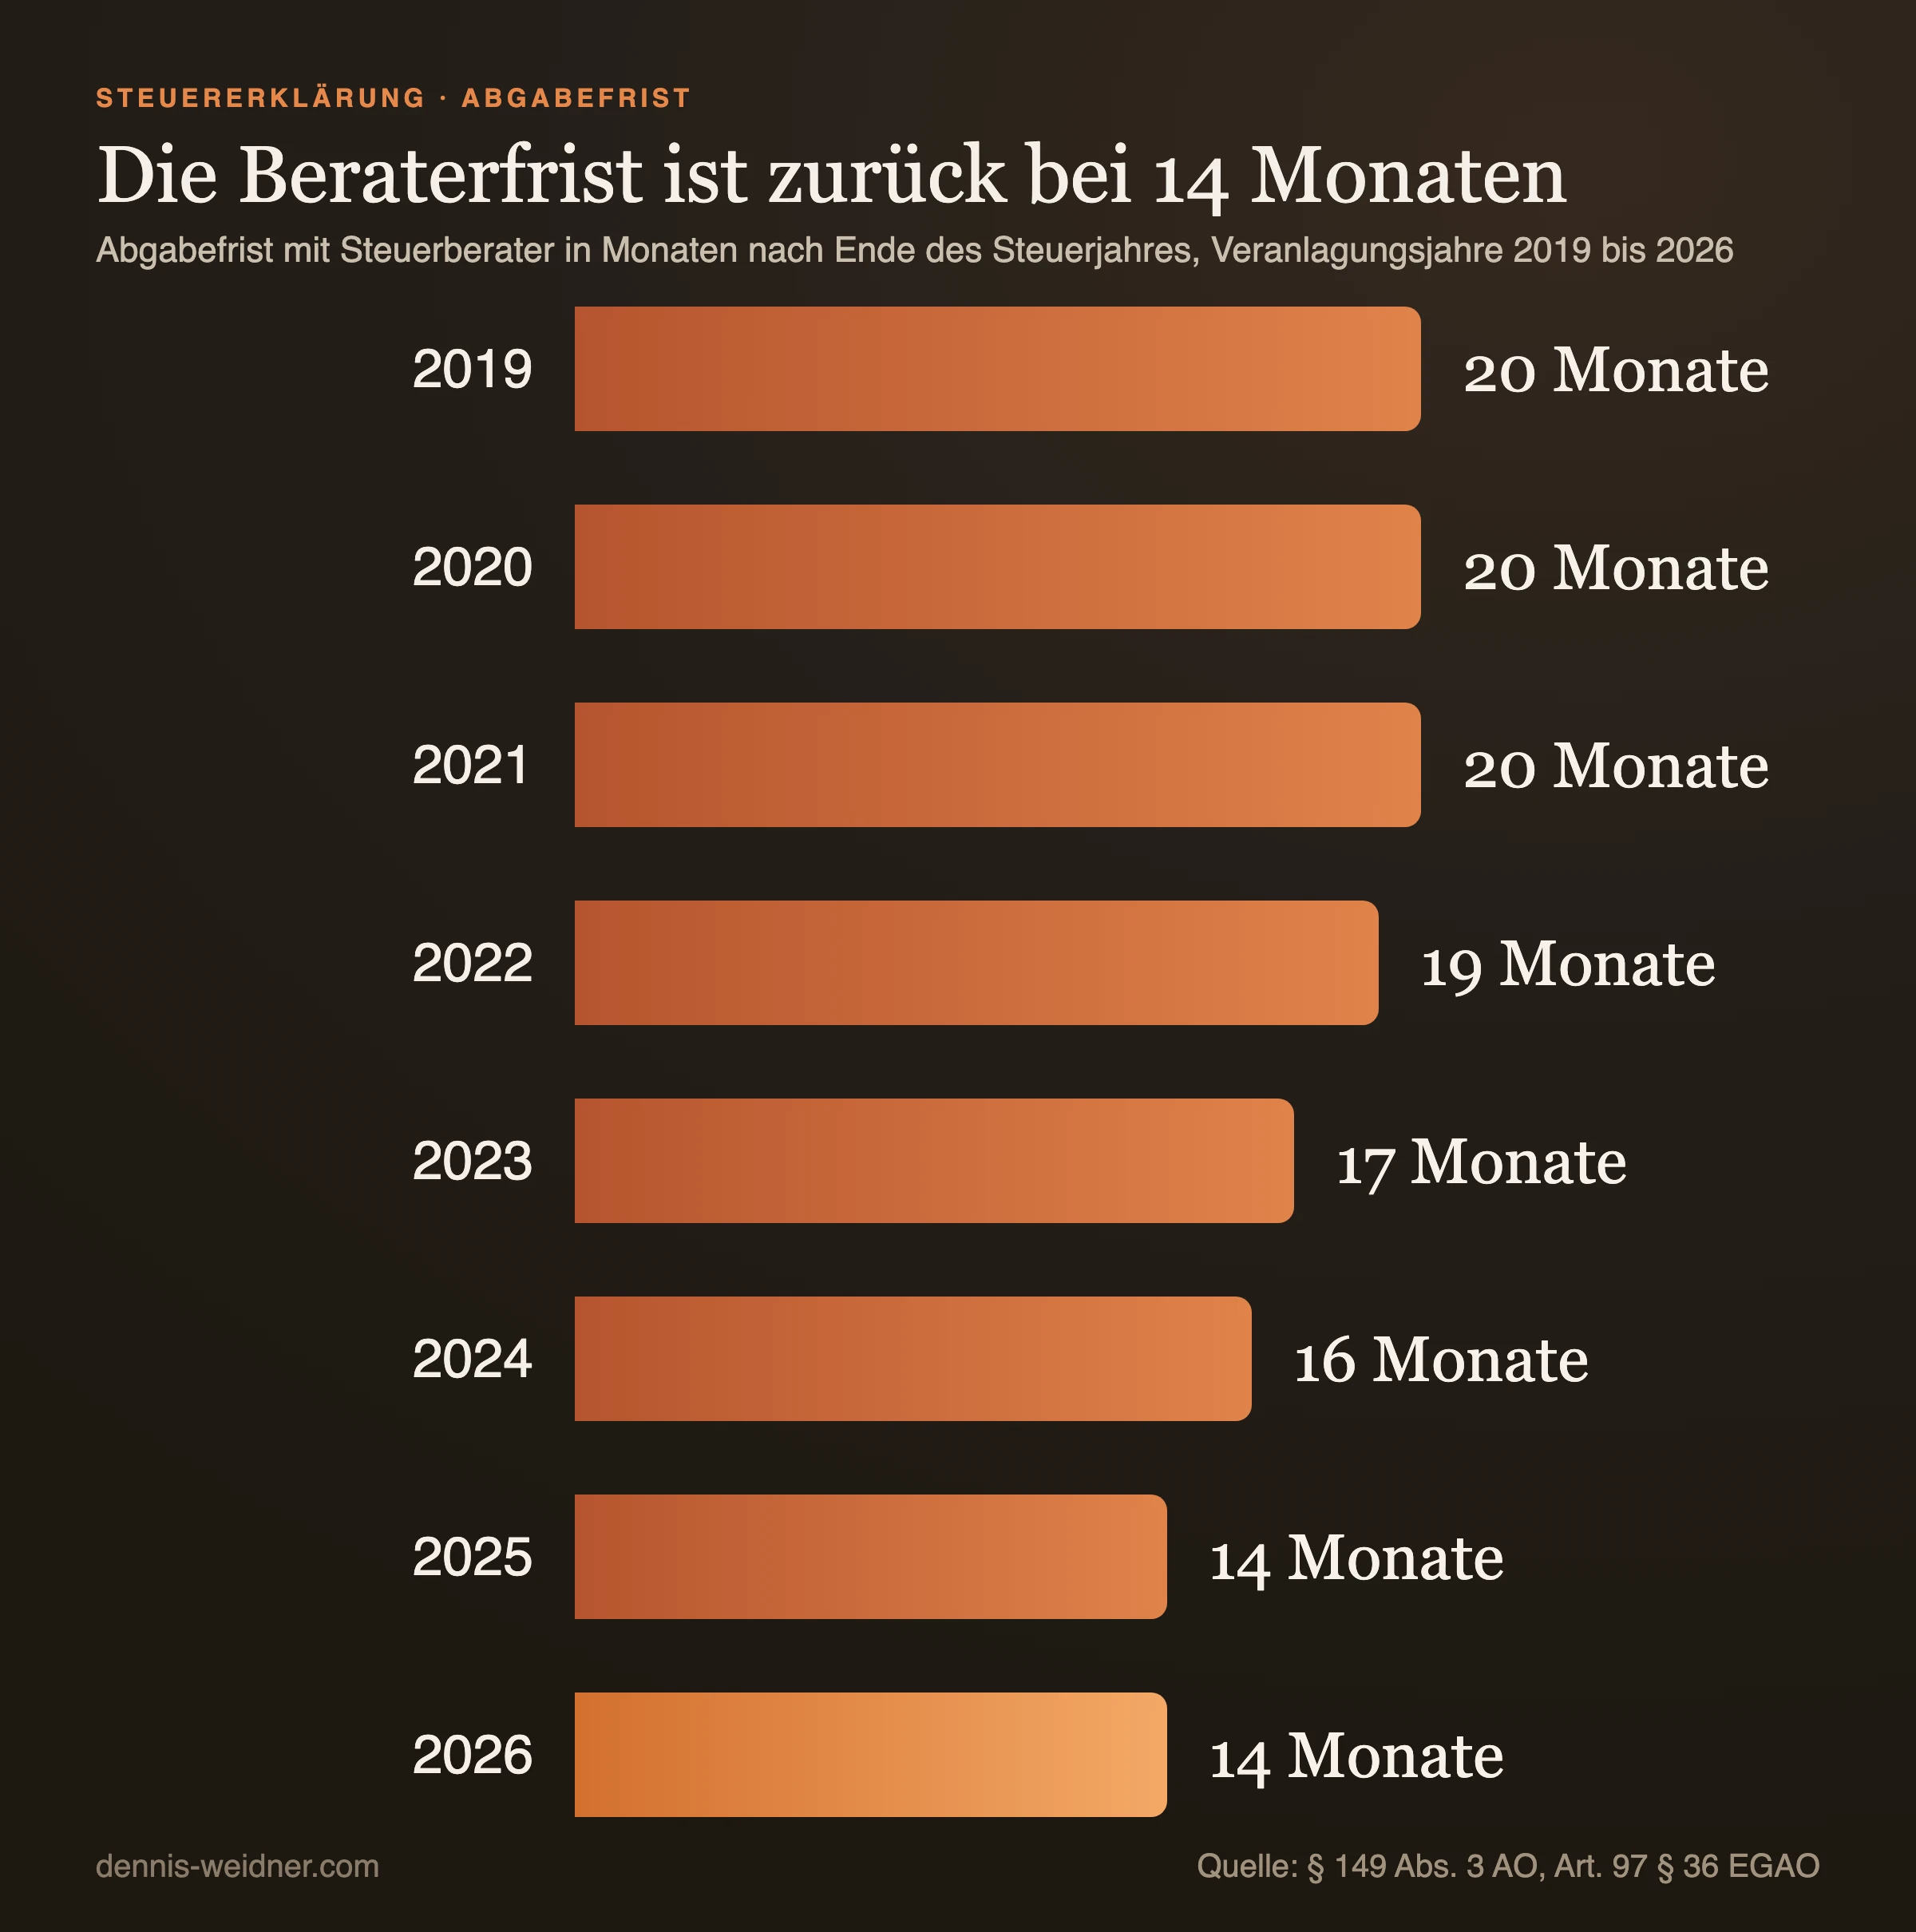
Für 2025 und 2026 sieht das Gesetz keine Sonderregel mehr vor. Es gilt die Grundregel von 14 Monaten. Für Kanzleien heißt das: Die Erklärungen 2025 und die ersten Arbeiten für 2026 laufen im selben Winter. Für Unternehmer heißt es, dass Belege, Kontoauszüge und die Einnahmen-Überschuss-Rechnung früher beim Berater liegen müssen als in den letzten fünf Jahren gewohnt.
Wie ich den Jahresanfang dafür aufteile, steht in meinem Beitrag über die Jahresplanung eines Serienunternehmers: Die Steuerunterlagen sind dort kein Nebenposten, sondern der erste feste Termin des Quartals.
Wer eine Steuererklärung abgeben muss
Die Frist hilft nur dem, der weiß, dass sie ihn betrifft. Für Selbstständige, Freiberufler und Gewerbetreibende ist die Antwort fast immer ja. Nach § 56 der Einkommensteuer-Durchführungsverordnung muss eine Erklärung abgeben, wer ohne Lohneinkünfte einen Gesamtbetrag der Einkünfte über dem Grundfreibetrag hat. Der liegt 2026 bei 12.348 Euro.
Angestellte mit einer Nebentätigkeit sind nach § 46 Absatz 2 Nummer 1 des Einkommensteuergesetzes zur Abgabe verpflichtet, sobald die Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro im Jahr betragen. Dazu gehören Gewinne aus einem kleinen Nebengewerbe genauso wie Einnahmen aus einer vermieteten Wohnung.
Neben der Einkommensteuer gibt es drei weitere Erklärungen, die Unternehmer im Blick haben sollten:
- Umsatzsteuer-Jahreserklärung nach § 18 Absatz 3 des Umsatzsteuergesetzes. Kleinunternehmer sind seit 2025 davon befreit, es sei denn, das Finanzamt fordert sie ausdrücklich auf.
- Gewerbesteuererklärung nach § 14a des Gewerbesteuergesetzes: für jede GmbH, für Einzelunternehmen und Personengesellschaften nach § 25 der Gewerbesteuer-Durchführungsverordnung, sobald der Gewerbeertrag 24.500 Euro übersteigt oder das Finanzamt sie verlangt.
- Körperschaftsteuererklärung für jede GmbH und UG, dazu gegebenenfalls Feststellungserklärungen.
Welche Anlagen im Einzelfall dazukommen, hängt von der Einkunftsquelle ab. Die Photovoltaikanlage auf dem Dach ist in vielen Fällen seit 2022 steuerfrei, wie in Photovoltaik in der Steuererklärung beschrieben. Wer Bitcoin oder andere Kryptowerte verkauft hat, findet die Regeln in Krypto in der Steuererklärung. Und wer gerade erst angefangen hat, beginnt mit der Gewerbeanmeldung und dem Fragebogen zur steuerlichen Erfassung.
Vorabanforderung: wann das Finanzamt früher fragt
Die lange Frist mit Steuerberater ist kein Anspruch ohne Bedingung. Nach § 149 Absatz 4 der Abgabenordnung darf das Finanzamt eine beratene Erklärung früher anfordern. Die Gründe stehen abschließend im Gesetz:
- die Erklärung des Vorjahres kam nicht oder zu spät,
- für das Vorjahr wurden kurz vor der Abgabe nachträgliche Vorauszahlungen festgesetzt,
- Vorauszahlungen wurden außerhalb einer Veranlagung herabgesetzt,
- die letzte Veranlagung endete mit einer Abschlusszahlung von mindestens 25 Prozent der Steuer oder mehr als 10.000 Euro,
- für das aktuelle Jahr ist eine Abschlusszahlung von mehr als 10.000 Euro zu erwarten,
- eine Außenprüfung ist vorgesehen,
- im Steuerjahr wurde ein Betrieb eröffnet oder eingestellt, oder es sind Verluste von Gesellschaftern festzustellen.
Dazu kommt eine automationsgestützte Zufallsauswahl. In allen Fällen muss das Finanzamt eine Frist von vier Monaten nach Bekanntgabe setzen und darf nicht unter die Siebenmonatsfrist gehen. Wer 2026 gegründet hat, fällt damit fast automatisch in den Kreis der möglichen Vorabanforderungen. Das ist kein Nachteil, wenn die Buchhaltung ohnehin laufend geführt wird.
Verspätungszuschlag nach § 152 AO: so wird er berechnet
Wer die Frist verpasst, riskiert einen Verspätungszuschlag. § 152 der Abgabenordnung unterscheidet zwei Stufen. Zunächst liegt der Zuschlag im Ermessen des Finanzamts, und es sieht davon ab, wenn die Verspätung entschuldbar ist. Ist die Erklärung aber 14 Monate nach Ende des Steuerjahres noch nicht abgegeben, muss das Finanzamt den Zuschlag festsetzen, und das darf vollständig automatisch geschehen. Für die beratene Erklärung 2025 fällt dieser Zeitpunkt mit der Abgabefrist zusammen.
Die Höhe ist genau geregelt: 0,25 Prozent der festgesetzten Steuer, vermindert um Vorauszahlungen und Steuerabzüge, für jeden angefangenen Monat, mindestens 25 Euro je Monat, auf volle Euro abgerundet und höchstens 25.000 Euro. Drei Beispiele für eine Erklärung 2025, die statt am 1. März erst am 20. Juli 2027 eingeht, also fünf angefangene Monate zu spät:
| Fall | Festgesetzte Steuer | Vorauszahlungen | Bemessungsgrundlage | Je Monat | Fünf Monate zu spät |
|---|---|---|---|---|---|
| A | 18.400 € | 12.000 € | 6.400 € | 25 € (Mindestbetrag) | 125 € |
| B | 36.000 € | 12.000 € | 24.000 € | 60 € (0,25 %) | 300 € |
| C | 9.000 € | 9.000 € | 0 € | kein Zuschlag nach Abs. 2 | 0 € |
Fall C zeigt die wichtigste Ausnahme: Deckt die Summe aus Vorauszahlungen und Steuerabzügen die festgesetzte Steuer, entfällt der Pflichtzuschlag. Dasselbe gilt, wenn die Steuer auf null oder einen negativen Betrag festgesetzt wird, und wenn das Finanzamt die Frist verlängert hat. Der Zuschlag trifft also vor allem diejenigen, die ohnehin nachzahlen, und genau dort summiert er sich.
Fristverlängerung und Zinsen: was dann noch geht
Eine Fristverlängerung ist nach § 109 der Abgabenordnung möglich, auch rückwirkend. Für beratene Fälle gibt es eine harte Grenze: Über das Ende des Februars im zweiten Folgejahr hinaus verlängert das Finanzamt nur, wenn der Steuerpflichtige ohne Verschulden verhindert war, und das Verschulden des Beraters wird ihm zugerechnet. Ein Antrag sollte deshalb vor dem Fristende gestellt und begründet sein, etwa mit fehlenden Unterlagen eines Dritten.
Unabhängig vom Zuschlag laufen Zinsen. Nach § 233a der Abgabenordnung beginnt der Zinslauf 15 Monate nach Ende des Steuerjahres: für 2025 am 1. April 2027, für 2026 am 1. April 2028. Der Zinssatz beträgt nach § 238 der Abgabenordnung 0,15 Prozent je vollem Monat, also 1,8 Prozent im Jahr. Bei einer Nachzahlung von 24.000 Euro, die zehn volle Monate nach Zinslaufbeginn festgesetzt wird, sind das 360 Euro.
Die Zinsen wirken in beide Richtungen, auch eine Erstattung wird verzinst. Wer eine Erstattung erwartet, verliert durch eine späte Abgabe deshalb kaum etwas. Wer nachzahlt, zahlt Zuschlag und Zinsen. Die klügste Antwort darauf sind angepasste Vorauszahlungen: Wer im laufenden Jahr deutlich mehr verdient als im Vorjahr, beantragt die Erhöhung selbst und nimmt damit Zinsen und Zuschlag die Grundlage.
Drei Termine, die in den Kalender gehören
In einer Unternehmensgruppe hat jede Gesellschaft ihre eigenen Erklärungen, und die Fristen laufen für alle gleich. Das spricht dafür, sie gemeinsam zu planen, wie in Holding-GmbH für Gründer und Was sich 2027 für Unternehmer ändert beschrieben. Für das Jahr 2027 genügen drei Einträge:
- 1. März 2027: beratene Erklärungen für 2025. Ab hier gibt es keine Verlängerung mehr ohne triftigen Grund.
- 1. April 2027: Beginn der Verzinsung für 2025. Bis dahin sollte jede größere Nachzahlung bekannt und möglichst beglichen sein.
- 2. August 2027: Erklärung 2026 ohne Steuerberater. Wer beraten ist, gewinnt Zeit bis zum 29. Februar 2028, sollte die Unterlagen aber trotzdem im Frühjahr übergeben.
Eine Frist, die man kennt, kostet nichts. Teuer wird nur die, die man verpasst, weil man sie für länger hielt. Nach fünf Jahren Verlängerung ist genau das die größte Gefahr des Jahres 2027.
Häufige Fragen
Bis wann muss die Steuererklärung 2026 abgegeben werden?
Ohne Steuerberater bis zum 2. August 2027. Die gesetzliche Frist von sieben Monaten endet am 31. Juli 2027, einem Samstag, deshalb gilt nach § 108 Absatz 3 der Abgabenordnung der folgende Montag. Mit Steuerberater oder Lohnsteuerhilfeverein endet die Frist am 29. Februar 2028.
Bis wann muss die Steuererklärung 2025 mit Steuerberater beim Finanzamt sein?
Bis zum 1. März 2027. Das Gesetz nennt den letzten Tag im Februar 2027, das ist der 28. Februar und ein Sonntag. Die Corona-Sonderregeln in Artikel 97 § 36 EGAO reichen nur bis zum Steuerjahr 2024.
Wie hoch ist der Verspätungszuschlag bei der Steuererklärung?
0,25 Prozent der festgesetzten Steuer abzüglich Vorauszahlungen und Steuerabzügen für jeden angefangenen Monat der Verspätung, mindestens 25 Euro je Monat und höchstens 25.000 Euro. Bei einer Nachzahlung von 24.000 Euro und fünf Monaten Verspätung sind das 300 Euro.
Wann wird der Verspätungszuschlag automatisch festgesetzt?
Wenn die Erklärung 14 Monate nach Ende des Steuerjahres noch nicht beim Finanzamt ist. Vorher liegt der Zuschlag im Ermessen des Finanzamts. Kein Pflichtzuschlag fällt an, wenn die Steuer null oder negativ ist, wenn Vorauszahlungen und Steuerabzüge die Steuer decken oder wenn die Frist verlängert wurde.
Kann ich die Abgabefrist verlängern lassen?
Ja, nach § 109 der Abgabenordnung auch rückwirkend. Für Erklärungen mit Steuerberater gilt eine Grenze: Über das Ende des Februars im zweiten Folgejahr hinaus wird nur verlängert, wenn der Steuerpflichtige ohne eigenes Verschulden verhindert war, und das Verschulden des Beraters zählt dabei mit.
Ab wann zahle ich Zinsen auf eine Steuernachzahlung?
Der Zinslauf beginnt 15 Monate nach Ende des Steuerjahres, für 2025 also am 1. April 2027 und für 2026 am 1. April 2028. Der Zinssatz beträgt 0,15 Prozent für jeden vollen Monat, das sind 1,8 Prozent im Jahr. Erstattungen werden mit demselben Satz verzinst.
Müssen Kleinunternehmer eine Umsatzsteuererklärung abgeben?
Seit 2025 nicht mehr, sofern das Finanzamt sie nicht ausdrücklich dazu auffordert. § 19 Absatz 1 des Umsatzsteuergesetzes nimmt Kleinunternehmer von den Erklärungspflichten des § 18 Absatz 1 bis 4 aus. Die Einkommensteuererklärung und gegebenenfalls die Gewerbesteuererklärung bleiben Pflicht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.