Der Bundestag hat die Frühstartrente am 16. Oktober 2026 beschlossen: zehn Euro im Monat für jedes Kind vom sechsten bis zum 18. Lebensjahr. Gerechnet mit drei Annahmen werden daraus mit 65 rund 18.921, 31.309 oder 51.617 Euro. Ab Geburt gezahlt wäre es fast das Doppelte. Und am meisten bringt die Reform denen, die zuzahlen können.
Frühstartrente beschlossen: zehn Euro im Monat, und was daraus wird
Der Bundestag hat die Frühstartrente am 16. Oktober 2026 beschlossen, mit den Stimmen von Union und SPD. Grüne und Linke stimmten dagegen, die AfD enthielt sich. Der Bund zahlt für jedes Kind vom sechsten bis zum 18. Geburtstag zehn Euro im Monat in ein Altersvorsorgedepot. Das Gesetz tritt am 1. Januar 2027 in Kraft, für den Geburtsjahrgang 2020 gilt es rückwirkend ab Januar 2026, der Jahrgang 2021 kommt 2027 dazu. Ausgezahlt wird frühestens mit 65. Zustimmen muss noch der Bundesrat.
Anspruch hat jedes Kind mit erstem Wohnsitz in Deutschland und einer Steuer-Identifikationsnummer. Einen Schulbesuch verlangt das Gesetz nicht, anders als noch der Koalitionsvertrag von 2025. Die Einzelheiten stehen in der Beschlussempfehlung des Finanzausschusses, die der Bundestag angenommen hat.
Zehn Euro klingen nach wenig, und die Hälfte der Kommentare sagt genau das. Die andere Hälfte rechnet mit sieben Prozent bis zum 65. Lebensjahr und kommt auf eine Zahl, die nach Vermögensaufbau aussieht. Beide Lager rechnen nicht, sie wählen eine Annahme und nennen das Ergebnis.
Ich habe es für drei Szenarien durchgerechnet und zusätzlich gefragt, was ein Start ab Geburt brächte. Das Ergebnis ist interessanter als beide Lager: Die staatliche Leistung selbst ist klein. Was sie auslöst, ist es nicht, und wem sie am meisten nützt, ist eine eigene Frage. Den Überblick über die gesamte Reform habe ich in Das Altersvorsorgedepot aufgeschrieben.
Wer Anspruch auf die Frühstartrente hat: Jahrgang 2020 und jünger
Anspruch haben Kinder ab dem Geburtsjahrgang 2020, sobald sie sechs Jahre alt sind, und zwar bis zum 18. Geburtstag. Den Start machen nach den Fragen und Antworten der Deutschen Rentenversicherung die Jahrgänge 2020 und 2021, danach kommt jedes Jahr der Jahrgang dazu, der sechs wird. Ältere Kinder gehen leer aus: Wer 2019 oder früher geboren ist, bekommt nichts.
Voraussetzung sind ein erster Wohnsitz in Deutschland und eine Steuer-Identifikationsnummer, die jedes Kind kurz nach der Geburt erhält. Eine bestimmte Staatsangehörigkeit verlangt das Gesetz nicht. Einen Antrag braucht es nach den Plänen nicht: Die Zentrale Zulagenstelle für Altersvermögen bei der Deutschen Rentenversicherung, die heute schon die Riester-Zulagen auszahlt, prüft den Anspruch und überweist das Geld an die Bundesbank oder in das Depot, das die Eltern für ihr Kind eröffnet haben.
Zehn Euro im Monat vom 6. bis zum 18. Geburtstag, je Kind 144 Monate. Jeder spätere Jahrgang kommt in dem Jahr dazu, in dem er sechs wird. Ausgezahlt wird frühestens im Jahr des 65. Geburtstags.
Für Eltern heißt das: Bei einem Kind des Jahrgangs 2020 zählt das Jahr 2026 schon, auch wenn das Geld erst 2027 fließt. Bei einem Kind, das gerade auf die Welt gekommen ist, vergehen sechs Jahre bis zur ersten Zahlung. Was diese sechs Jahre wert wären, steht im übernächsten Abschnitt.
Die Rechnung: 1.440 Euro vom Staat, 47 Jahre Zeit
Der Bund zahlt zwölf Jahre lang je 120 Euro. Das sind 1.440 Euro insgesamt. Entscheidend ist danach nicht die Summe, sondern die Liegezeit: 47 Jahre vom 18. bis zum 65. Lebensjahr, in denen nichts mehr hinzukommt und der Zinseszins allein arbeitet.
Gerechnet mit 120 € im Jahr über 12 Jahre, eingezahlt jeweils am Jahresende, vom vollendeten sechsten bis zum 18. Lebensjahr. Danach 47 Jahre liegen lassen, ohne weitere Einzahlung. Eingezahlt hat der Bund insgesamt 1.440 €. Vor Kosten, vor Steuern, vor Inflation.
Die Spannweite ist der eigentliche Befund. Zwischen fünf und sieben Prozent liegt der Faktor 2,7. Wer eine dieser drei Zahlen als "das Ergebnis" nennt, verschweigt, dass die Annahme das Ergebnis erzeugt hat und nicht die Politik.
Alle drei Zahlen stehen vor Kosten, vor Steuern und vor Inflation, ein Punkt, der in fast jeder Rechnung fehlt. Bei 47 Jahren Laufzeit ist besonders der letzte Punkt keine Kleinigkeit. Was 31.309 Euro im Jahr 2091 wert sind, ist eine ganz andere Frage als ihre nominale Höhe.
Frühstartrente ab Geburt gerechnet: fast doppelt so viel
Würde der Bund schon ab Geburt zahlen, wären es 18 statt zwölf Jahre und 2.160 statt 1.440 Euro. Bei sechs Prozent Rendite stünden mit 65 rund 57.358 statt 31.309 Euro im Depot. Die Hälfte mehr Staatsgeld würde den Endwert also fast verdoppeln.
Gerechnet wie oben: 120 € im Jahr, eingezahlt am Jahresende, bis zum 18. Lebensjahr, danach ohne Einzahlung bis 65. Vor Kosten, vor Steuern, vor Inflation.
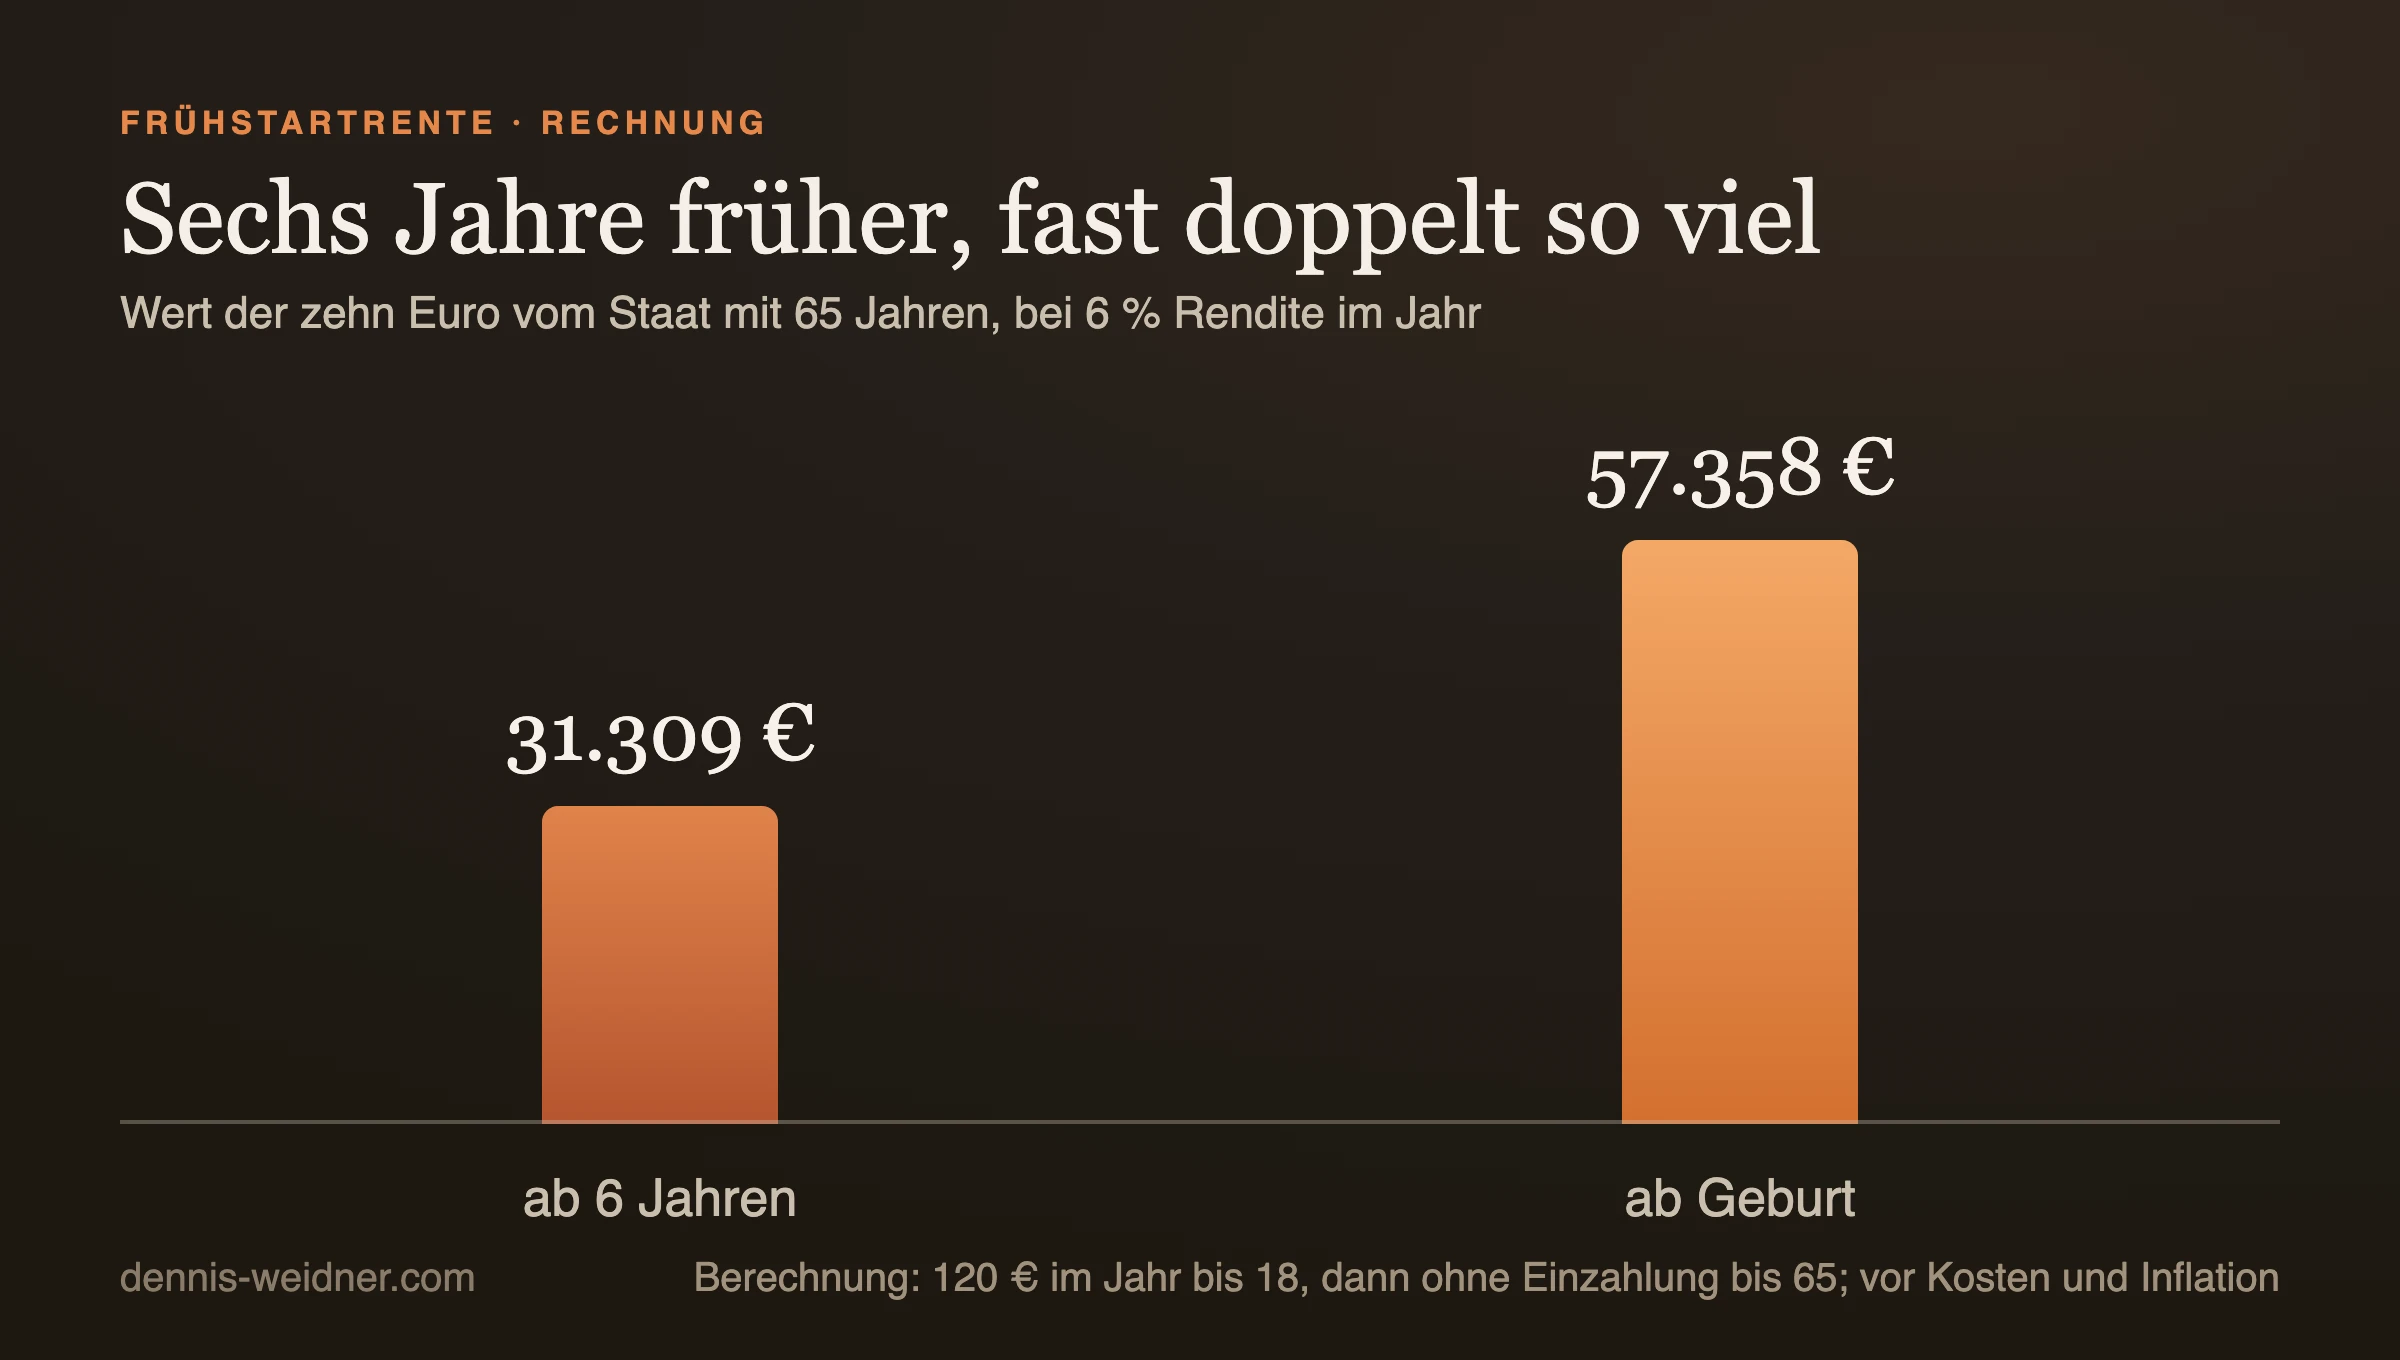
Der Grund ist der Zinseszins. Die ersten Jahre sind die wertvollsten, weil jeder Euro dort am längsten arbeitet. Ein Euro, den der Bund im ersten Lebensjahr einzahlt, hat bis zum 65. Geburtstag 64 Jahre Zeit, einer mit 18 nur 47. Deshalb bringen die 720 Euro der ersten sechs Jahre rund 26.000 Euro, fast so viel wie die 1.440 Euro der zwölf Jahre danach.
Warum also erst ab sechs? Eine sachliche Begründung für genau diese Grenze nennt das Gesetz nicht. Sie stammt aus dem Koalitionsvertrag von 2025, der die zehn Euro an den Besuch einer Bildungseinrichtung knüpfte, also an das Schulalter. Diese Bedingung ist im Gesetz entfallen, verlangt werden nur noch Wohnsitz und Steuer-ID, und die bekommt jedes Kind kurz nach der Geburt. Der ursprüngliche Anknüpfungspunkt ist weg, die Altersgrenze ist geblieben.
Das stärkste Argument für die Sechs ist der Haushalt. Sechs Jahrgänge mehr hießen rund die Hälfte mehr Ausgaben, im Vollausbau also eher anderthalb als eine Milliarde Euro im Jahr. Das ist eine politische Abwägung, keine sachliche Notwendigkeit. Die USA haben sie anders entschieden: Für jedes Kind der Geburtsjahrgänge 2025 bis 2028 zahlt das US-Finanzministerium einmalig 1.000 Dollar in ein Anlagekonto. Dort zählt der Geburtstag, nicht der Schulbeginn.
Für Eltern heißt das praktisch: Wer die sechs Jahre nicht verschenken will, kann sie selbst füllen, mit einem gewöhnlichen Kinderdepot ab Geburt. Gefördert wird das nicht, aber der Zinseszins fragt nicht, wer eingezahlt hat.
Warum die Zuzahlung die eigentliche Nachricht ist
Interessant wird die Konstruktion erst durch das, was Eltern und später das Kind selbst dazulegen dürfen. Erlaubt sind bis zu 6.840 Euro im Jahr. Dann trifft ein kleiner regelmäßiger Betrag auf eine Laufzeit, die es sonst in keinem Produkt gibt.
Gerechnet mit 6 Prozent im Jahr, sonst wie oben. Der Unterschied entsteht nicht durch die staatliche Leistung, sondern durch die Zuzahlung und die Zeit, die sie hat.
25 Euro im Monat von den Eltern, also der Preis eines Streamingdienstes, machen aus 31.309 Euro rund 109.582 Euro. Der Unterschied entsteht nicht durch die staatliche Leistung, sondern durch die Zuzahlung und dadurch, dass sie sehr früh anfängt.
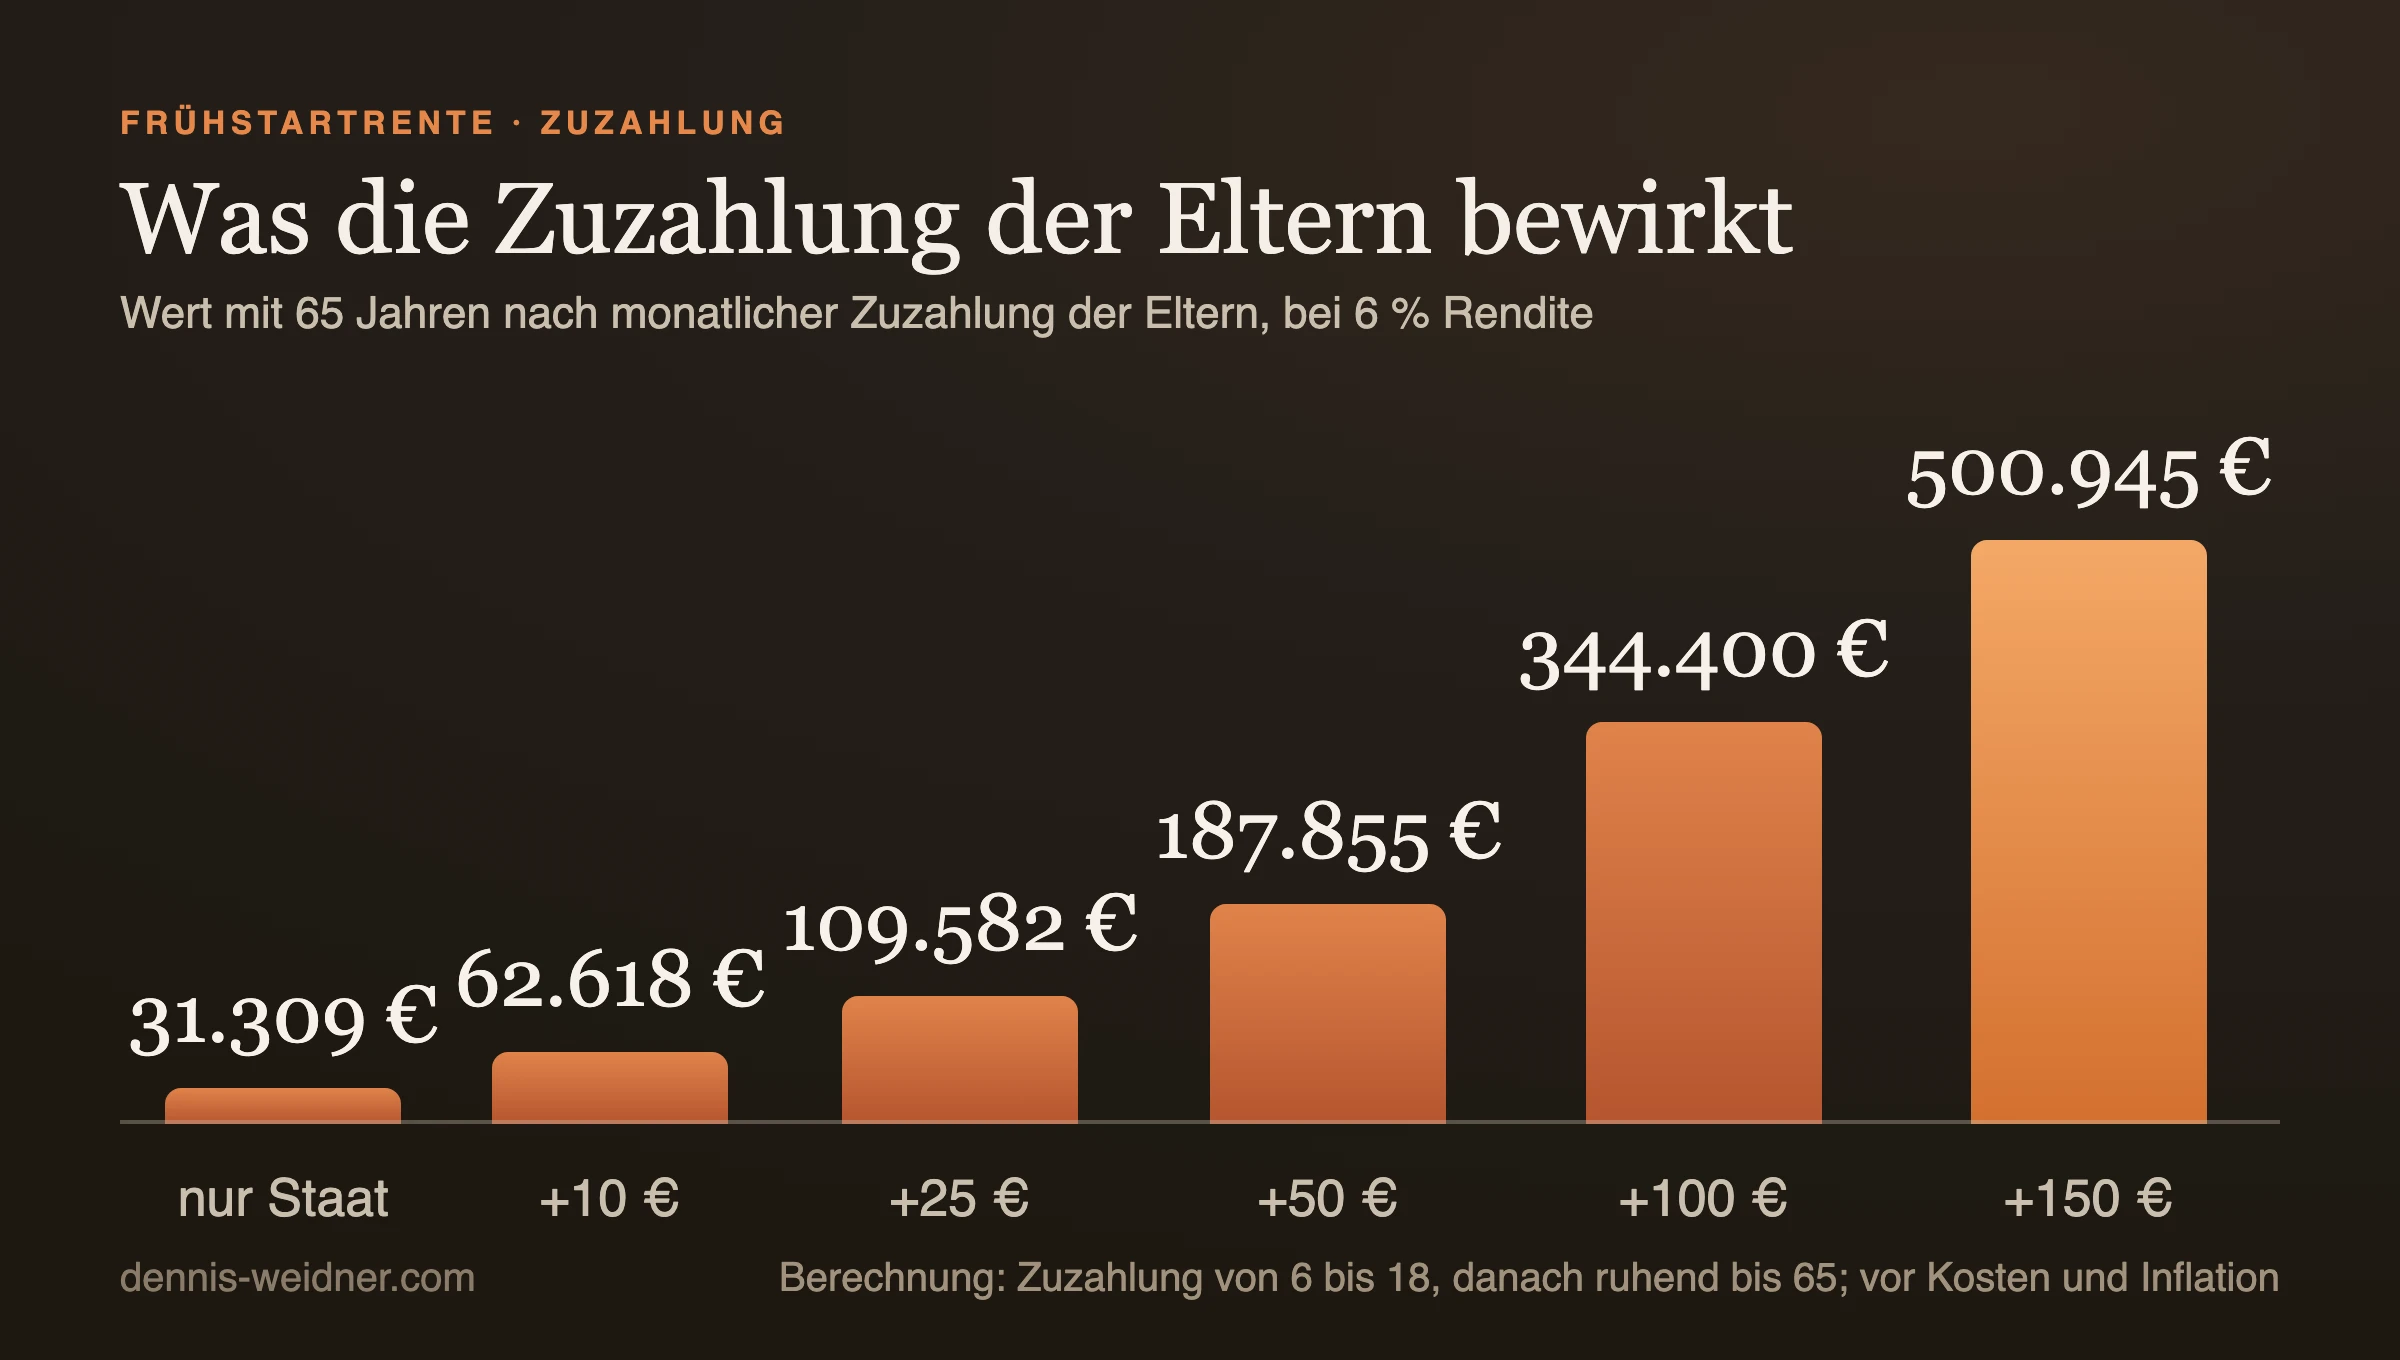
Die Reihe zeigt, wie stark die Zuzahlung wirkt: Jeder Zehner im Monat bringt bei sechs Prozent noch einmal rund 31.300 Euro mit 65. Bei 50 Euro im Monat zahlen die Eltern bis zum 18. Geburtstag 7.200 Euro ein, mit 65 stehen nominal rund 188.000 Euro im Depot. Das ist kein Versprechen, sondern Zinseszins über 59 Jahre; schon ein Prozentpunkt weniger Rendite kostet einen großen Teil davon.
Die Entscheidung, die Eltern früher treffen müssen als gedacht
Wer keinen Vertrag abschließt, dessen Kind landet in der kollektiven Anlage. Dafür richtet der Bund zum 1. Januar 2028 ein Sondervermögen ein, das die Bundesbank verwaltet, ohne dafür Kosten zu berechnen. Angelegt wird nach einer Änderung im Finanzausschuss ausschließlich in breit gestreuten globalen Aktien oder Aktienfonds. Das ist ausdrücklich keine schlechte Lösung, und für viele Familien wird sie die richtige sein.
Einen Haken hat sie trotzdem. Mit dem 18. Geburtstag wandert das Geld nicht von selbst in ein eigenes Depot, das Kind muss es aktiv in einen Vertrag holen. Dafür hat es bis zum 35. Lebensjahr Zeit. Was bis dahin nicht abgerufen ist, fließt nach Ablauf dieses Jahres an den Bundeshaushalt zurück, nach einem letzten Hinweis drei Monate vorher. Wer umzieht, Post übersieht oder es schlicht vergisst, verliert das Geld.
Ein eigenes Depot muss nicht für immer beim ersten Anbieter bleiben. Nach dem 18. Geburtstag lässt sich das Kapital laut Deutscher Rentenversicherung auf einen anderen zertifizierten Altersvorsorgevertrag übertragen, etwa auf das Altersvorsorgedepot, das es ab 2027 gibt. Die Erträge bleiben in der Ansparphase steuerfrei.
Der zweite praktische Punkt ist die Zuzahlung. In die kollektive Anlage lässt sich nichts dazulegen, Eigenbeiträge gehen nur in einen Vertrag. Die Zuzahlung ist aber laut der Rechnung oben das, was aus dem Programm mehr macht als eine symbolische Geste. Wer also zuzahlen will, braucht ein eigenes Depot, und der Zeitpunkt dafür liegt früher als der 18. Geburtstag.
Zwei Dinge gehören in dieselbe Überlegung, auch wenn sie unbequem sind. Erstens: Das Geld ist bis 65 gebunden, es steht also nicht für Ausbildung, Führerschein oder erste Wohnung zur Verfügung. Wer für diese Zwecke spart, braucht ein zweites, freies Depot. Zweitens: Ob ein Kind mit 65 Jahren froh über diese Bindung ist, weiß heute niemand.
Wem die Frühstartrente nützt, und was sie nicht löst
Am meisten nützt die Frühstartrente Familien, die zuzahlen können, und den Anbietern, die ihre Depots führen. Dem Kern des Rentenproblems hilft sie nicht, dafür kommt sie zu spät. Beides spricht nicht gegen frühes Vorsorgen, wohl aber gegen die Erzählung, hier entstehe ein Wachstumsschub.
Banken, Versicherer und Fondsanbieter
Für die Finanzbranche entsteht ein neuer Markt: Millionen Kinderdepots, die jahrzehntelang laufen. Die Koalition hebt im Bericht des Finanzausschusses selbst hervor, dass viele neue Anbieter auf den Markt kommen und der Wettbewerb die Kosten im Standarddepot schon unter den Deckel von einem Prozent drückt. Ein Depot, das mit sechs eröffnet wird, ist eine Kundenbeziehung über Jahrzehnte.
Verdient wird allerdings nicht an den zehn Euro. Auf den staatlichen Teil dürfen bis zur Auszahlung keine Abschluss- und Vertriebskosten erhoben werden. Auf die Zuzahlungen der Eltern schon: Der Finanzausschuss hat das weitergehende Verbot aus dem Regierungsentwurf auf den staatlichen Teil beschränkt, was Vermittlerverbände ausdrücklich begrüßen. Das Geschäft liegt also bei den Familien, die aufstocken.
Für Kinder ohne Vertrag verdient niemand, die Bundesbank legt kostenlos an. Dazu kündigen die Koalitionsfraktionen ein öffentlich verwaltetes Standarddepot des Finanzministeriums an, das auch für die Frühstartrente offenstehen soll. Wer der Branche nichts zahlen will, hat damit einen Weg, sobald dieses Depot verfügbar ist.
Familien mit Spielraum
Die deutlichste Schieflage betrifft die Zuzahlung. Der Staat gibt jedem Kind 120 Euro im Jahr, Familien dürfen bis zu 6.840 Euro dazulegen. Verbraucherzentrale, Grüne und Linke halten diese Grenze für zu hoch, weil sie vorhandene Vermögensunterschiede verstärkt. Die Tabelle oben zeigt dasselbe von der anderen Seite: 25 Euro im Monat von den Eltern bringen mehr als doppelt so viel wie die gesamte staatliche Leistung.
Kapitalmarkt und Wachstum
Das Geld der kollektiven Anlage geht ausschließlich in weltweit gestreute Aktien, also zum größten Teil in Unternehmen außerhalb Deutschlands. Investitionen im Inland entstehen dadurch kaum, als Wachstumsprogramm für die deutsche Wirtschaft taugt die Frühstartrente deshalb nicht. Als Altersvorsorge ist genau das aber richtig: Wer weltweit anlegt, bezieht Erträge aus Volkswirtschaften, deren Bevölkerung anders altert als die deutsche.
Die gesetzliche Rente
Der Kern des Rentenproblems liegt in den nächsten 25 Jahren. Die geburtenstarken Jahrgänge gehen in Rente, und auf jeden Rentner kommen weniger Beitragszahler. Die Rentenkommission der Bundesregierung hat dafür im Juni 2026 33 Empfehlungen vorgelegt, darunter eine Regelaltersgrenze, die an die Lebenserwartung gekoppelt wird, und eine verpflichtende Kapitalrente nach schwedischem Vorbild mit zwei Prozent zusätzlichem Beitrag. Die Frühstartrente zahlt dagegen zum ersten Mal aus, wenn der Jahrgang 2020 im Jahr 2085 seinen 65. Geburtstag feiert. Für die Rentenlücke der 2030er und 2040er Jahre spielt sie keine Rolle.
Ich halte frühes Vorsorgen trotzdem für richtig und die Frühstartrente für einen sinnvollen Anfang. Sie bringt eine ganze Generation an den Kapitalmarkt, in einem Land, in dem Aktien und Fonds im europäischen Vergleich wenig verbreitet sind. Man sollte sie nur weder als Rentenreform verkaufen noch als Konjunkturprogramm. Sie ist ein Bildungsprojekt mit Depot, und daran sollte man sie messen.
Was das den Bund kostet, und was daran auffällt
Die Ausgaben des Bundes beginnen 2027 bei 198 Millionen Euro und steigen bis 2030 auf 411 Millionen. Im Vollausbau, wenn alle Jahrgänge von sechs bis achtzehn im Programm sind, liegen sie bei rund einer Milliarde Euro im Jahr.
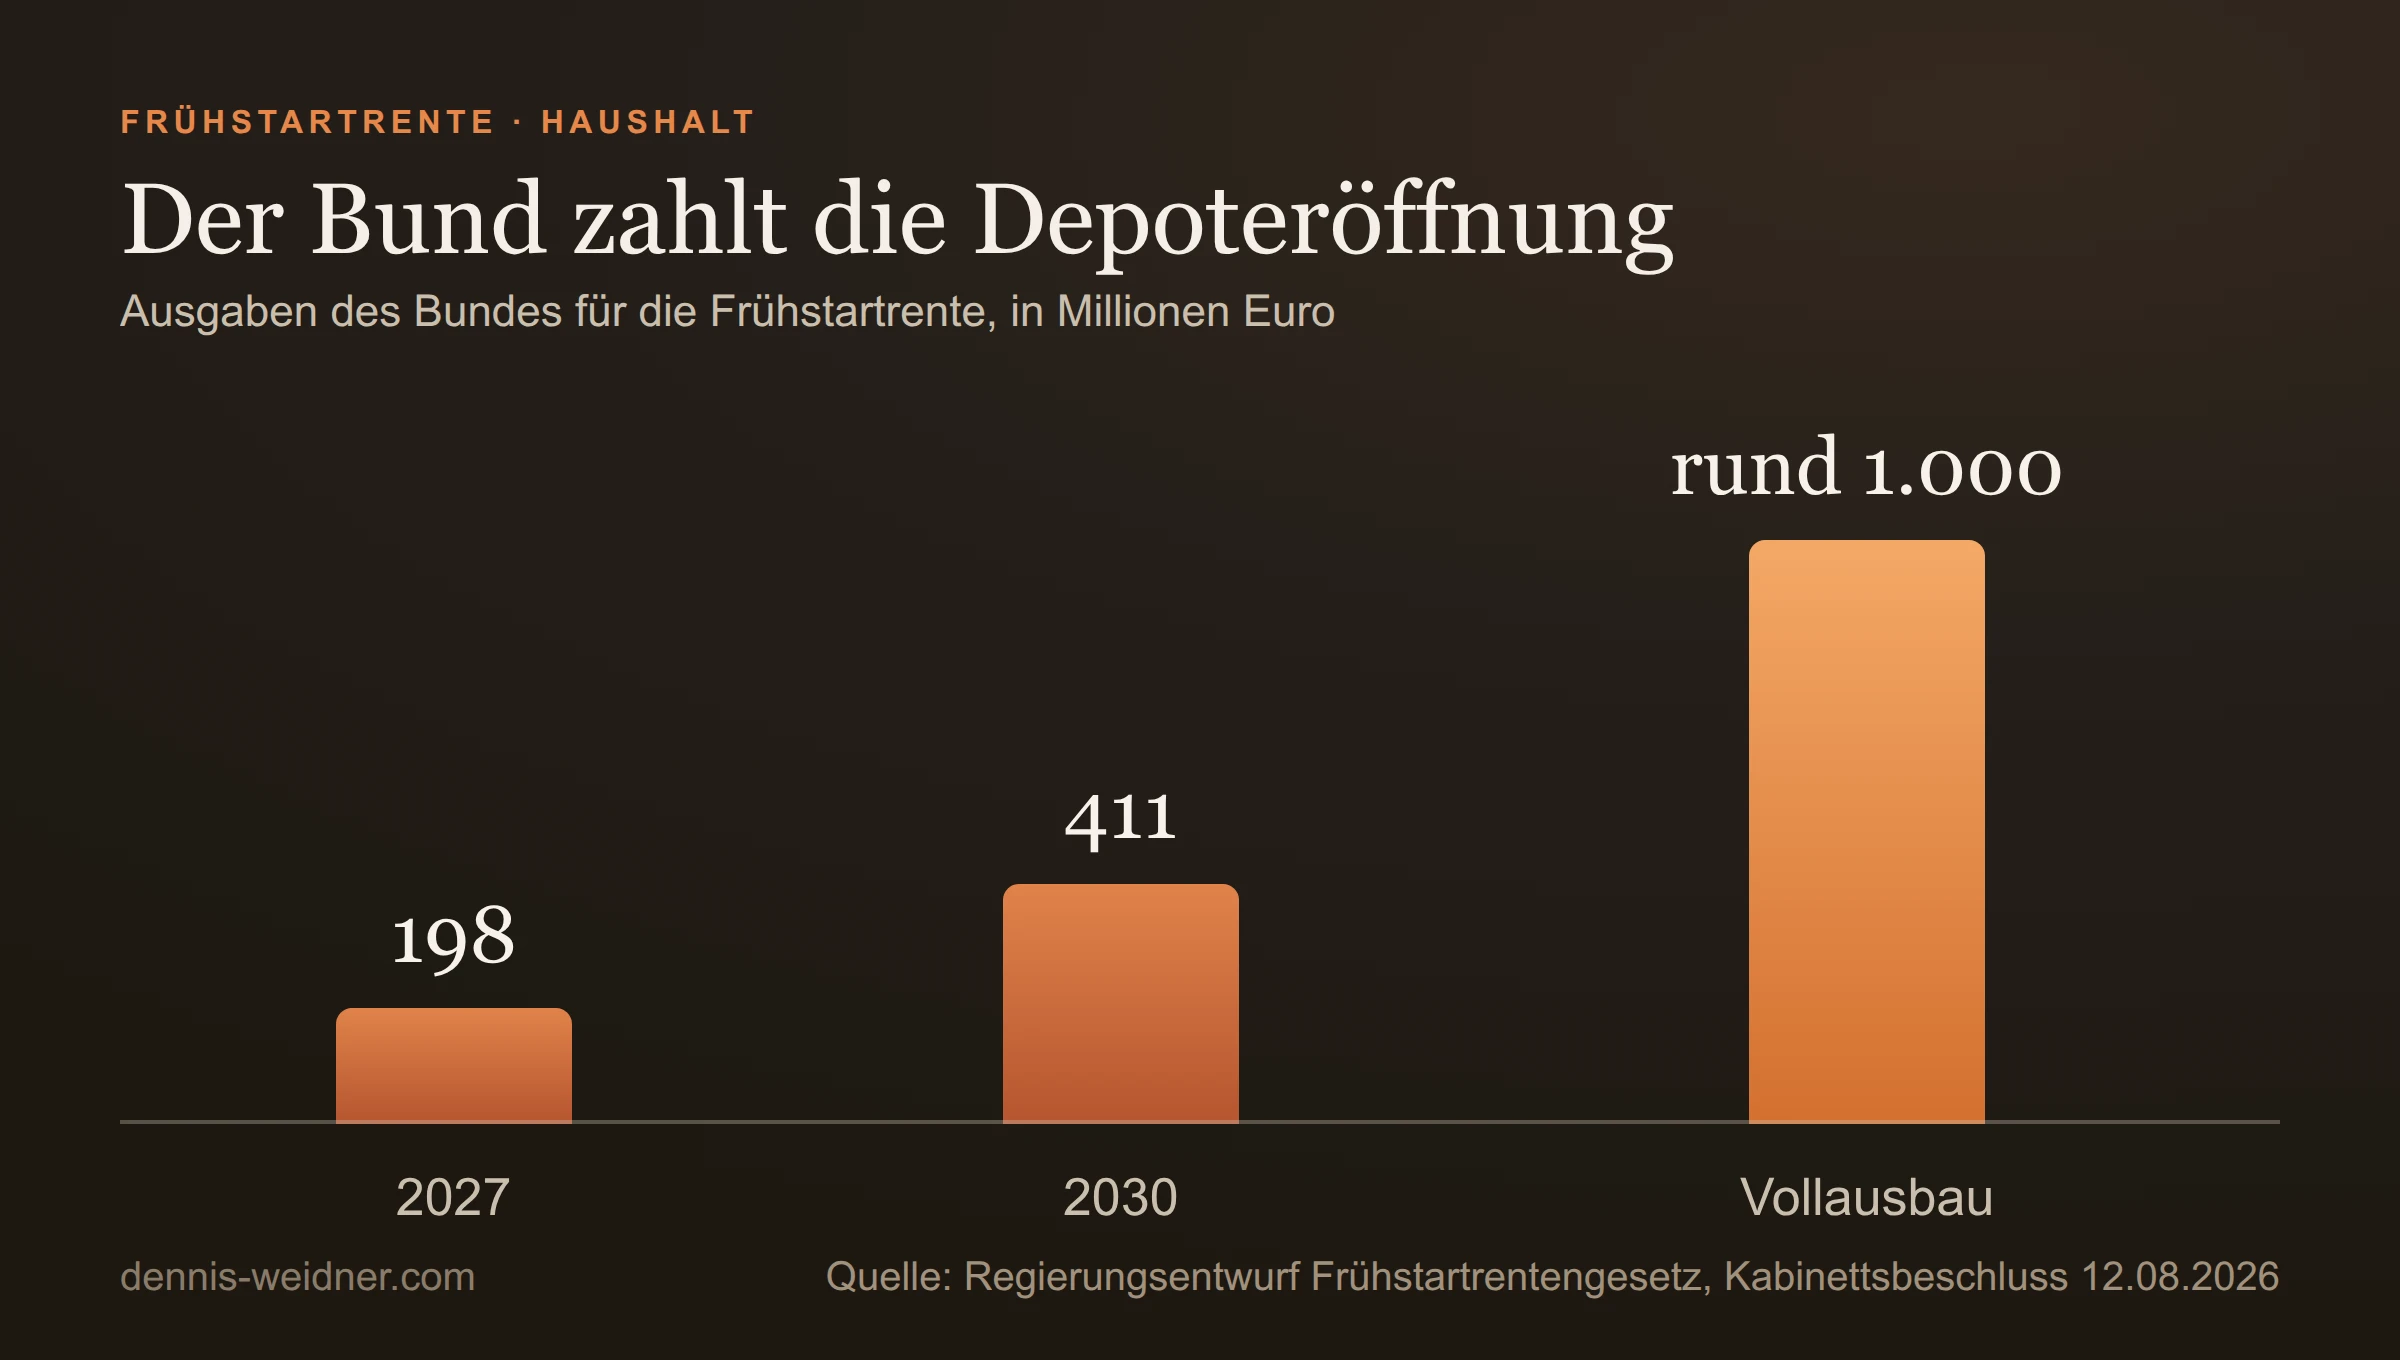
Eine Milliarde ist gemessen am Bundeshaushalt ein kleiner Posten. Gemessen an dem, was damit ausgelöst wird, ist es einer der wirksameren: Der Staat kauft für rund eine Milliarde im Jahr nicht in erster Linie Altersvorsorge, sondern die flächendeckende Eröffnung von Wertpapierdepots für eine ganze Generation. In einem Land mit traditionell niedriger Aktionärsquote ist das der eigentliche Vorgang.
Was das für die Anbieterseite bedeutet, habe ich in Was ein Kostendeckel von einem Prozent mit einem Markt macht beschrieben. Kurz gesagt: Millionen sehr kleiner Depots sind unter einer Kostenobergrenze von einem Prozent nur automatisiert oder gebündelt zu bedienen.
Was noch offen ist
Der Bundestag hat entschieden, der Bundesrat muss noch zustimmen. Danach sind vor allem drei Dinge offen. Erstens die Anlagerichtlinien, die das Finanzministerium mit Bundeskanzleramt und Bundesbank erlässt und die festlegen, wie die kollektive Anlage konkret investiert. Zweitens das öffentlich verwaltete Standarddepot, das angekündigt, aber noch nicht verfügbar ist. Drittens, ob der Hinweis vor dem 35. Geburtstag die Betroffenen wirklich erreicht, denn das Gesetz schreibt nur vor, dass er in geeigneter Weise erfolgen muss.
Offen ist auch die Frage, die mich am meisten interessiert: Wie viele Eltern werden tatsächlich zuzahlen? Die gesamte Wirkung dieses Programms hängt daran, und es gibt dafür keinen Erfahrungswert, weil es so etwas in Deutschland noch nie gab.
Meine laufende Einordnung sammle ich unter Krypto und Finanzen.
Dieser Beitrag ist eine unternehmerische Einordnung der Gesetzeslage und keine Anlage- oder Steuerberatung. Für die Beurteilung des eigenen Falls ist fachlicher Rat einzuholen.
Häufige Fragen
Was ist die Frühstartrente?
Der Bund zahlt für jedes Kind vom sechsten bis zum 18. Lebensjahr zehn Euro im Monat in ein Altersvorsorgedepot. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, es tritt am 1. Januar 2027 in Kraft, für den Geburtsjahrgang 2020 gilt es rückwirkend ab Januar 2026. Der Bundesrat muss noch zustimmen. Ausgezahlt wird frühestens mit 65.
Wie viel wird aus der Frühstartrente bis zur Rente?
Das hängt vollständig von der Renditeannahme ab, und das wird meist verschwiegen. Nach eigener Rechnung ergeben zwölf Jahre à 120 Euro bis zum 65. Lebensjahr rund 18.921 Euro bei 5 Prozent, 31.309 Euro bei 6 Prozent und 51.617 Euro bei 7 Prozent. Alle drei Werte stehen vor Kosten, Steuern und Inflation.
Warum gibt es die Frühstartrente erst ab sechs Jahren?
Eine sachliche Begründung für genau diese Grenze nennt das Gesetz nicht. Sie stammt aus dem Koalitionsvertrag von 2025, der die Zahlung an den Besuch einer Bildungseinrichtung knüpfte, und diese Bedingung ist im Gesetz entfallen. Der wichtigste Grund ist der Haushalt. Ab Geburt gezahlt wären es 2.160 statt 1.440 Euro vom Staat und bei sechs Prozent rund 57.358 statt 31.309 Euro mit 65.
Können Eltern zusätzlich einzahlen?
Ja, bis zu 6.840 Euro im Jahr, allerdings nur in einen eigenen Vertrag und nicht in die kollektive Anlage. Nach der Rechnung ist die Zuzahlung der entscheidende Faktor: 25 Euro im Monat zusätzlich machen bei 6 Prozent aus rund 31.309 Euro etwa 109.582 Euro bis zum 65. Lebensjahr.
Was passiert, wenn ich kein Depot für mein Kind eröffne?
Dann legt die Bundesbank das Geld kollektiv an, ausschließlich in breit gestreuten globalen Aktien oder Aktienfonds und ohne Kosten. Mit 18 wandert es nicht automatisch in ein eigenes Depot. Das Kind kann es bis zum 35. Lebensjahr in einen Vertrag holen, danach fließen nicht abgerufene Mittel an den Bundeshaushalt zurück.
Welche Kinder bekommen die Frühstartrente, und muss man sie beantragen?
Kinder ab dem Geburtsjahrgang 2020 mit erstem Wohnsitz in Deutschland und Steuer-Identifikationsnummer, jeweils vom sechsten bis zum 18. Geburtstag. Den Start machen die Jahrgänge 2020 und 2021, danach kommt jedes Jahr der Jahrgang dazu, der sechs wird; wer 2019 oder früher geboren ist, bekommt nichts. Einen Antrag braucht es nach den Plänen nicht, die Zulagenstelle der Deutschen Rentenversicherung prüft den Anspruch.
Kann mein Kind das Geld vor der Rente nutzen?
Nein, das Kapital ist bis zum 65. Lebensjahr gebunden. Für Ausbildung, Führerschein oder die erste Wohnung steht es nicht zur Verfügung. Wer für solche Zwecke sparen will, braucht dafür ein zweites, freies Depot.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.