Für die meisten Solaranlagen auf deutschen Dächern gehört seit 2022 nichts mehr in die Steuererklärung: Einspeisevergütung und Eigenverbrauch sind steuerfrei, eine Gewinnermittlung entfällt. Entscheidend sind die Leistungsgrenzen je Gebäude und die Freigrenze von 100 kWp. Wer sie kennt, weiß, was 2026 einzutragen ist, und kann die Montage über § 35a trotzdem absetzen.
Photovoltaik und Steuer: was seit 2022 gilt
Die meisten Photovoltaikanlagen auf deutschen Dächern sind steuerlich seit 2022 ein Nicht-Thema, und genau das sorgt jedes Jahr im Januar für Unsicherheit. § 3 Nummer 72 des Einkommensteuergesetzes stellt die Einnahmen und Entnahmen aus Anlagen auf, an oder in Gebäuden steuerfrei, solange bestimmte Leistungsgrenzen eingehalten sind. Die Einspeisevergütung, der Strom für den eigenen Haushalt und die Ladung des Elektroautos bleiben dann vollständig außen vor.
Das Gesetz geht noch einen Schritt weiter: Sind alle Einnahmen einer Tätigkeit nach dieser Vorschrift steuerfrei, ist kein Gewinn zu ermitteln. Die Einnahmen-Überschuss-Rechnung für die Solaranlage entfällt, ebenso die Anlage G. Die Befreiung gilt für Einnahmen und Entnahmen seit dem 1. Januar 2022, unabhängig davon, wann die Anlage in Betrieb gegangen ist.
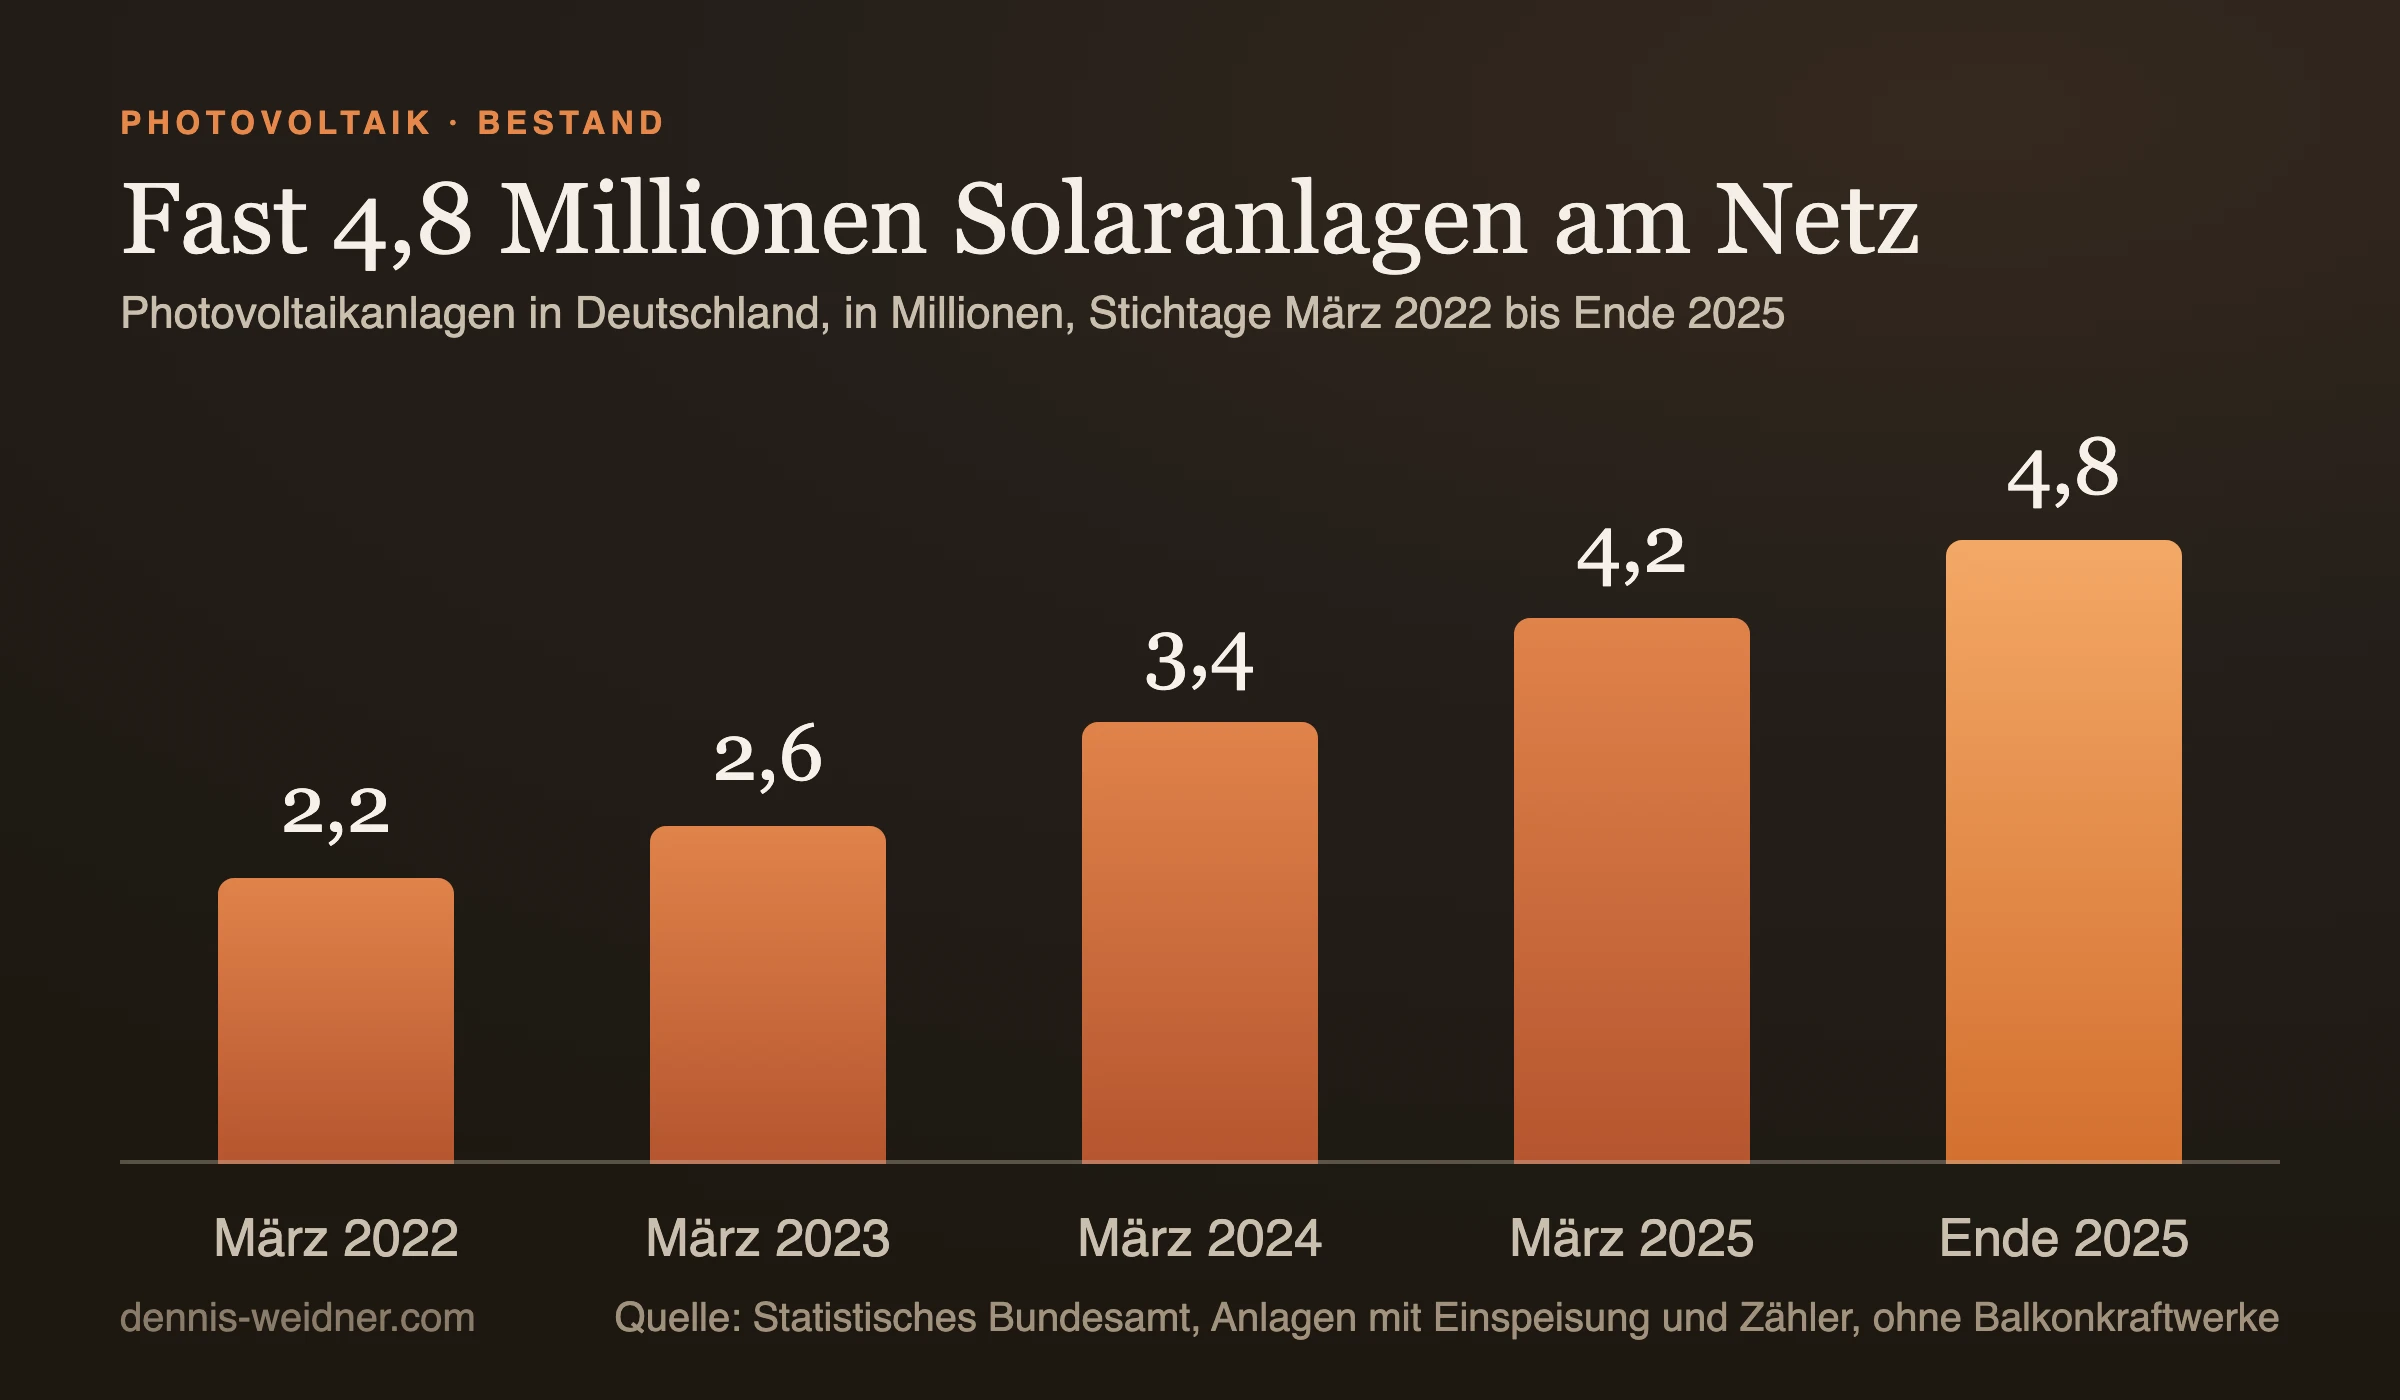
Wie viele Haushalte und Unternehmen das betrifft, zeigt die Statistik. Nach dem Statistischen Bundesamt waren Ende 2025 knapp 4,8 Millionen Photovoltaikanlagen mit rund 106.200 Megawatt am Netz, Balkonkraftwerke nicht mitgezählt.
Die Leistungsgrenzen der Steuerbefreiung, alt und neu
Entscheidend ist die Bruttoleistung laut Marktstammdatenregister in Kilowatt peak. Seit dem Jahressteuergesetz 2024 gelten für neue Anlagen großzügigere Grenzen: bis zu 30 kWp je Wohn- oder Gewerbeeinheit. Nach § 52 Absatz 4 des Einkommensteuergesetzes gilt die neue Fassung für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden. Für ältere Anlagen bleibt es bei den Grenzen, die das BMF-Schreiben vom 17. Juli 2023 in einer Tabelle zusammenfasst:
| Gebäude | Anlage bis Ende 2024 angeschafft | Anlage ab 2025 angeschafft oder erweitert |
|---|---|---|
| Einfamilienhaus | 30 kWp | 30 kWp |
| Zwei- oder Mehrfamilienhaus | 15 kWp je Wohneinheit | 30 kWp je Wohneinheit |
| Gemischt genutztes Gebäude | 15 kWp je Wohn- oder Gewerbeeinheit | 30 kWp je Wohn- oder Gewerbeeinheit |
| Gewerbegebäude mit einer Einheit | 30 kWp | 30 kWp |
| Obergrenze je Steuerpflichtigem | 100 kWp (Freigrenze) | 100 kWp (Freigrenze) |
Die Grenze von 100 kWp je Steuerpflichtigem oder Personengesellschaft ist eine Freigrenze. Wer mehr betreibt, verliert die Befreiung nach Randnummer 17 des BMF-Schreibens für alle Anlagen, nicht nur für den überschießenden Teil. Freiflächenanlagen sind nie begünstigt und zählen bei der Grenze auch nicht mit. Wer eine Anlage nachträglich erweitert, prüft deshalb vorher, ob er mit der Erweiterung in die neue Fassung wechselt und ob die Summe unter 100 kWp bleibt.
Zwei Punkte werden oft übersehen. Der Betreiber muss nicht Eigentümer des Gebäudes sein, auch eine gemietete Dachfläche ist begünstigt. Und die Befreiung gilt für natürliche Personen, Personengesellschaften und Kapitalgesellschaften gleichermaßen, also auch für die Anlage auf dem Dach der eigenen GmbH.
Photovoltaik in der Steuererklärung 2026: was eingetragen wird
Für die typische Dachanlage auf dem Einfamilienhaus lautet die Antwort: zur Anlage selbst nichts. Keine Einnahmen, keine Abschreibung, keine Betriebsausgaben. Die Kehrseite steht im BMF-Schreiben unter Randnummer 21: Ausgaben, die mit einer steuerfreien Anlage zusammenhängen, sind nicht abziehbar, und einen Investitionsabzugsbetrag gibt es für sie ebenfalls nicht.
Eine Ausnahme ist für viele Hausbesitzer bares Geld. Nach Randnummer 28 des BMF-Schreibens gilt eine befreite Anlage auf dem selbst bewohnten Haus für Zwecke des § 35a des Einkommensteuergesetzes als ohne Gewinnerzielungsabsicht betrieben. Damit lässt sich der Arbeitslohn aus der Montagerechnung als Handwerkerleistung ansetzen: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr, direkt von der Steuer abgezogen. Bei 3.000 Euro Arbeitskosten sind das 600 Euro. Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Handwerksbetriebs. Wurde die Anlage mit einem zinsverbilligten Darlehen oder einem steuerfreien Zuschuss finanziert, entfällt die Ermäßigung.
| Fall | Einkommensteuer | Umsatzsteuer | Was in die Erklärung 2026 gehört |
|---|---|---|---|
| Dachanlage innerhalb der Grenzen | steuerfrei, kein Gewinn zu ermitteln | Kauf zu 0 %; als Kleinunternehmer keine Umsatzsteuer und keine Erklärung | zur Anlage nichts; Montagekosten gegebenenfalls über § 35a |
| Balkonkraftwerk | steuerfrei | Kauf zu 0 % | nichts |
| Dachanlagen über 100 kWp insgesamt oder zu groß für das Gebäude | steuerpflichtig, Gewinnermittlung | Regelbesteuerung oder Kleinunternehmer nach Umsatz | Anlage EÜR, Anlage G, gegebenenfalls Umsatzsteuererklärung |
| Freiflächenanlage | steuerpflichtig | nach allgemeinen Regeln | Anlage EÜR, Anlage G |
| Anlage gehört zu einem anderen Betrieb | steuerfrei nur für Einspeisung, Verkauf und Entnahme | nach dem Status des Betriebs | im Gewinn des Betriebs |
Steuerpflichtig bleiben Anlagen außerhalb der Grenzen und Anlagen, die zu einem anderen Betrieb gehören. Nutzt etwa ein Handwerksbetrieb den Solarstrom überwiegend selbst, ist die Anlage Teil dieses Betriebs, und befreit ist nach Randnummer 24 nur der Teil, der eingespeist, verkauft oder privat entnommen wird. Für den selbst verbrauchten Strom bleiben die Betriebsausgaben abziehbar.
Umsatzsteuer: Nullsteuersatz beim Kauf, Kleinunternehmer beim Betrieb
Seit 2023 kaufen Betreiber kleiner Anlagen ohne Umsatzsteuer ein. § 12 Absatz 3 des Umsatzsteuergesetzes setzt den Steuersatz für Solarmodule, die wesentlichen Komponenten und Batteriespeicher samt Installation auf null Prozent, wenn die Anlage auf oder in der Nähe von Wohnungen oder bestimmten öffentlichen Gebäuden steht. Bei einer Bruttoleistung bis 30 kWp laut Marktstammdatenregister gilt diese Voraussetzung als erfüllt.
Wer Strom gegen Vergütung ins Netz einspeist, ist umsatzsteuerlich Unternehmer. Für fast alle privaten Betreiber greift die Kleinunternehmerregelung nach § 19 des Umsatzsteuergesetzes: keine Umsatzsteuer auf die Einspeisung, und seit 2025 auch keine Umsatzsteuererklärung mehr. Anders ist es für Betreiber, die ihre Anlage vor 2023 gekauft und damals auf die Kleinunternehmerregelung verzichtet haben, um die Vorsteuer zurückzuholen. Ein solcher Verzicht bindet fünf Kalenderjahre; wer noch in dieser Bindung steckt, gibt weiter Umsatzsteuer-Voranmeldungen und eine Jahreserklärung ab.
Bei der Gewerbesteuer ist die Lage ebenso klar. § 3 Nummer 32 des Gewerbesteuergesetzes befreit Betreiber, deren Tätigkeit sich auf Erzeugung und Vermarktung von Strom aus einer Gebäudeanlage bis 30 Kilowatt beschränkt.
Batteriespeicher, Wallbox und Balkonkraftwerk
Der Batteriespeicher teilt das steuerliche Schicksal der Anlage. Er ist beim Kauf vom Nullsteuersatz erfasst, und der Strom, der aus ihm in den Haushalt fließt, ist eine steuerfreie Entnahme. Dasselbe gilt für das Laden des privaten Elektroautos: Das BMF zählt es in Randnummer 10 ausdrücklich zu den Entnahmen, die unter die Befreiung fallen. Wer an der eigenen Wallbox anderen gegen Geld Strom abgibt, erzielt Einnahmen, die ebenfalls befreit sind.
Das Balkonkraftwerk fällt ohnehin unter die Grenzen. Wer dafür keine Vergütung bekommt, hat nichts zu versteuern und in der Steuererklärung nichts einzutragen. Registriert werden muss es trotzdem, im Marktstammdatenregister, denn dessen Leistungsangabe ist die Grundlage für alle Grenzen in diesem Beitrag.
Wie sich Speicher und steuerbare Verbraucher über dynamische Tarife rechnen, steht in Dynamischer Stromtarif 2026 und in Smart-Meter-Pflicht 2026.
Drei Fälle aus der Praxis
Das Einfamilienhaus mit Speicher. Eine Anlage mit 12 kWp und Batteriespeicher, 2024 in Betrieb gegangen, gekauft zum Nullsteuersatz. Einkommensteuer: befreit. Umsatzsteuer: Kleinunternehmer, keine Erklärung. In die Steuererklärung 2026 gehört zur Anlage nichts. Wurde die Montage 2026 bezahlt und lag der Arbeitslohn bei 3.000 Euro, sinkt die Einkommensteuer über § 35a um 600 Euro.
Das Zweifamilienhaus. Eine vermietete und eine selbst genutzte Wohnung, die Anlage hat 45 kWp. Wurde sie 2025 oder später angeschafft, liegt sie unter der neuen Grenze von 60 kWp für zwei Wohneinheiten und ist befreit, auch der Strom, der an die Mieter geliefert wird. Eine gleich große Anlage aus dem Jahr 2023 fällt dagegen unter die alte Grenze von 15 kWp je Wohneinheit, also 30 kWp, und bleibt steuerpflichtig. Die neue Fassung gilt nach § 52 des Einkommensteuergesetzes für sie erst, wenn sie nach 2024 erweitert wird.
Der Unternehmer mit Gewerbehof. 80 kWp auf einem Gewerbegebäude mit drei Einheiten, 2025 installiert, dazu 25 kWp auf dem eigenen Einfamilienhaus, beide vom selben Steuerpflichtigen betrieben. Jede Anlage hält für sich die Grenze ihres Gebäudes ein, auf dem Gewerbehof wären 90 kWp zulässig. Zusammen sind es aber 105 kWp, die Freigrenze ist überschritten, und die Befreiung entfällt für beide Anlagen. Eine Anlage, die schon die Grenze ihres Gebäudes reißt, zählt übrigens bei den 100 kWp nicht mit, sie ist dann für sich steuerpflichtig. Weil die Grenze je Steuerpflichtigem und je Personengesellschaft gilt, lohnt sich vor jeder Erweiterung ein Blick darauf, wer welche Anlage betreibt.
Was die Steuerbefreiung für die Rendite bedeutet
Die Steuerfreiheit verändert die Rechnung einer Dachanlage stärker als jede Änderung der Einspeisevergütung. Früher war der Überschuss aus Vergütung und bewertetem Eigenverbrauch abzüglich Abschreibung zu versteuern, und viele Betreiber haben die Anlage deshalb als Liebhaberei einstufen lassen. Heute fließt jeder eingesparte und jeder vergütete Euro ungeschmälert in die Kasse.
Zugleich wird die Vergütung selbst kleiner, wie in Einspeisevergütung im Sinkflug beschrieben, und der Wert der Anlage verlagert sich in den Eigenverbrauch. Wer 2027 plant, rechnet deshalb zuerst mit dem Strom, den er selbst nutzt, und erst danach mit dem, was er verkauft. Welche Förderung dafür noch bereitsteht, fasst Solarförderung: Was noch übrig ist zusammen, und die Änderungen zum Jahreswechsel stehen in Was sich 2027 für Unternehmer ändert.
Häufige Fragen
Muss ich meine PV-Anlage in der Steuererklärung angeben?
Bei einer Dachanlage innerhalb der Grenzen von § 3 Nummer 72 EStG nicht. Einnahmen und Entnahmen sind steuerfrei, ein Gewinn ist nicht zu ermitteln, eine Anlage EÜR entfällt. Anzugeben sind nur Anlagen außerhalb der Grenzen, Freiflächenanlagen und Anlagen, die zu einem anderen Betrieb gehören.
Bis zu welcher Größe ist eine Photovoltaikanlage steuerfrei?
Für Anlagen, die seit 2025 angeschafft oder erweitert wurden, gelten bis zu 30 kWp je Wohn- oder Gewerbeeinheit. Für ältere Anlagen sind es 30 kWp auf Einfamilienhäusern und Gewerbegebäuden mit einer Einheit und 15 kWp je Einheit bei Mehrfamilienhäusern und gemischt genutzten Gebäuden. Je Steuerpflichtigem gilt zusätzlich eine Freigrenze von 100 kWp.
Was passiert, wenn ich mehr als 100 kWp betreibe?
Dann entfällt die Steuerbefreiung für alle Anlagen, weil die 100 kWp nach dem BMF-Schreiben vom 17. Juli 2023 eine Freigrenze und kein Freibetrag sind. Freiflächenanlagen zählen dabei nicht mit.
Kann ich die Montage einer PV-Anlage von der Steuer absetzen?
Ja, bei einer befreiten Anlage auf dem selbst bewohnten Haus über § 35a EStG als Handwerkerleistung: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr. Voraussetzung sind Rechnung und Überweisung. Bei zinsverbilligten Darlehen oder steuerfreien Zuschüssen entfällt die Ermäßigung.
Muss ich für meine Solaranlage eine Umsatzsteuererklärung abgeben?
Als Kleinunternehmer nicht mehr, seit 2025 sind sie von den Erklärungspflichten ausgenommen, solange das Finanzamt nicht ausdrücklich auffordert. Wer vor 2023 auf die Kleinunternehmerregelung verzichtet hat, um die Vorsteuer zu erstatten, bleibt fünf Kalenderjahre an die Regelbesteuerung gebunden.
Ist der Strom für mein Elektroauto aus der PV-Anlage steuerpflichtig?
Nein. Das Laden eines privaten Elektro- oder Hybridfahrzeugs ist eine Entnahme, die nach dem BMF-Schreiben unter die Steuerbefreiung fällt. Gehört das Fahrzeug zum Betrieb, der die Anlage betreibt, liegt gar keine Entnahme vor.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.