Was ändert sich 2027 für Unternehmer? Der Mindestlohn steigt auf 14,60 Euro, die Minijob-Grenze auf 633 Euro, und wer 2026 mehr als 800.000 Euro umgesetzt hat, schickt Geschäftskunden im Inland ab Januar nur noch E-Rechnungen. Selbstständige bekommen erstmals Zulagen fürs Altersvorsorgedepot, und für zwei Abschreibungen ist 2027 das letzte Jahr. Die Neuerungen 2027 mit Paragraph, Frist und Rechnung.
Was sich 2027 für Unternehmer ändert: die Übersicht
Die Liste der Neuerungen 2027 ist kürzer als in manchen Vorjahren, und sie greift an drei Stellen direkt in den Betrieb ein: in die Lohnabrechnung, in die Rechnungsstellung und in die Investitionsplanung. Die Tabelle enthält nur Regeln, die im Bundesgesetzblatt verkündet sind. Werte, die jedes Jahr per Verordnung neu festgesetzt werden, und Vorhaben, die im Herbst 2026 als Gesetzentwurf im Bundestag lagen, stehen im Abschnitt zum jeweiligen Thema.
| Was | Ab wann | Wen es trifft | Rechtsgrundlage |
|---|---|---|---|
| Mindestlohn 14,60 Euro je Stunde | 1. Januar 2027 | alle Arbeitgeber | § 1 Nr. 2 MiLoV5 |
| Minijob-Grenze 633 Euro im Monat | 1. Januar 2027 | Arbeitgeber mit Minijobs | § 8 Abs. 1a SGB IV |
| Übergangsbereich 633,01 bis 2.000 Euro | 1. Januar 2027 | Arbeitgeber mit Midijobs | § 20 Abs. 2 SGB IV |
| E-Rechnung beim Versand Pflicht, wenn der Gesamtumsatz 2026 über 800.000 Euro lag | Leistungen ab 1. Januar 2027 | Unternehmen mit Geschäftskunden im Inland | § 14 Abs. 2, § 27 Abs. 38 UStG |
| Papier und PDF nur noch bis 800.000 Euro Vorjahresumsatz | bis 31. Dezember 2027 | kleinere Unternehmen | § 27 Abs. 38 Nr. 2 UStG |
| Degressive Abschreibung bis 30 Prozent, Elektrofahrzeuge 75 Prozent im ersten Jahr | Anschaffung bis 31. Dezember 2027 | investierende Unternehmen | § 7 Abs. 2 und 2a EStG |
| Körperschaftsteuer 15 Prozent, danach sinkend | Veranlagungszeitraum 2027 | GmbH, UG, AG | § 23 Abs. 1 KStG |
| Aufbewahrung endet für Buchungsbelege aus 2018 | 1. Januar 2027 | alle Buchführungspflichtigen | § 147 Abs. 3 und 4 AO, § 257 HGB |
| Altersvorsorgedepot, Zulage auch für Selbstständige | 1. Januar 2027 | Gewerbetreibende, Freiberufler | §§ 10a, 84 EStG in der Fassung ab 2027 |
| Kfz-Steuerbefreiung für Elektroautos, längstens bis Ende 2035 | Erstzulassung bis 31. Dezember 2030 | Halter von Elektroautos | § 3d KraftStG |
Ich führe mehrere Gesellschaften, und an einem Jahreswechsel sortiere ich eine solche Liste nach einer einzigen Frage: Welche Änderung verlangt eine Entscheidung, und welche ändert nur eine Zahl in der Software? Zur ersten Sorte gehören 2027 drei Punkte: die E-Rechnung ab 800.000 Euro Umsatz, das Ende der degressiven Abschreibung am 31. Dezember 2027 und das Altersvorsorgedepot für Selbstständige. Alles andere erledigt die Buchhaltung, wenn sie weiß, dass es kommt.
Mindestlohn und Minijob 2027: was Arbeitgeber ab Januar zahlen
Der gesetzliche Mindestlohn steigt am 1. Januar 2027 von 13,90 auf 14,60 Euro brutto je Stunde. So steht es in § 1 Nummer 2 der Fünften Mindestlohnanpassungsverordnung vom 5. November 2025, die beide Stufen für 2026 und 2027 in einem Schritt festgelegt hat. Das Plus beträgt 70 Cent, gut fünf Prozent. Eine Vollzeitstelle mit 40 Wochenstunden, rechnerisch 173,33 Stunden im Monat, kostet damit rund 121 Euro brutto mehr im Monat, bevor die Arbeitgeberbeiträge zur Sozialversicherung dazukommen.
An den Mindestlohn ist die Minijob-Grenze gekoppelt. § 8 Absatz 1a SGB IV beschreibt sie als das Monatsentgelt aus zehn Wochenstunden zum Mindestlohn und gibt die Formel vor: Mindestlohn mal 130, geteilt durch drei, aufgerundet auf volle Euro. Für 2027 ergibt das 14,60 × 130 ÷ 3 = 632,67 Euro, aufgerundet 633 Euro im Monat. Seit Oktober 2022 bewegt sich die Grenze deshalb im Gleichschritt mit dem Mindestlohn, und 2023 blieb sie stehen, weil auch der Mindestlohn stand.
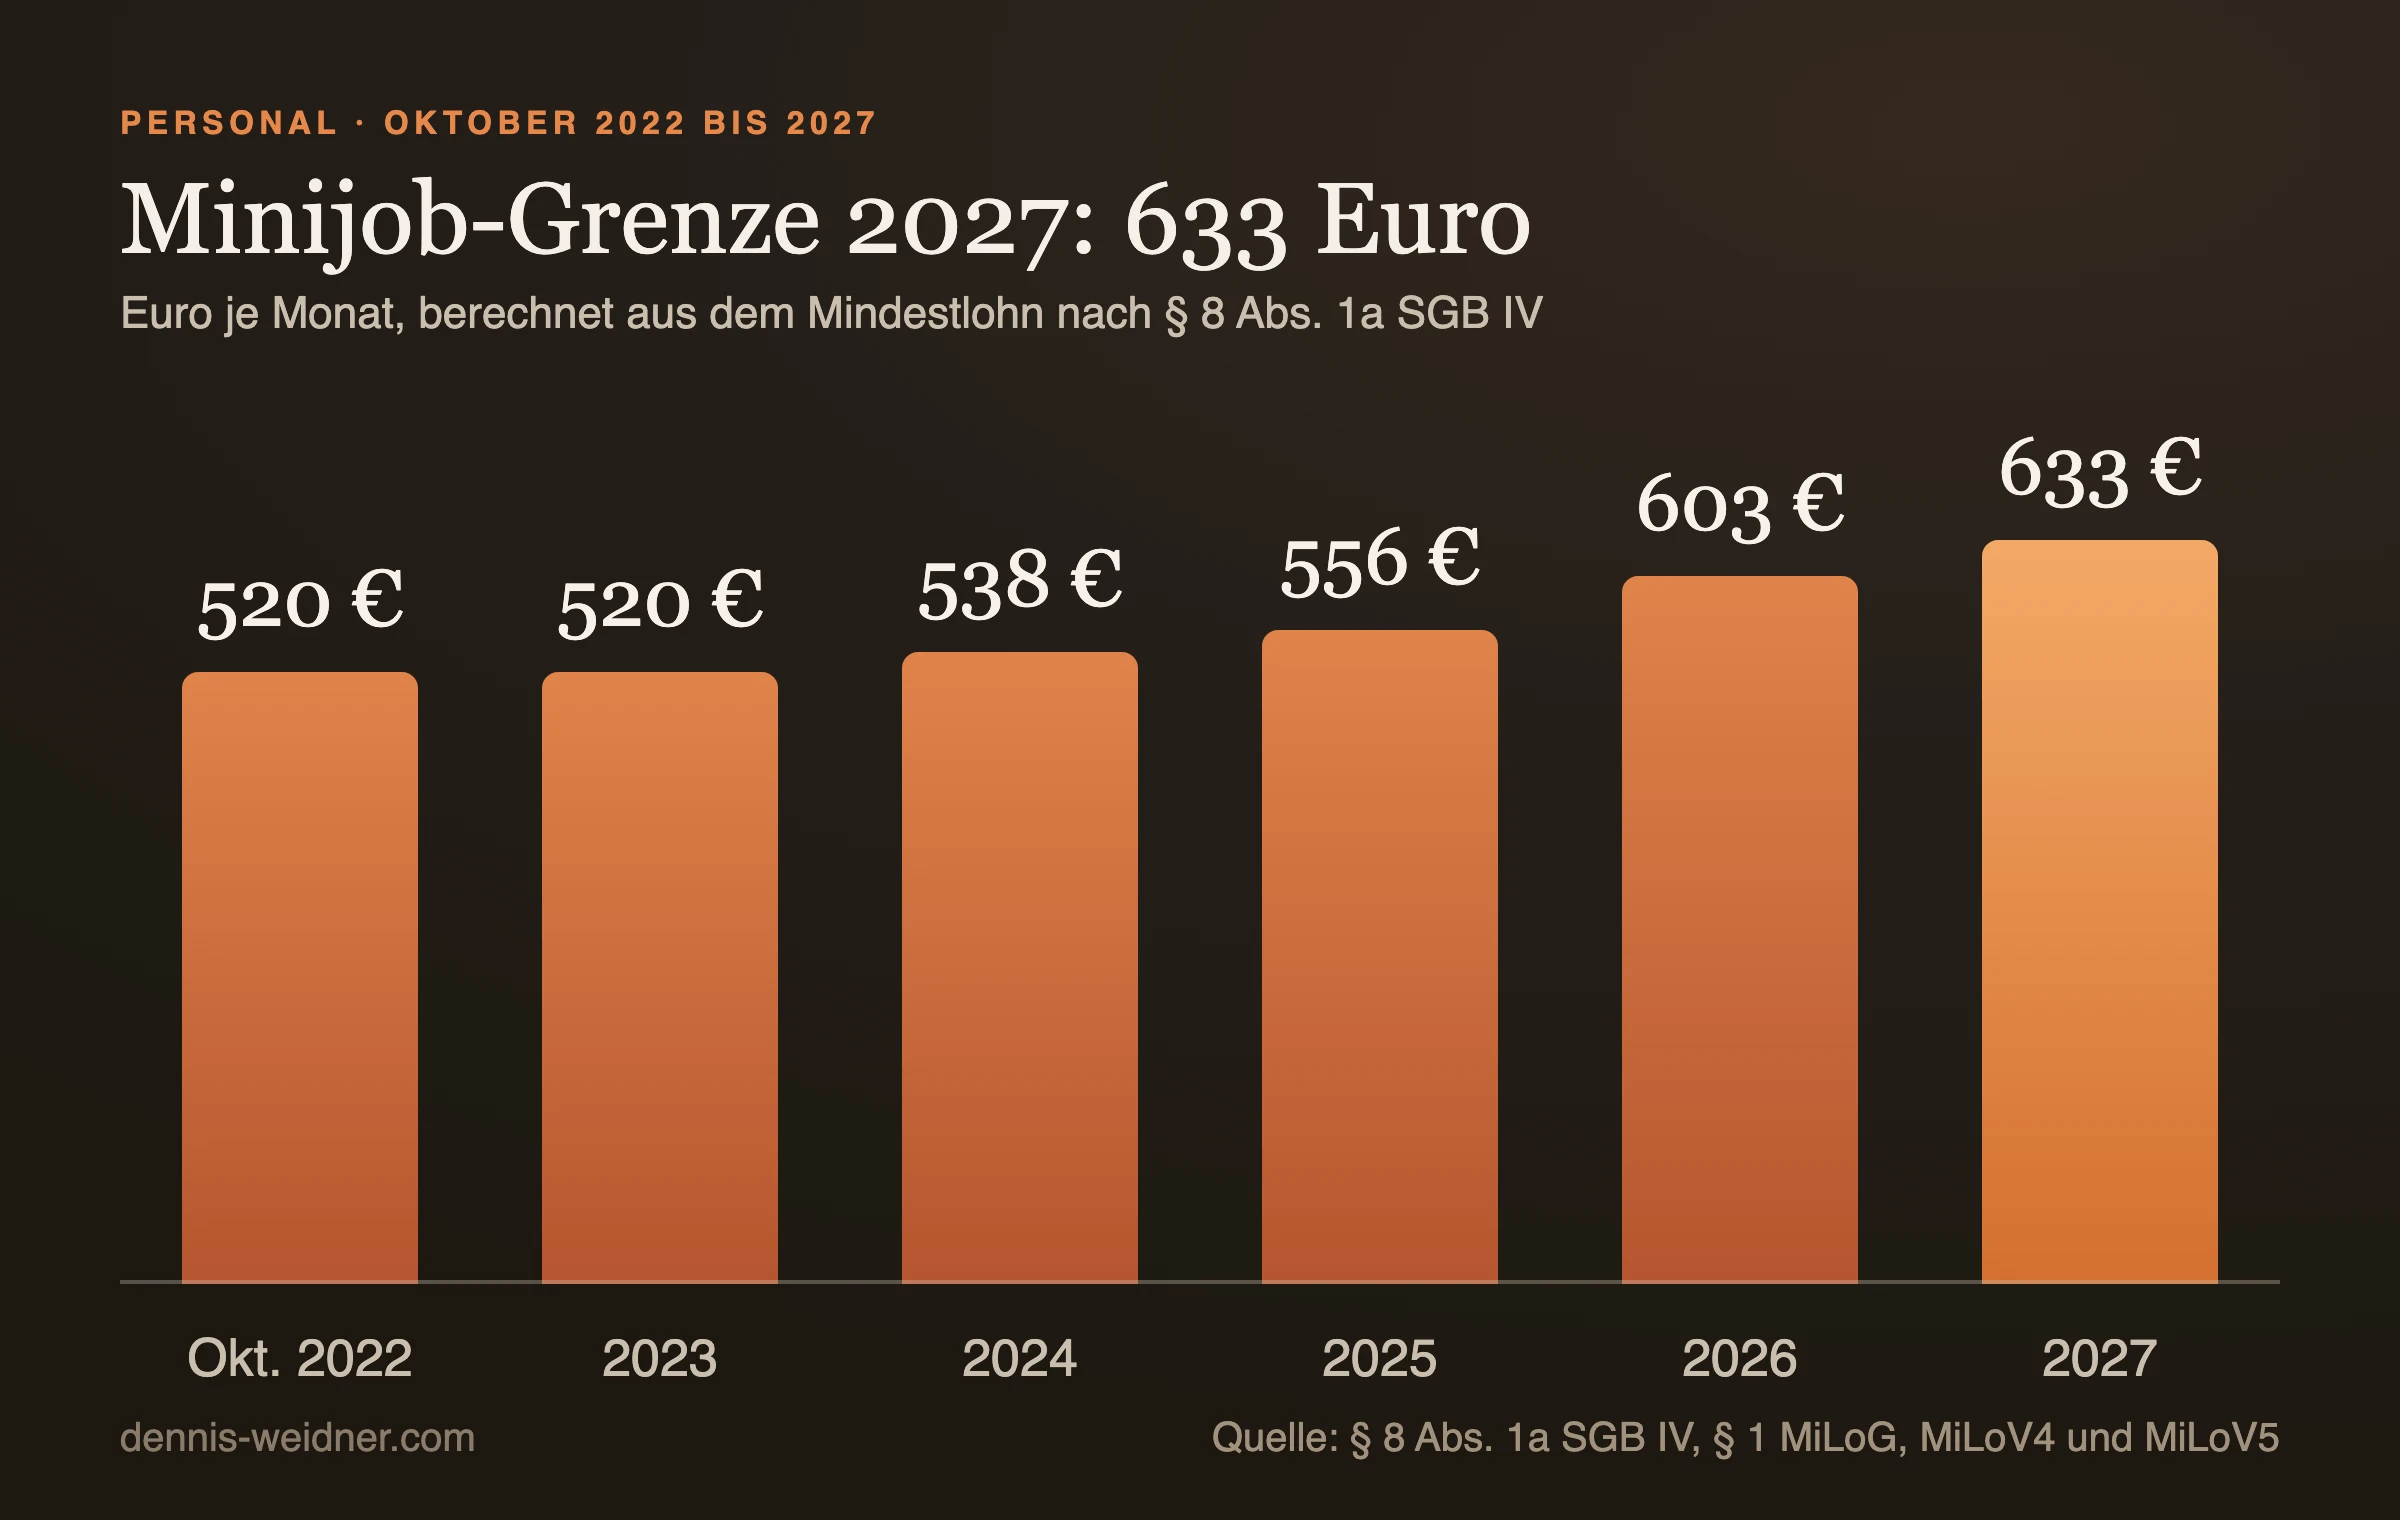
Eine Stelle verdient einen zweiten Blick, weil sie in Arbeitsverträgen steckt. Durch das Aufrunden schwankt die Stundenzahl, die in einen Minijob passt, von Jahr zu Jahr um Minuten. 2026 waren es 603 ÷ 13,90 = 43,38 Stunden im Monat, 2027 sind es 633 ÷ 14,60 = 43,36 Stunden. Wer einen Minijob 2026 zum Mindestlohn mit 43,38 Stunden ausgeschöpft hat, käme 2027 auf 43,38 × 14,60 = 633,35 Euro und läge 35 Cent über der Grenze. Verträge mit fester Stundenzahl gehören deshalb vor der ersten Januarabrechnung auf höchstens 43,35 Stunden.
Oberhalb der Minijob-Grenze beginnt der Übergangsbereich, in dem Beschäftigte verminderte Sozialbeiträge zahlen. Er reicht nach § 20 Absatz 2 SGB IV bis 2.000 Euro im Monat, 2027 also von 633,01 bis 2.000 Euro. Den Faktor F, mit dem die Beiträge darin berechnet werden, gibt das Bundesministerium für Arbeit und Soziales jeweils bis zum 31. Dezember für das Folgejahr im Bundesanzeiger bekannt, denn er hängt an den Beitragssätzen, die am 1. Januar gelten.
Nach demselben Muster werden die Beitragsbemessungsgrenzen, die Versicherungspflichtgrenze der Krankenversicherung und die Bezugsgröße jedes Jahr per Verordnung fortgeschrieben, entlang der Lohnentwicklung des Vorjahres. Den Entwurf der Sozialversicherungsrechengrößen-Verordnung 2027 hat das Arbeitsministerium am 21. September 2026 vorgelegt. Wer Gehälter in der Nähe dieser Grenzen zahlt, rechnet die Arbeitgeberkosten 2027 mit den Werten der verkündeten Verordnung neu.
E-Rechnung 2027: wer ab Januar elektronisch abrechnen muss
Die größte organisatorische Neuerung 2027 steht im Umsatzsteuergesetz. Seit dem 1. Januar 2025 ist eine Rechnung zwischen zwei Unternehmen im Inland grundsätzlich als E-Rechnung auszustellen, also in einem strukturierten Format nach der europäischen Norm, das eine elektronische Verarbeitung erlaubt (§ 14 Absatz 1 und 2 UStG). Eine PDF-Datei ist in diesem Sinn keine E-Rechnung, sondern eine sonstige Rechnung. Annehmen müssen Unternehmen E-Rechnungen schon seit 2025, eine Zustimmung des Empfängers braucht es dafür nicht. Für den Versand gibt es Übergangsfristen, und die erste endet am 31. Dezember 2026.
Nach § 27 Absatz 38 des Umsatzsteuergesetzes gilt für Leistungen ab dem 1. Januar 2027 eine Umsatzgrenze. Papier oder, mit Zustimmung des Empfängers, ein PDF darf nur noch verschicken, wer im vorangegangenen Kalenderjahr einen Gesamtumsatz von nicht mehr als 800.000 Euro hatte. Es zählt also der Gesamtumsatz 2026 im Sinne von § 19 Absatz 2 UStG. Wer darüber liegt, stellt ab Januar jede Inlandsrechnung an Geschäftskunden elektronisch aus. Für alle anderen endet die Schonfrist am 31. Dezember 2027; bis dahin dürfen auch Rechnungen im EDI-Verfahren weiterlaufen, deren Format nicht den Vorgaben des § 14 entspricht. Ab dem 1. Januar 2028 gilt die Pflicht für alle.
Dauerhaft ausgenommen sind Rechnungen bis 250 Euro (§ 33 UStDV), Fahrausweise (§ 34 UStDV) und Rechnungen von Kleinunternehmern (§ 34a UStDV); sie dürfen immer als sonstige Rechnung gehen. Rechnungen an Privatkunden betrifft die Pflicht gar nicht.
Für Unternehmen nahe der Grenze ist das eine Planungsfrage mit festem Stichtag: Die Umsatzzahl 2026 entscheidet über das gesamte Jahr 2027. Wer sie erst mit dem Jahresabschluss im Frühjahr sicher kennt, fakturiert ab Januar vorsorglich elektronisch. Das Gesetz sieht die E-Rechnung ohnehin als Regelfall vor, die Übergangsregel ist eine Erlaubnis und keine Pflicht.
Steuern 2027: Abschreibung, Körperschaftsteuer und Aufbewahrung
Für zwei Abschreibungen ist 2027 das letzte Jahr. Nach § 7 des Einkommensteuergesetzes dürfen bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, degressiv abgeschrieben werden: mit bis zum Dreifachen des linearen Satzes, höchstens 30 Prozent vom jeweiligen Restwert. Eine Maschine für 100.000 Euro mit zehn Jahren Nutzungsdauer bringt linear 10.000 Euro Abschreibung im Jahr, degressiv im ersten vollen Jahr 30.000 und im zweiten 21.000 Euro. Im Jahr der Anschaffung wird zeitanteilig gerechnet: Wer die Maschine im Juli kauft, setzt im ersten Jahr 15.000 Euro an.
Weiter geht Absatz 2a für reine Elektrofahrzeuge im Betriebsvermögen, angeschafft im selben Zeitraum: 75 Prozent der Anschaffungskosten im ersten Jahr, danach 10, 5, 5, 3 und 2 Prozent. Die Zeitanteilsregel gilt hier ausdrücklich nicht. Ein Elektrotransporter für 60.000 Euro, gekauft im Dezember 2027, mindert den Gewinn 2027 um 45.000 Euro. Nach dem geltenden Wortlaut fällt derselbe Kauf im Januar 2028 unter keine der beiden Regeln mehr.
Für Kapitalgesellschaften bleibt die Körperschaftsteuer 2027 bei 15 Prozent. § 23 des Körperschaftsteuergesetzes senkt den Satz ab 2028 um einen Prozentpunkt pro Jahr, bis auf 10 Prozent ab 2032. Daraus folgt eine einfache Rechnung: Jeder Euro Betriebsausgabe mindert Körperschaftsteuer und Solidaritätszuschlag 2027 um 15,825 Cent, im Jahr 2028 um 14,77 Cent. Ein Aufwand von 45.000 Euro spart einer GmbH 2027 rund 7.121 Euro dieser beiden Steuern, derselbe Aufwand 2028 rund 6.647 Euro. Die Gewerbesteuer bleibt davon unberührt. Wann sich für Gründer eine zweite Gesellschaftsebene lohnt, steht im Beitrag zur Holding-GmbH für Gründer.
Zum Jahreswechsel endet außerdem eine Aufbewahrungsfrist, die viele Aktenschränke leert. Seit 2025 sind Buchungsbelege acht statt zehn Jahre aufzubewahren, so steht es in § 147 der Abgabenordnung und gleichlautend in § 257 HGB; für Rechnungen gilt nach § 14b UStG dasselbe. Die Frist beginnt mit dem Schluss des Jahres, in dem der Beleg entstanden ist. Am 1. Januar 2027 sind damit Buchungsbelege aus 2018 frei, Handels- und Geschäftsbriefe aus 2020 (sechs Jahre) sowie Bücher und Jahresabschlüsse, die 2016 zuletzt bebucht oder aufgestellt wurden (zehn Jahre). Die Frist läuft nicht ab, solange eine Unterlage für eine Steuer von Bedeutung ist, deren Festsetzungsfrist noch offen ist, etwa während einer Außenprüfung oder eines Einspruchs.
Für den Einkommensteuertarif 2027 hat das Bundeskabinett am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Er betrifft Grundfreibetrag, Tarifverlauf, Kinderfreibeträge und die oberen Steuersätze. Ohne neues Gesetz bliebe es beim Grundfreibetrag von 12.348 Euro aus § 32a EStG. Einzelunternehmer und Gesellschafter von Personengesellschaften trifft der Tarif unmittelbar, weil ihr Gewinn der Einkommensteuer unterliegt; in der GmbH trifft er das Gehalt der Geschäftsführung.
Altersvorsorgedepot 2027: Selbstständige bekommen erstmals Zulagen
Zum 1. Januar 2027 tritt der Kern des Altersvorsorgereformgesetzes im Bundesgesetzblatt in Kraft, verkündet am 29. Mai 2026. Neue geförderte Verträge gibt es dann auch als Altersvorsorgedepot, ohne Pflicht zu einer Beitragsgarantie. Die alten Riester-Tarife dürfen nach § 14 Absatz 7 des Altersvorsorgeverträge-Zertifizierungsgesetzes ab dem Jahreswechsel nicht mehr vertrieben werden; bestehende Verträge laufen weiter. Was die Reform für Anbieter und Sparer insgesamt bedeutet, steht in meinem Überblick zum Altersvorsorgedepot.
Für Unternehmer ist eine Zeile im neuen § 10a EStG die wichtigste. Wer das 67. Lebensjahr noch nicht vollendet hat, im Beitragsjahr Einkünfte aus Gewerbebetrieb oder selbständiger Arbeit nach § 15 oder § 18 Absatz 1 Nummer 1 bis 3 EStG erzielt und für dieses Jahr eine Steuererklärung abgibt, ist ab 2027 unmittelbar förderberechtigt. Dazu kommen Pflichtmitglieder berufsständischer Versorgungswerke mit Einkünften aus nichtselbständiger Arbeit. Bisher waren Selbstständige ohne Rentenversicherungspflicht nicht unmittelbar förderberechtigt.
Die Grundzulage nach dem neuen § 84 EStG beträgt 50 Prozent der ersten 360 Euro Eigenbeitrag im Jahr und 25 Prozent des Betrags zwischen 360,01 und 1.800 Euro. Wer 1.800 Euro einzahlt, erhält 180 plus 360, also 540 Euro Grundzulage, und kann die Beiträge bis 1.800 Euro zuzüglich Zulage als Sonderausgaben geltend machen. Für jedes Kind, für das ihm gegenüber Kindergeld festgesetzt ist, kommen bis zu 300 Euro Kinderzulage hinzu. Eine Selbstständige mit zwei Kindern und 1.800 Euro Eigenbeitrag erhält damit 1.140 Euro Zulagen im Jahr. Wer jünger als 25 ist, bekommt einmalig 200 Euro zusätzlich. Wie sich das über zwanzig Jahre rechnet, habe ich im Beitrag zum Altersvorsorgedepot für Selbstständige durchgespielt.
Eine Lücke betrifft gerade Gründer mit GmbH. Die neue Regel knüpft an Einkünfte nach § 15 oder § 18 an. Wer als Gesellschafter-Geschäftsführer nur Gehalt aus der eigenen GmbH bezieht und nicht rentenversicherungspflichtig ist, erzielt Einkünfte aus nichtselbständiger Arbeit nach § 19 und steht in dieser Aufzählung nicht, Gewinnausschüttungen als Kapitalerträge ebenso wenig. Wer daneben ein Einzelunternehmen oder eine freiberufliche Tätigkeit mit eigenem Gewinn führt, fällt über diesen Weg hinein.
Die Frühstartrente ist ein eigenes Gesetz. Nach dem Regierungsentwurf (Bundestagsdrucksache 21/7864) zahlt der Bund für jedes Kind vom sechsten Lebensjahr bis zur Volljährigkeit zehn Euro im Monat in ein Altersvorsorgedepot. Beginnen soll sie rückwirkend zum 1. Januar 2026 mit dem Geburtsjahrgang 2020, die ersten Zahlungen sind für 2027 vorgesehen. Der Bundestag hat den Entwurf am 25. September 2026 in erster Lesung beraten. Was aus zehn Euro im Monat bis zur Rente werden kann, steht in Die Frühstartrente, gerechnet.
Fahrzeug und Energie 2027: Elektroauto, CO2-Preis und EEG
Elektroautos bleiben von der Kfz-Steuer befreit, doch die Befreiung wird mit jedem Jahr kürzer. § 3d des Kraftfahrzeugsteuergesetzes gewährt sie für Fahrzeuge, die bis zum 31. Dezember 2030 erstmals zugelassen werden, für zehn Jahre ab Erstzulassung, längstens bis zum 31. Dezember 2035. Ein Elektroauto mit Erstzulassung am 1. März 2027 fährt damit acht Jahre und zehn Monate steuerfrei, nicht zehn. Für Firmenfahrzeuge kommt die Abschreibung von 75 Prozent aus dem Steuerabschnitt hinzu, die nur für Anschaffungen bis Ende 2027 gilt.
Beim CO2-Preis auf Heizöl, Erdgas, Benzin und Diesel legt das Brennstoffemissionshandelsgesetz für 2026 einen Korridor von 55 bis 65 Euro je Tonne fest. Für 2027 enthielt das Gesetz im Herbst 2026 noch keinen Korridor. Die Bundesregierung hat deshalb im September 2026 den Entwurf eines Dritten Gesetzes zur Änderung des BEHG eingebracht (Bundestagsdrucksache 21/7869), der denselben Korridor von 55 bis 65 Euro auch für 2027 festlegen soll. Tritt er so in Kraft, bleibt der Preis 2027 auf dem Niveau von 2026, und wer Fuhrpark oder Gasheizung budgetiert, plant mit dem Höchstpreis von 65 Euro.
Für neue Solar- und Windanlagen läuft nach der Begründung des Regierungsentwurfs zum EEG 2027 (Bundestagsdrucksache 21/7867) die beihilferechtliche Genehmigung des EEG 2023 bis zum 31. Dezember 2026. Der Entwurf soll am 1. Januar 2027 in Kraft treten und nach seinem § 100 Anlagen, die vor diesem Tag in Betrieb gegangen sind, im bisherigen Recht belassen. Wer eine PV-Anlage auf dem Firmendach plant, prüft deshalb vor der Inbetriebnahme, welche Fassung für sie gilt. Wie sich die Vergütung für kleine Anlagen entwickelt hat, zeigt der Beitrag Einspeisevergütung im Sinkflug.
Checkliste für Unternehmer: fünf Punkte für den Januar 2027
- Umsatz 2026 feststellen. Liegt der Gesamtumsatz über 800.000 Euro, gehen Inlandsrechnungen an Geschäftskunden ab sofort als E-Rechnung hinaus. Wer darunter liegt, hat bis zum 31. Dezember 2027 Zeit.
- Löhne und Minijobs umstellen. 14,60 Euro je Stunde ab der ersten Januarabrechnung, Minijobs mit fester Stundenzahl auf höchstens 43,35 Stunden im Monat.
- Investitionen terminieren. Degressive Abschreibung und die 75-Prozent-Regel für Elektrofahrzeuge gelten nur für Anschaffungen bis zum 31. Dezember 2027.
- Altersvorsorge prüfen. Gewerbetreibende und Freiberufler sind ab 2027 förderberechtigt, Voraussetzung ist die Steuererklärung für das Beitragsjahr. Wer nur Geschäftsführergehalt bezieht, prüft, ob er überhaupt dazugehört.
- Archiv aufräumen. Buchungsbelege aus 2018 dürfen weg, wenn keine offene Festsetzungsfrist sie noch bindet.
Die Neuerungen 2027 sind kein Umbruch, aber drei davon tragen ein Datum, an dem eine Entscheidung fällig ist. Wer diese drei im Januar sortiert, hat den Rest des Jahres Ruhe vor ihnen.
Häufige Fragen
Wie hoch ist der Mindestlohn 2027?
14,60 Euro brutto je Stunde ab dem 1. Januar 2027. Festgelegt ist das in § 1 Nummer 2 der Fünften Mindestlohnanpassungsverordnung vom 5. November 2025. Gegenüber 2026 mit 13,90 Euro sind das 70 Cent oder gut fünf Prozent mehr.
Wie viel darf ein Minijobber 2027 verdienen?
633 Euro im Monat. Die Grenze ergibt sich nach § 8 Absatz 1a SGB IV aus dem Mindestlohn: 14,60 Euro mal 130, geteilt durch drei, aufgerundet auf volle Euro. Zum Mindestlohn passen damit höchstens 43,35 Stunden im Monat in einen Minijob.
Ab wann muss mein Unternehmen E-Rechnungen verschicken?
Das hängt am Gesamtumsatz des Vorjahres. Lag er 2026 über 800.000 Euro, sind Rechnungen an Geschäftskunden im Inland für Leistungen ab dem 1. Januar 2027 elektronisch auszustellen. Bis 800.000 Euro sind Papier oder, mit Zustimmung des Empfängers, PDF noch bis zum 31. Dezember 2027 erlaubt. Rechnungen bis 250 Euro, Fahrausweise und Rechnungen von Kleinunternehmern sind dauerhaft ausgenommen.
Gilt die degressive Abschreibung 2027 noch?
Ja, für bewegliche Wirtschaftsgüter, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Der Satz beträgt bis zum Dreifachen der linearen Abschreibung, höchstens 30 Prozent vom Restwert (§ 7 Absatz 2 EStG). Für reine Elektrofahrzeuge gilt im selben Zeitraum eine eigene Staffel mit 75 Prozent im ersten Jahr.
Können Selbstständige 2027 ein gefördertes Altersvorsorgedepot abschließen?
Ja. Ab 2027 sind Steuerpflichtige unter 67 mit Einkünften nach § 15 oder § 18 Absatz 1 Nummer 1 bis 3 EStG unmittelbar zulageberechtigt, wenn sie für das Beitragsjahr eine Steuererklärung abgeben. Bei 1.800 Euro Eigenbeitrag beträgt die Grundzulage 540 Euro, je Kind kommen bis zu 300 Euro dazu.
Was bringt die Steuerreform 2027?
Das Bundeskabinett hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen, der Grundfreibetrag, Tarifverlauf, Kinderfreibeträge und die oberen Steuersätze ändert. Für Lohnabrechnung und Steuerbescheid zählt die im Bundesgesetzblatt verkündete Fassung. Die Körperschaftsteuer bleibt 2027 unabhängig davon bei 15 Prozent und sinkt ab 2028.
Welche Unterlagen darf ich ab Januar 2027 vernichten?
Buchungsbelege und Rechnungen aus 2018 (acht Jahre), Handels- und Geschäftsbriefe aus 2020 (sechs Jahre) sowie Bücher und Jahresabschlüsse, die 2016 zuletzt bebucht oder aufgestellt wurden (zehn Jahre). Voraussetzung ist, dass die Unterlagen nicht mehr für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch läuft, etwa wegen einer Außenprüfung oder eines Einspruchs.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.