Wer 2026 Bitcoin oder andere Kryptowerte verkauft, getauscht oder gestakt hat, muss die Steuererklärung genauer vorbereiten als in den Jahren zuvor. Die Regeln sind dieselben: ein Jahr Haltefrist, Freigrenze unter 1.000 Euro, Staking-Erträge bis unter 256 Euro frei. Neu ist, dass die Börsen das Jahr 2026 erstmals an das Bundeszentralamt für Steuern melden.
Krypto Steuer: die Grundregel mit einem Jahr Haltefrist
Bitcoin, Ether und andere Kryptowerte im Privatvermögen sind für das Finanzamt „andere Wirtschaftsgüter“. Ein Gewinn ist nach § 23 des Einkommensteuergesetzes nur steuerpflichtig, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt. Wer länger hält, verkauft steuerfrei, und zwar unabhängig von der Höhe des Gewinns. Das gilt für das Steuerjahr 2026 unverändert.
Entscheidend ist, was als Verkauf zählt. Nach Randnummer 54 des BMF-Schreibens vom 6. März 2025 ist nicht nur der Tausch in Euro eine Veräußerung, sondern auch der Tausch in einen anderen Kryptowert und das Bezahlen einer Ware oder Dienstleistung mit Krypto. Und nach Randnummer 55 beginnt die Jahresfrist mit jedem Tausch neu. Wer im Frühjahr 2026 Ether gegen Solana getauscht hat, hat die Ether veräußert und für die Solana eine neue Frist gestartet.
Die Zeitpunkte richten sich bei einer zentralen Handelsplattform nach deren Aufzeichnungen, bei Geschäften direkt über die Blockchain nach den Daten der Wallet. Transaktionsgebühren sind Werbungskosten, sie mindern den Gewinn.
| Vorgang | Steuerlich | Wo es in die Erklärung gehört |
|---|---|---|
| Verkauf gegen Euro innerhalb eines Jahres | privates Veräußerungsgeschäft, § 23 EStG | Anlage SO, private Veräußerungsgeschäfte |
| Tausch Krypto gegen Krypto innerhalb eines Jahres | ebenfalls Veräußerung, neue Frist für den erhaltenen Coin | Anlage SO |
| Bezahlen mit Krypto | Veräußerung zum vereinbarten Euro-Preis | Anlage SO |
| Verkauf nach mehr als einem Jahr | nicht steuerbar, auch nach Staking | nichts |
| Staking- und Lending-Erträge | sonstige Einkünfte, § 22 Nr. 3 EStG, Freigrenze unter 256 Euro | Anlage SO, Leistungen |
| Verluste innerhalb eines Jahres | verrechenbar nur mit Gewinnen aus privaten Veräußerungsgeschäften | Anlage SO, auch ohne Gewinn angeben |
Die Freigrenze von 1.000 Euro, und warum 999 Euro etwas anderes sind
Seit 2024 bleiben Gewinne aus privaten Veräußerungsgeschäften steuerfrei, wenn der Gesamtgewinn eines Jahres weniger als 1.000 Euro beträgt, bis 2023 lag die Grenze bei 600 Euro. Das Wort „weniger“ ist wichtig: Es handelt sich um eine Freigrenze, keinen Freibetrag. Liegt der Gesamtgewinn bei 999 Euro, fällt keine Steuer an. Liegt er bei 1.000 Euro, ist der ganze Betrag steuerpflichtig.
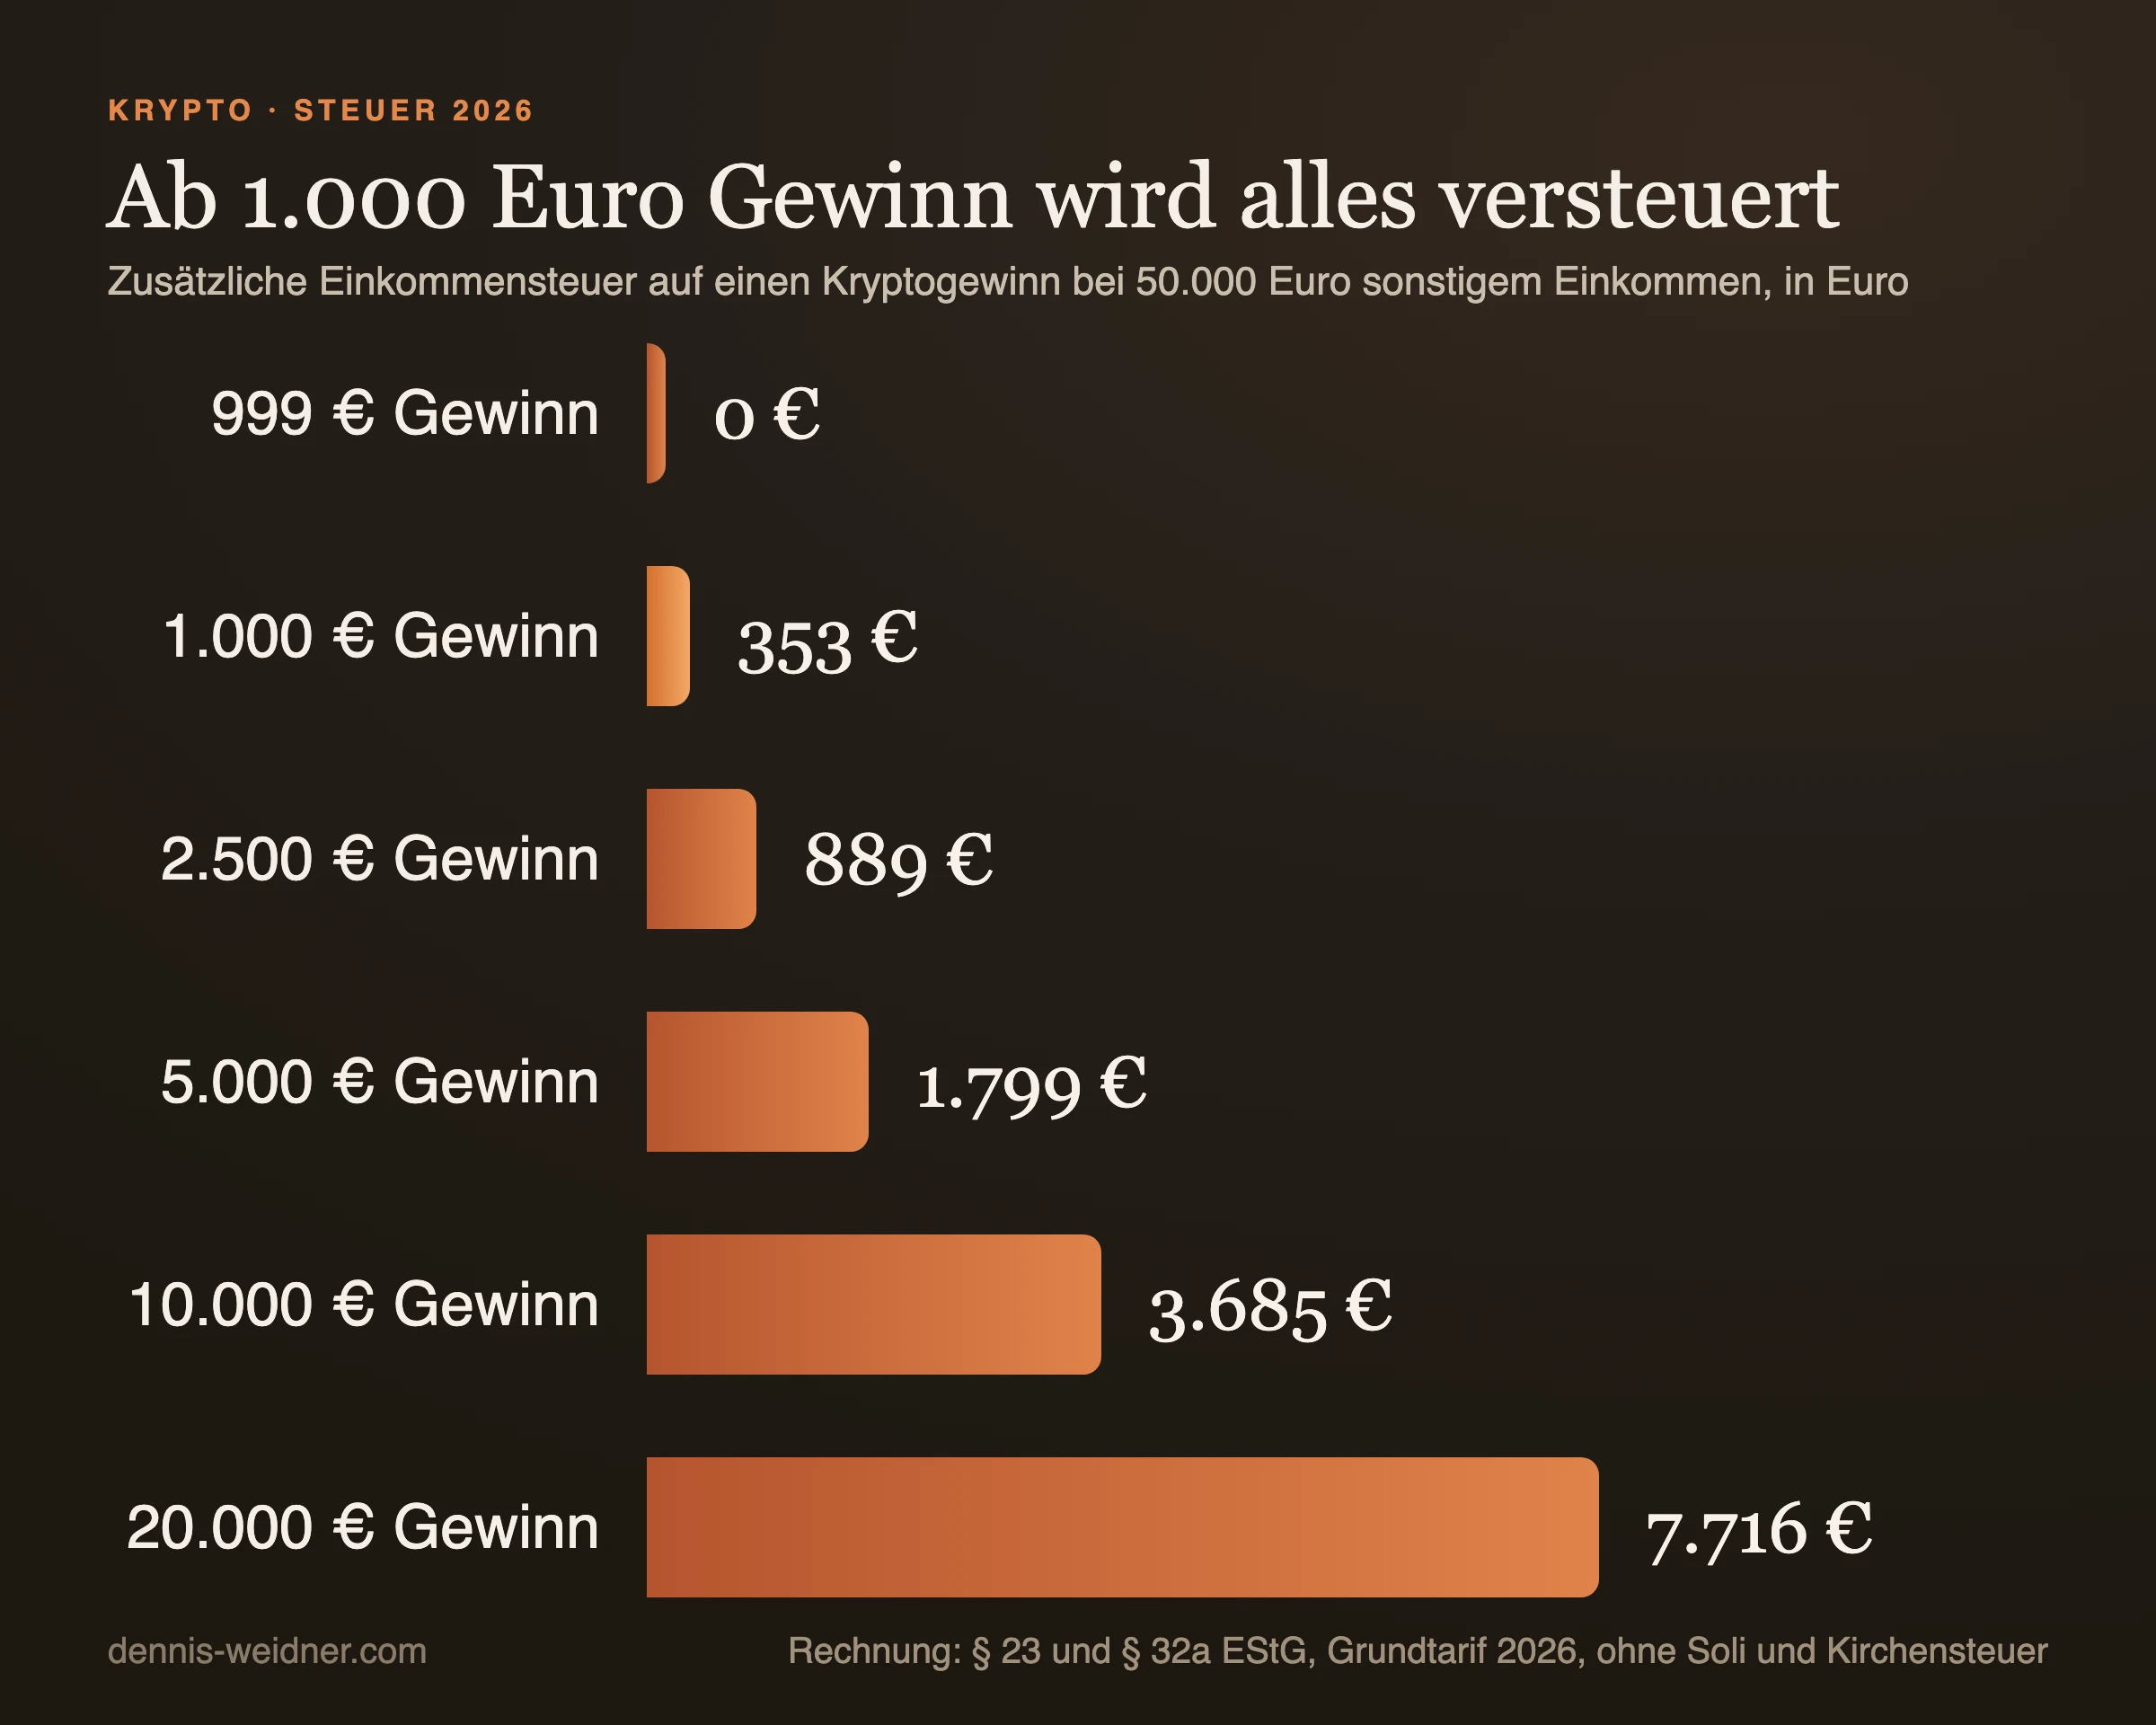
Wie stark diese Kante wirkt, zeigt die Rechnung mit dem Einkommensteuertarif 2026: Bei 50.000 Euro sonstigem zu versteuerndem Einkommen kostet ein Kryptogewinn von 1.000 Euro 353 Euro Einkommensteuer, bei 999 Euro sind es null. Zwei Punkte gehören dazu. Der Gesamtgewinn umfasst alle privaten Veräußerungsgeschäfte des Jahres, also auch den Verkauf von Gold, Sammlerstücken oder Sammelkarten innerhalb eines Jahres, wie in Sammelkarten verkaufen und Steuern beschrieben. Und bei zusammen veranlagten Ehepaaren hat jeder Partner seine eigene Freigrenze.
Wer im Dezember einen kleinen Gewinn realisieren möchte, rechnet vorher nach. Ein Verlust aus einer anderen Position im selben Jahr zählt beim Gesamtgewinn mit und kann ihn unter die Grenze bringen.
Beispiel: drei Geschäfte und Staking im Jahr 2026
Eine Anlegerin hat 2026 vier Vorgänge. Erstens verkauft sie im Mai Bitcoin, die sie im März 2025 gekauft hatte, mit 4.000 Euro Gewinn. Zwischen Kauf und Verkauf liegt mehr als ein Jahr, der Gewinn ist nicht steuerbar und zählt auch beim Gesamtgewinn nicht mit. Zweitens tauscht sie im September Ether, die sie im Februar 2026 gekauft hatte, gegen Solana. Der Marktkurs der erhaltenen Solana liegt 1.400 Euro über den Anschaffungskosten der Ether, das ist ein steuerbarer Gewinn. Drittens verkauft sie im Dezember einen Teil dieser Solana mit 600 Euro Verlust; für die Solana lief seit dem Tausch eine neue Frist, also ist auch dieser Verlust steuerlich wirksam. Viertens erhält sie über das Jahr Staking-Erträge im Wert von 180 Euro.
Der Gesamtgewinn aus privaten Veräußerungsgeschäften beträgt 1.400 minus 600, also 800 Euro, und liegt unter der Freigrenze. Die Staking-Erträge bleiben unter 256 Euro. Steuer fällt keine an, erklärt werden müssen die Vorgänge trotzdem, damit das Finanzamt die Freigrenzen nachvollziehen kann. Ohne den Verkauf im Dezember hätte sie 1.400 Euro versteuern müssen.
FiFo, Durchschnitt, Wallet: welche Coins als verkauft gelten
Wer über mehrere Jahre in Tranchen gekauft hat, muss festlegen, welche Einheiten er verkauft hat. Randnummer 61 des BMF-Schreibens gibt die Reihenfolge vor: Zuerst gilt die Einzelbetrachtung, wenn sich die Einheiten zuordnen lassen. Ist das nicht möglich, gelten für die Haltefrist die zuerst angeschafften Einheiten als verkauft, und für den Wert ist die Durchschnittsmethode anzuwenden. Aus Vereinfachungsgründen darf auch für den Wert nach First in, First out gerechnet werden.
Die Betrachtung ist walletbezogen. Die in einer Wallet gewählte Methode bleibt, bis alle Einheiten dieser Währung dort verkauft sind; erst danach ist ein Wechsel möglich. Wer Bitcoin auf drei Börsen und einer Hardware-Wallet hält, führt deshalb vier getrennte Rechnungen. Für einen Anleger, der seit Jahren nachkauft, ist diese Wahl oft die wichtigste steuerliche Entscheidung überhaupt, weil sie bestimmt, ob ein Verkauf aus der steuerfreien alten oder der steuerpflichtigen jungen Tranche stammt.
Staking, Lending und Airdrops: sonstige Einkünfte
Erträge aus Staking und Lending sind keine Veräußerungsgewinne, sondern Einkünfte aus Leistungen nach § 22 Nummer 3 des Einkommensteuergesetzes. Sie werden mit dem Marktkurs im Zeitpunkt des Zuflusses angesetzt. Steuerfrei bleiben sie nur, wenn alle Einkünfte dieser Art zusammen weniger als 256 Euro im Jahr betragen, auch hier eine Freigrenze.
Die erhaltenen Coins gelten mit dem Zufluss als angeschafft. Für sie beginnt eine eigene Jahresfrist. Die Coins, die im Staking gebunden waren, behalten ihre Frist: Nach Randnummer 63 verlängert sich die Haltefrist für Zahlungstoken wie Bitcoin oder Ether durch Staking nicht auf zehn Jahre. Wer Staking lieber über ein börsengehandeltes Produkt nutzt, findet die Unterschiede in Krypto-ETFs mit Staking-Ertrag.
Verluste: warum auch ein schlechtes Jahr in die Erklärung gehört
Verluste aus privaten Veräußerungsgeschäften dürfen nach § 23 Absatz 3 nur mit Gewinnen aus solchen Geschäften verrechnet werden, nicht mit Gehalt oder Mieteinnahmen. Was im selben Jahr nicht aufgeht, wird in das Vorjahr zurückgetragen oder in künftige Jahre vorgetragen. Damit das funktioniert, muss der Verlust erklärt werden. Wer 2026 mit Kryptowerten innerhalb eines Jahres Verlust gemacht hat, trägt ihn deshalb in die Anlage SO ein, auch wenn es keinen Gewinn gibt. Das Finanzamt stellt den verbleibenden Verlust dann fest, und er mindert spätere Gewinne.
Gerade nach einem schwankenden Jahr ist das bares Geld. Ein Verlust von 3.000 Euro aus 2026 macht einen Gewinn gleicher Höhe im Jahr 2027 steuerfrei, sofern er ordnungsgemäß festgestellt ist.
Anlage SO und Nachweise: was das Finanzamt sehen will
Private Veräußerungsgeschäfte und Einkünfte aus Leistungen gehören in die Anlage SO. Das BMF-Schreiben beschreibt in den Randnummern 101 bis 104 genau, womit die Angaben belegt werden: mit Steuerreports, strukturierten Übersichten oder den Transaktionsexporten der Handelsplattformen. Je Veräußerung sollten Zeitpunkt, Menge, Art (Verkauf oder Tausch), Plattform, Erlös und Gebühren in Euro sowie die gewählte Verbrauchsfolge je Wallet nachvollziehbar sein. Das Finanzamt kann die CSV-Dateien anfordern und im Einzelfall Screenshots aus Wallet oder Konto verlangen, dazu die Bestände zum 31. Dezember.
Die praktische Folgerung: Die Exporte aller Börsen für 2026 gehören jetzt gesichert, bevor ein Konto geschlossen wird oder ein Anbieter vom Markt verschwindet. Ein Steuerreport aus einer Software ist hilfreich, ersetzt aber nicht die Rohdaten, auf denen er beruht.
2026 ist das erste Jahr, das die Börsen melden
Für das Steuerjahr 2026 gilt erstmals das Kryptowerte-Steuertransparenzgesetz, die deutsche Umsetzung der EU-Richtlinie DAC8. Anbieter von Kryptowerte-Dienstleistungen melden nach § 9 bis zum 31. Juli 2027 die Transaktionen ihrer Kundinnen und Kunden aus dem Jahr 2026 an das Bundeszentralamt für Steuern. Die Abgabefrist für die Erklärung 2026 ohne Steuerberater endet am 2. August 2027. Das Finanzamt kann die Angaben damit zum ersten Mal gegen eine Meldung der Börse halten. Was genau gemeldet wird, steht in DAC8: Warum das Finanzamt mehr über deine Krypto weiß.
Über die Zukunft der Haltefrist wird politisch diskutiert, die Einordnung dazu steht in Fällt die 1-Jahres-Haltefrist? und in meiner Antwort an den Finanzausschuss. Für die Erklärung 2026 zählt das Gesetz, wie es für Veräußerungen im Jahr 2026 gilt. Wer die Unterlagen jetzt ordnet, ist für jede künftige Regel vorbereitet. Weitere Beiträge sammle ich unter Krypto und Finanzen, die Änderungen zum Jahreswechsel stehen in Was sich 2027 für Unternehmer ändert.
Häufige Fragen
Wann ist ein Bitcoin-Gewinn steuerfrei?
Wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt, nach § 23 Absatz 1 Satz 1 Nummer 2 EStG. Innerhalb eines Jahres bleibt der Gewinn nur steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres weniger als 1.000 Euro beträgt.
Ist der Tausch von Krypto gegen Krypto steuerpflichtig?
Ja, innerhalb der Jahresfrist. Nach dem BMF-Schreiben vom 6. März 2025 ist der Tausch in einen anderen Kryptowert eine Veräußerung, und für den erhaltenen Coin beginnt eine neue Jahresfrist.
Ist die Krypto-Freigrenze von 1.000 Euro ein Freibetrag?
Nein, eine Freigrenze. Bei einem Gesamtgewinn von 999 Euro fällt keine Steuer an, bei 1.000 Euro ist der ganze Gewinn steuerpflichtig. Bei 50.000 Euro sonstigem Einkommen sind das nach dem Tarif 2026 rund 353 Euro Einkommensteuer.
Wie werden Staking-Erträge versteuert?
Als sonstige Einkünfte nach § 22 Nummer 3 EStG mit dem Marktkurs beim Zufluss. Steuerfrei bleiben sie, wenn alle Einkünfte aus Leistungen zusammen weniger als 256 Euro im Jahr betragen. Die gestakten Coins behalten ihre einjährige Haltefrist, eine Verlängerung auf zehn Jahre gibt es für Zahlungstoken nicht.
Welche Methode gilt, wenn ich Bitcoin zu verschiedenen Zeitpunkten gekauft habe?
Zuerst die Einzelbetrachtung. Ist sie nicht möglich, gelten für die Haltefrist die zuerst gekauften Einheiten als verkauft, und der Wert wird nach der Durchschnittsmethode oder vereinfachend nach FiFo ermittelt. Die Methode gilt je Wallet und bleibt, bis alle Einheiten dieser Währung dort verkauft sind.
Muss ich Krypto-Verluste in der Steuererklärung angeben?
Ja, wenn sie später genutzt werden sollen. Verluste innerhalb der Jahresfrist lassen sich nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnen, in das Vorjahr zurücktragen oder vortragen. Dafür müssen sie in der Anlage SO erklärt und festgestellt werden.
Meldet meine Kryptobörse meine Daten an das Finanzamt?
Ja, erstmals für das Jahr 2026. Nach dem Kryptowerte-Steuertransparenzgesetz melden Anbieter bis zum 31. Juli 2027 die Transaktionen des Jahres 2026 an das Bundeszentralamt für Steuern, das sie an die zuständigen Stellen weitergibt.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.