Am 3. November 2026 wählen die Vereinigten Staaten ein neues Repräsentantenhaus und ein Drittel des Senats. In den Wochen davor wird jeder Marktkommentar erklären, was das für die Kurse bedeutet. Die historischen Zahlen dazu sind eindeutiger, als man erwartet, und sie taugen trotzdem weniger, als sie zu versprechen scheinen. Beides ist wichtig, und ich schreibe das als jemand, der jahrelang ein Finanzmedium betrieben hat und dabei aus nächster Nähe zusehen konnte, was solche Termine mit dem Informationsbedürfnis von Menschen machen.
Das Muster, das alle zitieren werden
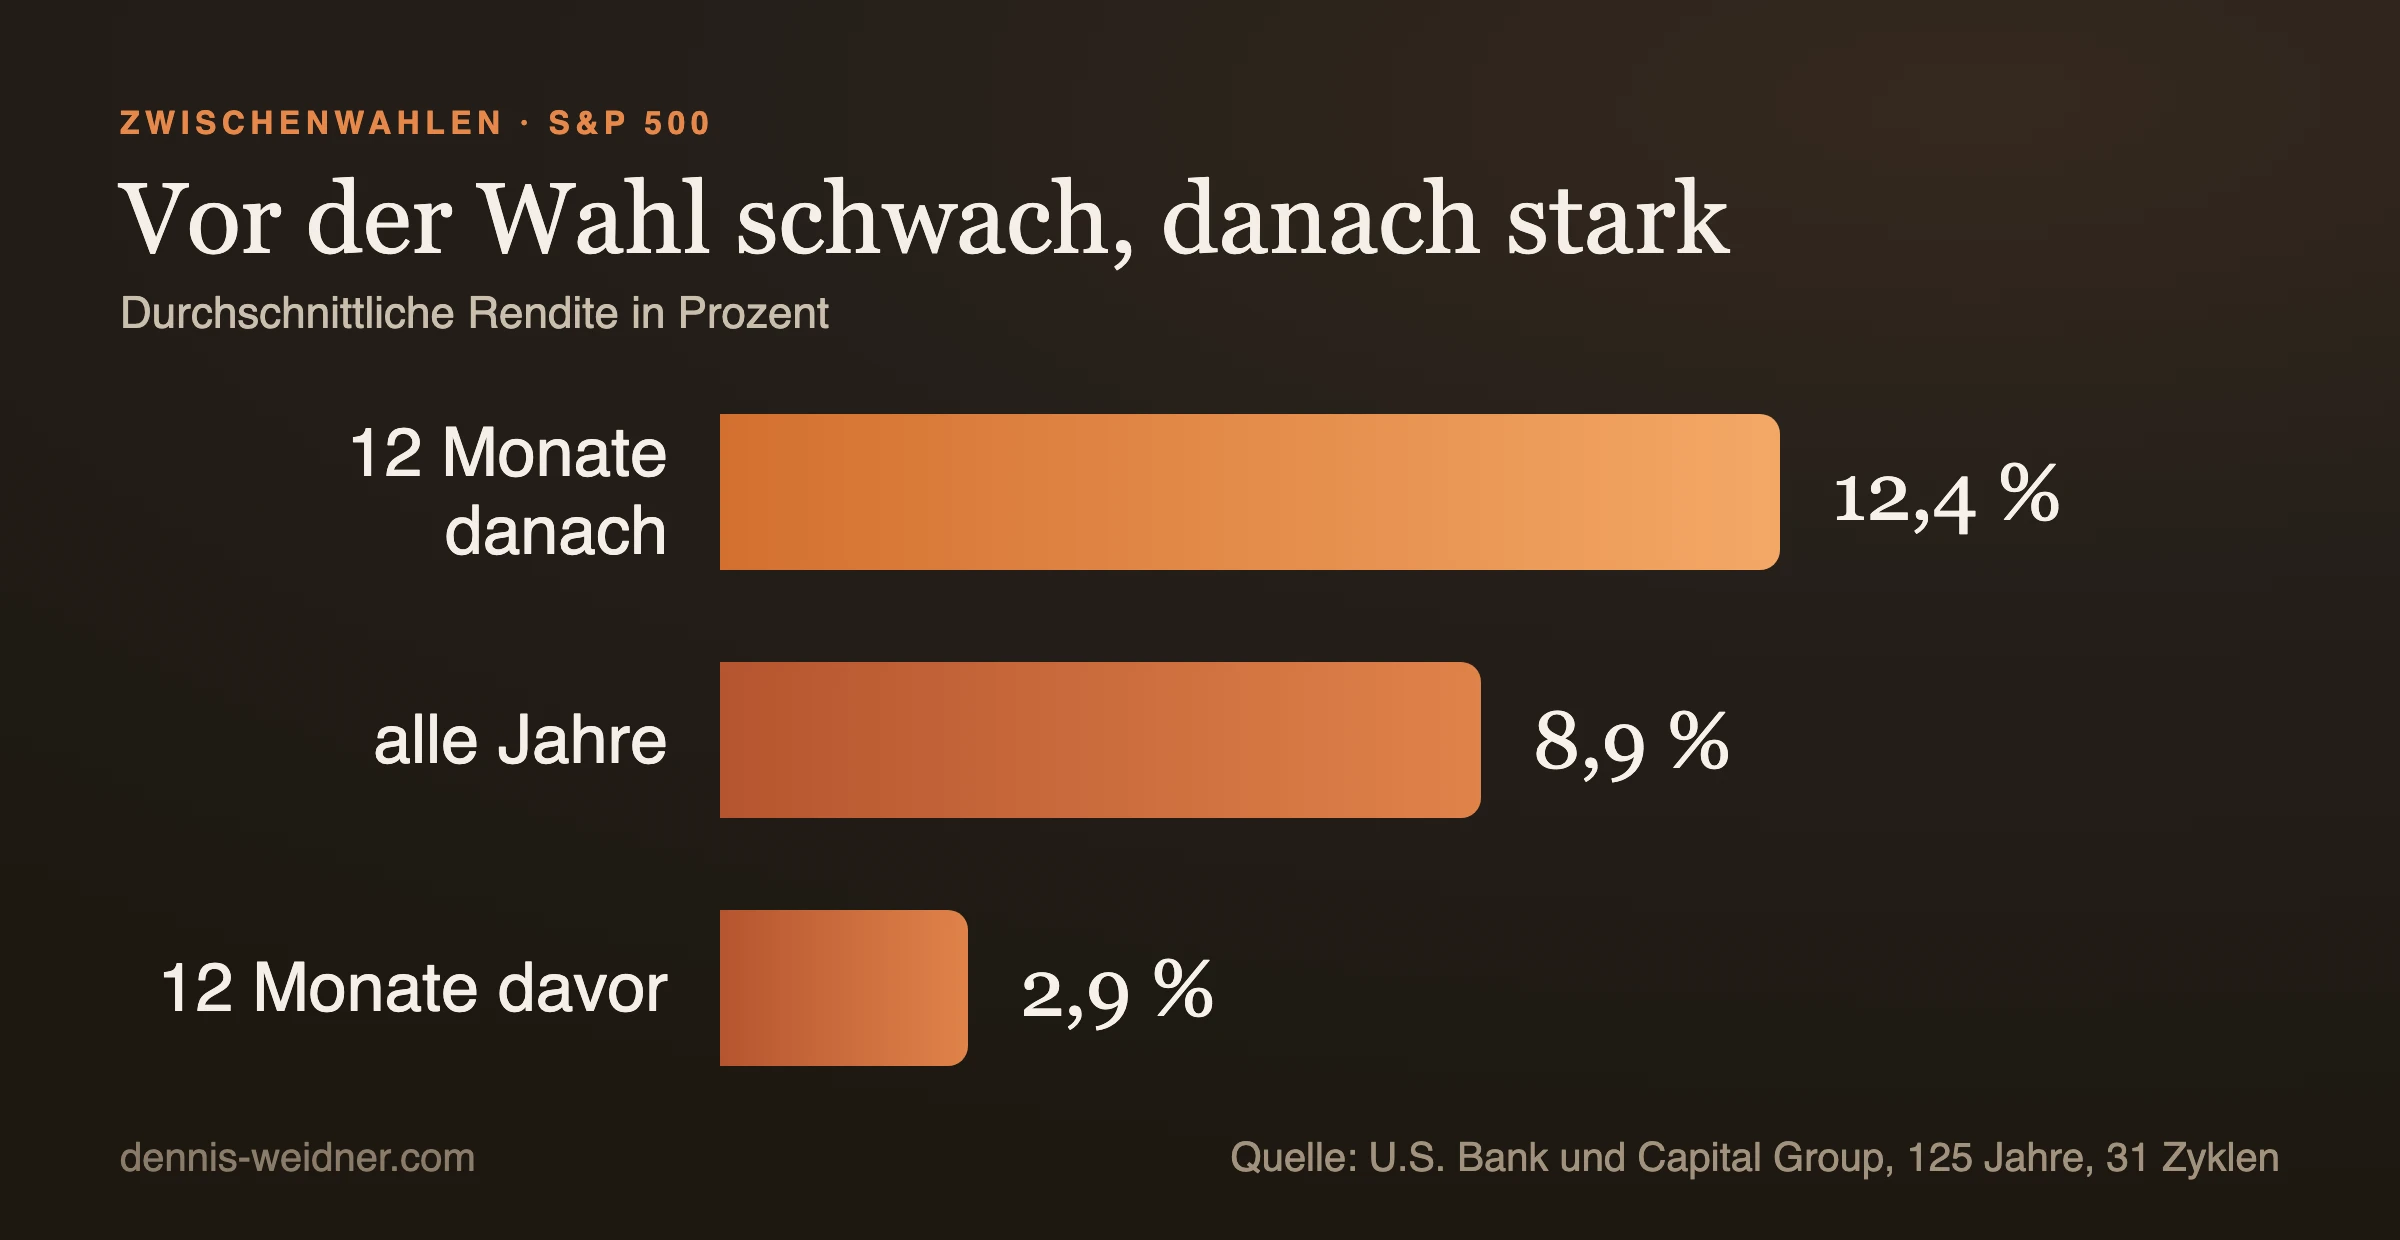
Es ist tatsächlich vorhanden. In den zwölf Monaten vor US-Zwischenwahlen hat der S&P 500 im historischen Mittel 2,9 Prozent zugelegt, gegenüber 8,9 Prozent im Durchschnitt aller Jahre. In den zwölf Monaten nach der Wahl waren es über 31 Zyklen und 125 Jahre hinweg 12,4 Prozent. Betrachtet man nur die Zeit seit 1980, liegt der Wert danach sogar bei rund 17,5 Prozent. Auch das vierte Quartal eines Zwischenwahljahres sticht heraus, mit im Schnitt über 5 Prozent ab Anfang Oktober.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Man kann daraus eine schöne Geschichte bauen. Sie geht so: Vor der Wahl herrscht Unsicherheit über die künftige Politik, Anleger halten sich zurück, die Kurse treten auf der Stelle. Nach der Wahl ist die Unsicherheit weg, egal wie das Ergebnis aussieht, und der Markt holt nach. Diese Geschichte ist plausibel, sie klingt gut, und sie hat einen Haken.
Warum ich dem Muster nicht traue
Der Haken sind die 31 Zyklen. Das klingt nach viel, weil 125 Jahre nach viel klingen. Statistisch sind 31 Beobachtungen eine kleine Stichprobe, und sie enthält zwei Weltkriege, die Weltwirtschaftskrise, den Ölschock, das Platzen der Internetblase, die Finanzkrise und eine Pandemie. Jedes dieser Ereignisse fällt irgendwo in ein Wahljahr oder in das Jahr danach, und keines davon hat mit Zwischenwahlen zu tun.
Die seriösen Auswertungen schreiben das übrigens selbst dazu. Die historische Lücke belegt keine Kausalität, und die Vorwahlphase ist kein Signal, nach dem man ein- und aussteigen sollte. Dieser Satz steht in den Quellen und wird in den Zusammenfassungen fast immer weggelassen, weil er die Pointe kaputt macht.
Es gibt noch einen zweiten Einwand, der mir wichtiger ist. Ein Muster, das alle kennen, ist kein Vorteil mehr. Wenn wirklich jeder Marktteilnehmer weiß, dass es nach Zwischenwahlen im Schnitt aufwärts geht, dann ist genau das bereits in den Kursen enthalten, bevor die Wahl stattfindet. Was danach passiert, hängt dann nicht am Muster, sondern daran, wie das Ergebnis von den Erwartungen abweicht.
Was der Vergleich mit Präsidentschaftswahljahren zeigt
Es lohnt sich, das Muster gegen seinen eigenen Maßstab zu halten. Die 2,9 Prozent vor Zwischenwahlen stehen gegen 8,9 Prozent im Durchschnitt aller Jahre. Die Lücke ist also nicht klein. Nur trägt sie eine Erklärung, die selten mitgeliefert wird.
Das zweite Jahr einer Amtszeit ist strukturell das Jahr, in dem die politischen Entscheidungen mit den größten Nebenwirkungen fallen. Nach der Wahl ist der Handlungsspielraum am größten, vor der nächsten Wahl am kleinsten. Was eine Regierung an unbequemen Maßnahmen vorhat, kommt in dieser Phase, und Märkte reagieren auf Maßnahmen, nicht auf Kalender. Ein Teil der schwachen Vorwahlrendite ist deshalb vermutlich gar kein Wahleffekt, sondern der Effekt dessen, was in diesem Zeitfenster politisch möglich ist.
Auch die starke Rendite danach hat eine unspektakuläre Lesart. Wer zwölf Monate nach einer Zwischenwahl misst, misst zu einem erheblichen Teil das Jahr vor einer Präsidentschaftswahl. In diesem Jahr ist die Regierung an guten Zahlen interessiert und vermeidet Unbequemes. Man vergleicht also nicht Wahl gegen Nichtwahl, sondern eine politisch harte Phase gegen eine politisch weiche.
Was 2026 konkret zur Wahl steht
Damit die Einordnung nicht abstrakt bleibt, die Ausgangslage in Zahlen, Stand 27. September 2026.
Gewählt werden alle 435 Sitze im Repräsentantenhaus, 35 der 100 Senatssitze einschließlich Nachwahlen in Florida und Ohio, dazu 36 Gouverneursämter. Von den 35 Senatssitzen werden 22 derzeit von Republikanern gehalten. Im Senat steht es 53 zu 47. Im Repräsentantenhaus halten die Republikaner nach der Übersicht des Clerk of the House 218 Sitze, die Demokraten 214, dazu kommen ein Unabhängiger und zwei vakante Sitze. Für eine Mehrheit im Senat bräuchten die Demokraten einen Nettogewinn von vier Sitzen.
Wie wahrscheinlich welche Mehrheit ist, rechnen Prognosemodelle und Wettmärkte jeden Tag neu. Ihre Werte verschieben sich bis zum Wahltag, und wer sie liest, sollte immer das Datum mitlesen. Ich nenne hier bewusst keine Zahl, weil sie am Erscheinungstag schon alt wäre.
Für die Märkte wäre die langweiligste Konstellation zugleich die bequemste: geteilte Mehrheiten. Große Gesetzespakete werden dann unwahrscheinlicher. Das ist für Aktienmärkte historisch kein schlechtes Umfeld, weil es Planbarkeit bedeutet, auch wenn es politisch als Blockade gilt.
Was ich als Publisher über solche Termine gelernt habe
Jetzt der Teil, der mich wirklich interessiert, und der weniger mit Börse als mit Menschen zu tun hat.
Ich habe jahrelang ein Medium für Krypto- und Finanzthemen betrieben. Die verlässlichste Beobachtung aus dieser Zeit lautet: Das Bedürfnis nach Einordnung ist genau dann am größten, wenn Einordnung am wenigsten möglich ist. In den Stunden um ein großes Ereignis herum will jeder wissen, was jetzt passiert, und exakt in diesen Stunden weiß es niemand. Wer dann liefert, bekommt Aufmerksamkeit. Wer wartet, bis er etwas weiß, bekommt sie nicht mehr.
Das ist ein bemerkenswert unangenehmer Anreiz, und er erklärt einen Großteil dessen, was man im Oktober und November lesen wird. Es ist selten Absicht. Es ist die Struktur des Geschäfts.
Für diese Seite habe ich daraus eine Regel gemacht, die ich auch tatsächlich einhalte: Aktualität darf den Plan verändern, aber nicht den Anspruch. Wenn ein Thema Nachrichtenlage hat, wird es vorgezogen, notfalls verschiebt sich alles andere nach hinten. Was nicht passiert, ist ein Text ohne eigene Zahl, nur weil das Datum gerade günstig ist. Dieser Beitrag hier ist selbst ein Testfall dafür: Er erscheint eine Woche vor der Wahl, und er enthält bewusst keine Prognose, wohin die Kurse laufen. Er enthält, was in den Daten steht und was nicht.
Wo mich das Ergebnis wirklich betrifft
Und dann gibt es die Ebene, auf der eine US-Wahl in meinem Alltag ganz konkret ankommt, ohne dass ein Aktienkurs eine Rolle spielt.
Ein großer Teil meiner Arbeit liegt im Energiegeschäft, genauer bei Batteriespeichern. Die Zellen dafür kommen weit überwiegend aus Asien. Was eine amerikanische Regierung in der Handelspolitik tut, verändert Zellpreise, Lieferzeiten und Absicherungskosten weltweit, auch für ein Projekt in Brandenburg. Das ist eine sehr viel direktere Verbindung als jede Aussage über den S&P 500, und sie wird in der Wahlberichterstattung praktisch nie hergestellt.
Deshalb schaue ich mir an einem Wahlabend nicht die Indexstände an, sondern die Zusammensetzung der Ausschüsse, die über Zölle und Förderprogramme entscheiden. Für die Kalkulation eines Speicherprojekts über 20 Jahre ist das die Information, die zählt. Warum diese Projekte ohnehin an ganz anderen Fragen hängen, steht im Überblick zu BESS und Energiespeichern.
Meine Regel für Wahlwochen
Drei Sätze, die bei mir seit Jahren gelten.
Erstens: Kein Portfolio wird wegen eines Termins umgebaut, der im Kalender steht. Was terminiert ist, ist bekannt, und was bekannt ist, steht in den Kursen. Reagieren lohnt sich bei Überraschungen, nicht bei Terminen.
Zweitens: Die interessante Frage ist nicht, wer gewinnt, sondern was sich davon in Gesetzen niederschlägt. Zwischen Wahlergebnis und Gesetzestext liegen Monate, Ausschüsse und Kompromisse. Genau dort entstehen die Effekte, die ein Geschäft wirklich verändern.
Drittens: Wer im Oktober eine sichere Prognose liest, liest keine Analyse, sondern ein Produkt. Das gilt für Texte, für Videos und ausdrücklich auch für meine eigenen.
Was ich stattdessen tue, ist unspektakulär und hat sich bewährt. Ich schreibe vor dem Termin auf, welches Ergebnis mich überraschen würde und was ich dann täte. Zwei Sätze, mehr nicht, aber vorher. Nach dem Ereignis ist das nämlich unmöglich: Dann weiß man, wie es ausgegangen ist, und findet zuverlässig eine Erklärung, warum man es kommen sah. Der Zettel von vorher ist die einzige Möglichkeit, das eigene Urteil ehrlich zu prüfen.
Für diese Wahl steht auf meinem Zettel genau eine Zeile: Überraschend wäre ein Ergebnis, das in beiden Kammern klare Mehrheiten schafft, weil damit große Gesetzespakete wieder möglich würden, und zwar in einer Handelspolitik, die für meine Lieferketten unmittelbar zählt. Alles andere ist eingepreist, auch mein eigenes Achselzucken.
Häufige Fragen
Wann sind die US-Zwischenwahlen 2026?
Am 3. November 2026. Gewählt werden alle 435 Sitze im Repräsentantenhaus, 35 der 100 Senatssitze einschließlich Nachwahlen in Florida und Ohio sowie 36 Gouverneursämter.
Wie entwickeln sich Aktienmärkte rund um Zwischenwahlen?
Historisch schwach davor und stark danach. In den zwölf Monaten vor der Wahl legte der S&P 500 im Mittel 2,9 Prozent zu, gegenüber 8,9 Prozent im Durchschnitt aller Jahre. In den zwölf Monaten danach waren es über 31 Zyklen hinweg 12,4 Prozent, seit 1980 rund 17,5 Prozent.
Kann man daraus eine Anlagestrategie ableiten?
Die Quellen selbst raten davon ab. Die historische Lücke belegt keine Kausalität, und 31 Zyklen sind eine kleine Stichprobe, die zwei Weltkriege, mehrere Krisen und eine Pandemie enthält. Dazu kommt: Ein Muster, das alle kennen, ist bereits in den Kursen enthalten.
Wie sind die Mehrheitsverhältnisse vor der Wahl?
Stand 27. September 2026 steht es im Senat 53 zu 47. Im Repräsentantenhaus halten die Republikaner 218 Sitze, die Demokraten 214, dazu kommen ein Unabhängiger und zwei vakante Sitze. Für eine Senatsmehrheit bräuchten die Demokraten einen Nettogewinn von vier Sitzen.
Was bedeuten geteilte Mehrheiten für die Märkte?
Große Gesetzespakete werden unwahrscheinlicher. Historisch ist das für Aktienmärkte kein schlechtes Umfeld, weil es Planbarkeit bedeutet, auch wenn es politisch als Blockade wahrgenommen wird.
Dieser Text ist eine persönliche Einordnung und keine Anlageberatung. Er enthält keine Empfehlung, ein bestimmtes Wertpapier zu kaufen oder zu verkaufen.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.