Seit dem 1. Januar 2025 müssen Unternehmen Buchungsbelege wie Rechnungen und Kontoauszüge nur noch acht statt zehn Jahre aufbewahren. Bücher, Jahresabschlüsse und Inventare bleiben bei zehn Jahren, Handels- und Geschäftsbriefe bei sechs. Am 1. Januar 2027 dürfen damit Belege aus 2018, Geschäftsbriefe aus 2020 und Bücher aus dem Geschäftsjahr 2015 vernichtet werden, solange keine Betriebsprüfung, kein offener Bescheid und kein Rechtsstreit dagegen spricht.
Stand: 25. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: KI im Gründeralltag, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Aufbewahrungsfristen für Unternehmen: 8, 10 und 6 Jahre
Die Aufbewahrungsfristen stehen doppelt im Gesetz, einmal im Steuerrecht und einmal im Handelsrecht, und seit dem Vierten Bürokratieentlastungsgesetz (BGBl. 2024 I Nr. 323) stimmen beide wieder überein. Nach § 147 Abs. 3 AO und § 257 Abs. 4 HGB gelten drei Stufen:
- Zehn Jahre für Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, die Eröffnungsbilanz und die Arbeitsanweisungen, die man zu ihrem Verständnis braucht.
- Acht Jahre für Buchungsbelege, also alles, was eine Buchung begründet: Eingangs- und Ausgangsrechnungen, Kontoauszüge, Quittungen, Kassenbons. Für Rechnungen wiederholt § 14b Abs. 1 UStG die acht Jahre ausdrücklich.
- Sechs Jahre für empfangene und abgesandte Handels- und Geschäftsbriefe, also Angebote, Auftragsbestätigungen und geschäftliche E-Mails, sowie für sonstige Unterlagen, die für die Besteuerung von Bedeutung sind.
Die Einordnung folgt der Funktion, nicht der Form. Ein Vertrag, der eine Buchung trägt, ist ein Buchungsbeleg und bleibt acht Jahre. Lieferscheine, die kein Buchungsbeleg sind, dürfen nach § 147 Abs. 3 Satz 3 und 4 AO schon weg, sobald die Rechnung eingegangen oder versandt ist.
Wann beginnt die Aufbewahrungsfrist? Mit dem Ende des Kalenderjahres
Die Aufbewahrungsfrist beginnt immer mit dem Schluss des Kalenderjahres, in dem die Unterlage entstanden ist (§ 147 Abs. 4 AO). Eine Rechnung vom März 2018 und eine vom Dezember 2018 laufen also gemeinsam am 31. Dezember 2018 an und am 31. Dezember 2026 aus.
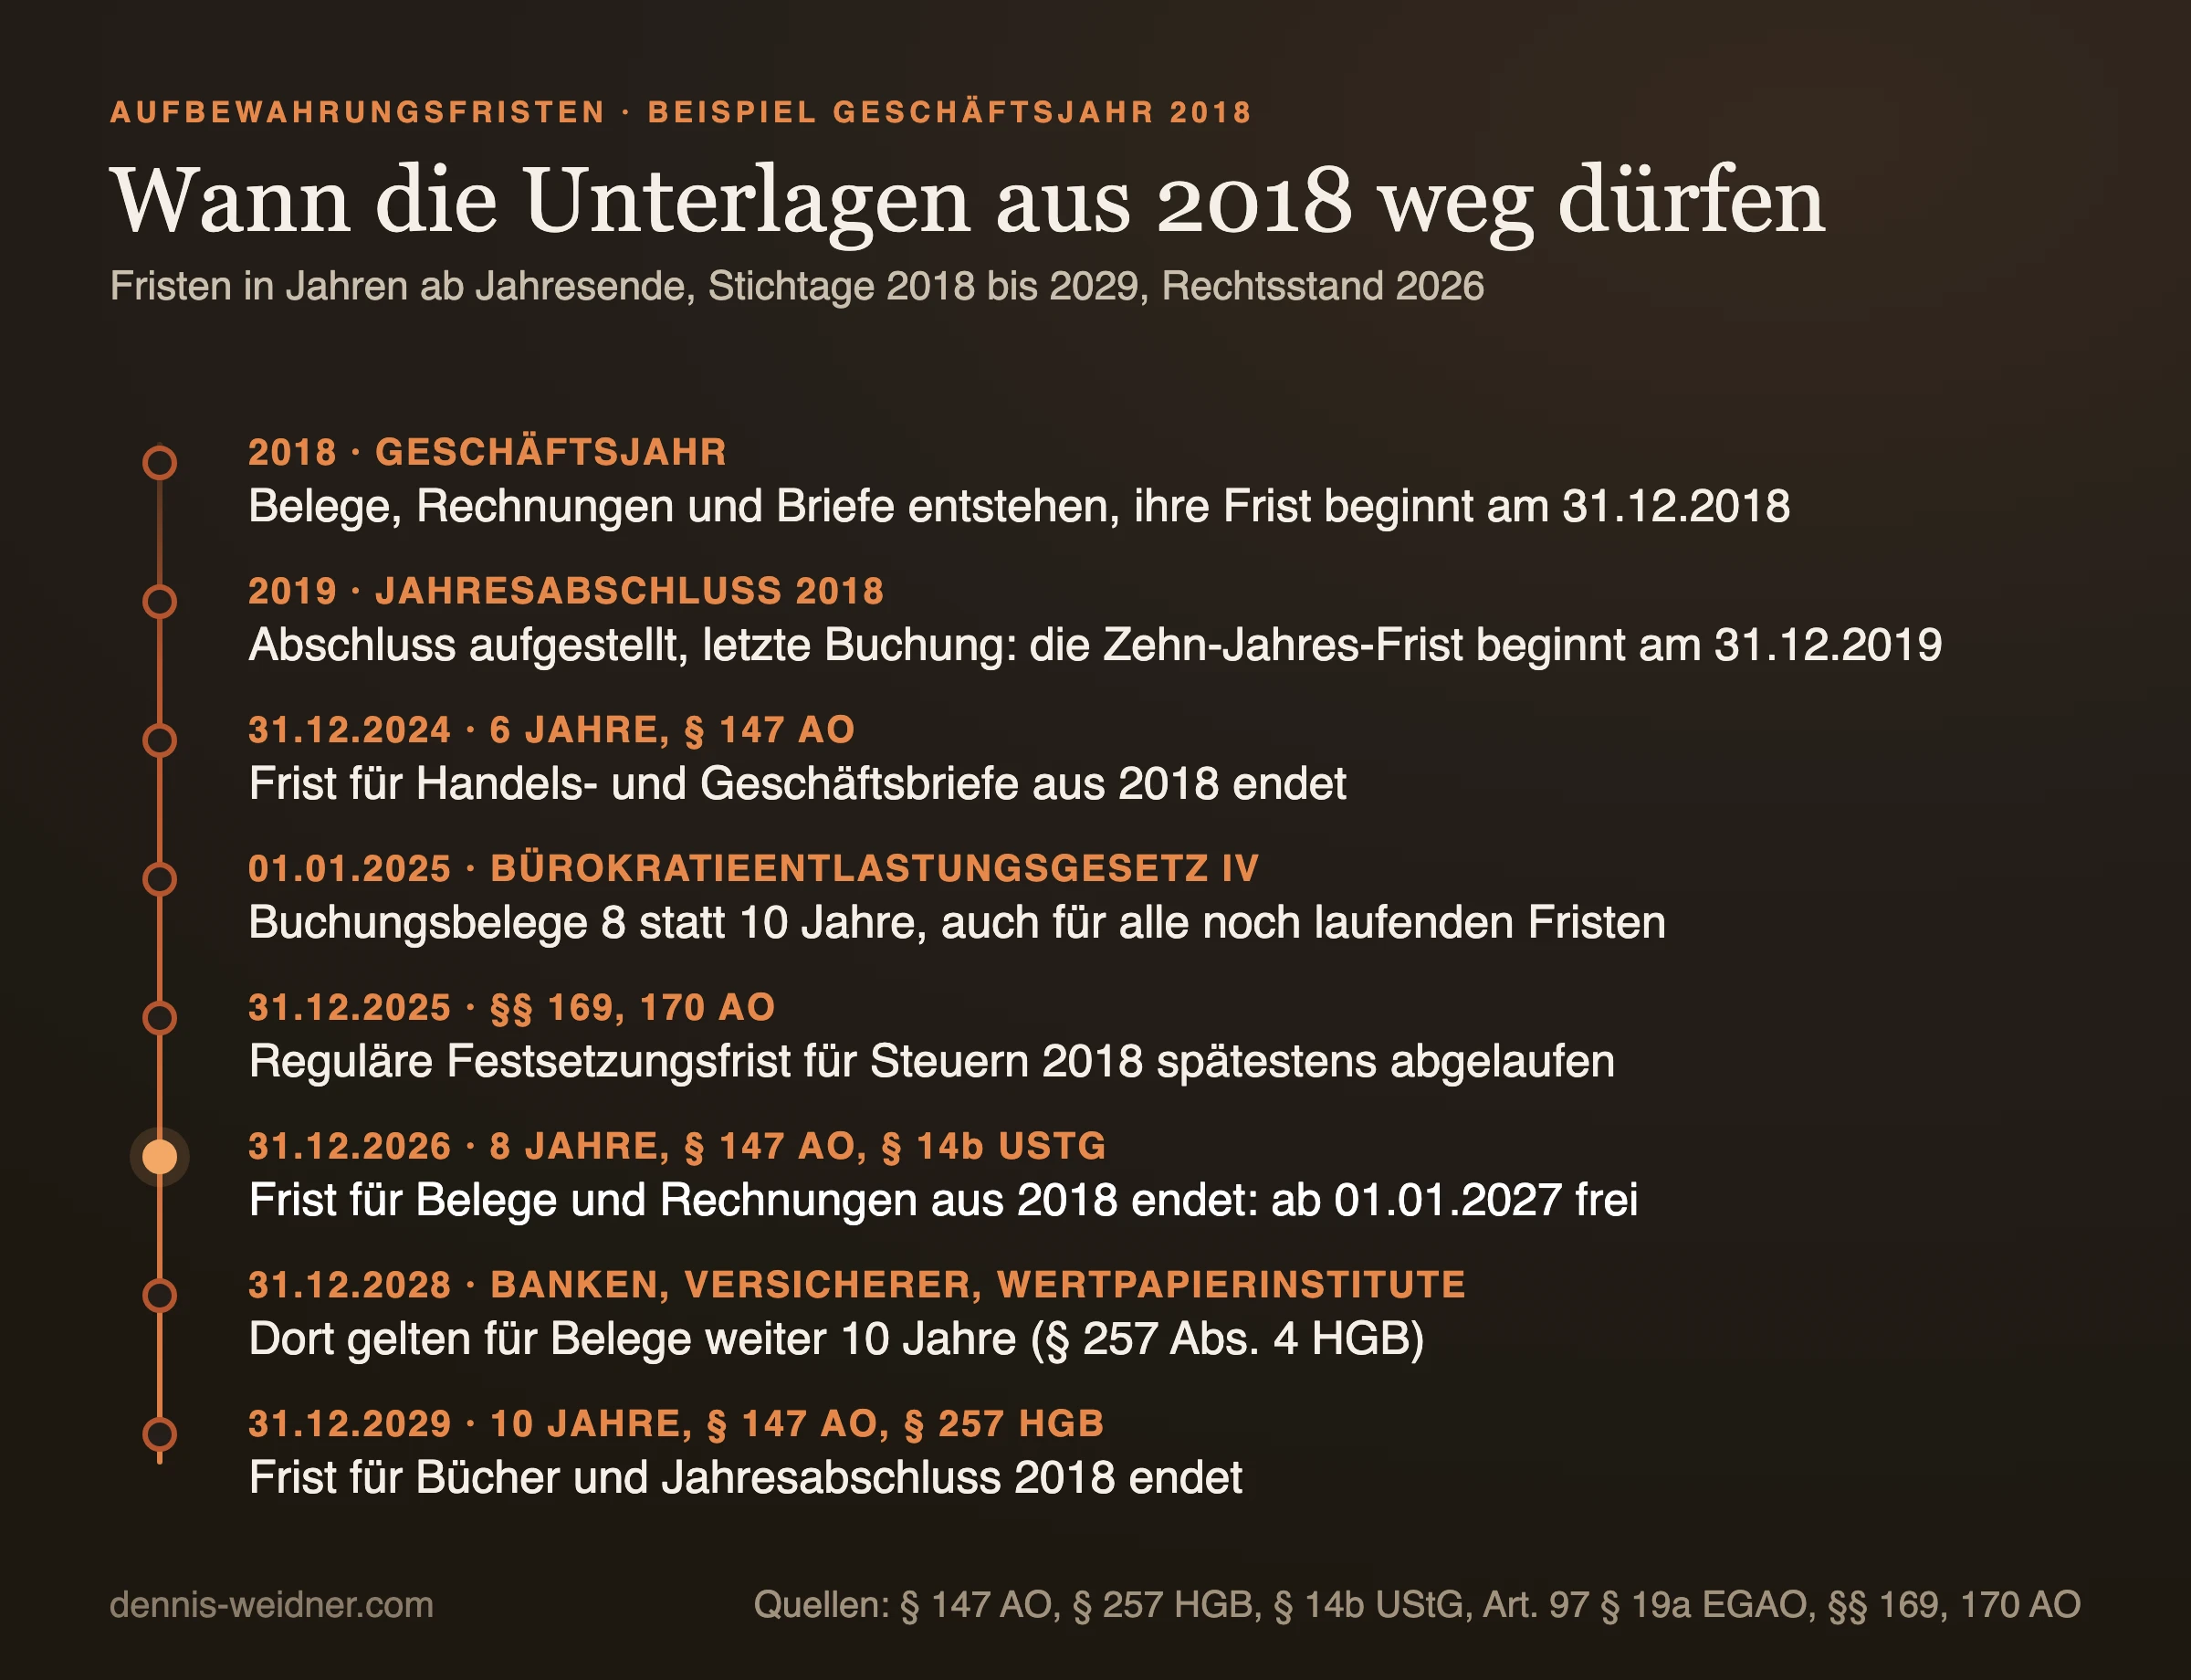
Bei Büchern und Jahresabschlüssen liegt die Falle im Wortlaut. Maßgeblich ist das Jahr der letzten Eintragung und der Aufstellung, das Handelsrecht stellt sogar auf die Feststellung des Abschlusses ab (§ 257 Abs. 5 HGB). Wer den Abschluss 2018 im Jahr 2019 aufstellt und dort die letzten Abschlussbuchungen macht, startet die Zehn-Jahres-Frist erst am 31. Dezember 2019. Bücher und Abschluss für 2018 bleiben damit bis Ende 2029, obwohl die Belege desselben Jahres schon Ende 2026 frei werden. Die Zeitleiste zeigt das an einem Geschäftsjahr.
Aufbewahrungsfristen nach dem Bürokratieentlastungsgesetz IV: der Übergang
Die acht Jahre gelten nicht nur für neue Belege. Nach Art. 97 § 19a Abs. 2 EGAO gilt die neue Frist für alle Unterlagen, deren Frist nach altem Recht am 31. Dezember 2024 noch nicht abgelaufen war, für das Handelsrecht regelt Art. 95 EGHGB dasselbe. Deshalb wurden am 1. Januar 2025 drei Belegjahrgänge auf einmal frei:
| Belege aus | Fristende alt (10 Jahre) | Fristende neu (8 Jahre) | Vernichtbar ab |
|---|---|---|---|
| 2014 | 31.12.2024 | nicht mehr relevant | 01.01.2025 |
| 2015 | 31.12.2025 | 31.12.2023 | 01.01.2025 |
| 2016 | 31.12.2026 | 31.12.2024 | 01.01.2025 |
| 2017 | 31.12.2027 | 31.12.2025 | 01.01.2026 |
| 2018 | 31.12.2028 | 31.12.2026 | 01.01.2027 |
| 2019 | 31.12.2029 | 31.12.2027 | 01.01.2028 |
Ausgenommen sind Kreditinstitute, Versicherer unter Aufsicht nach dem Versicherungsaufsichtsgesetz und Wertpapierinstitute. Ursprünglich sollten sie die acht Jahre ein Jahr später bekommen. Mit dem Gesetz zur Modernisierung und Digitalisierung der Schwarzarbeitsbekämpfung (BGBl. 2025 I Nr. 369 vom 29. Dezember 2025) ist daraus eine Dauerregel geworden: Für sie bleibt es bei zehn Jahren für Buchungsbelege, so steht es heute in § 257 Abs. 4 Satz 2 HGB und Art. 97 § 19a Abs. 3 EGAO.
Aufbewahrungsfristen gerechnet: Was darf am 1. Januar 2027 vernichtet werden?
Am 1. Januar 2027 dürfen Belege aus 2018 und früher, Geschäftsbriefe aus 2020 und früher sowie Bücher und Abschlüsse weg, deren Frist 2016 oder früher begonnen hat. Die Tabelle rechnet das für ein Unternehmen, dessen Geschäftsjahr dem Kalenderjahr entspricht und das den Abschluss im Folgejahr aufstellt.
| Unterlage | Frist | Fristbeginn | Am 01.01.2027 frei |
|---|---|---|---|
| Buchungsbelege: Rechnungen, Kontoauszüge, Quittungen, auch E-Rechnungen | 8 Jahre | Ende des Jahres, in dem der Beleg entstand | aus 2018 und früher |
| Bücher: Journal, Hauptbuch, Konten | 10 Jahre | Ende des Jahres der letzten Eintragung | letzte Eintragung 2016 oder früher, meist Geschäftsjahr 2015 |
| Jahresabschluss, Inventar, Lagebericht, Eröffnungsbilanz | 10 Jahre | Ende des Jahres der Aufstellung, im HGB der Feststellung | aufgestellt und festgestellt 2016 oder früher, meist Geschäftsjahr 2015 |
| Handels- und Geschäftsbriefe, auch E-Mails | 6 Jahre | Ende des Jahres von Empfang oder Versand | aus 2020 und früher |
| Sonstige steuerlich bedeutsame Unterlagen | 6 Jahre | Ende des Entstehungsjahres | aus 2020 und früher |
| Buchungsbelege bei Banken, Versicherern, Wertpapierinstituten | 10 Jahre | Ende des Entstehungsjahres | aus 2016 und früher |
Die Rechnung ist jedes Mal dieselbe: Entstehungsjahr plus Frist ergibt das Jahr, an dessen Ende die Frist abläuft. 2018 plus acht ist 2026, 2020 plus sechs ist 2026, 2016 plus zehn ist 2026. Wer eine GmbH erst 2020 gegründet hat, hat am 1. Januar 2027 also außer ein paar Geschäftsbriefen aus dem Gründungsjahr nichts, was er vernichten darf. Welche Post in diesem Gründungsjahr überhaupt ankommt und was davon echt ist, steht in Post nach der Firmengründung.
Wann Unterlagen trotz abgelaufener Aufbewahrungsfrist bleiben müssen
Die Frist endet nicht, solange die Unterlagen für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch läuft (§ 147 Abs. 3 Satz 5 AO). Im Normalfall ist das kein Problem: Die Festsetzungsfrist beträgt vier Jahre und beginnt spätestens mit Ablauf des dritten Jahres nach Entstehen der Steuer (§§ 169, 170 AO). Für Steuern aus 2018 war sie damit spätestens am 31. Dezember 2025 vorbei, ein Jahr vor dem Ende der Belegfrist. Die acht Jahre decken den Regelfall also ab.
Gefährlich wird es, wenn etwas die Festsetzungsfrist hemmt. Die Fälle stehen in § 171 AO, die wichtigsten für den Alltag:
- Laufende oder angekündigte Betriebsprüfung. Hat sie vor Fristablauf begonnen, läuft die Frist für die geprüften Steuern erst ab, wenn die Bescheide danach unanfechtbar sind (§ 171 Abs. 4 AO). Eine Prüfungsanordnung im Briefkasten ist das Stoppsignal für jeden Löschlauf.
- Offener Bescheid. Einspruch, Klage oder ein Änderungsantrag halten die Frist für dieses Jahr offen (§ 171 Abs. 3 und 3a AO).
- Verlustvortrag. Wer einen Verlust aus einem alten Jahr noch vorträgt, muss dessen Höhe belegen können. Die Feststellung des verbleibenden Verlustvortrags endet nach § 10d Abs. 4 Satz 6 EStG nicht vor der Festsetzungsfrist des Jahres, auf das festgestellt wird. Ich würde die Belege eines Verlustjahres deshalb behalten, bis der Verlust verbraucht und das letzte betroffene Jahr bestandskräftig ist.
- Rechtsstreit. Kein Steuergesetz, aber die Beweislast: Wer mit einem Kunden, Lieferanten oder früheren Mitgesellschafter streitet oder das erwartet, braucht die Unterlagen, bis der Streit erledigt ist.
Die verlängerten Festsetzungsfristen bei Steuerhinterziehung verlängern die Aufbewahrung dagegen nicht, § 147 Abs. 3 Satz 5 AO schließt § 169 Abs. 2 Satz 2 AO ausdrücklich aus. Und wer handelsrechtliche Unterlagen vor Fristablauf vernichtet, riskiert mehr als eine Schätzung: Stellt das Unternehmen später die Zahlungen ein oder geht es in die Insolvenz, ist das nach § 283b StGB strafbar. Wie schnell die Krise den Geschäftsführer persönlich trifft, beschreibt Geschäftsführerhaftung in der GmbH.
Digitale Aufbewahrung nach GoBD und die E-Rechnung im Originalformat
Fast alle Unterlagen dürfen digital aufbewahrt werden, wenn sie während der ganzen Frist verfügbar, lesbar und maschinell auswertbar sind (§ 147 Abs. 2 AO). Zwei Ausnahmen nennt das Gesetz ausdrücklich: Jahresabschlüsse und die Eröffnungsbilanz. Sie gehören im Original ins Archiv, der Jahresabschluss unterschrieben und datiert nach § 245 HGB.
Für eingehende elektronische Belege gilt das Formatgebot der GoBD. Das BMF-Schreiben vom 14. Juli 2025 hat die GoBD für die E-Rechnung angepasst: Belege sind in dem Format aufzubewahren, in dem sie empfangen wurden (Rz. 131). Bei einer E-Rechnung genügt der strukturierte Teil, also die XML-Datei. Das PDF einer ZUGFeRD-Rechnung muss nur zusätzlich ins Archiv, wenn es steuerlich bedeutsame Informationen enthält, die im Datensatz fehlen, etwa Buchungsvermerke. Wer ab 2027 E-Rechnungen verschicken muss, findet den Fahrplan in E-Rechnungspflicht 2027.
Eine Erleichterung gibt es beim Systemwechsel: Wer seine Buchhaltungssoftware wechselt oder Daten aus dem Produktivsystem auslagert, darf die alten Daten nach Ablauf des fünften Kalenderjahres nach der Umstellung auf einem maschinell auswertbaren Datenträger vorhalten, statt das alte System weiterzubetreiben (§ 147 Abs. 6 AO), solange noch keine Außenprüfung begonnen hat.
Meine Einschätzung: Was die kürzere Aufbewahrungsfrist wirklich bringt
Die Reform ist richtig, aber kleiner, als sie klingt. Wer digital bucht, spart mit zwei Jahren Belegarchiv ein paar Gigabyte, keine Arbeit. Der echte Gewinn liegt bei Betrieben mit Papierarchiv, Lagerkeller und externem Aktenlager, und er liegt nur bei den Belegen: Bücher und Abschlüsse bleiben zehn Jahre, und durch die Aufstellung im Folgejahr oft faktisch elf.
Ich würde deshalb keinen Aktionismus starten, sondern einen festen Löschtermin im Januar einführen und vorher drei Fragen stellen: Läuft oder droht eine Betriebsprüfung? Ist für eines der Jahre ein Bescheid offen oder ein Verlust noch nicht verbraucht? Gibt es einen Streit, für den die Unterlagen Beweis sein könnten? Erst wenn alle drei mit Nein beantwortet sind, geht der Jahrgang in den Schredder. Wer mehrere Gesellschaften führt, macht das je Gesellschaft, denn jede hat ihre eigenen Bescheide und Prüfungen. Weitere Themen zu Steuern und Finanzen für Gründer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Wie lange muss ich Rechnungen aufbewahren?
Acht Jahre, gerechnet ab dem Ende des Jahres, in dem die Rechnung ausgestellt wurde (§ 14b UStG, § 147 Abs. 3 AO). Eine Rechnung aus 2018 darf damit ab dem 1. Januar 2027 vernichtet werden, wenn keine Betriebsprüfung oder offene Festsetzung dagegen spricht.
Gilt die Verkürzung auf acht Jahre auch für alte Belege?
Ja. Sie gilt für alle Unterlagen, deren Frist am 31. Dezember 2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO). Am 1. Januar 2025 wurden damit neben dem regulären Jahrgang 2014 auch die Belege aus 2015 und 2016 frei.
Wie lange müssen Kontoauszüge aufbewahrt werden?
Kontoauszüge sind Buchungsbelege und bleiben acht Jahre. Wer sie als PDF bekommt, bewahrt sie als PDF auf, ein Ausdruck ersetzt die Datei nicht.
Darf ich Papierbelege nach dem Scannen wegwerfen?
Grundsätzlich ja, wenn die Aufbewahrung als Datei den Grundsätzen ordnungsmäßiger Buchführung entspricht, bildlich mit dem Original übereinstimmt und während der ganzen Frist lesbar bleibt (§ 147 Abs. 2 AO). Jahresabschlüsse und die Eröffnungsbilanz sind davon ausgenommen und bleiben im Original.
Gilt die Acht-Jahres-Frist auch für E-Mails?
Nur, wenn die E-Mail ein Buchungsbeleg ist, etwa eine Rechnung im Text. Geschäftliche Korrespondenz ist Handels- oder Geschäftsbrief und bleibt sechs Jahre.
Hinweis: Dieser Artikel ist keine Steuer- oder Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht bewusst: Er geht von einem Geschäftsjahr gleich Kalenderjahr aus und lässt Sonderfristen außerhalb des Steuer- und Handelsrechts weg, etwa für Lohnkonten, Zollunterlagen oder branchenspezifische Aufzeichnungen. Vor dem Vernichten eines Jahrgangs lohnt eine kurze Rückfrage beim Steuerberater, ob für eines der Jahre noch etwas offen ist.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.