70 Prozent aller Gründungen in Deutschland starten inzwischen im Nebenerwerb, 2025 waren es rund 483.000. Wer neben dem Job selbstständig wird, muss Arbeitgeber, Finanzamt, Krankenkasse und manchmal die Rentenversicherung informieren. So gelingt der Start, und so erkennt man, wann aus dem Nebenerwerb ein Hauptberuf wird.
Nebenberuflich selbstständig: so gründet inzwischen die Mehrheit
Die Selbstständigkeit neben dem Job ist in Deutschland der Normalfall der Gründung geworden. Nach dem KfW-Gründungsmonitor 2026 haben sich 2025 rund 690.000 Menschen selbstständig gemacht, rund 483.000 davon im Nebenerwerb. Das sind 70 Prozent aller Gründungen, so viele wie nie zuvor. Im Vollerwerb blieb die Zahl mit 206.000 praktisch unverändert.
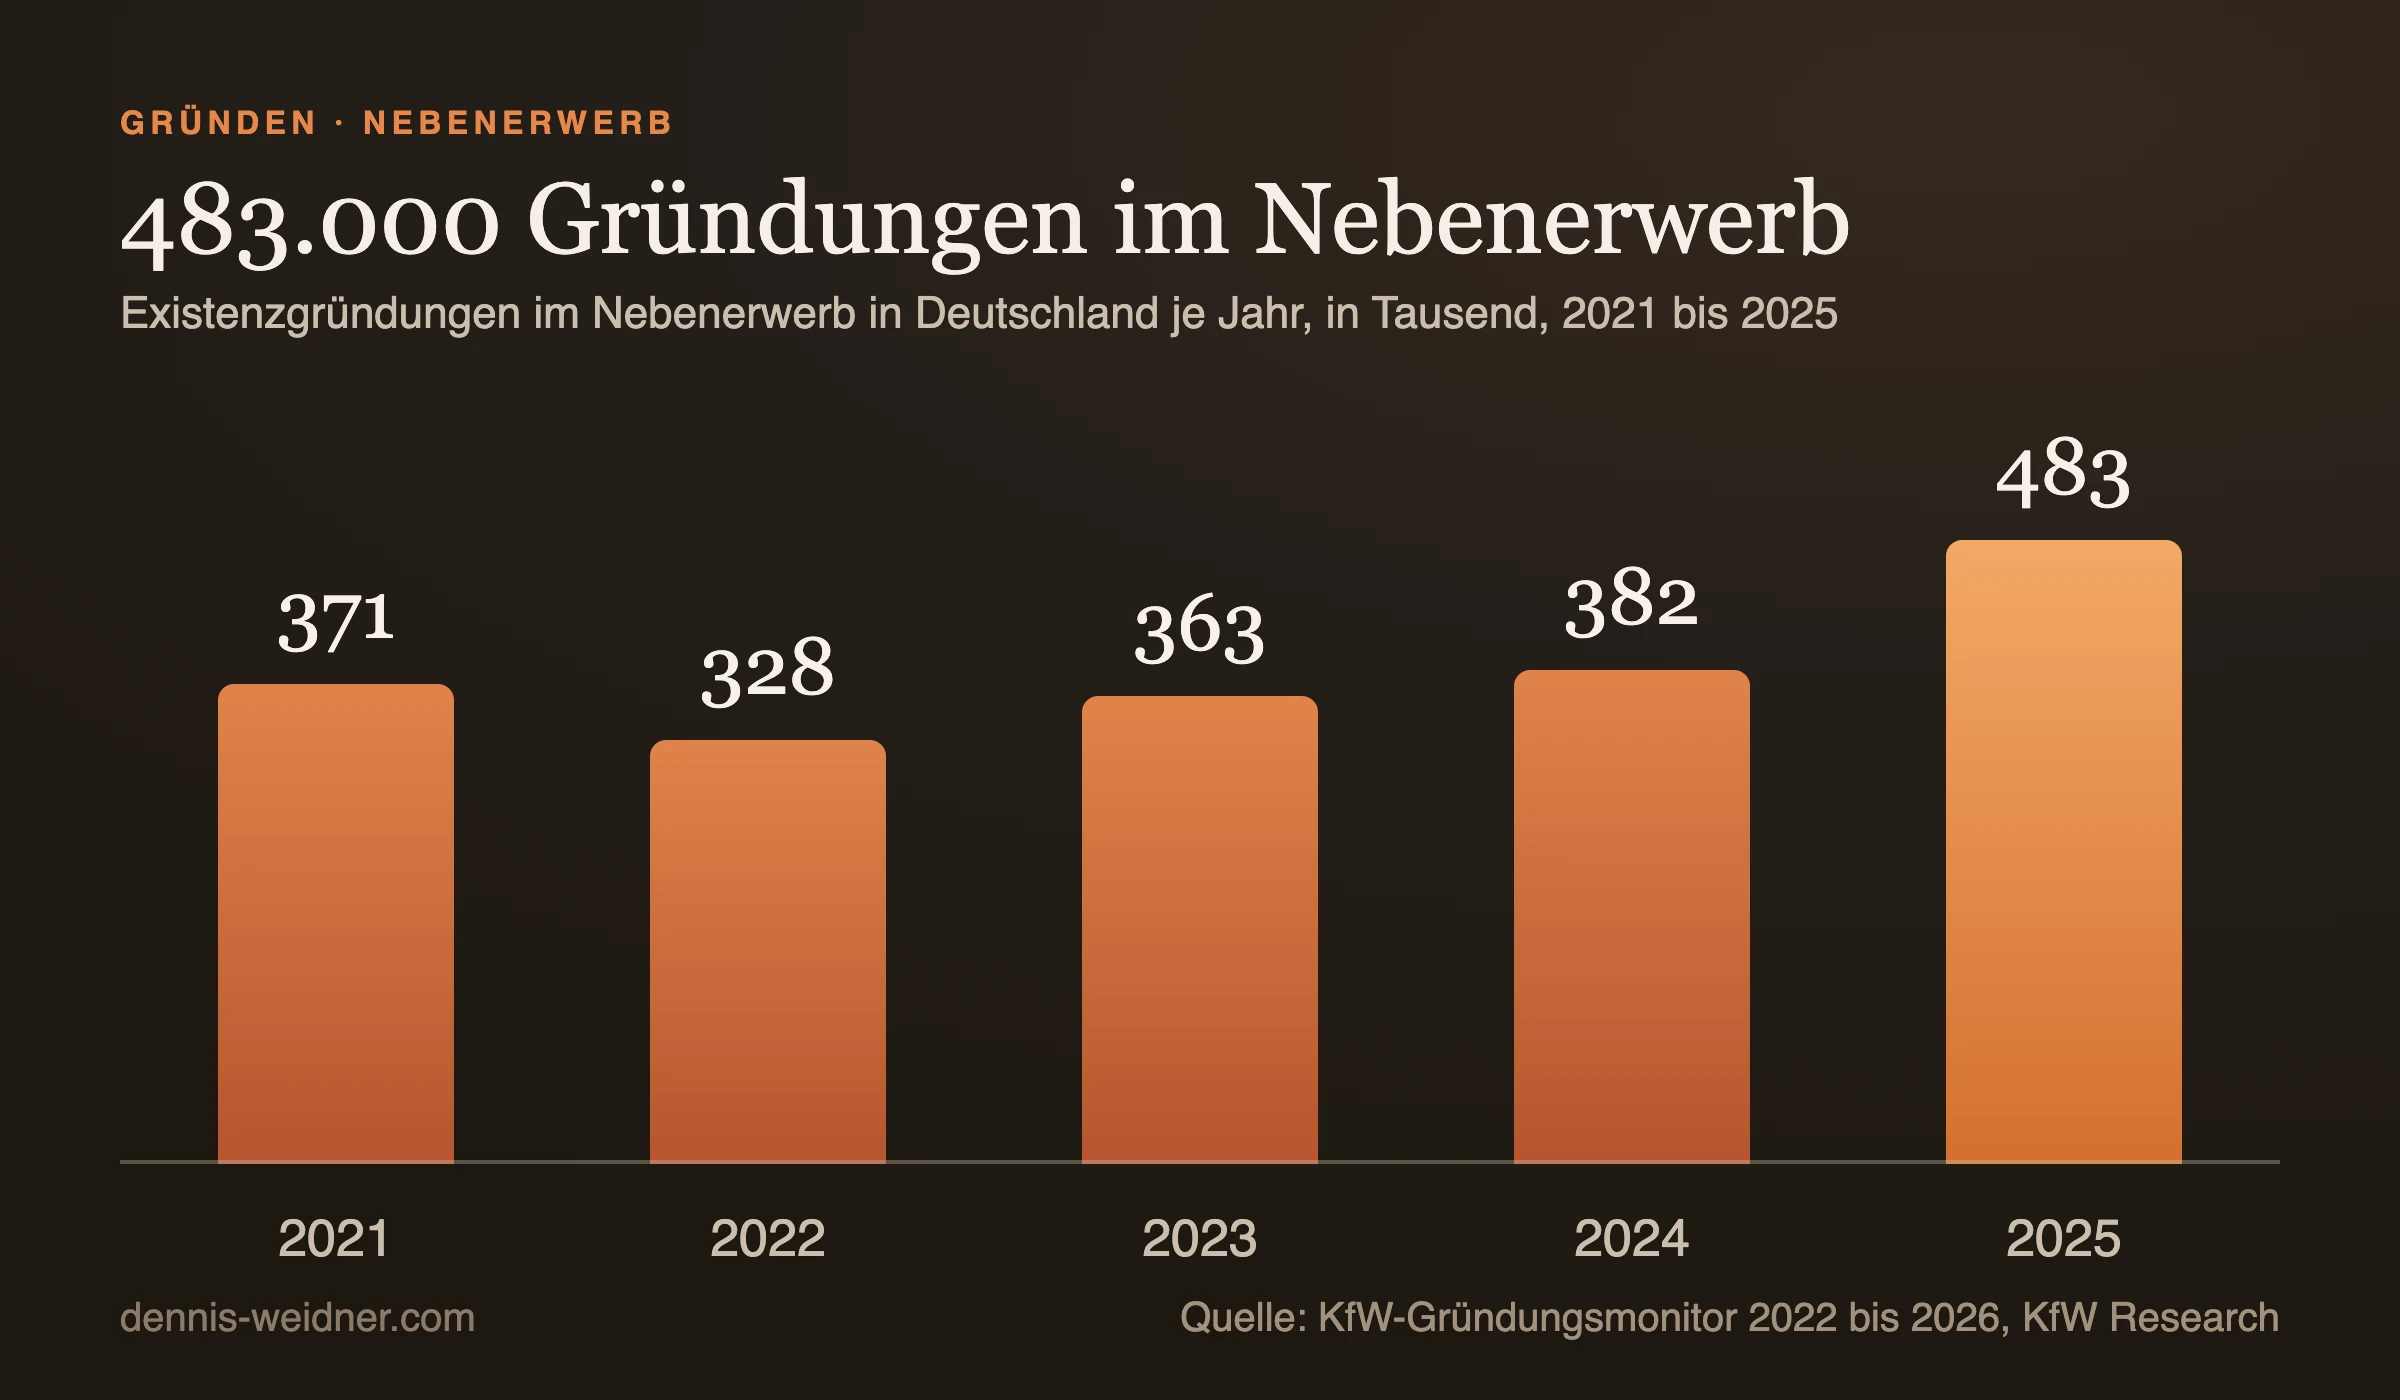
Die Gründe sind nachvollziehbar. Wer nebenher startet, prüft ein Geschäftsmodell am Markt, bevor das Gehalt wegfällt, und behält Krankenversicherung und Rentenanwartschaften aus dem Hauptjob. 40 Prozent der Nebenerwerbsgründer nennen laut KfW ein zusätzliches Einkommen als Hauptmotiv, 15 Prozent wollen eine konkrete Geschäftsidee ausprobieren. Beides ist ein guter Grund. Für einen sauberen Start müssen bis zu sechs Stellen Bescheid wissen, und die Reihenfolge ist nicht beliebig.
| Wer | Was | Wann |
|---|---|---|
| Arbeitgeber | Nebentätigkeit anzeigen, wenn der Vertrag es verlangt; keine Konkurrenz | vor dem Start |
| Gewerbeamt | Gewerbe anmelden (entfällt bei freien Berufen) | mit Beginn der Tätigkeit |
| Finanzamt | Fragebogen zur steuerlichen Erfassung über ELSTER | innerhalb eines Monats |
| Krankenkasse | Änderungen melden, die für die Versicherungspflicht erheblich sind | unverzüglich |
| Rentenversicherung | prüfen, ob § 2 SGB VI greift, etwa als Dozent oder mit einem einzigen Auftraggeber | mit Beginn |
| Arbeitsagentur | nur bei Bezug von Arbeitslosengeld: Tätigkeit und Stunden melden | vor Aufnahme |
Der Arbeitgeber: Anzeige, Wettbewerb, Arbeitszeit
Eine Nebentätigkeit ist grundsätzlich erlaubt, die Berufsfreiheit gilt auch für Angestellte. Viele Arbeitsverträge verlangen aber, dass eine Nebentätigkeit vorher angezeigt wird, manche knüpfen sie an eine Zustimmung. Verweigern darf der Arbeitgeber sie nach der Rechtsprechung der Arbeitsgerichte nur, wenn seine berechtigten Interessen beeinträchtigt sind. Die Anzeige ist deshalb meist eine Formsache, sie zu unterlassen kann dagegen eine Abmahnung nach sich ziehen.
Eine harte Grenze ist der Wettbewerb. Für kaufmännische Angestellte steht sie in § 60 des Handelsgesetzbuchs: ohne Einwilligung kein eigenes Handelsgewerbe und keine Geschäfte im Handelszweig des Arbeitgebers. Die Arbeitsgerichte leiten dasselbe Verbot aus der Treuepflicht für alle Arbeitnehmer ab. Wer bei einem Energieversorger arbeitet und nebenher Photovoltaikanlagen vermittelt, spricht vorher mit dem Arbeitgeber.
Das Arbeitszeitgesetz rechnet nach § 2 nur die Arbeitszeiten bei mehreren Arbeitgebern zusammen. Die eigene Selbstständigkeit zählt dort nicht mit. Die Leistungsfähigkeit im Hauptjob darf aber nicht leiden, sonst berührt die Nebentätigkeit genau die Interessen, die der Arbeitgeber schützen darf.
Das Finanzamt: Anmeldung, 410-Euro-Grenze und Härteausgleich
Wer ein Gewerbe betreibt, meldet es beim Gewerbeamt an, wie in Gewerbe anmelden beschrieben. Freie Berufe wie Beratung, Unterricht oder journalistische Arbeit melden sich direkt beim Finanzamt. In beiden Fällen folgt innerhalb eines Monats der Fragebogen zur steuerlichen Erfassung über ELSTER. Darin wird auch entschieden, ob die Kleinunternehmerregelung gilt: keine Umsatzsteuer, solange der Umsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht überschreitet.
Für die Einkommensteuer gibt es eine Besonderheit, die Angestellten mit kleinem Nebengeschäft hilft. Nach § 46 des Einkommensteuergesetzes müssen sie erst dann eine Steuererklärung abgeben, wenn die Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro im Jahr betragen. Liegt der Nebengewinn zwischen 410 und 820 Euro, sorgt der Härteausgleich nach § 70 der Einkommensteuer-Durchführungsverordnung dafür, dass nur ein Teil versteuert wird: Abgezogen wird die Differenz zu 820 Euro.
| Nebengewinn im Jahr | Härteausgleich | Steuerpflichtig | Mehr Einkommensteuer |
|---|---|---|---|
| 400 € | keine Pflichtveranlagung aus diesem Grund | 0 € | 0 € |
| 700 € | 120 € | 580 € | 194 € |
| 820 € | 0 € | 820 € | 275 € |
| 2.000 € | 0 € | 2.000 € | 675 € |
| 5.000 € | 0 € | 5.000 € | 1.713 € |
Die Tabelle rechnet mit einem zu versteuernden Einkommen von 45.000 Euro aus dem Hauptjob und dem Grundtarif 2026, ohne Solidaritätszuschlag und Kirchensteuer. Sie zeigt zweierlei: Kleine Nebeneinkünfte sind steuerlich fast bedeutungslos, und ab etwa 1.000 Euro Gewinn wird jeder weitere Euro mit dem persönlichen Grenzsteuersatz belastet, hier gut ein Drittel. Wer das beim Preis berücksichtigt, erlebt bei der ersten Steuererklärung keine Überraschung. Die Fristen dafür stehen in Steuererklärung 2026: Abgabefristen.
Gewerbesteuer fällt im Nebenerwerb selten an, weil Einzelunternehmer einen Freibetrag von 24.500 Euro Gewerbeertrag haben.
Die Krankenkasse: wann aus dem Nebenerwerb ein Hauptberuf wird
Gesetzlich pflichtversicherte Angestellte bleiben über ihren Job versichert, und die Selbstständigkeit kostet daneben keinen zusätzlichen Beitrag. Das gilt, solange sie nicht hauptberuflich wird. Nach § 5 Absatz 5 des Fünften Sozialgesetzbuchs ist nicht versicherungspflichtig, wer hauptberuflich selbstständig erwerbstätig ist. Dann entfällt die Pflichtversicherung über den Job, und die Beiträge richten sich nach allen Einnahmen.
Hauptberuflich ist die Selbstständigkeit, wenn sie wirtschaftlich und zeitlich den Schwerpunkt bildet. Das Gesetz nennt eine Vermutung ausdrücklich: Wer im Zusammenhang mit der Selbstständigkeit regelmäßig mindestens einen Arbeitnehmer mehr als geringfügig beschäftigt, gilt als hauptberuflich selbstständig. Die erste feste Einstellung ist deshalb nicht nur eine unternehmerische, sondern auch eine versicherungsrechtliche Entscheidung.
Nach § 206 des Fünften Sozialgesetzbuchs sind Änderungen, die für die Versicherungspflicht erheblich sind, der Krankenkasse unverzüglich mitzuteilen. Wer die Arbeitszeit im Hauptjob reduziert oder Personal einstellt, meldet sich also bei der Kasse, bevor sie selbst nachfragt.
Die Rentenversicherung: die Falle für Dozenten und Einzelauftraggeber
Die meisten Selbstständigen sind nicht rentenversicherungspflichtig. § 2 des Sechsten Sozialgesetzbuchs macht aber für einige Gruppen eine Ausnahme, und sie trifft Nebenerwerbsgründer häufiger, als sie denken: selbstständige Lehrer und Erzieher ohne eigene versicherungspflichtige Angestellte, also auch Dozenten, Trainer und Coaches, dazu Pflegepersonen, Künstler und Publizisten über die Künstlersozialkasse, Handwerker in der Handwerksrolle und Selbstständige ohne Angestellte, die auf Dauer im Wesentlichen nur für einen Auftraggeber arbeiten.
Für sie gilt eine Entlastung: Eine geringfügige selbstständige Tätigkeit ist nach § 5 Absatz 2 des Sechsten Sozialgesetzbuchs versicherungsfrei. Maßstab ist die Geringfügigkeitsgrenze, die 2026 bei 603 Euro im Monat liegt und mit dem höheren Mindestlohn 2027 steigt. Wer als Dozent nebenher mehr verdient, sollte die Rentenversicherungspflicht vor dem ersten Auftrag klären. Wie Selbstständige daneben selbst vorsorgen können, steht in Altersvorsorgedepot für Selbstständige.
Zwei Beispiele aus dem Alltag
Die Ingenieurin mit Abendkursen. Sie arbeitet Vollzeit angestellt und gibt nebenher als Selbstständige Kurse an einer Weiterbildungsakademie. Sie beschäftigt niemanden und unterrichtet, fällt also unter § 2 Satz 1 Nummer 1 des Sechsten Sozialgesetzbuchs. Verdient sie im Monat im Schnitt mehr als die Geringfügigkeitsgrenze, ist sie mit diesem Einkommen rentenversicherungspflichtig, obwohl ihr Hauptjob längst Beiträge zahlt. Liegt sie darunter, bleibt sie versicherungsfrei.
Der Angestellte mit Onlineshop. Er verkauft nebenher Ware über einen eigenen Shop, meldet dafür ein Gewerbe an und bleibt Kleinunternehmer. Die Rentenversicherungspflicht trifft ihn nicht, weil Handel in keiner der Gruppen des § 2 steht und er für viele Kunden arbeitet. Für ihn zählen vor allem die Steuer auf den Gewinn und die Frage, ob die Arbeitszeit neben dem Job tragbar bleibt.
Der Unterschied liegt nicht in der Höhe des Einkommens, sondern in der Art der Tätigkeit. Genau deshalb lohnt sich die Prüfung vor dem ersten Auftrag.
Arbeitslosengeld und Nebentätigkeit: die 15-Stunden-Grenze
Auch wer Arbeitslosengeld bezieht, darf nebenher selbstständig arbeiten. Nach § 138 Absatz 3 des Dritten Sozialgesetzbuchs bleibt man arbeitslos, solange die Tätigkeit weniger als 15 Stunden in der Woche umfasst; mehrere Tätigkeiten werden zusammengerechnet. Das Einkommen wird nach § 155 angerechnet, nach Abzug von Steuern, Beiträgen und einem Freibetrag von 165 Euro im Monat. Bei Selbstständigen werden pauschal 30 Prozent der Einnahmen als Betriebsausgaben abgezogen, wenn keine höheren nachgewiesen werden.
Die Tätigkeit muss der Arbeitsagentur vorher gemeldet werden. Wer die Selbstständigkeit später zum Hauptberuf machen will, prüft den Gründungszuschuss, der einen Anspruch auf Arbeitslosengeld voraussetzt, wie in Förderprogramme für Gründer beschrieben.
Der richtige Zeitpunkt für den Wechsel in den Vollerwerb
Der Nebenerwerb ist ein Anfang, kein Dauerzustand. Drei Signale zeigen, dass der Wechsel ansteht: Die Nachfrage übersteigt die verfügbare Zeit, der Nebengewinn erreicht einen erheblichen Teil des Nettogehalts, und die erste Einstellung steht an, die versicherungsrechtlich ohnehin den Hauptberuf markiert. Wer diese Punkte im Blick hat, plant den Übergang, statt von ihm überrascht zu werden.
Wer später mehr als ein Vorhaben führt, braucht früh eine klare Struktur. Wie ich mehrere Unternehmen parallel aufbaue, steht in Wie ich mehrere Firmen parallel baue. Die Neuerungen, die 2027 für Selbstständige gelten, fasst Was sich 2027 für Unternehmer ändert zusammen.
Häufige Fragen
Muss ich meinem Arbeitgeber sagen, dass ich nebenberuflich selbstständig bin?
Wenn der Arbeitsvertrag eine Anzeige oder Zustimmung verlangt, ja. Untersagen darf der Arbeitgeber die Nebentätigkeit nur, wenn seine berechtigten Interessen beeinträchtigt sind, vor allem bei Konkurrenz. Für kaufmännische Angestellte regelt § 60 HGB das Wettbewerbsverbot ausdrücklich.
Ab wann muss ich Nebeneinkünfte versteuern?
Angestellte müssen eine Steuererklärung abgeben, wenn die Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro im Jahr betragen. Zwischen 410 und 820 Euro mindert der Härteausgleich nach § 70 EStDV den steuerpflichtigen Teil, ab 820 Euro wird der volle Gewinn mit dem persönlichen Steuersatz versteuert.
Muss ich ein Nebengewerbe anmelden?
Ja, wenn es ein Gewerbe ist, genauso wie im Vollerwerb beim Gewerbeamt mit Beginn der Tätigkeit. Freie Berufe wie Beratung, Unterricht oder journalistische Arbeit melden kein Gewerbe an. In beiden Fällen folgt innerhalb eines Monats der Fragebogen zur steuerlichen Erfassung.
Zahle ich als nebenberuflich Selbstständiger zusätzlich Krankenversicherung?
Nicht, solange die Selbstständigkeit nicht hauptberuflich ist. Angestellte bleiben über ihren Job pflichtversichert. Nach § 5 Absatz 5 SGB V wird Hauptberuflichkeit vermutet, wenn regelmäßig mindestens ein Arbeitnehmer mehr als geringfügig beschäftigt wird, dann entfällt die Pflichtversicherung über den Job.
Muss ich als nebenberuflicher Dozent in die Rentenversicherung einzahlen?
Möglicherweise ja. Selbstständige Lehrer und Erzieher ohne eigene versicherungspflichtige Angestellte sind nach § 2 SGB VI rentenversicherungspflichtig, auch im Nebenerwerb. Versicherungsfrei bleibt eine geringfügige selbstständige Tätigkeit bis zur Geringfügigkeitsgrenze, 2026 sind das 603 Euro im Monat.
Darf ich neben dem Arbeitslosengeld selbstständig arbeiten?
Ja, solange die Tätigkeit weniger als 15 Stunden pro Woche umfasst. Das Einkommen wird angerechnet, nach Abzug von Steuern, Beiträgen und einem Freibetrag von 165 Euro im Monat, bei Selbstständigen mit einer Betriebsausgabenpauschale von 30 Prozent. Die Tätigkeit ist der Arbeitsagentur vorher zu melden.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.