Wer gegen einen Steuerbescheid vorgeht, hat einen Monat für den Einspruch und nach der Einspruchsentscheidung wieder einen Monat für die Klage beim Finanzgericht. Die Gerichtsgebühr für eine Klage, die mit Urteil endet, liegt nach dem Gerichtskostengesetz zwischen 328 Euro beim Mindeststreitwert von 1.500 Euro und 4.792 Euro bei 100.000 Euro Streitwert. Die Kosten des Einspruchsverfahrens bekommt ein Unternehmer im Einspruch selbst nicht erstattet, und den Berater für das Vorverfahren nur, wenn er vor Gericht gewinnt und das Gericht dessen Zuziehung für notwendig erklärt.
Stand: 25. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Einspruchsfrist beim Finanzamt: Wann der eine Monat wirklich beginnt
Die Einspruchsfrist beträgt nach § 355 Abs. 1 AO einen Monat und beginnt mit der Bekanntgabe, nicht mit dem Datum des Bescheids. Wann ein Bescheid als bekannt gegeben gilt, regelt § 122 Abs. 2 AO: Ein Brief im Inland gilt seit 2025 am vierten Tag nach der Aufgabe zur Post als bekannt gegeben, vorher war es der dritte. Das gilt nach Art. 97 § 1 Abs. 15 EGAO für alles, was nach dem 31. Dezember 2024 zur Post ging.
Wer seine Erklärung über ELSTER abgibt, bekommt den Bescheid in der Regel zum Datenabruf bereitgestellt. Nach § 122a Abs. 4 AO gilt er am vierten Tag nach der Bereitstellung als bekannt gegeben, egal ob jemand das Postfach öffnet.
Beispiel: Der Bescheid geht am Montag, 9. November 2026, zur Post. Er gilt am Freitag, 13. November, als bekannt gegeben. Die Monatsfrist endet rechnerisch am Sonntag, 13. Dezember. Weil ein Fristende am Wochenende nach § 108 Abs. 3 AO auf den nächsten Werktag rückt, ist der letzte Tag Montag, 14. Dezember 2026. Die weiteren Fristen bis zum Gericht:
| Schritt | Frist | Beginn | Norm |
|---|---|---|---|
| Einspruch | 1 Monat | Bekanntgabe, 4. Tag nach Post oder Bereitstellung | § 355 AO, § 122, § 122a AO |
| Wiedereinsetzung beim Finanzamt | 1 Monat, höchstens 1 Jahr | Wegfall des Hindernisses | § 110 AO |
| Klage beim Finanzgericht | 1 Monat | Bekanntgabe der Einspruchsentscheidung | § 47 FGO |
| Wiedereinsetzung bei Gericht | 2 Wochen, höchstens 1 Jahr | Wegfall des Hindernisses | § 56 FGO |
| Nichtzulassungsbeschwerde | 1 Monat, Begründung 2 Monate | Zustellung des vollständigen Urteils | § 116 FGO |
Wer unsicher ist, ob der Bescheid stimmt, findet die typischen Fehlerquellen und die Änderungswege außerhalb des Einspruchs im Beitrag über den falschen Steuerbescheid.
Frist versäumt: Wiedereinsetzung in den vorigen Stand nach § 110 AO
§ 110 AO gewährt die Wiedereinsetzung in den vorigen Stand, wenn jemand ohne Verschulden verhindert war, die Frist einzuhalten. Der Antrag muss innerhalb eines Monats nach Wegfall des Hindernisses gestellt werden, und in derselben Frist muss der Einspruch selbst nachgeholt werden. Nach einem Jahr seit dem Ende der versäumten Frist ist Schluss, außer bei höherer Gewalt.
Entscheidend ist § 110 Abs. 1 Satz 2 AO: Das Verschulden eines Vertreters wird dem Vertretenen zugerechnet. Vergisst die Kanzlei die Frist, ist das rechtlich der Fehler des Unternehmers. Vor Gericht gilt dasselbe über § 155 FGO in Verbindung mit § 85 Abs. 2 ZPO, und die Antragsfrist nach § 56 FGO ist dort mit zwei Wochen sogar kürzer. Mein Rat: Jede Frist steht auch im eigenen Kalender. Und niemand lässt eine laufende Frist auf einen Artikel hin verstreichen, sondern fragt sofort einen Steuerberater oder Fachanwalt für Steuerrecht.
Klage beim Finanzgericht: Vorverfahren, Klagefrist und zwei Abkürzungen
Klage beim Finanzgericht kann in der Regel nur erheben, wer vorher Einspruch eingelegt hat und damit ganz oder teilweise gescheitert ist. So steht es in § 44 Abs. 1 FGO. Meist ist es eine Anfechtungsklage nach § 40 FGO. Die Frist beträgt nach § 47 Abs. 1 FGO einen Monat ab Bekanntgabe der Einspruchsentscheidung; sie ist auch gewahrt, wenn die Klage rechtzeitig beim Finanzamt eingeht.
Zwei Wege führen am Vorverfahren vorbei. Die Sprungklage nach § 45 FGO geht direkt zum Gericht, braucht aber die Zustimmung des Finanzamts innerhalb eines Monats nach Zustellung der Klageschrift. Sonst gilt sie als Einspruch. Die Untätigkeitsklage nach § 46 FGO ist zulässig, wenn das Finanzamt ohne zureichenden Grund nicht entscheidet, im Regelfall frühestens sechs Monate nach dem Einspruch. Wer parallel verhindern muss, dass vollstreckt wird, braucht zusätzlich die Aussetzung der Vollziehung, denn weder Einspruch noch Klage halten die Vollstreckung auf.
Was kostet eine Klage beim Finanzgericht? Gerichtskosten nach Streitwert
Die Gerichtskosten einer Klage beim Finanzgericht richten sich nach dem Streitwert, in der Regel der Steuerbetrag, um den gestritten wird (§ 52 Abs. 3 GKG). Für das Verfahren fallen nach Nr. 6110 des Kostenverzeichnisses 4,0 Gebühren an. Wird die Klage zurückgenommen oder erledigt sich der Streit nach § 138 FGO, sinkt der Satz nach Nr. 6111 auf 2,0. Die Höhe einer Gebühr steht in der Gebührentabelle der Anlage 2 zum GKG, die das Kosten- und Betreuervergütungsrechtsänderungsgesetz 2025 angehoben hat. Die Tabelle zeigt zusätzlich die Revision beim Bundesfinanzhof mit 5,0 Gebühren (Nr. 6120).
| Streitwert | 1,0 Gebühr | Urteil am FG (4,0) | Rücknahme (2,0) | Revision BFH (5,0) | FG-Kosten in % des Streitwerts |
|---|---|---|---|---|---|
| 1.500 € | 82,00 € | 328,00 € | 164,00 € | 410,00 € | 21,9 % |
| 5.000 € | 170,50 € | 682,00 € | 341,00 € | 852,50 € | 13,6 % |
| 10.000 € | 283,00 € | 1.132,00 € | 566,00 € | 1.415,00 € | 11,3 % |
| 25.000 € | 435,50 € | 1.742,00 € | 871,00 € | 2.177,50 € | 7,0 % |
| 50.000 € | 638,00 € | 2.552,00 € | 1.276,00 € | 3.190,00 € | 5,1 % |
| 100.000 € | 1.198,00 € | 4.792,00 € | 2.396,00 € | 5.990,00 € | 4,8 % |
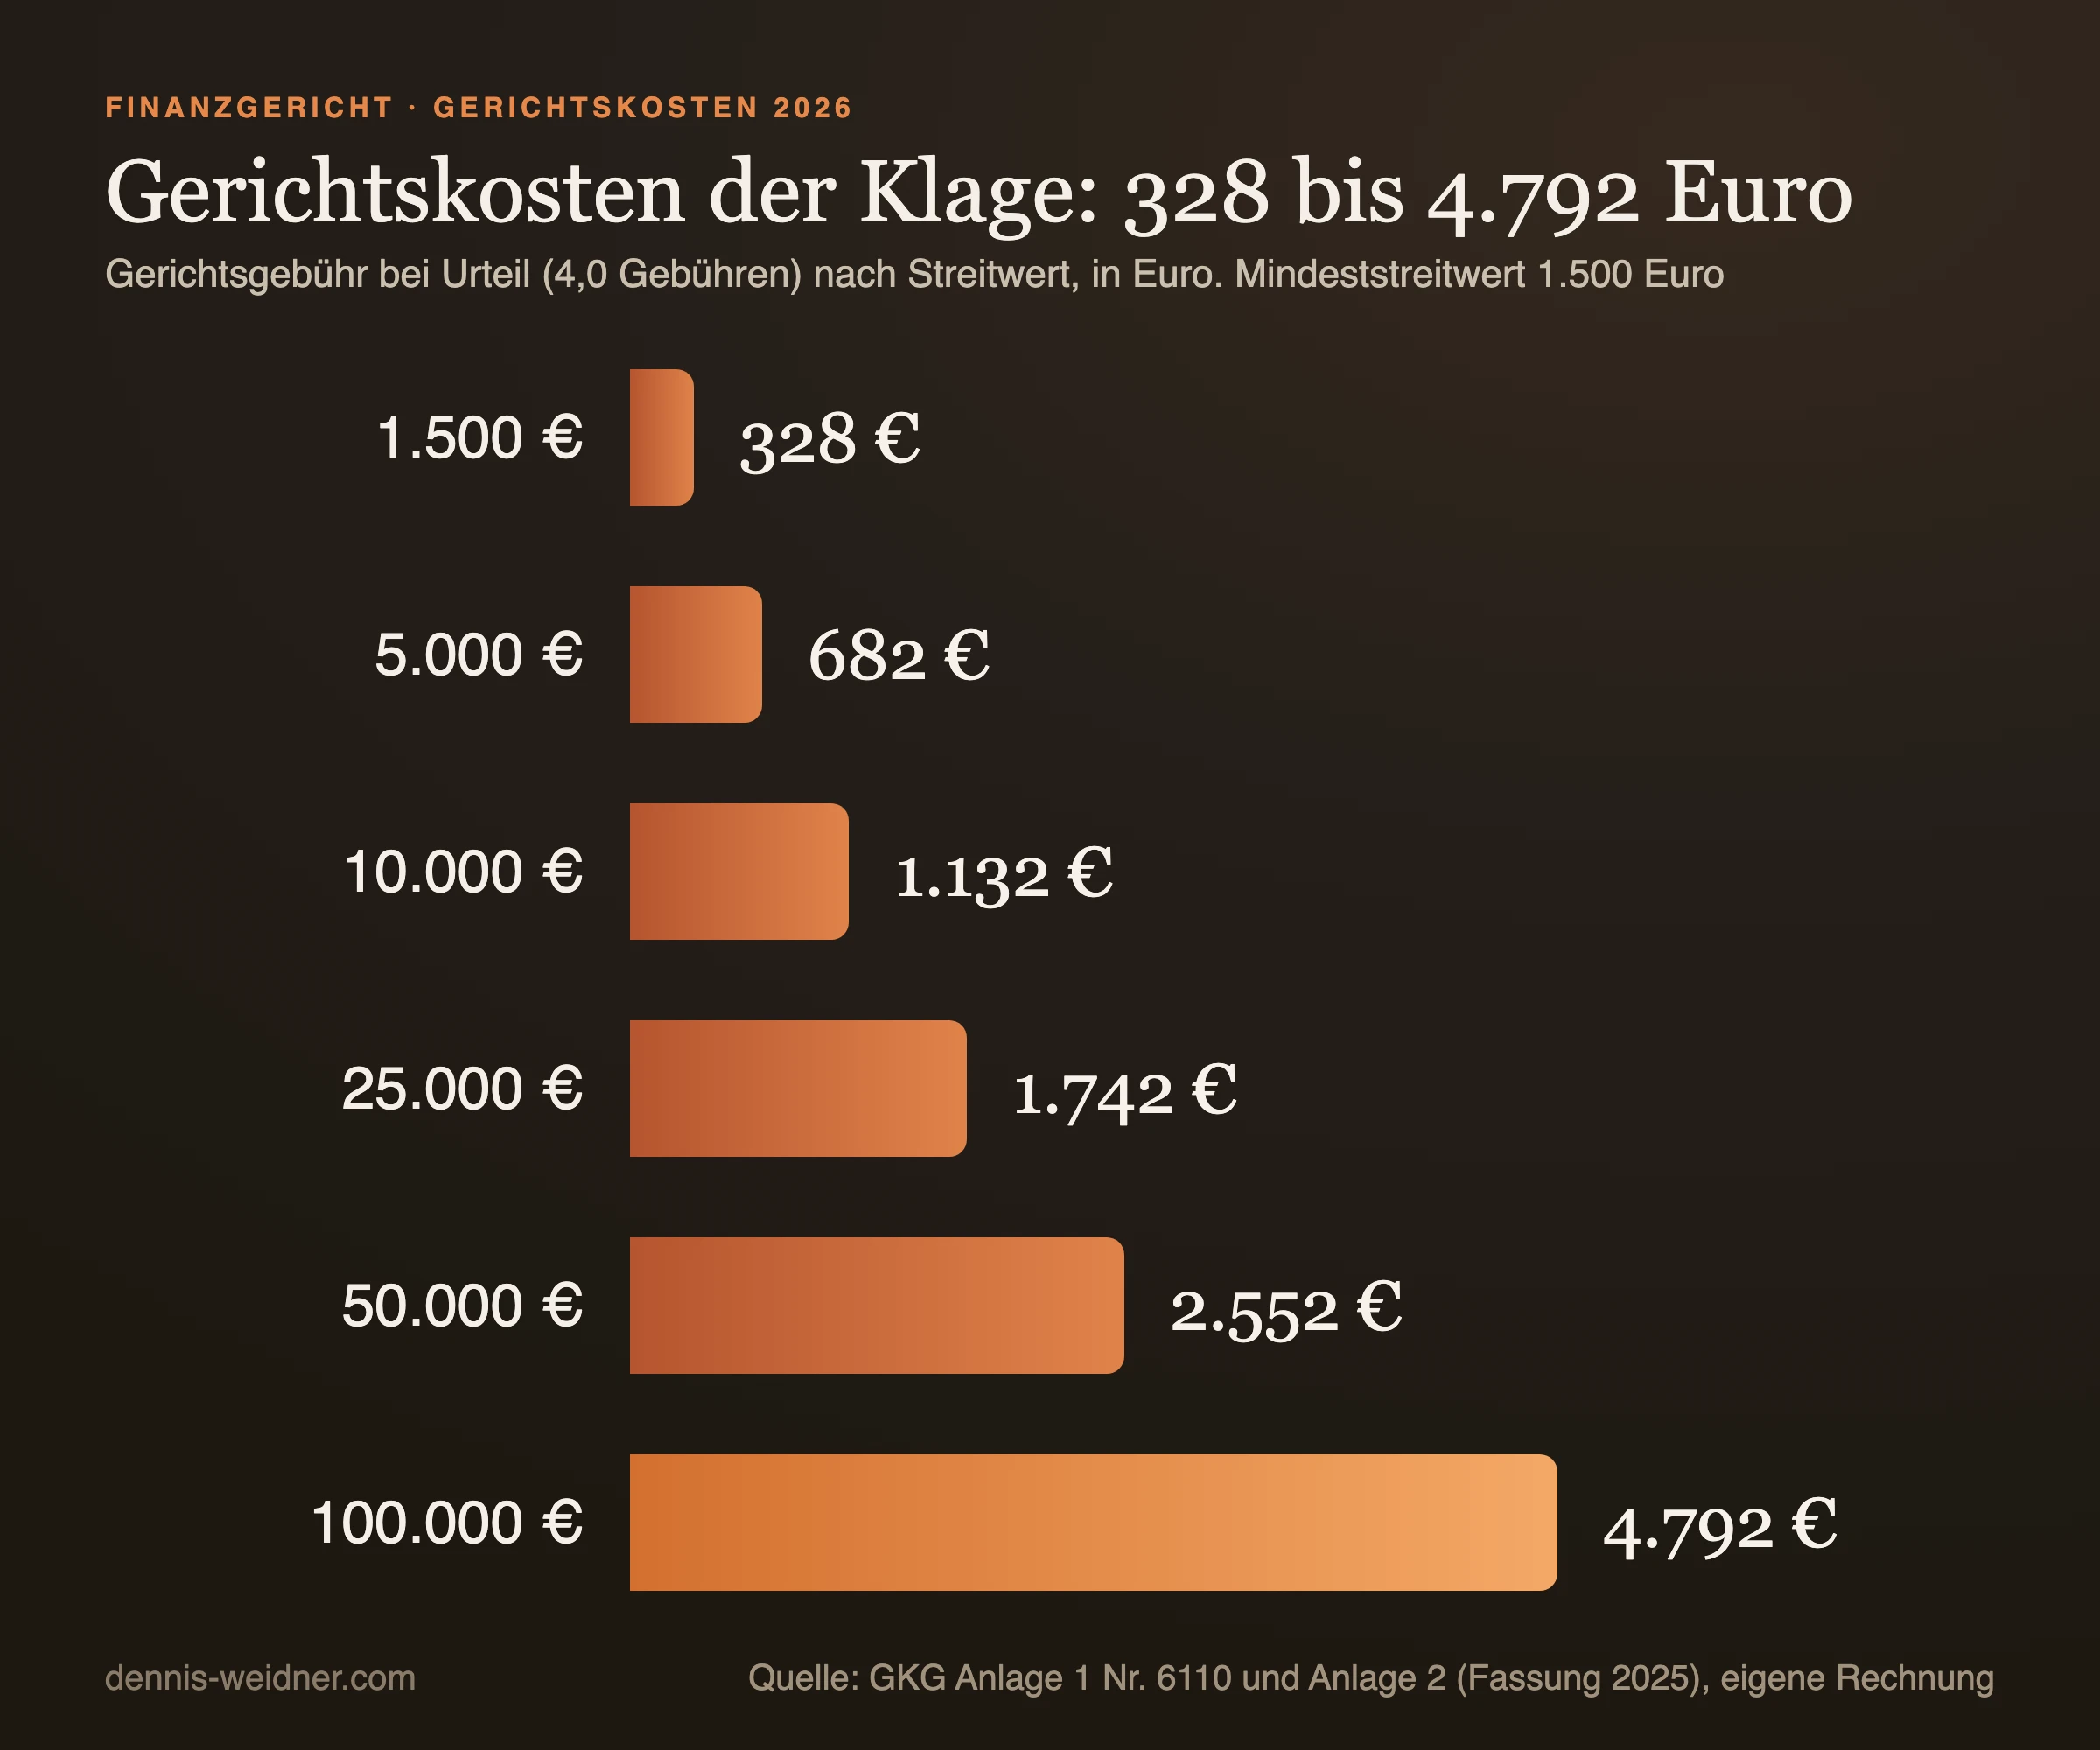
Die Reihe zeigt die eigentliche Schieflage: Wegen des Mindeststreitwerts von 1.500 Euro nach § 52 Abs. 4 Nr. 1 GKG kostet auch ein Streit über 600 Euro Steuer mindestens 328 Euro Gerichtsgebühr, mehr als die Hälfte des Betrags, um den es geht. Fällig wird die Gebühr mit Einreichung der Klage (§ 6 Abs. 1 Nr. 5 GKG), vorläufig nach dem Mindestwert (§ 52 Abs. 5 GKG), also meist mit 328 Euro. Gibt das Finanzamt während des Verfahrens nach, trägt es nach § 138 Abs. 2 FGO die Kosten. Gezahlte Gebühren kommen dann zurück, weil das Land nach § 2 GKG kostenbefreit ist.
Wer zahlt den Steuerberater? Kostenerstattung nach § 139 FGO
Im Einspruchsverfahren zahlt jeder seine Kosten selbst, auch wenn der Einspruch voll durchgeht. Die Abgabenordnung enthält keine Erstattungsregel, und § 80 VwVfG, der im übrigen Verwaltungsrecht die Kosten eines erfolgreichen Widerspruchs erstattet, gilt nach § 2 Abs. 2 Nr. 1 VwVfG ausdrücklich nicht für Verfahren der Finanzbehörden nach der AO. Eine Ausnahme ist bezeichnend: Beim Kindergeld erstattet die Familienkasse nach § 77 EStG die Kosten eines erfolgreichen Einspruchs.
Erst die Klage öffnet den Weg. Nach § 135 FGO trägt der Unterliegende die Kosten, und zu den Kosten gehören nach § 139 Abs. 1 FGO auch die des Vorverfahrens. Die Beraterkosten aus dem Einspruch sind aber nach § 139 Abs. 3 Satz 3 FGO nur erstattungsfähig, wenn das Gericht die Zuziehung eines Bevollmächtigten für das Vorverfahren für notwendig erklärt. Umgekehrt erstattet der Unternehmer dem Finanzamt bei einer Niederlage keine eigenen Aufwendungen, das schließt § 139 Abs. 2 FGO aus. Und wer Belege erst vor Gericht vorlegt, die schon in den Einspruch gehört hätten, kann nach § 137 FGO trotz Sieg die Kosten tragen.
Das ist die Asymmetrie, die ich im Auftakt dieser Serie, Unternehmer und Politik, kritisiert habe. Wer zu spät abgibt, zahlt Zuschläge und Zinsen. Macht das Finanzamt den Fehler, bekommt man Recht, aber keinen Ersatz für Zeit und Beraterkosten. Meine Frau und ich haben privat mehrfach Bescheide mit doppelt erfassten Beträgen bekommen und jede Korrektur im Einspruch selbst bezahlt. Mein Eindruck danach war nicht selten, eher als unbequemer Fall zu gelten: Auf einen gewonnenen Einspruch folgte mehrfach die nächste Nachfrage. Erstattung bekommt nur, wer bis vor Gericht geht, und genau das soll der Einspruch eigentlich ersparen. Was ich mir stattdessen wünsche, verbindliche Fristen für Behörden und Kostenersatz bei falschen Bescheiden, habe ich in Unzufriedenheit mit der Politik beschrieben.
Revision zum Bundesfinanzhof und Nichtzulassungsbeschwerde
Gegen ein Urteil des Finanzgerichts gibt es die Revision zum Bundesfinanzhof nur, wenn sie zugelassen ist. Gründe dafür nennt § 115 Abs. 2 FGO: grundsätzliche Bedeutung, Rechtsfortbildung oder ein Verfahrensmangel. Lässt das Finanzgericht die Revision nicht zu, bleibt die Nichtzulassungsbeschwerde nach § 116 FGO, einzulegen binnen eines Monats und zu begründen binnen zwei Monaten nach Zustellung des vollständigen Urteils. Vor dem Bundesfinanzhof herrscht Vertretungszwang: Nach § 62 Abs. 4 FGO braucht jeder Beteiligte einen Rechtsanwalt, Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer.
Laut dem Jahresbericht 2025 des Bundesfinanzhofs endeten 40 Prozent der Revisionen ganz oder teilweise zugunsten der Steuerpflichtigen, bei den Nichtzulassungsbeschwerden nur 15 Prozent. Ein Revisionsverfahren dauerte im Schnitt 23 Monate, eine Nichtzulassungsbeschwerde 8 Monate. Rechnet man Einspruch und Finanzgericht davor, vergehen Jahre bis zur Klärung. Während dieser Zeit kann das Finanzamt vollstrecken, und genau deshalb greift die Gewaltenteilung aus meiner Sicht beim Finanzamt zu spät. Eine erfolglose Beschwerde kostet nach Nr. 6500 des Kostenverzeichnisses 2,0 Gebühren, bei 50.000 Euro Streitwert 1.276 Euro.
Amtshaftung gegen das Finanzamt: Schadensersatz nach § 839 BGB und Art. 34 GG
Schadensersatz für einen rechtswidrigen Bescheid oder eine überzogene Vollstreckung gibt es nur über die Amtshaftung, und die Hürden sind hoch. § 839 BGB verlangt eine vorsätzliche oder fahrlässige Verletzung einer Amtspflicht, die gerade dem Geschädigten gegenüber besteht. Art. 34 GG leitet die Haftung auf das Land über, dessen Finanzamt gehandelt hat. Zuständig ist ohne Rücksicht auf den Streitwert das Landgericht (§ 71 Abs. 2 Nr. 2 GVG), vor dem Anwaltszwang gilt.
Zwei Regeln schneiden viele Ansprüche ab. Bei bloßer Fahrlässigkeit haftet der Staat nach § 839 Abs. 1 Satz 2 BGB nur, wenn der Geschädigte nicht auf andere Weise Ersatz erlangen kann. Und nach § 839 Abs. 3 BGB entfällt der Anspruch ganz, wenn der Geschädigte schuldhaft versäumt hat, den Schaden durch ein Rechtsmittel abzuwenden. Wer also keinen Einspruch einlegt und keine Aussetzung der Vollziehung beantragt, verliert später auch den Schadensersatz. Die Reihenfolge ist deshalb klar: Frist wahren, Einspruch begründen, Aussetzung beantragen, erst danach an Amtshaftung denken. Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Wie lange habe ich Zeit, gegen einen Steuerbescheid Einspruch einzulegen?
Einen Monat ab Bekanntgabe (§ 355 AO). Ein Brief gilt am vierten Tag nach der Aufgabe zur Post als bekannt gegeben, ein in ELSTER bereitgestellter Bescheid am vierten Tag nach der Bereitstellung.
Was passiert, wenn mein Steuerberater die Einspruchsfrist verpasst?
Sein Verschulden wird Euch zugerechnet (§ 110 Abs. 1 Satz 2 AO), eine Wiedereinsetzung scheidet dann in aller Regel aus. Bleibt ein möglicher Schadensersatzanspruch gegen die Kanzlei.
Brauche ich einen Anwalt für die Klage beim Finanzgericht?
Nein, vor dem Finanzgericht darf man selbst klagen (§ 62 Abs. 1 FGO).
Wie viel kostet eine Klage beim Finanzgericht mindestens?
Bei einem Urteil mindestens 328 Euro Gerichtsgebühren, weil der Streitwert nie unter 1.500 Euro angesetzt wird.
Bekomme ich die Kosten für den Einspruch erstattet, wenn ich gewinne?
Nein, das Einspruchsverfahren kennt keine Kostenerstattung, außer beim Kindergeld nach § 77 EStG. Erstattet werden Beraterkosten des Einspruchs nur, wenn man anschließend vor dem Finanzgericht gewinnt und das Gericht die Zuziehung für notwendig erklärt.
Kann ich das Finanzamt auf Schadensersatz verklagen?
Ja, über die Amtshaftung nach § 839 BGB und Art. 34 GG vor dem Landgericht. Der Anspruch entfällt aber, wenn Einspruch oder Aussetzungsantrag den Schaden hätten abwenden können.
Hinweis: Dieser Artikel ist keine Steuer- oder Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht bewusst: Die Tabelle enthält nur Gerichtsgebühren ohne Auslagen und Beraterhonorar, für Kindergeld und Arrest gelten Sonderregeln. Läuft eine Frist, gehört der Fall sofort zu einem Steuerberater oder Fachanwalt für Steuerrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.