Bei den Finanzämtern in Brandenburg lagen Ende 2025 160.603 Einsprüche in Bearbeitung, fast fünfmal so viele wie Ende 2020. Bei dem Tempo von 2025 entspricht das 16,4 Monaten Arbeit, bundesweit sind es nach den Zahlen des Bundesfinanzministeriums rund 6. Die Brandenburger Statistik hat mir das Finanzministerium in Potsdam auf meinen Auskunftsantrag hin mit Bescheid vom 30. Oktober 2026 kostenlos herausgegeben. Für die Einkommensteuererklärung misst das Land die Bearbeitungszeit genau, im Schnitt 47,6 Tage. Wie lange ein Einspruch im Schnitt dauert, wie lange eine Vorsteuer-Erstattung braucht und wie viele Dienstaufsichtsbeschwerden eingehen, liegt dem Ministerium nicht vor. Berlin hat den Informationszugang für Vorgänge der Steuerverwaltung im Frühjahr 2026 gesetzlich ausgeschlossen, die Senatsverwaltung für Finanzen hat mir anonyme Zahlen trotzdem geschickt: Dort waren Ende 2025 431.699 Einsprüche unerledigt. Der Bund verweist auf die Länder.
Stand: 18. November 2026. Keine Rechts- oder Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Angefangen hat das bei einem Mittagessen. Ein Unternehmer erzählte, wie er mit dem Investitionsabzugsbetrag seine Steuerlast gesenkt hatte und seit Anfang 2025 auf rund 77.000 Euro Vorsteuer wartete. Danach wollte ich wissen: Ist das ein Einzelfall, oder gibt es Zahlen? Ich habe nachgesehen, in den Parlamentsdatenbanken von Berlin und Brandenburg, beim Bundesfinanzministerium, beim Statistischen Bundesamt und auf FragDenStaat. Und ich habe für gruenderfreunde.de drei Behörden direkt gefragt: das Bundesfinanzministerium, das Finanzministerium Brandenburg und die Senatsverwaltung für Finanzen in Berlin.
Bearbeitungszeit beim Finanzamt in Brandenburg und Berlin
Brandenburg hat die Zahlen offengelegt, auf eine Kleine Anfrage des Abgeordneten Sven Hornauf (BSW) hin (Drucksache 8/2504). Danach lag die durchschnittliche Bearbeitungszeit einer Einkommensteuererklärung 2025 bei 47,6 Tagen, nach 50,4 Tagen 2024 und 59,3 Tagen im Spitzenjahr 2022. Das Land hat sich 48 Tage als Ziel gesetzt und hält es knapp. Der Bundesschnitt lag 2025 bei 44,9 Tagen.

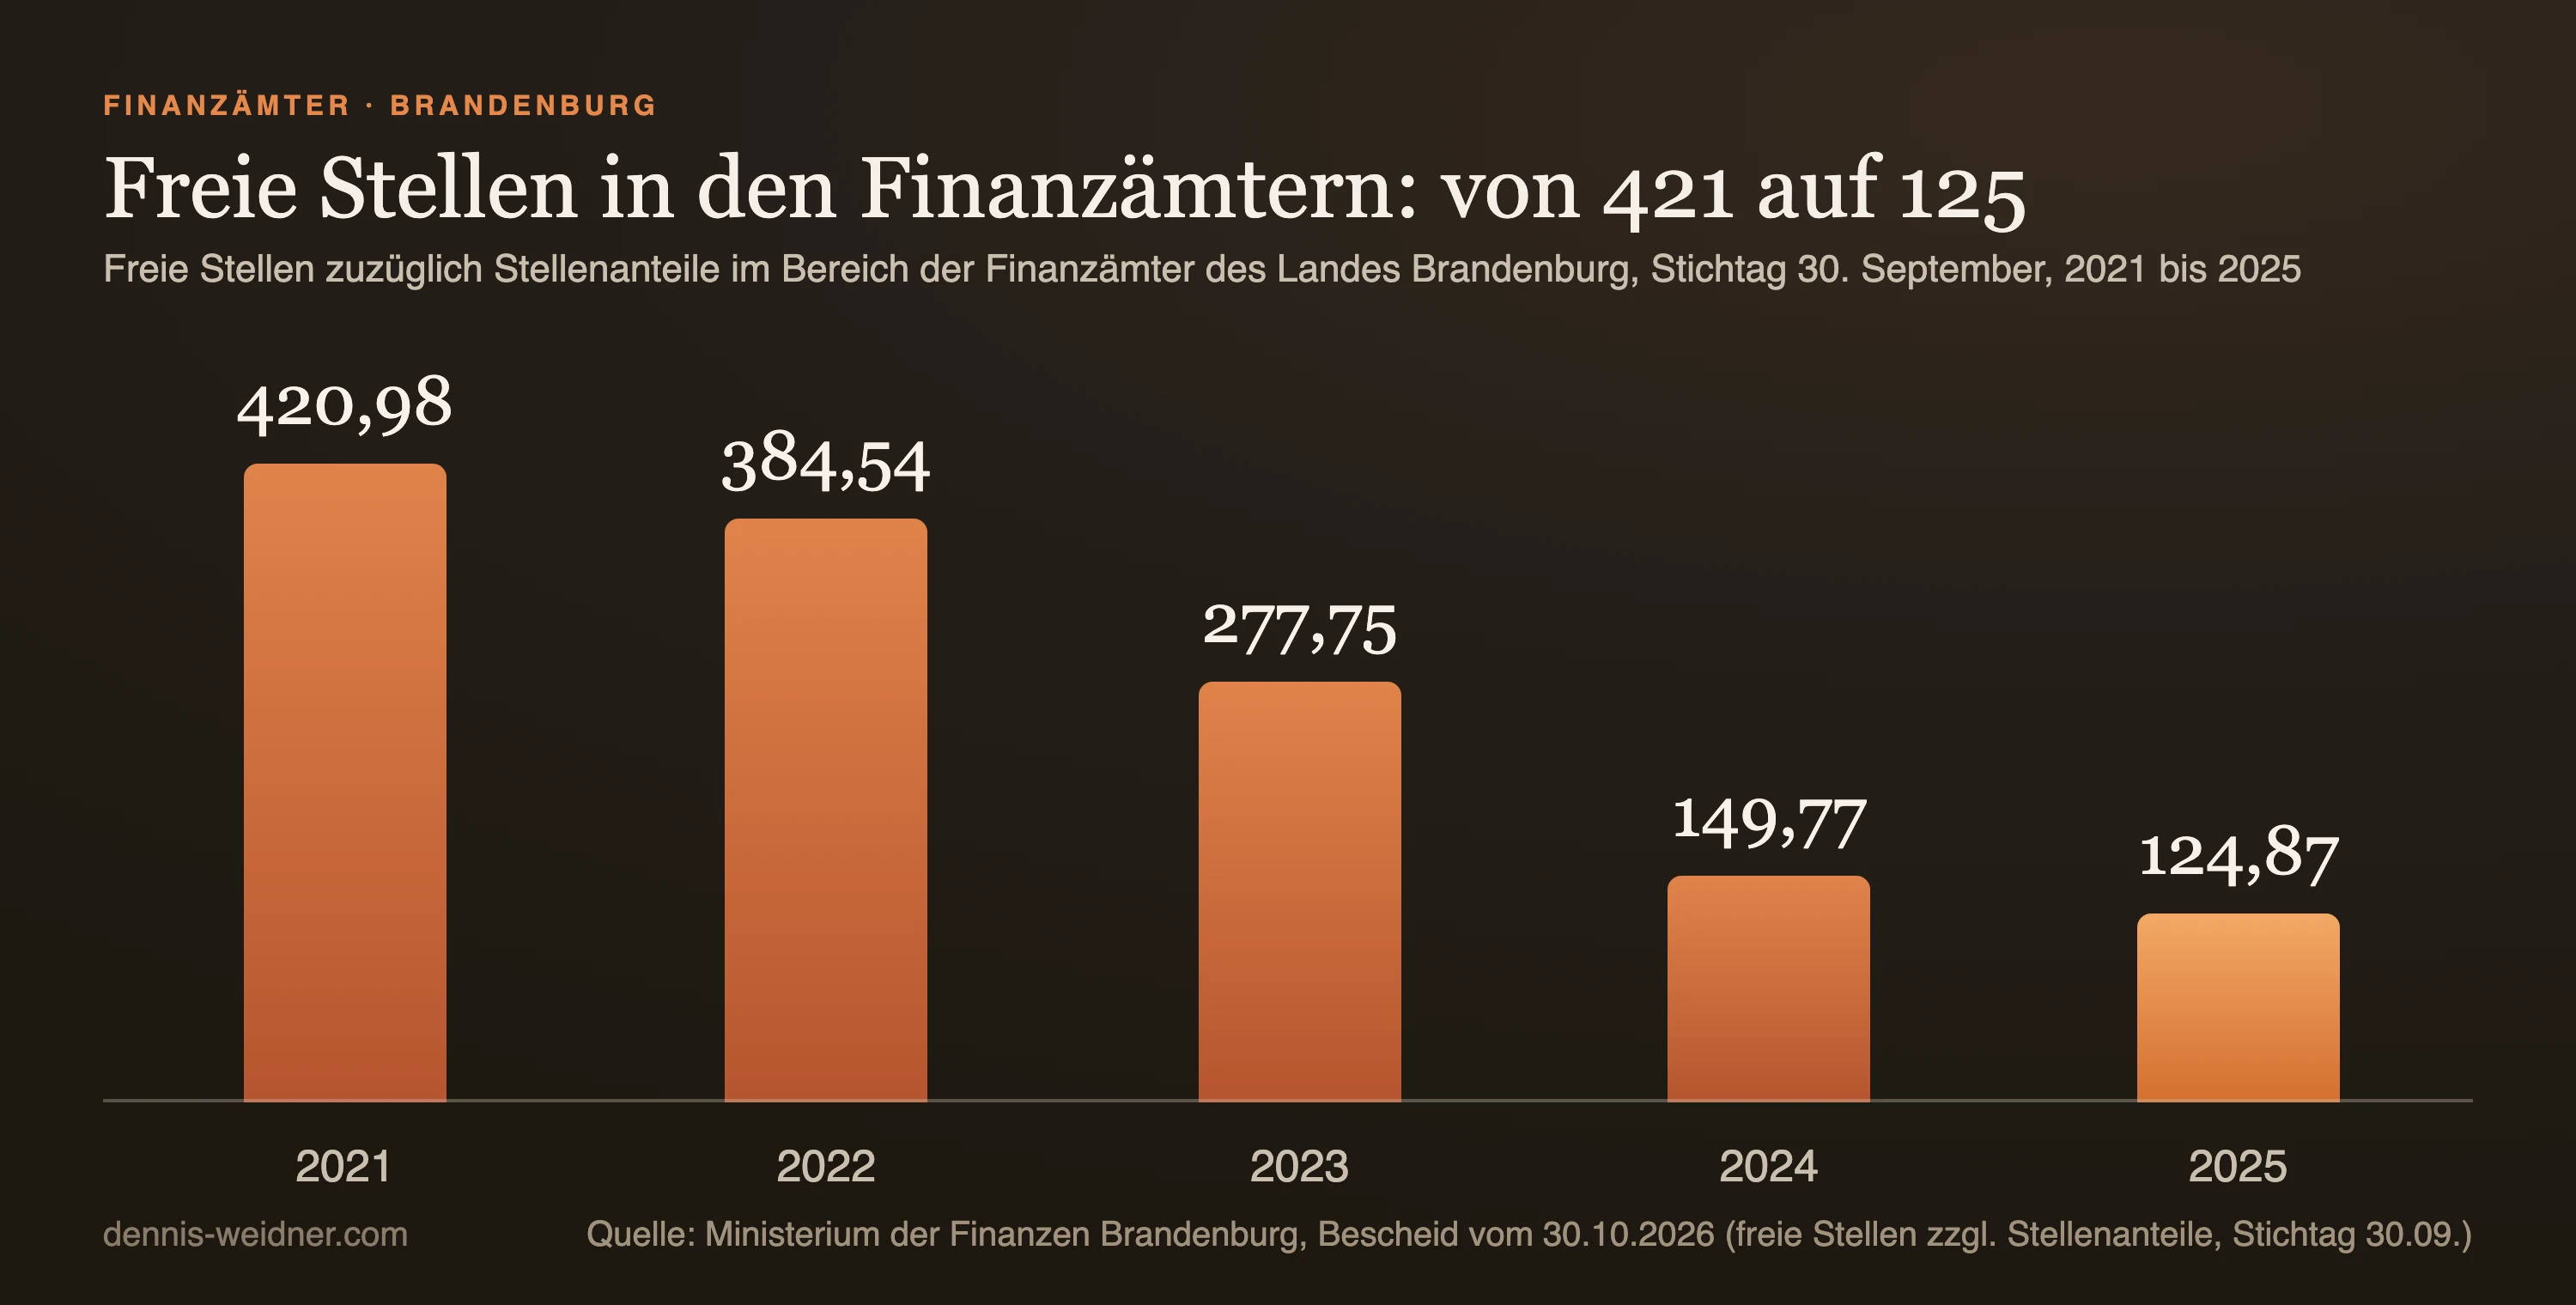
Zwischen den Ämtern liegen fast drei Wochen. Eberswalde brauchte 2025 im Schnitt 36,9 Tage, Potsdam 55,2 und Calau 57,0. Der Finanzverwaltung des Landes standen zum 30. September 2025 insgesamt 3.417 Stellen zur Verfügung, 124,87 davon waren unbesetzt. Die Rankings privater Steuerportale zur Finanzamt-Bearbeitungszeit hält die Landesregierung für wenig aussagekräftig: Smartsteuer etwa deckte für 2024 nur 1,45 Prozent aller Erklärungen ab.
Andere Länder informieren ihre Steuerzahler direkt über die Wartezeit auf den Steuerbescheid. In Baden-Württemberg melden Finanzämter ihren Bearbeitungsstand online; das Finanzamt Friedrichshafen schrieb am 19. Oktober 2026, es bearbeite gerade die Einkommensteuererklärungen, die bis zum 6. August eingegangen sind (Bearbeitungsstand Finanzamt Friedrichshafen). Nordrhein-Westfalen nennt eine Spanne: Über 95 Prozent aller Einkommensteuererklärungen sind dort nach zwei Wochen bis fünf Monaten bearbeitet, über 97 Prozent nach sechs Monaten (Finanzverwaltung NRW). Die Bearbeitungsdauer hängt nach Angaben der Finanzverwaltung im Einzelfall davon ab, ob es Rückfragen gibt oder Belege nachgereicht werden müssen.
Für Berlin hat mir die Senatsverwaltung für Finanzen am 13. November 2026 die durchschnittlichen Durchlaufzeiten der Einkommensteuerveranlagung geschickt, für das Land und je Finanzamt, 2020 bis 2025. 2025 brauchten die Berliner Finanzämter für Erklärungen zum Vorjahr im Schnitt 47 Tage, für ältere Jahre 58. 2020 waren es 39 und 51, am schnellsten war Berlin 2021 mit 36 Tagen. Zwischen den Ämtern lagen 2025 bei den Vorjahreserklärungen 37 Tage in Neukölln und 55 in Spandau. Zielwerte vereinbart Berlin mit den Finanzämtern nicht. Schon früher hatte der Senat Bearbeitungszeiten genannt: 2019 legte er sie je Finanzamt offen, für die Veranlagungszeiträume 2010 bis 2017, getrennt nach Arbeitnehmern und sonstigen Personen (Drucksache 18/19927). 2024 folgten die Zahlen für das Finanzamt Schöneberg: Es brauchte 2023 für Einkommensteuererklärungen ohne Arbeitnehmer im Schnitt 40 Kalendertage für das Vorjahr und 57 für das Vorvorjahr, für Arbeitnehmer 35 und 41, gerechnet vom Eingang bis zum Bescheid. Gegenüber Steuerpflichtigen nennt es regelmäßig 7 bis 9 Wochen. Sein Personalbestand, gemessen an der bundeseinheitlichen Personalbemessung, sank von 86,9 Prozent 2021 auf 80,0 Prozent 2023, die Krankenquote stieg im selben Zeitraum von 7,0 auf 13,2 Prozent (Drucksache 19/18514). Den Bedarf der Rechtsbehelfsstellen, die Einsprüche bearbeiten, hat der Senat von 198,5 auf 226,5 Vollzeitstellen hochgerechnet (Drucksache 19/25705).
| Kennzahl | Wert | Quelle |
|---|---|---|
| Bearbeitungszeit Einkommensteuer Brandenburg 2025 | 47,6 Tage (Ziel 48) | Drs. 8/2504 |
| Bundesschnitt 2025 | 44,9 Tage | Drs. 8/2504 |
| Schnellstes und langsamstes Amt in Brandenburg 2025 | Eberswalde 36,9, Calau 57,0 Tage | Drs. 8/2504 |
| Finanzamt Schöneberg, Einkommensteuer ohne Arbeitnehmer 2023 | 40 Tage (Vorjahr), 57 Tage (Vorvorjahr) | Drs. 19/18514 |
| Personalbestand Finanzamt Schöneberg 2023 | 80,0 % der Bemessung (2021: 86,9 %) | Drs. 19/18514 |
| Durchschnittsdauer eines Einspruchs in Brandenburg | liegt nicht vor | Bescheid MdF 30.10.2026 |
| Dauer von Vorsteuer-Erstattungen in Brandenburg | wird nicht gesondert erhoben | Bescheid MdF 30.10.2026 |
Einspruch beim Finanzamt: Was Brandenburgs Statistik über die Bearbeitungsdauer zeigt
Die Bearbeitungszeit einer Steuererklärung misst Brandenburg genau, für Einsprüche gibt es keine Durchschnittsdauer. „Daten über die durchschnittliche Dauer bis zur Erledigung eines Einspruchs liegen nicht vor“, schreibt das Finanzministerium in seinem Bescheid vom 30. Oktober 2026. Gesteuert wird über das Alter der Fälle: Das Ministerium vereinbart mit den Ämtern als Zielwert, welchen Anteil Einsprüche haben sollen, die älter als sechs Monate sind, 2025 meist 20 Prozent, für Kyritz und Luckenwalde 30 Prozent. Was es außerdem gibt, ist die Rechtsbehelfsstatistik, die jedes Land an das Bundesfinanzministerium meldet. Brandenburg hat sie für die Jahre 2020 bis 2025 herausgegeben, Amt für Amt, ohne Gebühr und gut drei Wochen nach dem Antrag.
Ende 2025 waren danach bei den 13 Finanzämtern des Landes 359.286 Einsprüche offen. 198.683 davon ruhten oder waren ausgesetzt, häufig, weil zu ihrer Rechtsfrage noch ein Gerichtsverfahren läuft. 160.603 lagen in Bearbeitung, Ende 2020 waren es 34.264. Der Sprung kam 2023 mit 304.934 neuen Einsprüchen, dreimal so viele wie in den Jahren davor. Die Statistik trennt nicht nach Steuerarten; bundesweit führt das Bundesfinanzministerium die vielen ruhenden Verfahren dieser Jahre im Wesentlichen auf Einsprüche zur Grundsteuerreform zurück.
Ein Maß für die Wartezeit lässt sich trotzdem ablesen. Teilt man die Einsprüche in Bearbeitung durch die Zahl, die die Ämter im Monat erledigen, sieht man, wie viele Monate sie bei gleichem Tempo bräuchten, bis der Bestand abgearbeitet ist, wenn nichts Neues hinzukäme. In Brandenburg waren das Ende 2025 16,4 Monate. Mit den Zahlen des Bundesfinanzministeriums kommt man bundesweit auf 6,0 Monate (BMF-Monatsbericht September 2026). 2021 lagen beide noch fast gleichauf, bei 4,3 und 3,9 Monaten.
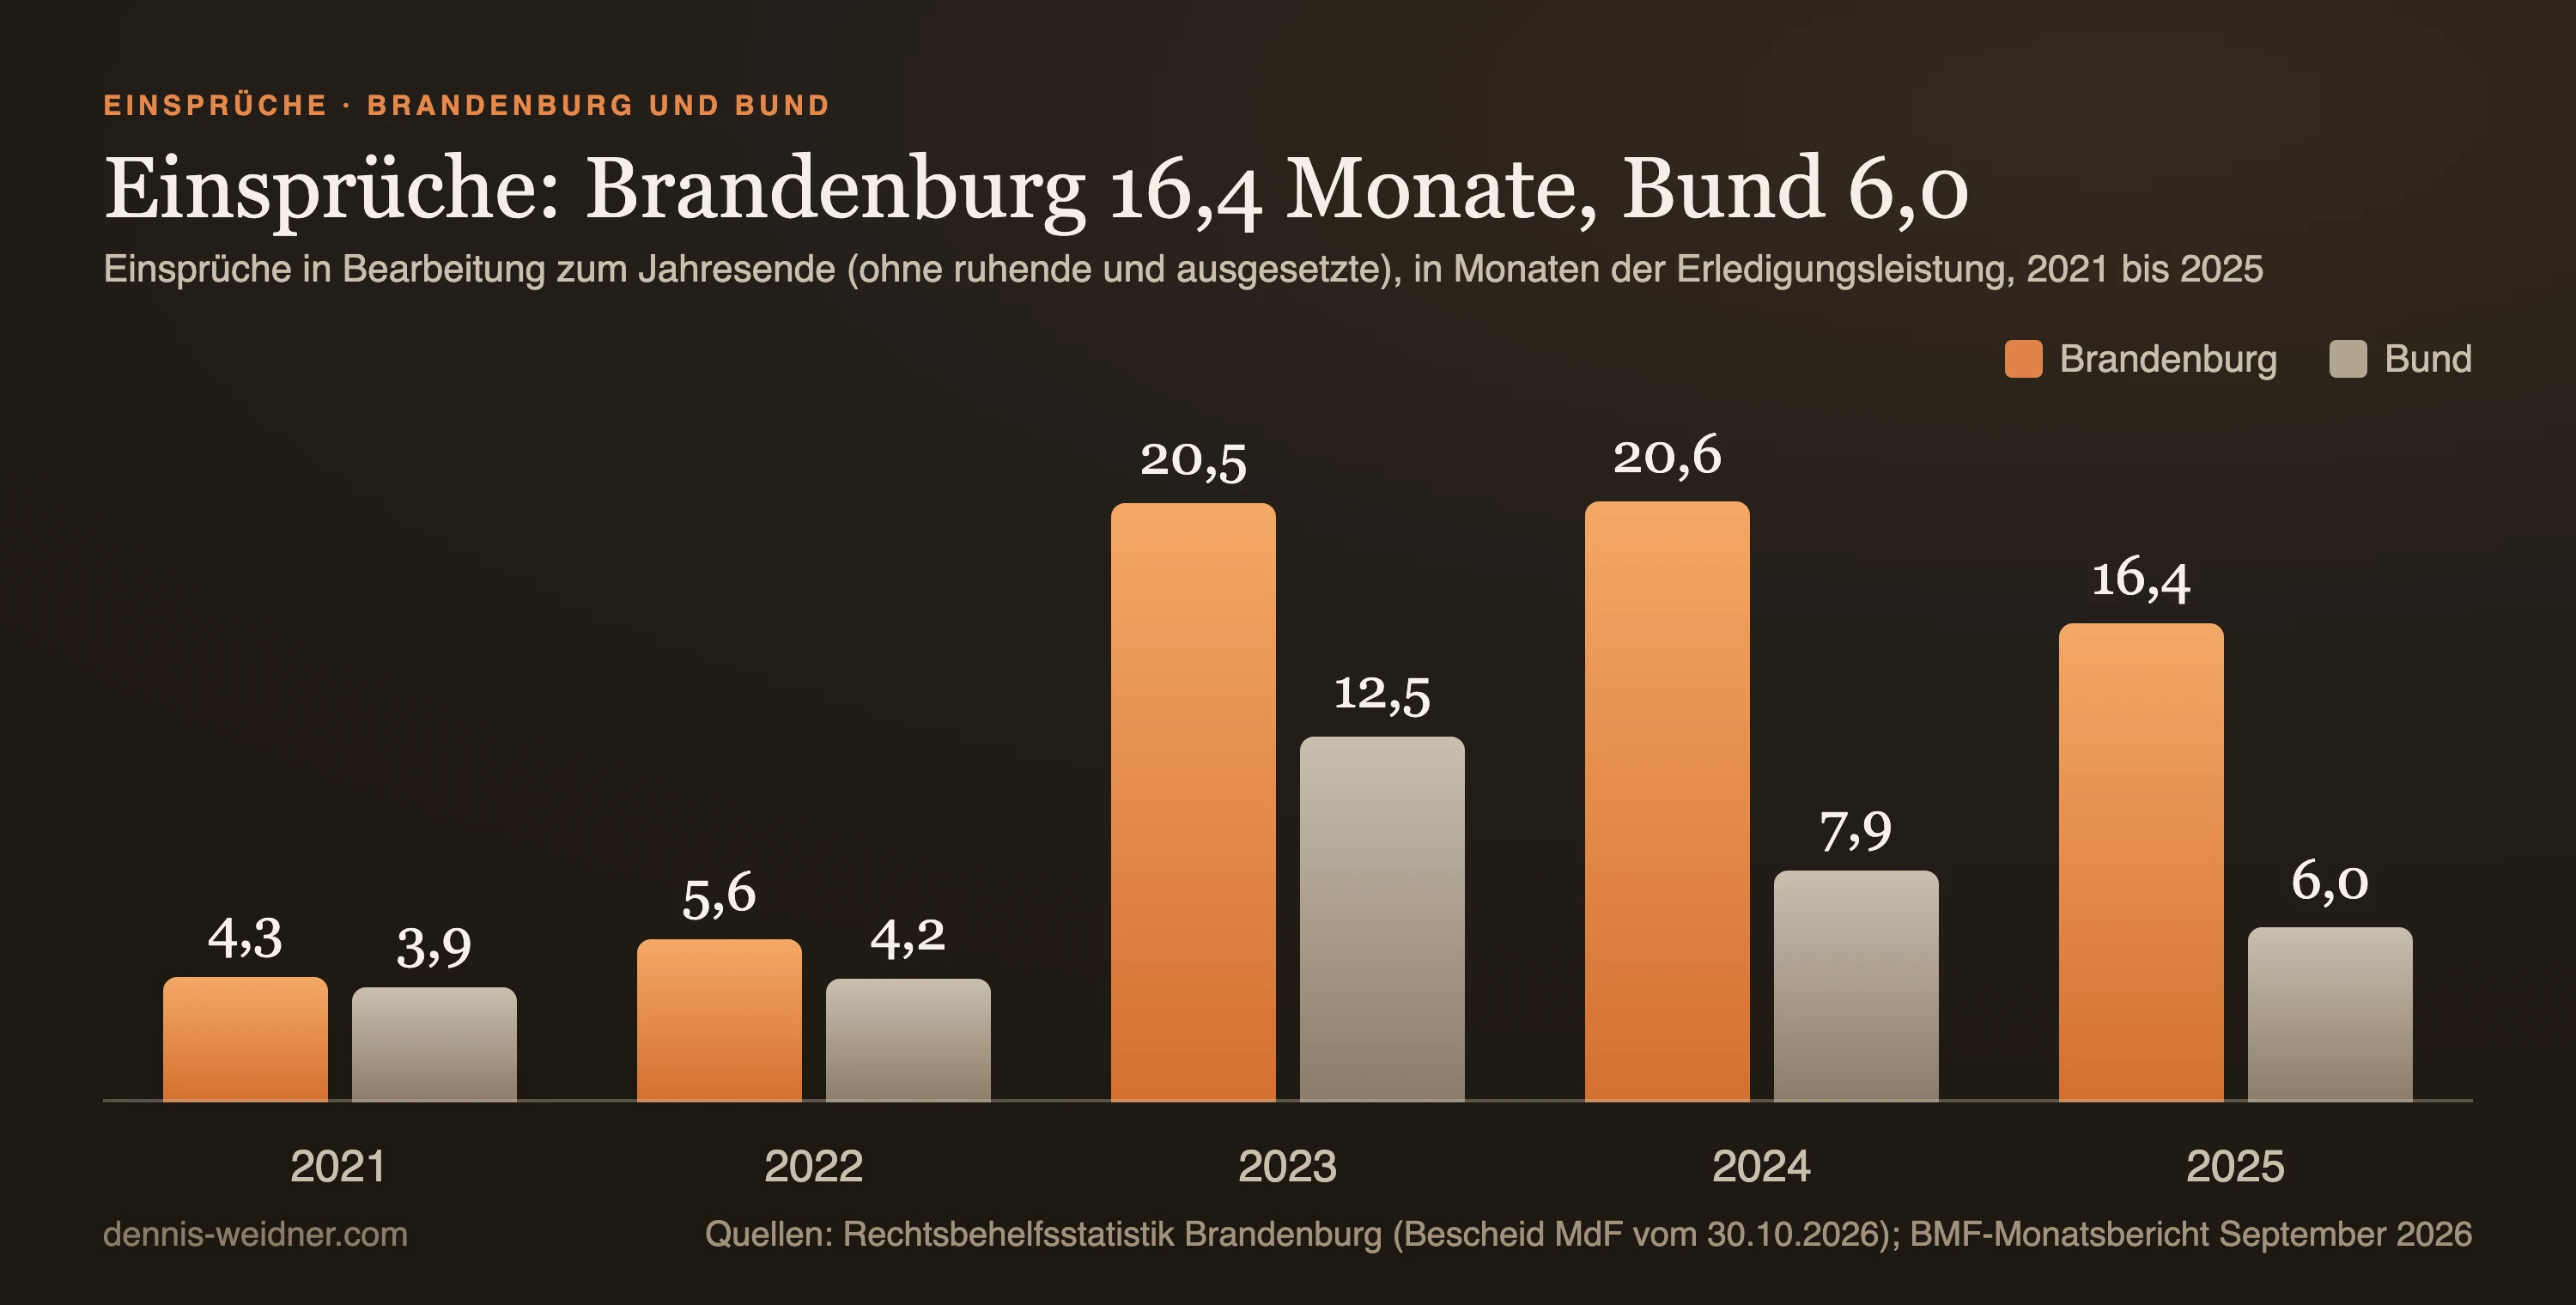
Ein Teil des Abstands kann an der Zählweise liegen. Bundesweit ruhten Ende 2025 78 Prozent der offenen Einsprüche, in Brandenburg 55 Prozent, und was ruht, gilt nicht als in Bearbeitung. Der Abstand bleibt aber, wenn man alle offenen Einsprüche zählt, ruhend oder nicht: Sie entsprechen in Brandenburg 36,7 Monaten Erledigungsleistung, bundesweit 27,3. Brandenburg erledigte 2025 2,6 Prozent aller Einsprüche in Deutschland, hatte am Jahresende aber 3,5 Prozent der offenen. Die Ämter erledigen dabei mehr als zuvor: 2025 waren es 117.543 Einsprüche, 15,5 Prozent mehr als im Vorjahr, bundesweit stieg die Zahl um 9,4 Prozent.
Beim Anteil der Abhilfen unterscheiden sich Land und Bund kaum: 63,4 Prozent der 2025 erledigten Einsprüche endeten in Brandenburg so, bundesweit 63,1 Prozent. Förmlich entschieden haben die Brandenburger Ämter seltener, in 12,5 Prozent der Fälle gegenüber 16,9 Prozent im Bund, Teilentscheidungen gab es dafür häufiger (3,5 gegen 1,0 Prozent). Vor dem Finanzgericht haben Kläger gegen Brandenburger Ämter seltener Erfolg als früher: 2025 gab das Gericht in 12,3 Prozent der erledigten Verfahren ganz oder teilweise statt, 2020 waren es 16,7 und im Spitzenjahr 2022 21,1 Prozent. Untätigkeitsklagen, also Klagen, weil das Amt über einen Einspruch nicht entscheidet, zählt das Ministerium für die sechs Jahre 186, davon 34 im Jahr 2025.
Am Personal hat das Land gearbeitet. Am 30. September 2021 waren in den Finanzämtern 420,98 Stellen frei, vier Jahre später noch 124,87, die Besetzungsquote stieg von 87,7 auf 96,3 Prozent. 2025 sank der Bestand in Bearbeitung erstmals seit 2021, um knapp 8 Prozent. Er ist aber noch mehr als fünfmal so groß wie Ende 2021.
Die Zahlen für alle 13 Ämter, von Frankfurt (Oder) mit 23,2 bis Strausberg mit 8,5 Monaten, stehen auf gruenderfreunde.de in Einsprüche beim Finanzamt: Wo sie in Brandenburg am längsten liegen, dort auch die Statistiken des Landes als PDF.
Einsprüche gegen das Finanzamt in Zahlen: was 63 Prozent Abhilfe bedeuten
Bundesweit gingen 2025 bei den Finanzämtern 4,1 Millionen Einsprüche ein, 30 Prozent weniger als im Vorjahr. Erledigt wurden 4,5 Millionen. 63,1 Prozent davon endeten mit Abhilfe, das Finanzamt hat dem Einspruch also entsprochen. 17,1 Prozent wurden zurückgenommen, 16,9 Prozent durch eine förmliche Einspruchsentscheidung beendet (BMF-Monatsbericht September 2026).
Das heißt nicht, dass das Finanzamt in fast zwei von drei Fällen falsch lag. Das Ministerium weist selbst darauf hin, dass viele Abhilfen auf nachgereichten Angaben oder einem eingeschränkten Antrag beruhen. Es heißt aber, dass Widerspruch kein Querulantentum ist, sondern der Normalfall eines Verfahrens, in dem der erste Bescheid oft nicht das letzte Wort ist. Ende 2025 waren 10,1 Millionen Einsprüche unerledigt, 7,9 Millionen davon ruhten oder waren ausgesetzt; den starken Anstieg seit 2023 führt das Ministerium im Wesentlichen auf die Grundsteuerreform zurück. Geklagt wurde 45.778-mal, gegenüber den erledigten Einsprüchen sind das rund 1 Prozent.
Wie das in einem Land aussieht, zeigt Berlin bei der Grundsteuer: 279.020 Einsprüche gegen Grundsteuerwertbescheide, davon bis Februar 2024 nur 7.179 durch Abhilfe, 3.949 durch Rücknahme und 781 durch Entscheidung erledigt, 223.516 ruhten (Drucksache 19/18402). Eine Statistik der Einsprüche je Bundesland veröffentlicht das Bundesfinanzministerium nicht, obwohl es seine Zahlen aus den Meldungen der Länder zusammensetzt. Brandenburg hat seine Meldung auf Antrag herausgegeben, Berlin auf meinen Antrag vom 4. November ebenfalls: 2025 gingen dort 288.339 Einsprüche ein, 272.536 wurden erledigt, Ende des Jahres waren 431.699 unerledigt, rund 2,7-mal so viele wie Ende 2020 (158.932). 2023 waren es wegen der Grundsteuer 459.592 Eingänge. Ruhende Verfahren weist die Berliner Übersicht nicht gesondert aus. Beim Tempo von 2025 entspricht der ganze Bestand in Berlin rund 19 Monaten Arbeit, in Brandenburg 36,7 und bundesweit 27,3. Was ein Einspruch im Einzelfall bringt, steht in Falscher Steuerbescheid.
Klage beim Finanzgericht Berlin-Brandenburg: Dauer und Erfolgsquote
Wer gegen das Finanzamt klagt, wartet in Berlin und Brandenburg länger als im Bund. Das Finanzgericht in Cottbus erledigte 2025 insgesamt 2.581 Klagen in durchschnittlich 16,5 Monaten, bundesweit waren es 13,9 Monate. Klagen, über die mit Urteil oder Gerichtsbescheid in der Sache entschieden wurde, dauerten im Schnitt 23,8 Monate. 60 Klagen liefen länger als sechs Jahre (Statistisches Bundesamt, Finanzgerichte 2025).
| 2025 | FG Berlin-Brandenburg | Bund |
|---|---|---|
| Neue Klagen | 2.469 | 24.886 |
| Erledigte Klagen | 2.581 | 24.948 |
| Durchschnittliche Dauer | 16,5 Monate | 13,9 Monate |
| Dauer bei Entscheidung in der Sache (Urteil, Gerichtsbescheid) | 23,8 Monate | 22,4 Monate |
| Stattgabe ganz oder teilweise, Anteil an Urteilen und Gerichtsbescheiden | 18,9 % | 17,3 % |
| Erledigung der Hauptsache (oft Nachgeben des Finanzamts) | 27,1 % | 34,5 % |
| Rücknahme der Klage | 30,6 % | 29,8 % |
Die Erfolgsquote vor Gericht wirkt klein, sie unterschätzt den Erfolg aber. Ein gutes Viertel der Verfahren endet, weil sich die Hauptsache erledigt, oft weil das Finanzamt den Bescheid im Prozess ganz oder teilweise ändert. In der Statistik steht das nicht als Sieg des Klägers. Wie man klagt und welche Fristen gelten, steht in Klage beim Finanzgericht.
Dienstaufsichtsbeschwerde und Petition gegen das Finanzamt: was gezählt wird
Eine veröffentlichte Zahl der Dienstaufsichtsbeschwerden gegen Finanzämter gibt es weder in Berlin noch in Brandenburg. Im Finanzministerium Brandenburg wird sie nicht einmal erhoben: Es erfasst und wertet Dienstaufsichtsbeschwerden nach eigener Auskunft statistisch nicht aus. Über Beschwerden gegen einzelne Bedienstete entscheidet grundsätzlich die Amtsleitung des jeweiligen Finanzamts selbst, das Ministerium nur über Beschwerden gegen die Amtsleitung. Vor dem Antrag hatte ich die Parlamentsdokumentationen beider Länder für die letzten drei Wahlperioden nach Titeln und Schlagworten durchsucht, dazu die Anfragen auf FragDenStaat, in denen das Wort Dienstaufsichtsbeschwerde vorkommt. Treffer gab es zu Jobcentern und Hochschulen, zu Finanzämtern keinen. Untätigkeitseinsprüche zählen Brandenburg und Berlin ebenfalls nicht gesondert, sie laufen in der Statistik als normale Einsprüche.
Berlin zählt zumindest einen Teil der Dienstaufsichtsbeschwerden. Bei der Senatsverwaltung für Finanzen als Dienst- und Fachaufsicht gingen 2025 166 Beschwerden über Berliner Finanzämter ein, von 2020 bis 2024 jeweils zwischen 92 und 107. Die meisten betrafen 2025 die Finanzämter Mitte/Tiergarten (17), Marzahn-Hellersdorf (15) und Treptow-Köpenick (14). Beschwerden, die direkt bei einem Finanzamt eingehen, erfasst Berlin nicht, und wie viele begründet waren, wird nicht festgehalten. Das wäre nach Ansicht der Senatsverwaltung auch nicht sinnvoll, weil sich die Begründetheit in den meisten Fällen nicht sicher bestimmen lasse.
Gezählt werden nur die Petitionen. In Berlin gingen 2025 beim Petitionsausschuss 1.756 Eingaben ein, 37 davon im Sachgebiet Steuern und Finanzen. Von 50 Erledigungen in diesem Sachgebiet waren 2 positiv und 6 teilweise positiv (Drucksache 19/3300). In Brandenburg waren es zwischen Oktober 2024 und Oktober 2025 insgesamt 513 Petitionen, 4,6 Prozent davon zu Steuern und Finanzen (Drucksache 8/2170). Der Bundestag zählte 2025 12.399 Petitionen, 1.108 davon im Bereich des Finanzministeriums. Zu einzelnen Steuerbescheiden hat er nach eigener Aussage „mangels Bundeszuständigkeit keine Einwirkungsmöglichkeiten“ (Drucksache 21/6000). Finanzämter sind Landesbehörden. Was eine Beschwerde dort bewirkt und wer sie bearbeitet, steht in Wer das Finanzamt kontrolliert.
Kosten: Wer gegen das Finanzamt recht bekommt, zahlt oft trotzdem
Im Zivilprozess zahlt der Verlierer die Anwaltskosten des Gewinners (§ 91 ZPO). Im allgemeinen Verwaltungsrecht erstattet die Behörde die notwendigen Kosten, soweit ein Widerspruch erfolgreich ist (§ 80 VwVfG). Im Steuerrecht gilt beides nicht für den Einspruch: Wer beim Finanzamt mit einem Steuerberater recht bekommt, trägt dessen Honorar selbst. Das Bundesverfassungsgericht hat das schon 1973 für vereinbar mit dem Grundgesetz gehalten (BVerfGE 35, 283).
Erst vor dem Finanzgericht dreht sich das. Wer unterliegt, trägt die Kosten. Gibt das Finanzamt im Prozess nach, trägt es sie in der Regel ebenfalls (§ 138 Abs. 2 FGO), außer der Kläger hat Belege zu spät vorgelegt; gibt es nur teilweise nach, werden die Kosten geteilt. In Brandenburg endeten 2025 244 Klagen mit Erledigung der Hauptsache, 38 davon mit Kosten für das Finanzamt, 72 mit Kosten für den Kläger und 134 mit geteilten Kosten. Erstattet werden aber nur die gesetzlichen Gebühren eines Beraters (§ 139 Abs. 3 FGO), ein vereinbartes höheres Honorar bleibt beim Kläger. Die Kosten des vorangegangenen Einspruchs gibt es nur, wenn das Gericht die Zuziehung ausdrücklich für notwendig erklärt.
| Situation | Zivilprozess | Verwaltungsverfahren | Steuerverfahren |
|---|---|---|---|
| Erfolg im Vorverfahren | entfällt | Erstattung nach § 80 VwVfG | keine Erstattung |
| Erfolg vor Gericht | gesetzliche Anwaltskosten erstattet | gesetzliche Kosten erstattet | gesetzliche Gebühren erstattet, Vorverfahren nur auf Ausspruch des Gerichts |
| Gegenseite verliert | zahlt | zahlt | zahlt, eigene Aufwendungen nicht erstattungsfähig |
Dieselbe Schieflage gibt es bei den Zinsen. Wer zu spät zahlt, schuldet einen Säumniszuschlag von 1 Prozent für jeden angefangenen Monat (§ 240 AO). Wer zu viel gezahlt hat, bekommt 0,15 Prozent im Monat, und das erst 15 Monate nach Ablauf des Steuerjahres. Wer die Aussetzung der Vollziehung bekommt und am Ende verliert, zahlt 0,5 Prozent im Monat (§ 237 AO). Diese 6 Prozent im Jahr hält der Bundesfinanzhof für verfassungswidrig und hat sie 2024 dem Bundesverfassungsgericht vorgelegt (VIII R 9/23, dort 1 BvL 8/24), entschieden ist noch nichts. Einzelheiten stehen in Aussetzung der Vollziehung.
Bleibt die Amtshaftung. Der Bundesgerichtshof hat 2007 entschieden, dass der Staat für eine Ausstattung sorgen muss, mit der Verfahren ohne vermeidbare Verzögerung abgeschlossen werden, und dass Überlastung ihn nicht entlastet (III ZR 302/05, BGHZ 170, 260, damals ein überlastetes Grundbuchamt). Wer Schadensersatz wegen einer verschleppten Erstattung will, muss aber vorher die Rechtsmittel nutzen, sonst kann der Anspruch entfallen (§ 839 Abs. 3 BGB). Beim Finanzamt heißt das: erst Untätigkeitseinspruch, nach sechs Monaten Untätigkeitsklage. Wie oft das in Brandenburg gelingt, ist nicht dokumentiert: Über Amtshaftungsansprüche und gezahlte Beträge führt das Finanzministerium keine Aufzeichnungen, und die Kosten, die das Land Klägern nach verlorenen oder erledigten Verfahren erstattet, liegen ihm ebenfalls nicht vor.
Anfrage an Bundestag, Landtag oder Finanzamt: wie Bürger an die Zahlen kommen
Eine Kleine Anfrage an die Bundesregierung können nur Fraktionen oder fünf Prozent der Abgeordneten stellen (§ 104 Geschäftsordnung des Bundestages). Jeder einzelne Abgeordnete darf aber schriftliche Einzelfragen stellen, und jeder Bürger kann seinen Abgeordneten darum bitten. Für einzelne Steuerfälle ist der Bund der falsche Adressat. Nach der Einspruchsstatistik der Länder kann ein Abgeordneter dort aber fragen, denn die Meldungen liegen beim Bundesfinanzministerium.
Auf Landesebene ist der Weg kürzer. In Brandenburg darf jeder einzelne Abgeordnete eine Kleine Anfrage stellen, die Regierung antwortet binnen vier Wochen. Die Zahlen zur Bearbeitungszeit oben gibt es genau deshalb. In Berlin stellen Abgeordnete Schriftliche Anfragen, die Antwort soll in drei Wochen kommen. Bürger können die Abgeordneten ihres Wahlkreises anschreiben und um eine Anfrage bitten.
Bei der Informationsfreiheit hat Berlin die Tür im Frühjahr geschlossen. Das Abgeordnetenhaus hat am 26. März 2026 beschlossen, dass es für „Vorgänge der Steuerverwaltung“ keinen Anspruch auf Informationszugang mehr gibt (Drucksache 19/2999, § 9 Abs. 3 Nr. 1 Berliner Informationsfreiheitsgesetz). Die Berliner Datenschutzbeauftragte, Transparency International und FragDenStaat hatten das kritisiert, denn das Steuergeheimnis schützt Einzelfälle ohnehin. Ob anonyme Statistiken darunterfallen, ist nicht geklärt. Wir haben es am 4. November 2026 ausprobiert und die Senatsverwaltung für Finanzen um anonyme Kennzahlen der Finanzämter gebeten. Am 13. November kam die Antwort, formlos per Mail: Durchlaufzeiten der Einkommensteuerveranlagung, die Einspruchsstatistik und die Dienstaufsichtsbeschwerden bei der Senatsverwaltung, jeweils 2020 bis 2025. Wie lange die Zustimmung zu einer Umsatzsteuer-Voranmeldung mit Erstattung dauert, wird in Berlin nicht erhoben. Was die Fraktionen im Abgeordnetenhaus dazu sagen, steht auf gruenderfreunde.de in Finanzämter in Berlin: Was Fraktionen und Bund auf unsere Anfrage antworten.
In Brandenburg gilt das Akteneinsichts- und Informationszugangsgesetz auch für die Finanzverwaltung, und es funktioniert. Unser Antrag vom 8. Oktober 2026 war am 30. Oktober beschieden: „Dem Antrag wird stattgegeben. Kosten werden nicht erhoben.“ Die Grenze zieht dort nicht das Gesetz, sondern der Aktenbestand. Auskunft gibt es über das, was vorliegt; Daten eigens zu beschaffen, verlangt das Gesetz nach dem Bescheid nicht.
Über den Bund führt der Weg bisher nicht. Nach dem Informationsfreiheitsgesetz kann zwar jeder beim Bundesfinanzministerium die Ländermeldungen zur Einspruchsstatistik anfordern, aus denen es die Bundeszahlen bildet, die Antwort soll binnen eines Monats kommen, einfache Auskünfte sind gebührenfrei. Für gruenderfreunde.de haben wir das am 8. Oktober 2026 getan. In seiner Zwischennachricht vom 26. Oktober nennt das Ministerium die Länder als Urheber dieser Daten und sieht sich deshalb nicht als verfügungsberechtigt (§ 7 Absatz 1 IFG), bei Bearbeitungszeiten und Untätigkeitseinsprüchen verweist es zusätzlich auf die Kontrollaufgaben der Finanzbehörden (§ 3 Nummer 1 Buchstabe d IFG). Am 4. November haben wir eine förmliche Entscheidung verlangt, sie steht noch aus. Der Weg über die Länder ist kürzer, über die Anfrage eines Abgeordneten oder den Antrag bei der Landesbehörde. Dass das auch anderswo funktioniert, zeigt Nordrhein-Westfalen: Das Finanzamt Düsseldorf-Süd hat 2025 Einspruchszahlen auf eine Anfrage hin teilweise herausgegeben, Frühere Anfragen an Berliner Finanzämter wurden dagegen abgelehnt oder mit dem Hinweis beantwortet, die Zahlen lägen nicht vor.
| Weg | Wer darf | Frist | Grenzen |
|---|---|---|---|
| Schriftliche Einzelfrage im Bundestag | jeder Abgeordnete, auf Bitte eines Bürgers | rund eine Woche | Bund für einzelne Steuerfälle nicht zuständig |
| Kleine Anfrage im Landtag Brandenburg | jeder Abgeordnete | vier Wochen | nur, was die Regierung hat |
| Schriftliche Anfrage im Abgeordnetenhaus Berlin | Abgeordnete | drei Wochen | nur, was der Senat hat |
| Petition | jeder | keine | keine Entscheidung im Einzelfall |
| Informationsfreiheit Berlin | jeder | unverzüglich | seit Frühjahr 2026 nicht für Vorgänge der Steuerverwaltung; anonyme Zahlen gab es auf Antrag trotzdem |
| Informationsfreiheit Brandenburg | jeder | ein Monat | nur, was vorliegt; unser Antrag nach gut drei Wochen ohne Gebühr beschieden |
| Informationsfreiheit Bund, BMF | jeder | ein Monat | Gebühren möglich; für Ländermeldungen nennt das Ministerium die Länder als Urheber |
Bund und Länder: Wer für die Bearbeitungszeit beim Finanzamt verantwortlich ist
Finanzämter sind Landesbehörden (Artikel 108 des Grundgesetzes). Bei Steuern, die ganz oder teilweise dem Bund zufließen, handeln sie aber im Auftrag des Bundes, und das Bundesfinanzministerium kann ihnen Weisungen geben. Die Steuergesetze macht der Bund, die Software entwickeln Bund und Länder gemeinsam im Verbund KONSENS, und die Einspruchsstatistik setzt das Bundesfinanzministerium aus den Meldungen der Länder zusammen. Fragt man nach den Teilen, ist jeweils der andere zuständig. Der Bund nennt die Länder als Urheber der Zahlen, der Petitionsausschuss des Bundestages hat zu einzelnen Steuerbescheiden „mangels Bundeszuständigkeit keine Einwirkungsmöglichkeiten“, Berlin hat Vorgänge der Steuerverwaltung vom Informationszugang ausgenommen.
Brandenburg zeigt die andere Seite: Es gibt heraus, was es hat, ohne Gebühr. Nur hat es vieles nicht. Wie verschieden die Länder zählen, zeigt die Frage nach dem Personal. Berlin nannte 2024 für das Finanzamt Schöneberg die Krankheitsquote und den Personalbestand gemessen an der bundeseinheitlichen Personalbemessung. Brandenburg hat von 2020 bis 2025 keine Krankentage pro Person erhoben und hält einen Vergleich mit einer bundeseinheitlichen Personalausstattung für nicht möglich, weil der Bund keine vorgibt und die Länder verschieden organisiert sind. Wer wissen will, ob sein Finanzamt gut ausgestattet ist, bekommt je nach Wohnort eine Zahl, eine Begründung oder gar keine Auskunft.
| Frage an das Finanzministerium Brandenburg | Antwort im Bescheid vom 30. Oktober 2026 |
|---|---|
| Eingänge, Erledigungen und Bestand der Einsprüche je Amt | geliefert, 2020 bis 2025 |
| Durchschnittliche Dauer eines Einspruchs | liegt nicht vor |
| Untätigkeitseinsprüche | nicht gesondert erfasst |
| Untätigkeitsklagen | geliefert, 186 in sechs Jahren |
| Klagen gegen die Finanzämter und ihr Ausgang | geliefert |
| Dauer bis zur Zustimmung bei Umsatzsteuer-Erstattungen | wird nicht gesondert erhoben |
| Anträge auf Aussetzung der Vollziehung | wird nicht gesondert erhoben |
| Kosten, die das Land Klägern erstattet | liegt nicht vor |
| Amtshaftungsansprüche und gezahlte Beträge | keine Aufzeichnungen |
| Dienstaufsichtsbeschwerden | keine Erfassung |
| Freie Stellen und Besetzungsquote | geliefert, 2021 bis 2025 |
| Krankenquote | 2020 bis 2025 nicht erhoben |
| Zielwerte für die Bearbeitung von Einsprüchen | geliefert |
| Zielwerte für Umsatzsteuer-Erstattungen | gibt es nicht |
Am deutlichsten wird die Lücke bei der Umsatzsteuer. Für Erstattungsfälle gibt es in Brandenburg keine Zielwerte, der Umfang der Prüfung liege im pflichtgemäßen Ermessen des Finanzamts, schreibt das Ministerium. Wie lange die Zustimmung zu einer Erstattung dauert, wird nicht gemessen. Für ein Unternehmen, das auf 77.000 Euro Vorsteuer wartet, ist genau das die Frage, um die es geht.
Meine Sicht: Ein Amt, das nicht zählt, kann nicht steuern
Was mich an dieser Recherche am meisten überrascht hat, ist nicht eine einzelne Zahl, sondern die Lücke. Die Finanzverwaltung weiß auf den Cent genau, was jeder Unternehmer schuldet und wann er zu spät ist. Wie lange sie selbst im Schnitt für einen Einspruch braucht, liegt in Brandenburg nicht vor, und für Umsatzsteuer-Erstattungen gibt es dort nicht einmal Zielwerte. Berlin hat den Informationszugang zu Vorgängen der Steuerverwaltung im Frühjahr ausgeschlossen, mir anonyme Zahlen dann aber doch geschickt. Brandenburg verdient Respekt dafür, dass es auf jede meiner Fragen geantwortet und alles herausgegeben hat, was dort vorliegt. Der eigentliche Befund ist, wie viel davon gar nicht vorliegt. Dazu kommen die Schieflagen bei Kosten und Zinsen. Das ist das, was ich meine, wenn ich sage, das Finanzamt tritt auf wie ein Souverän, obwohl es eine Behörde ist, die einen ganz normalen Geschäftsvorgang abwickelt.
Vier Dinge würden viel ändern. Die Länder messen die Dauer von Einsprüchen und Umsatzsteuer-Erstattungen so, wie sie es bei der Steuererklärung längst tun, und veröffentlichen sie je Finanzamt. Das Bundesfinanzministerium veröffentlicht die Einspruchsstatistik je Land, die es ohnehin bekommt. Berlin schreibt ins Gesetz, was die Senatsverwaltung auf meinen Antrag hin schon getan hat: Anonyme Statistiken der Steuerverwaltung fallen nicht unter die Ausnahme im Informationsfreiheitsgesetz. Und der erfolgreiche Einspruch wird so behandelt wie der erfolgreiche Widerspruch im Verwaltungsrecht, also mit Kostenerstattung. Warum ich eine Reform der Finanzverwaltung für überfällig halte, habe ich in Unternehmer und Politik aufgeschrieben. Und weil es keine Zahlen gibt, sammle ich Fälle: Wer länger als sechs Monate auf eine Vorsteuer-Erstattung oder eine Entscheidung des Finanzamts wartet, kann mir über das Kontaktformular schreiben, mit Bundesland, Betrag und Dauer, ohne Steuernummer.
Häufige Fragen
Wie lange braucht das Finanzamt in Brandenburg für die Steuererklärung?
2025 im Schnitt 47,6 Tage für eine Einkommensteuererklärung, nach 50,4 Tagen 2024. Das schnellste Amt war Eberswalde mit 36,9 Tagen, das langsamste Calau mit 57,0. Der Bundesschnitt lag bei 44,9 Tagen. Quelle ist die Antwort der Landesregierung in Drucksache 8/2504.
Wie lange dauert ein Einspruch beim Finanzamt?
Eine Durchschnittsdauer liegt in Brandenburg nach Auskunft des Finanzministeriums nicht vor, und die Statistik des Bundesfinanzministeriums enthält keine. Als Vergleich taugt der Bestand: Die Einsprüche in Bearbeitung entsprachen Ende 2025 in Brandenburg 16,4 Monaten Erledigungsleistung, bundesweit 6,0 Monaten.
Wie lange darf sich das Finanzamt Zeit lassen?
Für die Steuererklärung gibt es keine feste Frist. Entscheidet das Finanzamt über einen Antrag ohne Mitteilung eines zureichenden Grundes nicht in angemessener Frist, ist der Untätigkeitseinspruch möglich (§ 347 Abs. 1 Satz 2 AO). Bleibt ein Einspruch liegen, ist nach sechs Monaten in der Regel die Untätigkeitsklage zulässig (§ 46 FGO).
Wie oft hat ein Einspruch gegen das Finanzamt Erfolg?
2025 endeten 63,1 Prozent der bundesweit 4,5 Millionen erledigten Einsprüche mit Abhilfe, das Finanzamt hat dem Einspruch also entsprochen, in Brandenburg 63,4 Prozent. Oft liegt das an nachgereichten Belegen. Zahlen je Bundesland veröffentlicht das Bundesfinanzministerium nicht.
Werden Anwalts- oder Beraterkosten erstattet, wenn ich gegen das Finanzamt gewinne?
Im Einspruchsverfahren nicht, anders als beim Widerspruch nach § 80 VwVfG. Vor dem Finanzgericht trägt der Verlierer die Kosten, erstattet werden aber nur die gesetzlichen Gebühren nach § 139 FGO, für das Einspruchsverfahren nur, wenn das Gericht die Zuziehung für notwendig erklärt.
Wo kann man sich über das Finanzamt beschweren?
Über einzelne Bedienstete bei der Amtsleitung des Finanzamts, über die Amtsleitung in Brandenburg beim Finanzministerium, in Berlin bei der Senatsverwaltung für Finanzen, in Ländern mit Oberfinanzdirektion oder Landesamt für Steuern meist dort. Daneben steht die Petition an den Landtag. Wie viele solcher Beschwerden es gibt, veröffentlicht weder Berlin noch Brandenburg. Berlin zählt nur die Beschwerden bei der Senatsverwaltung (2025: 166), das Finanzministerium Brandenburg erfasst sie gar nicht. Gegen einen Bescheid selbst hilft nur der Einspruch.
Gilt das Informationsfreiheitsgesetz für das Finanzamt in Berlin?
Für Vorgänge der Steuerverwaltung nicht mehr, das hat das Abgeordnetenhaus am 26. März 2026 beschlossen; rechtlich offen ist, ob das auch anonyme Statistiken betrifft. Auf unseren Antrag hat die Senatsverwaltung für Finanzen im November 2026 anonyme Kennzahlen trotzdem herausgegeben. In Brandenburg gilt das Akteneinsichtsgesetz weiter, dort gab es die Einspruchsstatistik auf Antrag ohne Gebühr. Beim Bundesfinanzministerium gilt das Informationsfreiheitsgesetz des Bundes.
Hinweis: Dieser Artikel ist keine Rechts- oder Steuerberatung. Er beschreibt die Lage mit Stand 18. November 2026. Vor einem Einspruch, einer Klage oder einem Antrag auf Schadensersatz gehört der konkrete Fall zu einem Steuerberater oder Fachanwalt. Nächste Prüfung: mit der förmlichen Entscheidung des Bundesfinanzministeriums, nach der Entscheidung des Bundesverfassungsgerichts zu den Aussetzungszinsen und mit den Zahlen für 2026.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.