Die Finanzämter der Länder haben 2024 insgesamt 140.764 Betriebe geprüft, 1,6 Prozent aller erfassten Betriebe, und dabei ein Mehrergebnis von rund 10,9 Milliarden Euro festgestellt. Großbetriebe werden nahezu lückenlos geprüft, ein Kleinbetrieb rein rechnerisch nur alle 38 Jahre, allerdings wählen die Ämter gezielt nach Risiko aus. Für Steuern ab 2025 setzt das Gesetz der Betriebsprüfung eine äußere Grenze von fünf Jahren nach dem Jahr der Prüfungsanordnung, und wer vorbereitet ist, kommt deutlich schneller durch.
Stand: 1. Oktober 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: Finanzen & Kryptowerte – Grundlagen, Praxis und alle Artikel an einer Stelle.
Was eine Betriebsprüfung ist und wen sie treffen darf
Die Betriebsprüfung ist die Außenprüfung des Finanzamts bei Unternehmen. Zulässig ist sie nach § 193 Abs. 1 der Abgabenordnung bei jedem, der einen gewerblichen oder land- und forstwirtschaftlichen Betrieb unterhält oder freiberuflich tätig ist. Einen Anlass braucht das Finanzamt dafür nicht. Die Prüfung ist eine nachträgliche Kontrolle bereits erklärter Jahre und soll die Besteuerungsgrundlagen zugunsten wie zuungunsten des Unternehmens ermitteln.
Das Verfahren regeln die §§ 193 bis 203a AO, die Details stehen in der Betriebsprüfungsordnung, einer Verwaltungsvorschrift von 2000. Ihr § 2 verpflichtet die Prüfer auf die Verhältnismäßigkeit der Mittel und den geringstmöglichen Eingriff, ihr § 7 auf das Wesentliche. Diese beiden Sätze sind im Alltag wertvoller, als sie klingen. Im Auftakt dieser Serie, Unternehmer und Politik, habe ich beschrieben, warum ich eine Reform der Finanzverwaltung für überfällig halte. Die Betriebsprüfung ist der Ort, an dem sich zeigt, ob Augenmaß gelebt wird.
Wie oft prüft das Finanzamt? Die Betriebsprüfung nach Größenklassen
Wie oft eine Betriebsprüfung kommt, hängt vor allem an der Größenklasse. Nach § 3 der Betriebsprüfungsordnung ordnet das Finanzamt jeden Betrieb als Groß-, Mittel-, Klein- oder Kleinstbetrieb ein, in der Regel für drei Jahre. Bei Großbetrieben soll jede Prüfung an die vorherige anschließen (§ 4 Abs. 2 BpO), bei allen anderen umfasst sie in der Regel höchstens drei zusammenhängende Jahre. Die Tabelle stellt die Schwellen für Handelsbetriebe neben die Zahlen, die das Bundesfinanzministerium in seiner Betriebsprüfungsstatistik für 2024 veröffentlicht hat.
| Größenklasse | Handelsbetrieb, Umsatz über | 2024 geprüft | Rechnerisch geprüft alle |
|---|---|---|---|
| Großbetriebe | 14,0 Mio. € | 31.210 von 105.605 (29,6 %) | 3,4 Jahre |
| Mittelbetriebe | 8,6 Mio. € | 31.300 von 169.330 (18,5 %) | 5,4 Jahre |
| Kleinbetriebe | 1,1 Mio. € | 28.501 von 1.075.070 (2,7 %) | 38 Jahre |
| Kleinstbetriebe | darunter | 49.753 von 7.482.702 (0,7 %) | 150 Jahre |
Die letzte Spalte ist der Kehrwert der Prüfungsquote, also ein Durchschnitt und kein Fahrplan. Alternativ zum Umsatz zählt der steuerliche Gewinn: Ein Handelsbetrieb mit mehr als 68.000 Euro Gewinn ist mindestens Kleinbetrieb, auch bei kleinem Umsatz. Im Bericht für 2023 beschreibt das Ministerium die Auswahl so: Großbetriebe werden grundsätzlich lückenlos geprüft, alle anderen gezielt nach Risikogesichtspunkten. Für einen Kleinbetrieb heißt das: Die Wahrscheinlichkeit ist gering, solange die Zahlen unauffällig sind. Sprünge bei Umsatz, Marge, Vorsteuer oder Gesellschafterverrechnungen machen sie deutlich größer.
Betriebsprüfung seit 2024: neue Schwellen, weniger Mittelbetriebe
Zum 1. Januar 2024 hat die Finanzverwaltung die Schwellen der Größenklassen eine ganze Stufe nach oben gezogen. Ein Handelsbetrieb galt bis Ende 2023 ab 8,6 Millionen Euro Umsatz als Großbetrieb und ab 1,1 Millionen Euro als Mittelbetrieb. Seit 2024 sind es 14 und 8,6 Millionen Euro. Die Folge steht in der Statistik: Die Zahl der Großbetriebe sank von 196.211 auf 105.605, die der Mittelbetriebe von 820.030 auf 169.330. Dass die Prüfungsquote der Großbetriebe von 17,8 auf 29,6 Prozent sprang, ist deshalb vor allem ein Effekt der neuen Einteilung.
Für wachsende Firmen ist das eine gute Nachricht. Eine GmbH mit drei Millionen Euro Handelsumsatz und weniger als 335.000 Euro Gewinn war früher Mittelbetrieb und ist heute Kleinbetrieb. Zum 1. Januar 2027 steigen die Großbetriebsschwellen erneut, für Handel und andere Leistungsbetriebe auf 14,7 Millionen Euro Umsatz, so das BMF-Schreiben vom 8. Juni 2026. Die Grenzen für Mittel- und Kleinbetriebe bleiben unverändert.
Weniger Prüfer, weniger Betriebsprüfungen: die Zahlen seit 2017
Die Zahl der Betriebsprüfungen sinkt seit Jahren. 2017 prüften 13.651 Prüferinnen und Prüfer 188.826 Betriebe, 2024 waren es 12.359 Prüfer und 140.764 Betriebe. Das ist ein Viertel weniger Prüfungen bei knapp zehn Prozent weniger Personal. Der Einbruch kam 2020, danach hat sich die Zahl nicht mehr erholt.
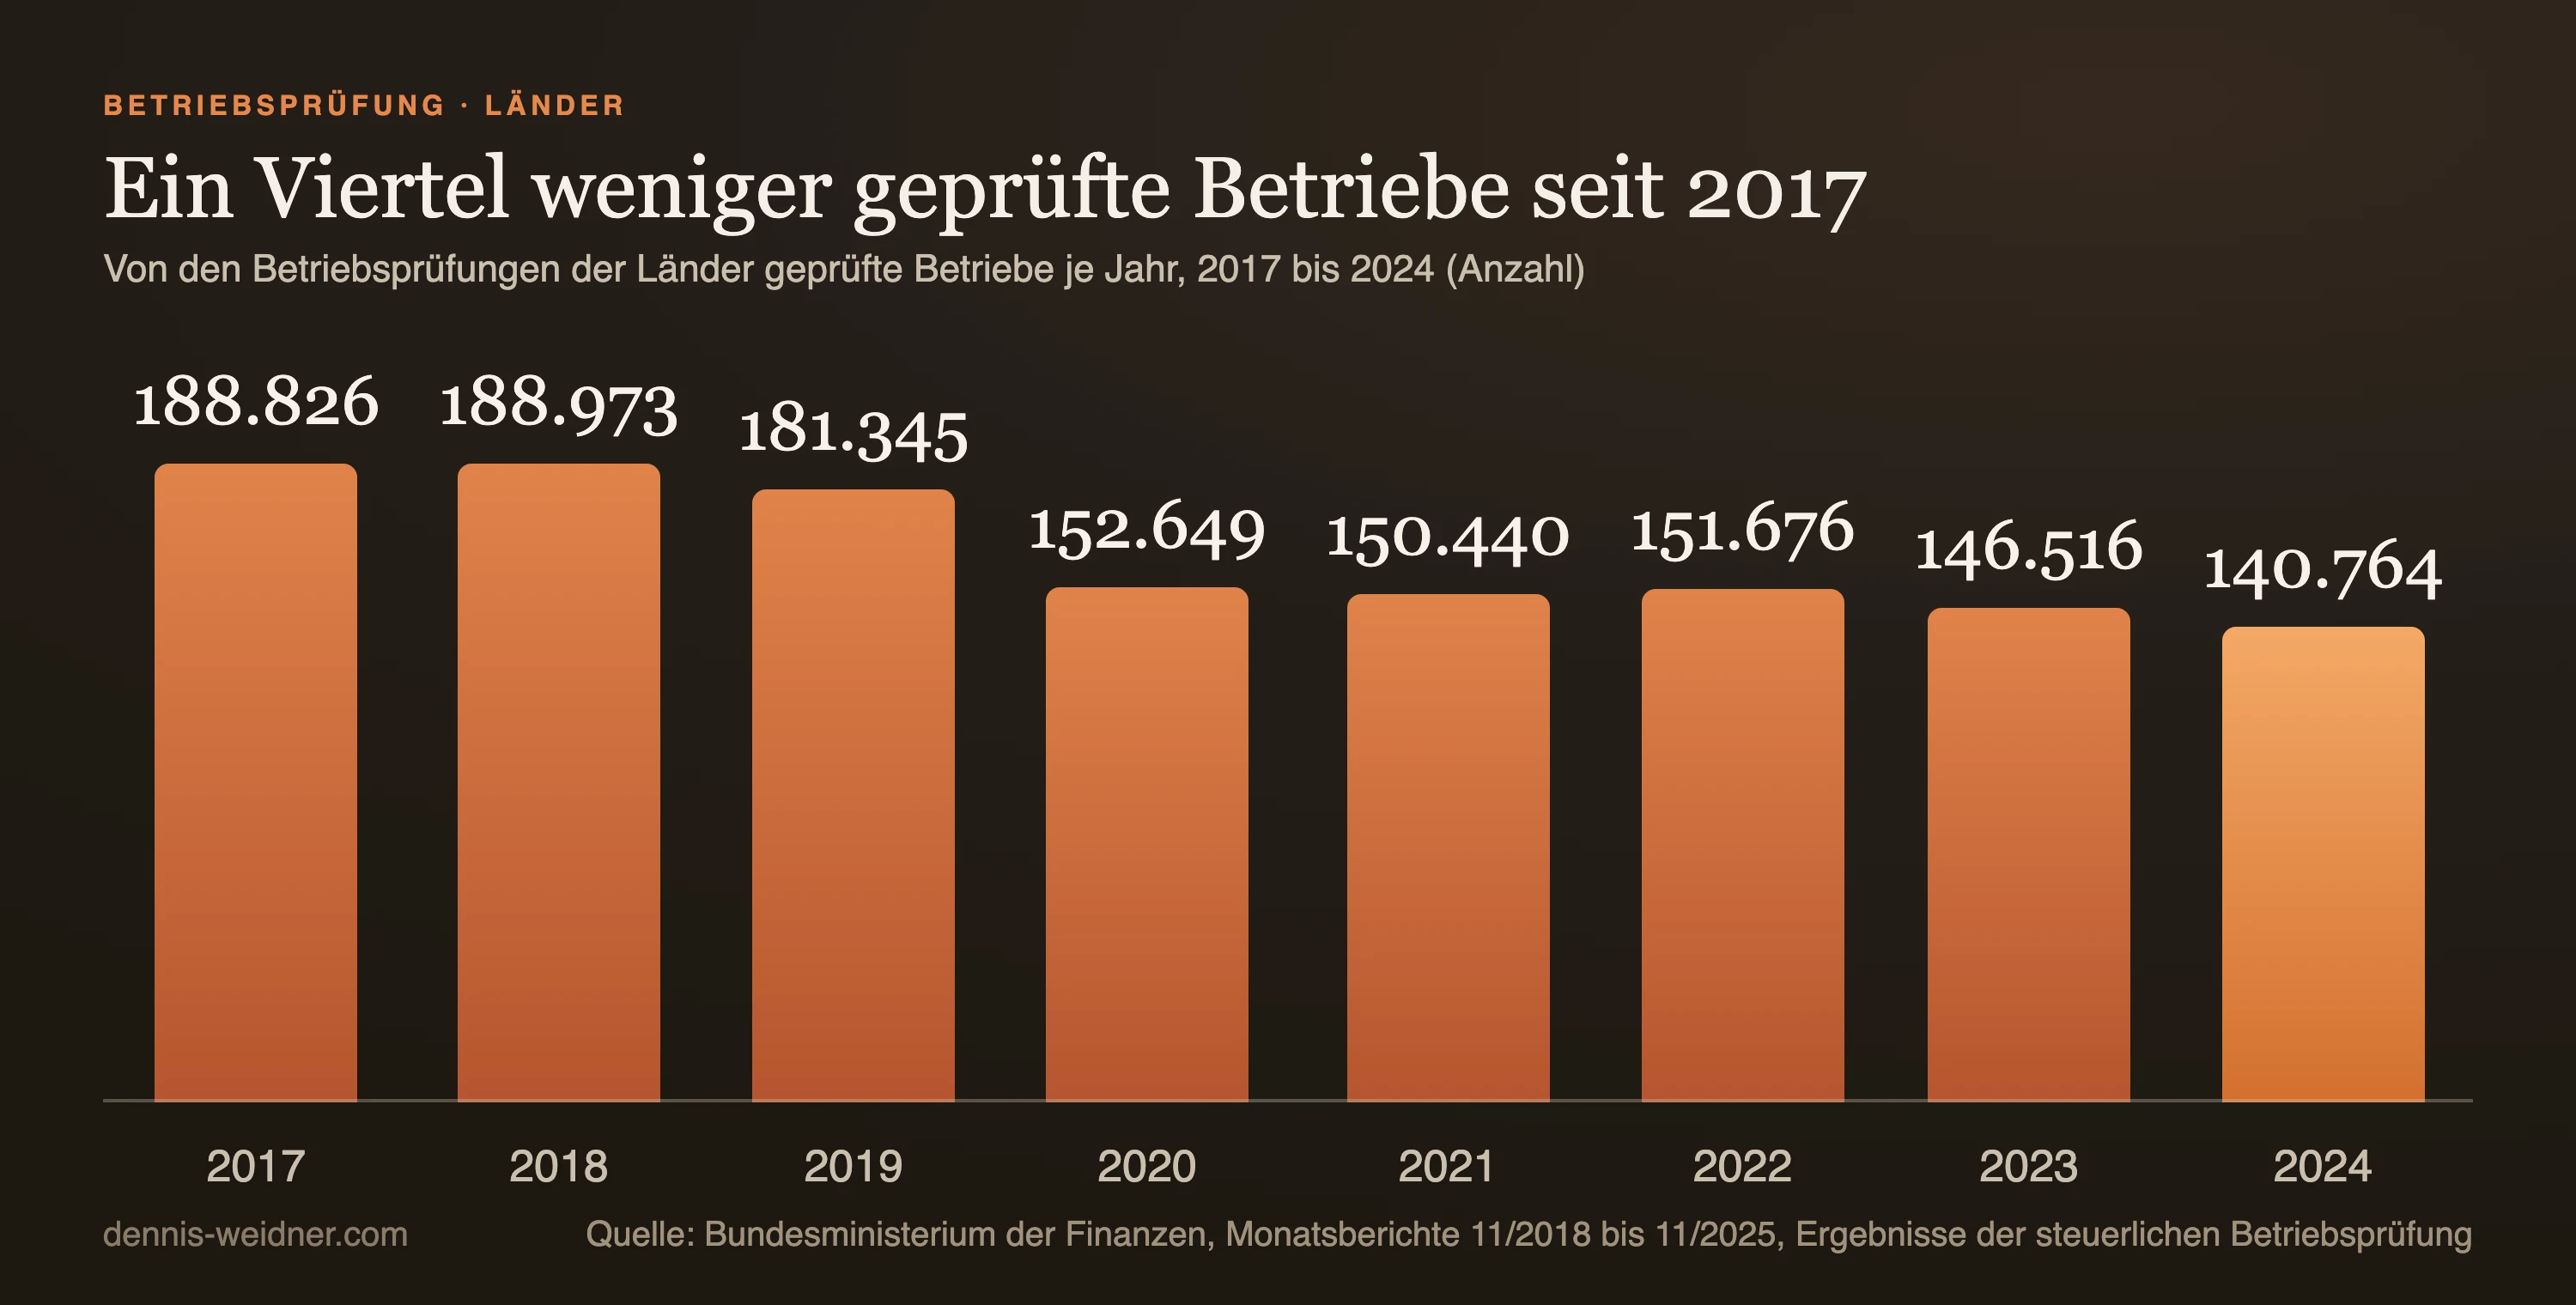
Das Mehrergebnis schwankt stärker: 17,5 Milliarden Euro 2017, 10,9 Milliarden Euro 2024, davon 7,6 Milliarden aus Großbetrieben. Rechnerisch stellt jeder Prüfer im Jahr rund 882.000 Euro fest. Das Ministerium betont selbst, dass dieses Mehrergebnis nicht mit echten Mehreinnahmen gleichzusetzen ist, weil Einsprüche, Klagen und Zahlungsfähigkeit danach noch viel verändern. Meine Einschätzung: Weniger Prüfer bedeuten eine gezieltere Auswahl nach Risikomerkmalen. Umso mehr lohnt es sich, dass die eigenen Zahlen auf den ersten Blick erklärbar sind.
Wie lange darf eine Betriebsprüfung dauern?
Eine feste Höchstdauer für die Betriebsprüfung gibt es nicht. § 7 BpO verlangt nur, die Dauer auf das notwendige Maß zu beschränken. Seit dem DAC7-Umsetzungsgesetz vom 20. Dezember 2022, das auch die Außenprüfung modernisiert hat, gibt es aber eine äußere Grenze: Nach § 171 Abs. 4 Satz 3 AO endet die Hemmung der Festsetzungsfrist spätestens fünf Jahre nach Ablauf des Kalenderjahres, in dem die Prüfungsanordnung bekanntgegeben wurde. Kommt die Anordnung 2027, endet die Hemmung spätestens Ende 2032. Ist die reguläre Festsetzungsfrist dann abgelaufen, darf das Finanzamt die geprüften Jahre nicht mehr ändern. Die Regel gilt für Steuern, die nach dem 31. Dezember 2024 entstehen (Art. 97 § 37 EGAO).
Zwei Ausnahmen sind wichtig. Wer den Beginn auf eigenen Antrag verschiebt oder die Prüfung unterbrechen lässt, verlängert die Frist um genau diese Zeit. Und wem ein Mitwirkungsverzögerungsgeld festgesetzt wird, dem verlängert sie sich um mindestens ein Jahr. Teuer wird die Dauer ohnehin über die Zinsen: Nachzahlungen werden ab 15 Monaten nach Ablauf des Steuerjahres mit 0,15 Prozent je Monat verzinst, 1,8 Prozent im Jahr (§§ 233a, 238 AO).
Ablauf einer Betriebsprüfung mit Fristen
Der Ablauf ist im Gesetz genau geregelt. Die Übersicht zeigt die Schritte, die Unternehmer kennen sollten.
| Schritt | Norm | Frist oder Regel |
|---|---|---|
| Prüfungsanordnung | §§ 196, 197 AO, § 5 BpO | in der Regel 4 Wochen (Großbetrieb) oder 2 Wochen vorher |
| Verlegung des Beginns | § 197 Abs. 2 AO | auf Antrag bei wichtigem Grund |
| Daten und Schwerpunkte | § 197 Abs. 3 und 4 AO | Daten maschinell auswertbar, dann Schwerpunkte |
| Qualifiziertes Mitwirkungsverlangen | § 200a AO | frühestens nach 6 Monaten, Antwort in 1 Monat |
| Teilabschlussbescheid | § 180 Abs. 1a AO | auf Antrag bei erheblichem Interesse |
| Schlussbesprechung | § 201 AO | Pflicht bei Änderungen, auch telefonisch oder digital |
| Prüfungsbericht | § 202 AO | auf Antrag vorab mit Stellungnahme |
Die schärfste Neuerung ist das Mitwirkungsverzögerungsgeld nach § 200a AO. Erfüllt ein Unternehmen ein qualifiziertes Mitwirkungsverlangen nicht binnen eines Monats, setzt das Finanzamt 75 Euro je Kalendertag fest, höchstens für 150 Tage, also bis zu 11.250 Euro. Bei Wiederholung oder bei großen Unternehmen, das Gesetz nennt als Richtwert 12 Millionen Euro Umsatz, kann ein Zuschlag von bis zu 25.000 Euro je Tag hinzukommen. Das Geld entfällt, wenn die Verzögerung entschuldbar ist.
Warum die Betriebsprüfung Gründer oft im dritten oder vierten Jahr trifft
Ein junges Unternehmen läuft ein, zwei Jahre gut an. Im dritten oder vierten Jahr kommt die erste Betriebsprüfung, und sie bindet Geld, Zeit und Kraft genau dann, wenn die Firma wachsen müsste. Der Mechanismus ist schlicht: Der Prüfungszeitraum umfasst in der Regel drei Jahre, also die Gründungsjahre, in denen Buchhaltung, Verträge und Abgrenzungen noch nicht eingespielt waren. Die Nachzahlung für diese Jahre samt Zinsen fällt in die Wachstumsphase. Hinzu kommen Wochen, in denen Gründer Belege erklären statt Kunden zu gewinnen.
Aus meiner Sicht entscheidet hier weniger das Gesetz als der Umgang. Ein Prüfer, der Augenmaß zeigt, und ein Unternehmer, der das Gespräch sucht statt Schriftsätze zu wechseln, kommen deutlich schneller zum Abschluss. Offene Punkte gehören früh auf den Tisch, nicht erst in die Schlussbesprechung. Wenn es trotzdem festfährt, hilft der Blick auf die Aufsicht über das Amt, die ich in Finanzamt-Kontrolle beschrieben habe.
Betriebsprüfung vorbereiten: was Unternehmer vorher erledigen sollten
Die kürzeste Betriebsprüfung ist die, bei der der Prüfer am ersten Tag findet, was er sucht. Fünf Dinge lohnen sich lange vor jeder Prüfungsanordnung:
- Datenzugriff testen. Die Buchhaltungsdaten müssen maschinell auswertbar exportiert werden können (§ 197 Abs. 3 AO). Wer den Export einmal probeweise erzeugt, spart Wochen.
- Verträge mit Gesellschaftern ordnen. Geschäftsführervertrag, Darlehen, Mieten und Leistungen zwischen verbundenen Firmen schriftlich, vorab und zu Marktkonditionen.
- Eine Auskunftsperson benennen. Nach § 8 BpO darf das Unternehmen benennen, wer Fragen in erster Linie beantwortet. Das hält das Tagesgeschäft ruhig.
- Schwerpunkte erfragen. Nach der Datenvorlage soll das Finanzamt seine Prüfungsschwerpunkte nennen (§ 197 Abs. 4 AO). Darauf konzentriert sich die Vorbereitung.
- Verschieben nur mit Grund. Eine Verlegung auf eigenen Antrag verlängert die Fünfjahresgrenze. Steht eine Finanzierung oder ein Verkauf an, ist ein Teilabschlussbescheid oft der bessere Weg.
Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Wie oft wird ein kleines Unternehmen geprüft?
Selten. 2024 wurden 2,7 Prozent der Kleinbetriebe und 0,7 Prozent der Kleinstbetriebe geprüft, rechnerisch alle 38 beziehungsweise 150 Jahre. Die Auswahl folgt aber dem Risiko, nicht dem Zufall.
Wie lange darf eine Betriebsprüfung dauern?
Eine feste Höchstdauer gibt es nicht. Für Steuern ab 2025 endet die Ablaufhemmung jedoch spätestens fünf Jahre nach Ablauf des Jahres, in dem die Prüfungsanordnung bekanntgegeben wurde (§ 171 Abs. 4 AO). Eigene Verschiebungen verlängern diese Grenze.
Muss ich den Prüfer in meinen Räumen empfangen?
Grundsätzlich ja. Die Prüfung findet in den Geschäftsräumen statt, mit einem unentgeltlich gestellten Arbeitsplatz. Gibt es keinen geeigneten Raum, prüft das Finanzamt in der Wohnung oder an Amtsstelle (§ 200 Abs. 2 AO, § 6 BpO).
Was ist ein Mitwirkungsverzögerungsgeld?
Ein Druckmittel nach § 200a AO: Wer ein qualifiziertes Mitwirkungsverlangen nicht binnen eines Monats erfüllt, zahlt 75 Euro je Tag, höchstens 11.250 Euro. Bei Wiederholung oder großen Unternehmen kann zusätzlich ein Zuschlag von bis zu 25.000 Euro je Tag festgesetzt werden.
Wie viel Vorlauf gibt das Finanzamt vor einer Betriebsprüfung?
Die Prüfungsanordnung muss angemessene Zeit vorher kommen. Die Betriebsprüfungsordnung nennt in der Regel vier Wochen für Großbetriebe und zwei Wochen für alle anderen.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 1. Oktober 2026 und vereinfacht bewusst: Lohnsteuer-Außenprüfung, Umsatzsteuer-Sonderprüfung, Konzernprüfung und Übergangsregeln für Steuern vor 2025 folgen eigenen Regeln. Die Zahlen stammen aus der Statistik des Bundesfinanzministeriums für 2024, die Werte für 2025 veröffentlicht das Ministerium üblicherweise im Oktober oder November des Folgejahres. Wer eine Prüfungsanordnung erhält, bespricht die Vorbereitung mit seinem Steuerberater.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.