Wer eine GmbH führt, haftet mit seinem Privatvermögen im Normalfall nicht: Für die Schulden der Gesellschaft steht nach § 13 Abs. 2 GmbHG allein das Gesellschaftsvermögen ein. Privat wird es in der Krise. Wer nach Eintritt der Zahlungsunfähigkeit weiter Rechnungen bezahlt, muss unzulässige Zahlungen nach § 15b InsO aus eigener Tasche erstatten, und für nicht abgeführte Steuern und Arbeitnehmerbeiträge zur Sozialversicherung haftet der Geschäftsführer direkt gegenüber Finanzamt und Krankenkasse.
Stand: 25. September 2026. Keine Rechtsberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: KI im Gründeralltag, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Geschäftsführerhaftung in der GmbH: der Grundsatz und sieben Haftungsfälle
Die GmbH ist eine eigene Rechtsperson, der Geschäftsführer ist ihr Organ, nicht ihr Bürge. Der Bundesgerichtshof hat das im Urteil vom 26. April 2018 (IX ZR 238/17) deutlich formuliert: Die Pflichten aus § 43 GmbHG bestehen nur gegenüber der Gesellschaft, sie schützen nicht die Gläubiger. Eine Außenhaftung kommt nur über besondere Anspruchsgrundlagen in Betracht, etwa aus dem Deliktsrecht.
Diese besonderen Grundlagen sind der Kern der Geschäftsführerhaftung:
| Haftungsfall | Norm | Gegenüber wem | Typischer Auslöser | Was schützt |
|---|---|---|---|---|
| Sorgfaltspflichtverletzung | § 43 Abs. 1, 2 GmbHG | GmbH | Fehlentscheidung ohne ausreichende Information | Dokumentierte Entscheidungsgrundlage, D&O |
| Auszahlung aus dem Stammkapital | § 43 Abs. 3 mit § 30 GmbHG | GmbH | Entnahme oder Darlehen an Gesellschafter bei Unterbilanz | Kapitalprüfung vor jeder Auszahlung |
| Verspäteter Insolvenzantrag | § 15a Abs. 1, 4 InsO | Staat (Strafrecht) | Weitermachen nach Ablauf von drei bzw. sechs Wochen | Liquiditätsplanung, früher Rat |
| Zahlungen nach Insolvenzreife | § 15b InsO | GmbH, in der Praxis der Insolvenzverwalter | Lieferanten und Miete werden weiter bezahlt | Rechtzeitiger Antrag, D&O mit ausdrücklicher Deckung |
| Nicht gezahlte Steuern | §§ 34, 69 AO | Finanzamt | Lohnsteuer oder Umsatzsteuer bleibt liegen | Steuertermine vor anderen Gläubigern |
| Vorenthaltene Sozialversicherungsbeiträge | § 266a StGB mit § 823 Abs. 2 BGB | Krankenkasse als Einzugsstelle | Arbeitnehmeranteile nicht abgeführt | Beitragszahlung zuerst |
| Existenzvernichtender Eingriff | § 826 BGB | GmbH (trifft den Gesellschafter) | Vermögen wird ohne Gegenleistung abgezogen | Verträge zu Marktpreisen zwischen den Gesellschaften |
Wann haftet der Geschäftsführer gegenüber der GmbH? § 43 GmbHG und die Business Judgment Rule
Gegenüber der eigenen Gesellschaft haftet der Geschäftsführer, wenn er die Sorgfalt eines ordentlichen Geschäftsmannes verletzt. Mehrere Geschäftsführer haften solidarisch, die Ansprüche verjähren nach fünf Jahren (§ 43 Abs. 2 und 4 GmbHG). Bei verbotenen Auszahlungen aus dem Stammkapital hilft auch ein Gesellschafterbeschluss nicht, soweit das Geld zur Befriedigung der Gläubiger gebraucht wird (§ 43 Abs. 3 Satz 3 GmbHG).
Nicht jede Fehlentscheidung ist eine Pflichtverletzung. Für den Vorstand einer AG steht die sogenannte Business Judgment Rule in § 93 Abs. 1 Satz 2 AktG: Keine Pflichtverletzung liegt vor, wenn er bei einer unternehmerischen Entscheidung vernünftigerweise annehmen durfte, auf Grundlage angemessener Information zum Wohle der Gesellschaft zu handeln. Für den GmbH-Geschäftsführer hat der Bundesgerichtshof den Maßstab präzisiert: Er muss in der konkreten Situation alle verfügbaren Informationsquellen tatsächlicher und rechtlicher Art ausschöpfen und die Vor- und Nachteile der Optionen sorgfältig abwägen (BGH, Beschluss vom 14. Juli 2008, II ZR 202/07). Wer diese Grundlage belegen kann, hat im Streit die besseren Karten.
Insolvenzantragspflicht nach § 15a InsO: drei Wochen bei Zahlungsunfähigkeit, sechs bei Überschuldung
Wird die GmbH zahlungsunfähig oder überschuldet, muss der Geschäftsführer ohne schuldhaftes Zögern Insolvenz beantragen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO). Das sind Höchstfristen, kein Polster. Wer den Antrag nicht oder zu spät stellt, riskiert bis zu drei Jahre Freiheitsstrafe, bei Fahrlässigkeit bis zu einem Jahr (§ 15a Abs. 4 und 5 InsO).
Die Krisenregeln von 2022 und 2023 sind ausgelaufen. Das Krisenfolgenabmilderungsgesetz hatte den Prognosezeitraum bei der Überschuldung von zwölf auf vier Monate und die Antragsfrist von sechs auf acht Wochen gestreckt, befristet vom 9. November 2022 bis einschließlich 31. Dezember 2023 (§§ 4 und 4a SanInsKG). Seit dem 1. Januar 2024 gilt wieder das Grundmodell: zwölf Monate Fortführungsprognose nach § 19 Abs. 2 InsO und sechs Wochen Antragsfrist.
Wann eine GmbH zahlungsunfähig ist, hat der Bundesgerichtshof in eine Faustregel gefasst (BGH, Urteil vom 24. Mai 2005, IX ZR 123/04): Eine Lücke, die sich innerhalb von drei Wochen nicht schließen lässt und 10 Prozent der fälligen Verbindlichkeiten oder mehr beträgt, spricht regelmäßig für Zahlungsunfähigkeit. Die Tabelle rechnet das an einer GmbH mit 180.000 Euro fälligen Verbindlichkeiten durch.
| Posten | Fall A | Fall B |
|---|---|---|
| Fällige Verbindlichkeiten | 180.000 € | 180.000 € |
| Verfügbare Mittel binnen drei Wochen | 165.000 € | 150.000 € |
| Liquiditätslücke | 15.000 € = 8,3 % | 30.000 € = 16,7 % |
| Regelmäßige Einordnung | zahlungsfähig, solange die Lücke nicht absehbar wächst | zahlungsunfähig, Antragsfrist läuft |
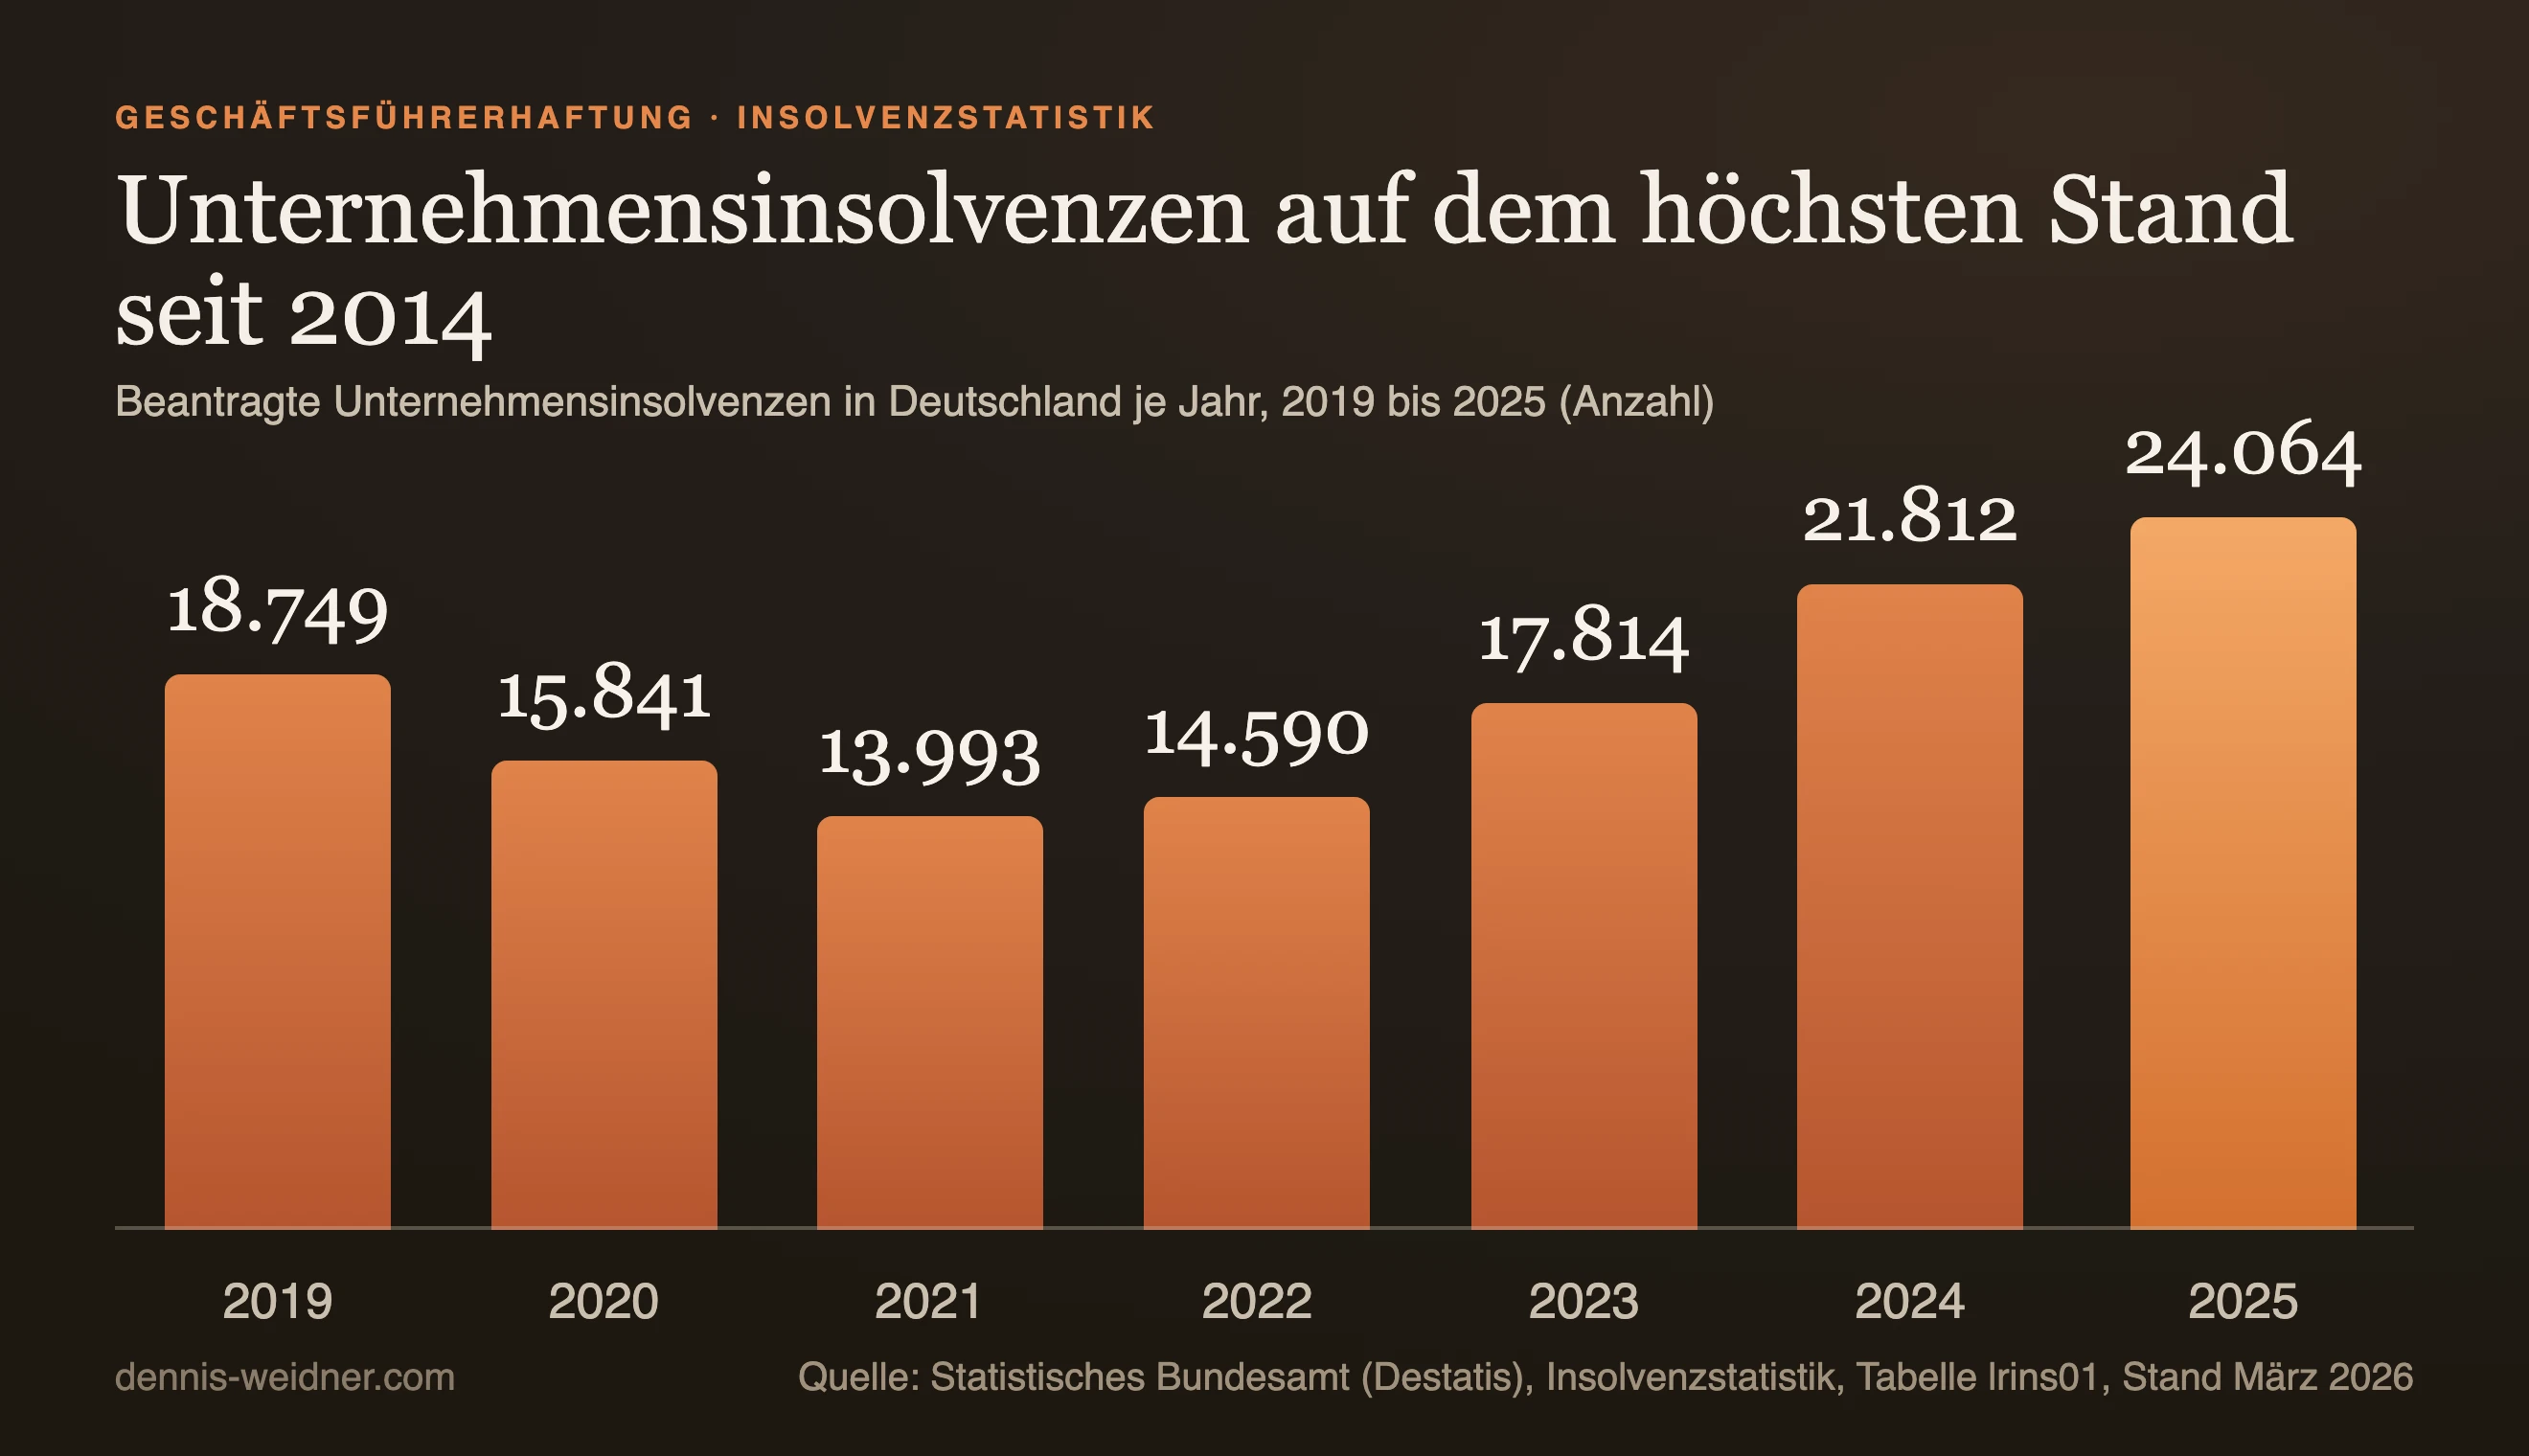
Wie viele Unternehmen an diesem Punkt ankommen, zeigt die amtliche Statistik. 2025 registrierten die Amtsgerichte laut Statistischem Bundesamt 24.064 beantragte Unternehmensinsolvenzen, 10,3 Prozent mehr als 2024 und so viele wie zuletzt 2014. Im ersten Halbjahr 2026 waren es 12.812, nach 12.009 im Vorjahreszeitraum.
§ 15b InsO: Haftung für Zahlungen nach Eintritt der Insolvenzreife
Die teuerste Haftung trifft Geschäftsführer, die nach Eintritt der Zahlungsunfähigkeit oder Überschuldung weiter zahlen. Seit dem 1. Januar 2021 regelt das § 15b InsO, der den früheren § 64 GmbHG abgelöst hat. Ab der Insolvenzreife sind Zahlungen verboten, es sei denn, sie sind mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar. Zahlungen im ordnungsgemäßen Geschäftsgang, etwa für Löhne, Strom oder Material, gelten innerhalb der drei- bzw. sechswöchigen Antragsfrist nur dann als zulässig, wenn der Geschäftsführer in dieser Zeit ernsthaft saniert oder den Antrag vorbereitet (§ 15b Abs. 2 InsO). Nach Ablauf der Frist sind Zahlungen in der Regel unzulässig (Abs. 3).
Jede verbotene Zahlung muss der Geschäftsführer der GmbH erstatten, in der Praxis auf Verlangen des Insolvenzverwalters, begrenzt auf einen geringeren Schaden der Gläubiger. Ein Gesellschafterbeschluss entlastet nicht, ein Verzicht der Gesellschaft ist unwirksam, die Verjährung beträgt fünf Jahre (§ 15b Abs. 4 und 7 InsO). Erfasst sind auch Zahlungen an Gesellschafter, die zur Zahlungsunfähigkeit führen mussten (Abs. 5). Für Steuern gibt es eine Entlastung: Wer den Antrag rechtzeitig stellt, verletzt keine steuerlichen Zahlungspflichten, wenn er zwischen Insolvenzreife und Entscheidung des Gerichts nicht mehr zahlt (Abs. 8).
Wann haftet der Geschäftsführer privat gegenüber Finanzamt und Krankenkasse?
Bei Steuern und Sozialabgaben greift der Gläubiger direkt auf den Geschäftsführer zu. Nach §§ 34 und 69 AO muss der gesetzliche Vertreter dafür sorgen, dass die Steuern aus den verwalteten Mitteln bezahlt werden. Bleiben sie durch vorsätzliche oder grob fahrlässige Pflichtverletzung aus, haftet er persönlich, einschließlich der Säumniszuschläge. Das Finanzamt nimmt ihn dann per Haftungsbescheid in Anspruch (§ 191 AO).
Noch schärfer ist die Lage bei der Sozialversicherung. Wer als Arbeitgeber die Arbeitnehmeranteile der Einzugsstelle vorenthält, macht sich nach § 266a Abs. 1 StGB strafbar, ausdrücklich unabhängig davon, ob Lohn ausgezahlt wurde. Weil die Vorschrift Schutzgesetz im Sinne von § 823 Abs. 2 BGB ist, haftet der Geschäftsführer der Krankenkasse zivilrechtlich mit seinem Privatvermögen. Den Vorsatz muss dabei der Sozialversicherungsträger beweisen (BGH, Urteil vom 3. Mai 2016, II ZR 311/14).
Gesellschafter-Geschäftsführer trifft zudem die Existenzvernichtungshaftung. Wer als Gesellschafter der GmbH ohne Gegenleistung Vermögen entzieht und sie so in die Insolvenz treibt, haftet der Gesellschaft nach § 826 BGB (BGH, Urteil vom 16. Juli 2007, II ZR 3/04, „Trihotel“). Wer Firmen über eine Holding-GmbH hält und Leistungen zwischen den Gesellschaften verrechnet, braucht deshalb Verträge zu Konditionen, die auch ein Fremder akzeptieren würde.
D&O-Versicherung: Was sie bei der Geschäftsführerhaftung deckt und was nicht
Die GmbH schließt die D&O-Versicherung für ihre Organe ab. Nach den Musterbedingungen des Versicherungsverbands GDV (Stand Mai 2020) deckt sie Vermögensschäden aus Pflichtverletzungen, prüft die Haftungsfrage, wehrt unberechtigte Ansprüche ab und stellt von berechtigten frei. Versicherungsfall ist die erste schriftliche Geltendmachung während der Vertragslaufzeit (Claims-made-Prinzip, Ziffer A-2). Ausgeschlossen sind unter anderem vorsätzliche und wissentliche Pflichtverletzungen (A-7.1) sowie Bußgelder und Vertragsstrafen (A-7.10).
Drei Punkte entscheiden für Gründer über den Wert der Police. Erstens der Selbstbehalt: Gesetzlich vorgeschrieben ist er nur für Vorstände einer AG, mindestens 10 Prozent des Schadens bis zum Eineinhalbfachen der festen Jahresvergütung (§ 93 Abs. 2 Satz 3 AktG). In der GmbH ist er frei verhandelbar. Zweitens die Kapitalbeteiligungsklausel (A-6.3), sofern die Police sie übernimmt: Macht die GmbH selbst Ansprüche gegen einen beteiligten Geschäftsführer geltend, ist der Anteil in Höhe seiner Beteiligung nicht gedeckt. Bei 60 Prozent Beteiligung und 200.000 Euro Schaden zahlt der Versicherer nur 80.000 Euro. Drittens die Insolvenzhaftung: Der Bundesgerichtshof hat 2020 entschieden, dass der Erstattungsanspruch nach dem früheren § 64 GmbHG ein versicherter Schadensersatzanspruch ist (IV ZR 217/19). Ich würde trotzdem darauf bestehen, dass die Police § 15b InsO ausdrücklich nennt.
Geschäftsführerhaftung vermeiden: drei Routinen ab dem ersten Tag
Seit 2021 verlangt § 1 StaRUG von jedem Geschäftsleiter, fortlaufend über Entwicklungen zu wachen, die den Fortbestand der Gesellschaft gefährden können, und bei Bedarf gegenzusteuern. Der Steuerberater muss beim Jahresabschluss auf einen möglichen Insolvenzgrund hinweisen, wenn die Anzeichen offenkundig sind (§ 102 StaRUG). Das greift einmal im Jahr, zu selten. Aus meiner Sicht braucht jede GmbH drei Routinen, bevor der erste Umsatz fließt:
- Liquiditätsplanung über 13 Wochen, jede Woche fortgeschrieben. Die Rechtsprechung prüft in Drei-Wochen-Fenstern, die Antragsfrist endet spätestens nach sechs Wochen. Wer 13 Wochen vorausschaut, sieht eine Lücke, bevor die Fristen zu laufen beginnen. Fördermittel und Kredite, die ich in Förderprogramme für Gründer sortiert habe, gehören erst mit schriftlicher Zusage in die Planung.
- Beitragszahlung zuerst. Arbeitnehmeranteile zur Sozialversicherung und Lohnsteuer werden vor allen anderen Gläubigern bezahlt, weil hier die persönliche Haftung sitzt. Ein Lieferant kann warten, bei der Krankenkasse steht das Strafrecht im Hintergrund.
- Entscheidungen dokumentieren. Größere Investitionen, Verträge mit Gesellschaftern und jede Zahlung in angespannter Lage bekommen eine kurze Notiz: welche Zahlen, welcher Rat, welche Alternativen. Genau diese Grundlage verlangt der Bundesgerichtshof. Wie ich das über mehrere Gesellschaften organisiere, steht in Wie ich mehrere Firmen parallel baue.
Zusammen machen sie aus der Frage, wann der Geschäftsführer privat haftet, eine Kennzahl, die man jede Woche sieht. Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Haftet ein GmbH-Geschäftsführer mit seinem Privatvermögen?
Im Normalfall nicht, für Schulden der GmbH haftet nur das Gesellschaftsvermögen (§ 13 Abs. 2 GmbHG). Privat haftet er, wenn er eigene Pflichten verletzt: bei Zahlungen nach Insolvenzreife (§ 15b InsO), nicht abgeführten Steuern (§ 69 AO), vorenthaltenen Sozialversicherungsbeiträgen (§ 266a StGB mit § 823 Abs. 2 BGB) oder Pflichtverletzungen gegenüber der GmbH (§ 43 GmbHG).
Wie lange hat ein Geschäftsführer Zeit für den Insolvenzantrag?
Ohne schuldhaftes Zögern, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO). Die verlängerte Frist von acht Wochen galt nur bis 31. Dezember 2023.
Was bedeutet die Haftung nach § 15b InsO?
Der Geschäftsführer muss der GmbH Zahlungen erstatten, die er nach Eintritt der Zahlungsunfähigkeit oder Überschuldung geleistet hat, sofern sie nicht mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar waren. Der Anspruch verjährt nach fünf Jahren.
Zahlt die D&O-Versicherung bei Insolvenzverschleppung?
Für den Erstattungsanspruch nach dem früheren § 64 GmbHG hat der Bundesgerichtshof das 2020 bejaht (IV ZR 217/19). Wissentliche Pflichtverletzungen sind ausgeschlossen, entscheidend ist der Wortlaut der Police.
Hilft ein Gesellschafterbeschluss gegen die Haftung des Geschäftsführers?
Nur begrenzt. Bei verbotenen Auszahlungen aus dem Stammkapital schützt er nicht, soweit Gläubiger das Geld brauchen (§ 43 Abs. 3 GmbHG). Bei Zahlungen nach Insolvenzreife schließt ein Beschluss die Erstattungspflicht ebenfalls nicht aus, und ein Verzicht der Gesellschaft ist unwirksam (§ 15b Abs. 4 InsO).
Hinweis: Dieser Artikel ist keine Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht bewusst: Die Einordnung der Zahlungsunfähigkeit hängt vom Einzelfall ab, D&O-Policen weichen von den Musterbedingungen ab, und für faktische Geschäftsführer, Aufsichtsräte und Personengesellschaften gelten Besonderheiten. Wer eine Liquiditätslücke sieht, gehört früh zu einem Anwalt für Insolvenz- und Gesellschaftsrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.