Mit einem Haftungsbescheid holt sich das Finanzamt Steuern, die eine GmbH schuldig geblieben ist, beim Geschäftsführer persönlich. Voraussetzung ist eine vorsätzliche oder grob fahrlässige Pflichtverletzung nach § 69 AO, und der Bescheid kann noch bis vier Jahre nach Ablauf des Jahres ergehen, in dem die Steuer liegen blieb. Bei der Umsatzsteuer begrenzt der Grundsatz der anteiligen Tilgung die Haftung auf die Quote, mit der auch andere Gläubiger bedient wurden. Bei der Lohnsteuer gilt diese Grenze nicht.
Stand: 27. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: KI im Gründeralltag, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Haftungsbescheid gegen den Geschäftsführer: worauf das Finanzamt zugreift
Normalerweise haftet für die Schulden einer GmbH nur die GmbH. Bei Steuern macht die Abgabenordnung eine Ausnahme. Nach § 34 Abs. 1 AO muss der Geschäftsführer als gesetzlicher Vertreter die steuerlichen Pflichten der Gesellschaft erfüllen und insbesondere dafür sorgen, dass die Steuern aus den Mitteln entrichtet werden, die er verwaltet. Verletzt er diese Pflicht vorsätzlich oder grob fahrlässig und fällt die Steuer dadurch aus, haftet er nach § 69 AO mit seinem Privatvermögen, einschließlich der Säumniszuschläge.
Einen Überblick über alle Haftungsfälle eines Geschäftsführers, von § 43 GmbHG bis zur Insolvenzantragspflicht, habe ich in Geschäftsführerhaftung in der GmbH zusammengestellt. Hier geht es um das Verfahren, mit dem das Finanzamt diese Haftung durchsetzt. Für mich ist es das deutlichste Beispiel dafür, dass das Finanzamt vor jeder gerichtlichen Klärung zu viel Macht hat: Die Behörde stellt die Haftung selbst fest, erlässt den Bescheid gegen den Geschäftsführer privat und entscheidet zuerst selbst über die Aussetzung der Vollziehung. Lehnt sie ab, bleibt das Finanzgericht, und bis dort entschieden ist, kann gegen das Privatvermögen vollstreckt werden. Das halte ich für nicht hinnehmbar. Warum ich deshalb eine Reform der Finanzverwaltung fordere, steht im Auftakt dieser Serie über Unternehmer und Politik.
Ablauf des Haftungsverfahrens nach § 191 AO: Anhörung, Ermessen, Frist
Das Verfahren folgt festen Stationen. Vor dem Bescheid soll das Finanzamt den Geschäftsführer anhören (§ 91 Abs. 1 AO). Diese Anhörung ist die erste und oft beste Gelegenheit, die Zahlen der GmbH vorzulegen, denn aus ihnen ergibt sich die Haftungsquote.
Der Bescheid selbst beruht auf § 191 AO. Das Gesetz sagt, der Haftungsschuldner „kann“ in Anspruch genommen werden. Das Finanzamt übt also Ermessen aus, und zwar zweimal: ob es überhaupt jemanden in Haftung nimmt und, bei mehreren Geschäftsführern, wen. Diese Erwägungen muss der Bescheid erkennen lassen (§ 121 AO, § 5 AO). Ein Detail, das mich stört: Nach § 102 Satz 2 FGO darf die Behörde ihre Ermessenserwägungen noch bis zum Abschluss der Tatsacheninstanz ergänzen, also bis zum Ende des Verfahrens vor dem Finanzgericht. Eine dünne Begründung ist deshalb kein sicherer Sieg.
Zeitlich ist das Finanzamt großzügig ausgestattet. Die Festsetzungsfrist für einen Haftungsbescheid nach § 69 AO beträgt vier Jahre und beginnt mit Ablauf des Kalenderjahrs, in dem der Haftungstatbestand verwirklicht wurde (§ 191 Abs. 3 AO). Bleibt etwa die Lohnsteuer für November 2026 am Fälligkeitstag, dem 10. Dezember 2026, liegen, beginnt die Frist in der Regel mit Ablauf des Jahres 2026 und endet am 31. Dezember 2030. Ist die Steuer der GmbH selbst verjährt oder erlassen, kann kein Haftungsbescheid mehr ergehen (§ 191 Abs. 5 AO).
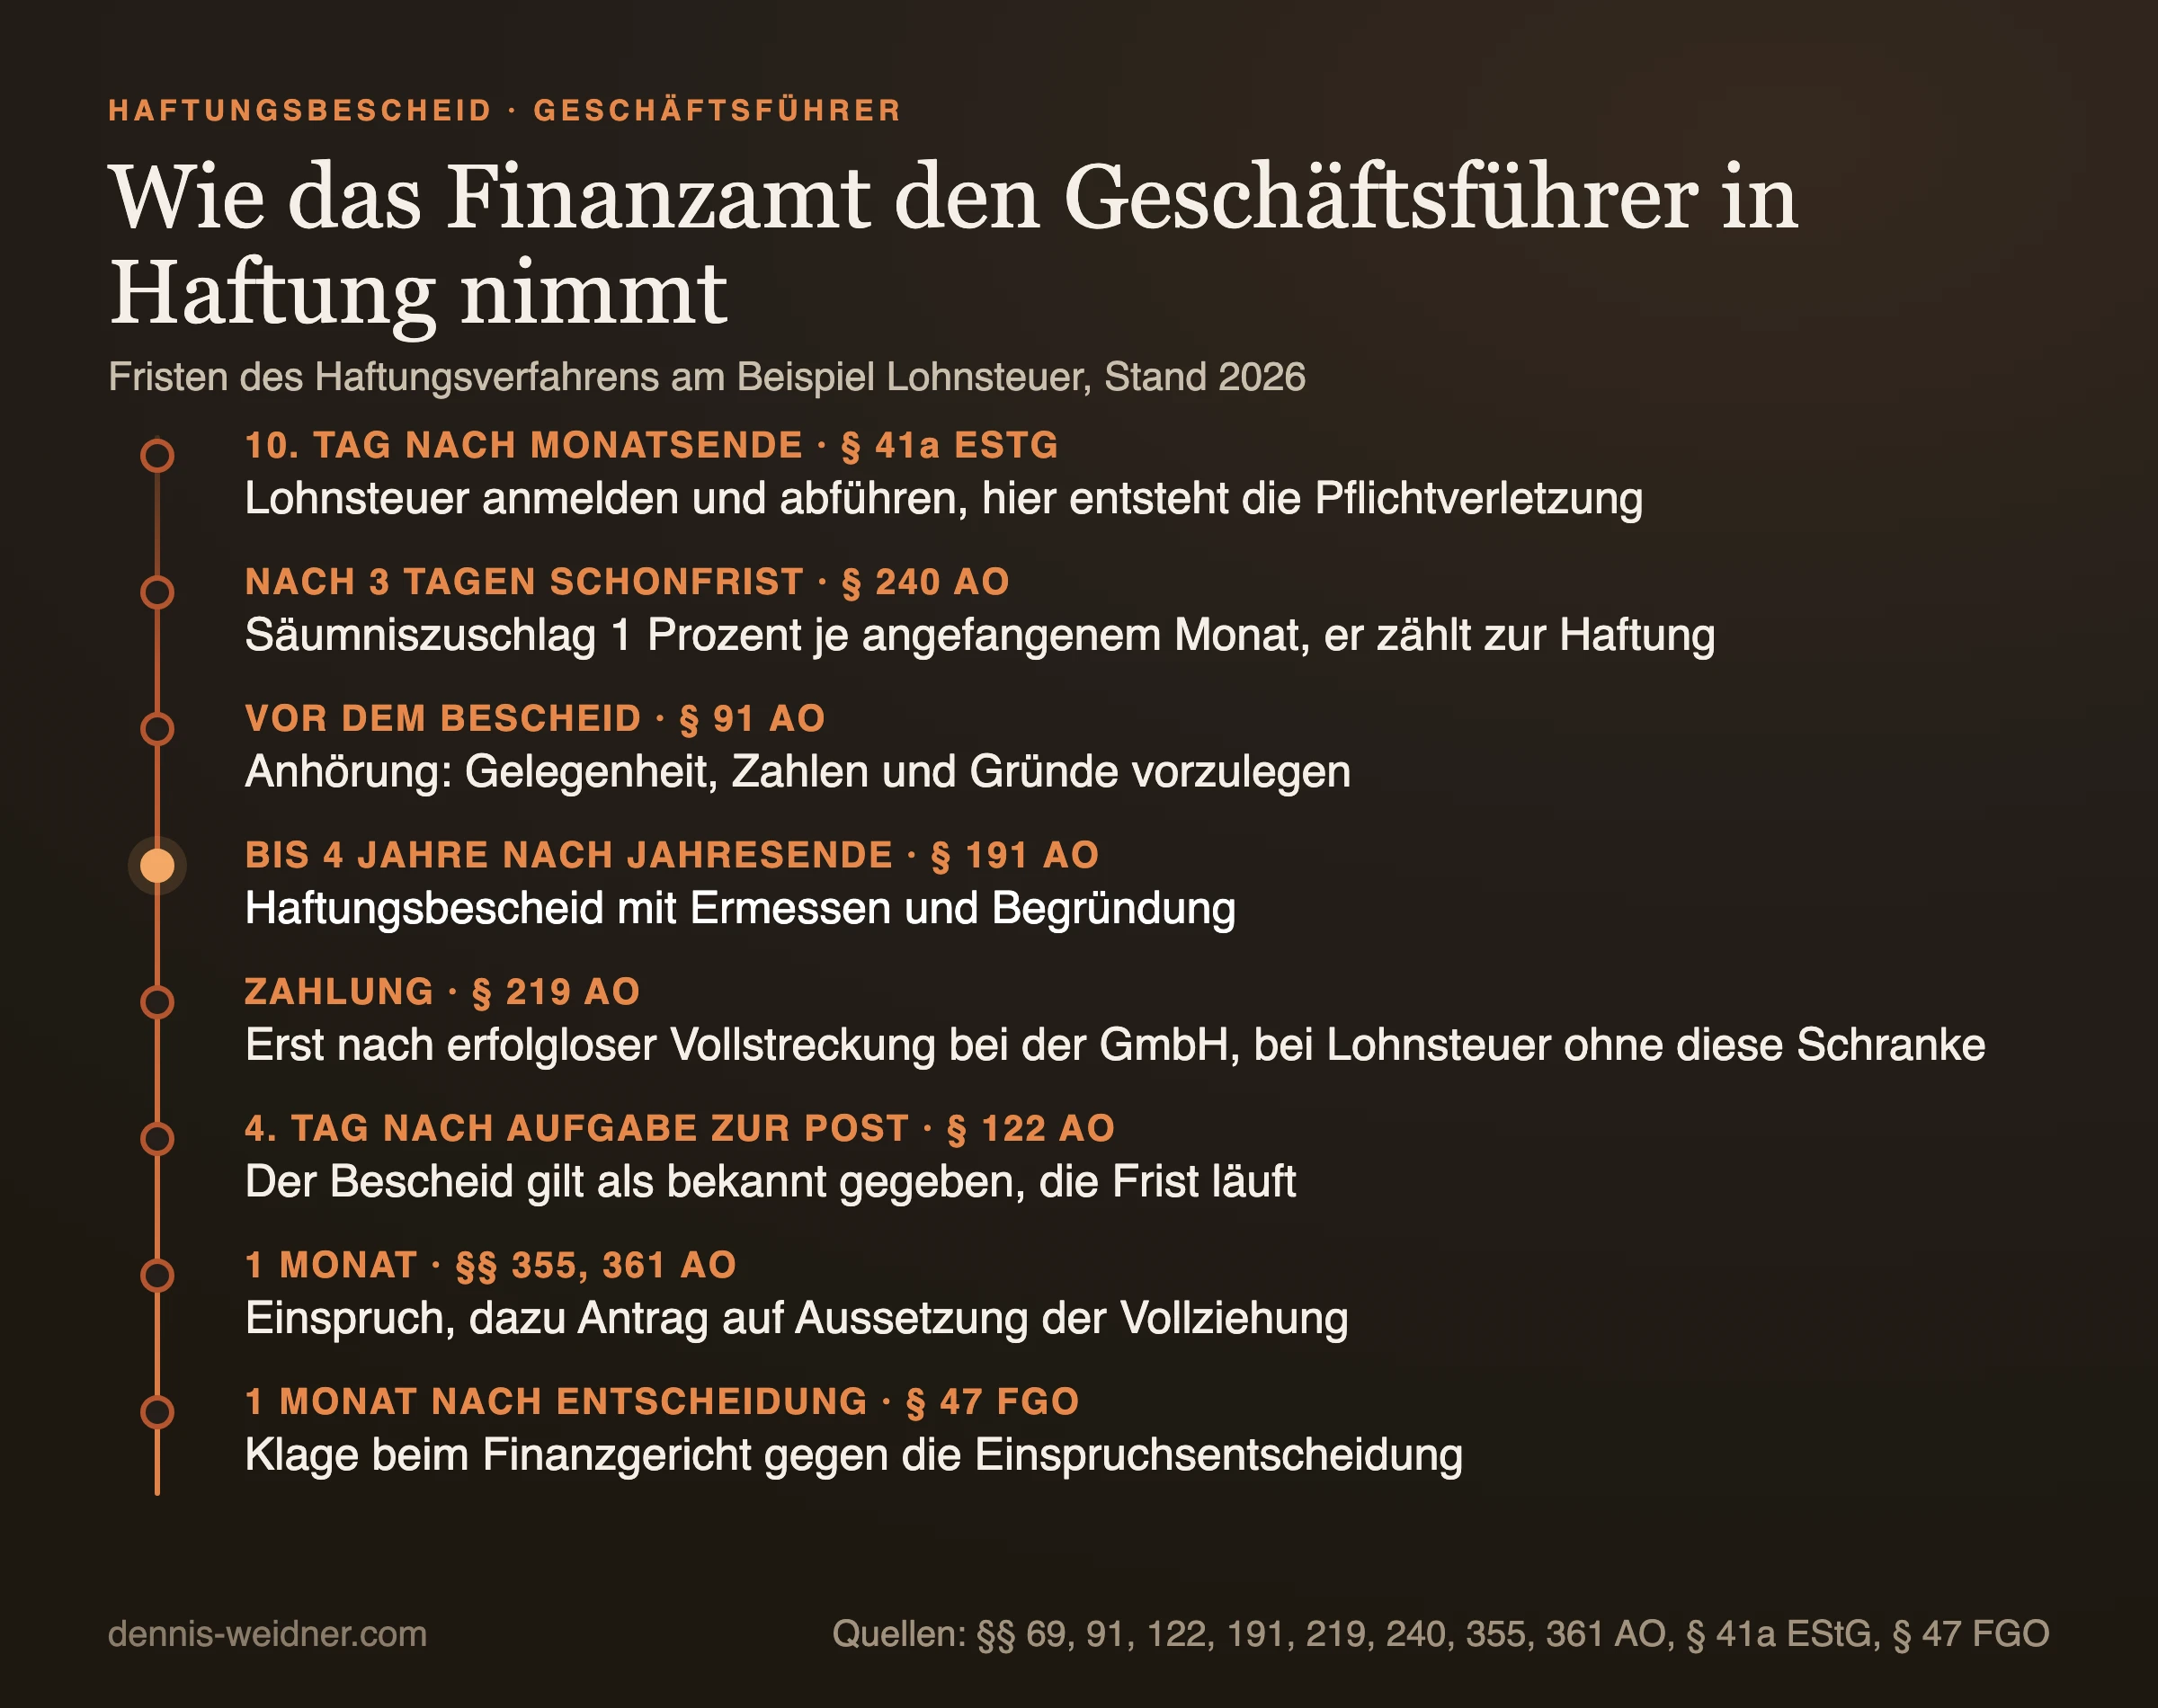
Zahlen muss der Geschäftsführer erst, wenn das Finanzamt ihn dazu auffordert. Nach § 219 AO darf es das grundsätzlich nur, wenn die Vollstreckung in das bewegliche Vermögen der GmbH erfolglos war oder aussichtslos wäre. Die Finanzverwaltung stellt im Anwendungserlass zur Abgabenordnung (zu § 219 Nr. 1, neu gefasst am 13. August 2025) klar, dass diese Schranke nur die Zahlungsaufforderung betrifft, nicht den Bescheid selbst. Den Haftungsbescheid darf das Finanzamt also schon vorher erlassen, die Zahlungsaufforderung aber nur unter diesen Voraussetzungen damit verbinden.
Grundsatz der anteiligen Tilgung: Rechenbeispiel zur Haftungsquote
Wer als Geschäftsführer in der Krise nicht mehr alle Gläubiger bezahlen kann, haftet für die Umsatzsteuer nicht automatisch in voller Höhe. Der Bundesfinanzhof hat dafür den Grundsatz der anteiligen Tilgung entwickelt: Der Geschäftsführer darf das Finanzamt nicht schlechter stellen als die übrigen Gläubiger. Zur Berechnung der Tilgungsquote werden die im Haftungszeitraum bestehenden Gesamtverbindlichkeiten den darauf geleisteten Zahlungen gegenübergestellt, so der Beschluss des BFH vom 11. November 2015 (VII B 57/15). Wer gar keine Mittel mehr hatte und auch nicht vorher hätte zurücklegen müssen, handelt nach demselben Beschluss nicht pflichtwidrig.
Die Tabelle rechnet eine GmbH in den drei Monaten vor dem Insolvenzantrag. Die Lohnsteuer steht getrennt, weil für sie keine Quote gilt.
| Posten | Betrag | Rechenweg |
|---|---|---|
| Gesamtverbindlichkeiten im Haftungszeitraum | 250.000,00 € | Bestand zu Beginn plus neu fällig |
| davon fällige Umsatzsteuer | 40.000,00 € | aus den Voranmeldungen |
| Zahlungen auf alle Verbindlichkeiten | 150.000,00 € | Lieferanten, Miete, Finanzamt |
| Tilgungsquote | 60 % | 150.000 ÷ 250.000 |
| Anteil, der dem Finanzamt zugestanden hätte | 24.000,00 € | 40.000 × 60 % |
| tatsächlich auf die Umsatzsteuer gezahlt | 6.000,00 € | Rückstand danach 34.000 € |
| Haftung Umsatzsteuer | 18.000,00 € | 24.000 − 6.000 |
| Lohnsteuer auf die ausgezahlten Löhne, nicht abgeführt | 8.000,00 € | keine Quote |
| Haftung Lohnsteuer | 8.000,00 € | volle Höhe |
| Haftung gesamt, ohne Säumniszuschläge | 26.000,00 € | von 42.000 € Rückstand |
Die Quote spart im Beispiel 16.000 Euro. Die Lohnsteuer macht 19 Prozent des Rückstands aus, aber 31 Prozent der Haftung. Dass solche Quoten in der Praxis gerechnet werden, zeigt ein Fall, den der Bundesfinanzhof 2016 entschieden hat: Das Finanzamt setzte bei Steuerschulden von 63.059,14 Euro eine unstreitige Haftungsquote von 40,64 Prozent an und kam auf 25.627,23 Euro (BFH, Urteil vom 26. Januar 2016, VII R 3/15). Die Quote muss allerdings jemand belegen. Wirkt der Geschäftsführer nicht mit, darf das Finanzamt die Quote schätzen und sie unter Umständen ganz außer Acht lassen, also bis zur vollen Haftung gehen.
Lohnsteuer im Haftungsbescheid: warum keine Quote hilft
Bei der Lohnsteuer ist der Bundesfinanzhof streng. Die Nichtabführung zu den gesetzlichen Fälligkeitsterminen ist nach ständiger Rechtsprechung regelmäßig mindestens grob fahrlässig, und Zahlungsschwierigkeiten der GmbH ändern daran nichts. Reichen die Mittel nicht für die vollen Löhne, darf der Geschäftsführer die Löhne nur gekürzt auszahlen und muss aus dem Rest die Lohnsteuer auf die gekürzten Löhne abführen (BFH, Urteil vom 14. Dezember 2021, VII R 32/20). Auf Zahlungsschwierigkeiten und den Grundsatz der anteiligen Tilgung kann er sich bei der Lohnsteuer nach demselben Urteil nicht berufen. Der Hintergrund: Die Lohnsteuer ist Steuer der Arbeitnehmer, die der Arbeitgeber für deren Rechnung einbehält (§ 38 Abs. 3 EStG).
Auch beim Zahlungszeitpunkt fällt ein Schutz weg. § 219 Satz 2 AO hebt die Vorrangigkeit der Vollstreckung gegen die GmbH auf, wenn der Haftungsschuldner gesetzlich verpflichtet war, Steuern einzubehalten und abzuführen. Das ist der Fall der Lohnsteuer. Das Finanzamt muss dann nicht erst bei der GmbH vollstrecken, bevor es den Geschäftsführer zur Zahlung auffordert. Dass der Geschäftsführer deshalb zuerst zahlen muss, folgt daraus aber nicht: § 219 Satz 2 AO nimmt nur die Rangfolge weg, das Finanzamt muss weiter nach Ermessen entscheiden, wen es in Anspruch nimmt (BFH, Urteil vom 18. November 2021, V R 24/20).
Einspruch und Aussetzung der Vollziehung gegen den Haftungsbescheid
Gegen den Haftungsbescheid ist der Einspruch gegeben, Frist ein Monat ab Bekanntgabe (§ 355 AO). Der Einspruch allein stoppt die Zahlungspflicht nicht, dafür braucht es die Aussetzung der Vollziehung nach § 361 AO. Wie der Antrag aussieht, was bei einer Ablehnung vor dem Finanzgericht gilt und was solange mit dem Konto passiert, steht im Teil dieser Serie über die Aussetzung der Vollziehung. Zur Einspruchsfrist allgemein siehe den Teil über den falschen Steuerbescheid.
Inhaltlich lohnt der Einspruch an vier Stellen: Stimmt die Tilgungsquote? Lag wirklich grobe Fahrlässigkeit vor? Sind die Ermessenserwägungen tragfähig, gerade bei mehreren Geschäftsführern? Ist die Festsetzungsfrist gewahrt? Die Frist lässt niemand auf einen Artikel hin verstreichen: Wer einen Haftungsbescheid erhält, geht sofort zu einem Steuerberater oder Fachanwalt für Steuerrecht.
Warum eine D&O-Versicherung beim Haftungsbescheid wichtig ist
Die D&O-Versicherung ist die Vermögensschaden-Haftpflicht für Organe. Versicherungsnehmer ist die GmbH, versichert sind ihre Geschäftsführer. Die Rechte aus dem Vertrag stehen nach den Musterbedingungen des Versicherungsverbands GDV (AVB D&O, Stand Mai 2020) allein den versicherten Personen zu (Ziffer A-8.1). Ob eine Police beim Haftungsbescheid zahlt, entscheidet ihr Wortlaut, nicht das Etikett. Fünf Punkte würde ich prüfen:
- Ist der Haftungsbescheid erfasst? Die Musterbedingungen versichern die Inanspruchnahme „auf Schadenersatz“ aufgrund gesetzlicher Haftpflichtbestimmungen (A-1). Der Bundesfinanzhof beschreibt § 69 AO als Haftung mit Schadensersatzcharakter. Ich würde mir die Inanspruchnahme nach §§ 69, 191 AO trotzdem ausdrücklich im Bedingungswerk bestätigen lassen.
- Abwehrkosten. Der Versicherer prüft die Haftungsfrage, wehrt unberechtigte Ansprüche ab und stellt von berechtigten frei (A-6.1). Für Einspruch und Klage gegen einen Haftungsbescheid sind die Abwehrkosten oft der wertvollste Teil. Sie werden aber auf die Versicherungssumme angerechnet (A-6.4).
- Vorsatz und Wissentlichkeit. Ausgeschlossen sind vorsätzliche Schadenverursachung und wissentliche Pflichtverletzungen (A-7.1). Wer die Lohnsteuer bewusst liegen lässt, um Lieferanten zu bezahlen, riskiert genau diesen Ausschluss.
- Zeit. Versicherungsfall ist die erste schriftliche Geltendmachung während der Vertragsdauer (A-2). Weil ein Haftungsbescheid Jahre später kommen kann, entscheidet die Nachmeldefrist nach Vertragsende (A-5.3). Nach einem Insolvenzantrag deckt die Police nur Pflichtverletzungen bis zur Antragstellung (A-5.5).
- Anzeige. Ein Bescheid, der den Ersatz eines Vermögensschadens zur Folge haben könnte, ist dem Versicherer unverzüglich anzuzeigen (B3-3.2 d). Ich würde schon das Anhörungsschreiben melden.
Haftungsbescheid vermeiden: was Geschäftsführer vorher tun können
Viele Start-ups laufen ein, zwei Jahre gut an. Im dritten oder vierten Jahr kommt eine Prüfung oder ein Bescheid, der nicht haltbar ist, und trifft eine GmbH mit Steuerrückstand, trifft er über den Haftungsbescheid den Gründer privat. So verliert eine Gründernation ihre Gründer. Die allgemeinen Routinen gegen Geschäftsführerhaftung stehen im Nachbarartikel. Für die Steuerhaftung kommen für Euch als Geschäftsführer drei Punkte dazu. Erstens gehören Steuertermine als eigene Zeilen in den Liquiditätsplan, denn der Bundesfinanzhof verlangt, Mittel für absehbar fällig werdende Steuern vorzuhalten, und diese Pflicht trifft auch einen Geschäftsführer, der vor der Fälligkeit ausscheidet (BFH, Urteil vom 20. Mai 2014, VII R 12/12). Zweitens gilt in der Krise die Reihenfolge Lohnsteuer vor Nettolohn: lieber gekürzte Löhne mit vollständig abgeführter Steuer als volle Löhne ohne. Drittens sollte jede Zahlung im Krisenzeitraum so dokumentiert sein, dass sich die Tilgungsquote später belegen lässt. Weitere Finanzthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Wie lange kann das Finanzamt einen Haftungsbescheid erlassen?
Bei der Haftung nach § 69 AO vier Jahre, gerechnet ab Ablauf des Kalenderjahrs, in dem der Haftungstatbestand verwirklicht wurde (§ 191 Abs. 3 AO). Ist die Steuer der GmbH verjährt oder erlassen, ist ein Haftungsbescheid ausgeschlossen.
Haftet der Geschäftsführer für die gesamte Umsatzsteuer der GmbH?
Nicht zwingend. Nach dem Grundsatz der anteiligen Tilgung haftet er nur, soweit er das Finanzamt schlechter gestellt hat als die übrigen Gläubiger. Maßstab ist die Tilgungsquote im Haftungszeitraum.
Muss das Finanzamt erst bei der GmbH vollstrecken?
Vor der Zahlungsaufforderung grundsätzlich ja (§ 219 Satz 1 AO). Das gilt nicht bei Steuerhinterziehung und nicht, wenn der Haftungsschuldner Steuern einzubehalten und abzuführen hatte, also bei der Lohnsteuer.
Hat ein Einspruch gegen den Haftungsbescheid aufschiebende Wirkung?
Nein. Der Einspruch hemmt die Vollziehung nicht. Dafür ist ein Antrag auf Aussetzung der Vollziehung nach § 361 AO nötig, über den zuerst das Finanzamt entscheidet.
Zahlt die D&O-Versicherung Steuerschulden?
Das hängt vom Bedingungswerk ab. Die GDV-Musterbedingungen versichern Schadenersatzansprüche und Abwehrkosten, schließen aber wissentliche Pflichtverletzungen aus. Ob der Haftungsbescheid nach § 69 AO erfasst ist, sollte die Police ausdrücklich regeln.
Hinweis: Dieser Artikel ist keine Steuer- oder Rechtsberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 27. September 2026 und vereinfacht bewusst: Die Berechnung der Tilgungsquote, die Säumniszuschläge, die Haftung für pauschale Lohnsteuer und die Besonderheiten nach einem Insolvenzantrag (§ 15b Abs. 8 InsO) hängen vom Einzelfall ab, und jede D&O-Police weicht von den Musterbedingungen ab. Wer einen Haftungsbescheid oder ein Anhörungsschreiben erhält, lässt die Frist nicht verstreichen und fragt einen Steuerberater oder Fachanwalt für Steuerrecht.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.