Seit dem 1. Januar 2025 sind die Umsätze von Kleinunternehmern in Deutschland umsatzsteuerfrei, wenn der Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht überschreitet. Die zweite Grenze ist hart: Schon der Umsatz, mit dem sie gerissen wird, ist steuerpflichtig. Wer 2026 über 25.000 Euro liegt, stellt ab Januar 2027 Rechnungen mit Umsatzsteuer, und wer freiwillig verzichtet, ist fünf Jahre gebunden.
Stand: 25. September 2026. Keine Steuerberatung, der Hinweis dazu steht am Ende.
Mehr zum Thema: KI im Gründeralltag, mit Grundlagen, Praxis und allen Artikeln an einer Stelle.
Kleinunternehmerregelung seit 2025: die zwei Grenzen nach § 19 UStG
Das Jahressteuergesetz 2024 hat die Kleinunternehmerregelung neu gebaut. Nach § 19 Abs. 1 UStG ist ein Umsatz steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Früher wurde die Steuer nur „nicht erhoben“, heute sind die Umsätze befreit. Die Vorjahresgrenze lag bis Ende 2024 bei 22.000 Euro.
Die Regel gilt für jeden Unternehmer, unabhängig von der Rechtsform, also auch für eine GmbH oder UG. Wie sie im Detail anzuwenden ist, hat das Bundesfinanzministerium im BMF-Schreiben vom 18. März 2025 festgelegt, das den Umsatzsteuer-Anwendungserlass (UStAE) in den Abschnitten ab 19.1 neu fasst. Eine Folge der Befreiung: Kleinunternehmer geben keine Umsatzsteuer-Voranmeldungen und keine Jahreserklärung mehr ab, es sei denn, das Finanzamt fordert sie an. Den Vorsteuerabzug haben sie dafür nicht.
Welcher Umsatz für die Kleinunternehmergrenze zählt
Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG, und der wird netto gerechnet. Das Gesetz stellt auf die Entgelte ab, und Entgelt ist nach § 10 Abs. 1 UStG der Betrag abzüglich der Umsatzsteuer. Wer 2026 regelbesteuert war und 28.560 Euro brutto eingenommen hat, liegt mit 24.000 Euro netto unter der Grenze und kann 2027 wieder Kleinunternehmer sein.
Drei Details entscheiden in der Praxis:
- Zahlungseingang statt Rechnungsdatum. Der Gesamtumsatz wird nach vereinnahmten Entgelten berechnet. Eine Rechnung vom Dezember, die im Januar bezahlt wird, zählt für das neue Jahr. Anzahlungen zählen, wenn sie eingehen.
- Verkauf von Anlagevermögen zählt nicht. Wer das alte Firmenauto oder eine gebrauchte Maschine verkauft, erhöht damit den Gesamtumsatz nicht.
- Differenzbesteuerung zählt voll. Wer Gebrauchtware nach § 25a UStG verkauft, rechnet nach Abschnitt 19.2 Abs. 2 UStAE das volle Entgelt an, nicht nur die Marge. Das betrifft Händler mit Sammelkarten, deren steuerliche Einordnung ich in Sammelkarten verkaufen und Steuern aufgeschrieben habe.
Kleinunternehmergrenze überschritten: was im Jahresverlauf passiert
Die beiden Grenzen wirken unterschiedlich. Die 25.000 Euro schauen zurück und entscheiden über das ganze nächste Jahr. Die 100.000 Euro wirken sofort: Nach Abschnitt 19.1 Abs. 2 UStAE ist bereits der Umsatz, mit dem die Grenze überschritten wird, nicht mehr steuerfrei. Im Gründungsjahr gilt statt der 100.000 Euro die Grenze von 25.000 Euro, gemessen am tatsächlichen Umsatz des Jahres (Abschnitt 19.1 Abs. 3 UStAE). Wird sie unterjährig überschritten, gelten ab diesem Zeitpunkt die allgemeinen Pflichten.
| Fall | Umsatz 2025 | Umsatz 2026 | Status 2026 | Status 2027 |
|---|---|---|---|---|
| A: stabil | 22.000 € | 24.000 € | steuerfrei | steuerfrei, solange 2027 höchstens 100.000 € |
| B: Wachstum | 22.000 € | 38.000 € | das ganze Jahr steuerfrei | regelbesteuert |
| C: Großauftrag | 20.000 € | 80.000 €, dann ein Auftrag über 40.000 € | steuerfrei bis 80.000 €, der Auftrag über 40.000 € voll steuerpflichtig | regelbesteuert |
| D: Gründung im März 2026 | keiner | 31.000 € | steuerfrei bis zur Grenze von 25.000 €, danach regelbesteuert | regelbesteuert |
| E: zurück unter die Grenze | 30.000 € | 24.000 € netto (28.560 € brutto) | regelbesteuert, weil 2025 über 25.000 € | wieder steuerfrei möglich |
Fall C ist das Beispiel aus dem BMF-Schreiben selbst. Fall B ist die Frage, die sich im November stellt: Wer 2026 über 25.000 Euro Gesamtumsatz kommt, ist 2027 regelbesteuert, auch wenn 2027 schwächer wird. Das heißt ab dem 1. Januar Rechnungen mit Umsatzsteuer, Voranmeldungen und bei Privatkunden eine Preisentscheidung: Entweder steigt der Endpreis um 19 Prozent, oder die Steuer geht von der eigenen Marge ab.
Verzicht auf die Kleinunternehmerregelung: Frist, Form und fünf Jahre Bindung
Nach § 19 Abs. 3 UStG kann ein Kleinunternehmer auf die Befreiung verzichten und freiwillig Umsatzsteuer berechnen, um Vorsteuer zurückzuholen. Die Erklärung ist formlos möglich und wird schon angenommen, wenn jemand in Voranmeldungen die Steuer nach den allgemeinen Regeln berechnet (Abschnitt 19.3 Abs. 1 UStAE). Sie kann bis zum letzten Tag des Februars des übernächsten Jahres abgegeben werden und wirkt ab Beginn des Jahres. Für 2026 läuft die Frist bis zum 29. Februar 2028.
Der Haken steht in Satz 3: Die Erklärung lässt sich nicht zurücknehmen und bindet mindestens fünf Kalenderjahre. Wer ab 2026 verzichtet, kommt frühestens zum 1. Januar 2031 zurück, und auch dann nur mit einem Widerruf, der nie rückwirkend gilt. Wer nicht widerruft, bleibt ohne neue Erklärung regelbesteuert. Deshalb rechnet die folgende Tabelle nicht ein Jahr, sondern fünf.
Rechenbeispiel: Wann sich der Verzicht auf die Kleinunternehmerregelung rechnet
Eine Gründerin macht 20.000 Euro Umsatz im Jahr. Im ersten Jahr investiert sie 8.000 Euro netto in Werkzeug und Ausstattung, dazu kommen jedes Jahr 3.000 Euro netto laufende Einkäufe, alles mit 19 Prozent Vorsteuer. Annahmen: Privatkunden zahlen einen festen Endpreis von 20.000 Euro, die Umsatzsteuer steckt bei Verzicht darin. Firmenkunden zahlen 20.000 Euro netto und bei Verzicht die Umsatzsteuer obendrauf, die sie selbst als Vorsteuer abziehen. Gerechnet ist der Überschuss nach Umsatzsteuer vor Einkommensteuer, die Investition als Zahlung im ersten Jahr.
| Posten | Kleinunternehmer | Verzicht, Privatkunden | Verzicht, halb privat, halb Firmen | Verzicht, Firmenkunden |
|---|---|---|---|---|
| Zahlungseingang Jahr 1 | 20.000,00 € | 20.000,00 € | 21.900,00 € | 23.800,00 € |
| darin Umsatzsteuer | 0,00 € | 3.193,28 € | 3.496,64 € | 3.800,00 € |
| Einkauf brutto (11.000 € netto) | 13.090,00 € | 13.090,00 € | 13.090,00 € | 13.090,00 € |
| Zahllast ans Finanzamt nach 2.090 € Vorsteuer | 0,00 € (kein Abzug) | 1.103,28 € | 1.406,64 € | 1.710,00 € |
| Überschuss Jahr 1 | 6.910,00 € | 5.806,72 € | 7.403,36 € | 9.000,00 € |
| Überschuss je Folgejahr (nur 3.000 € Einkauf) | 16.430,00 € | 13.806,72 € | 15.403,36 € | 17.000,00 € |
| Summe über die fünf Bindungsjahre | 72.630,00 € | 61.033,60 € | 69.016,80 € | 77.000,00 € |
| Unterschied zum Kleinunternehmer | 0,00 € | minus 11.596,40 € | minus 3.613,20 € | plus 4.370,00 € |
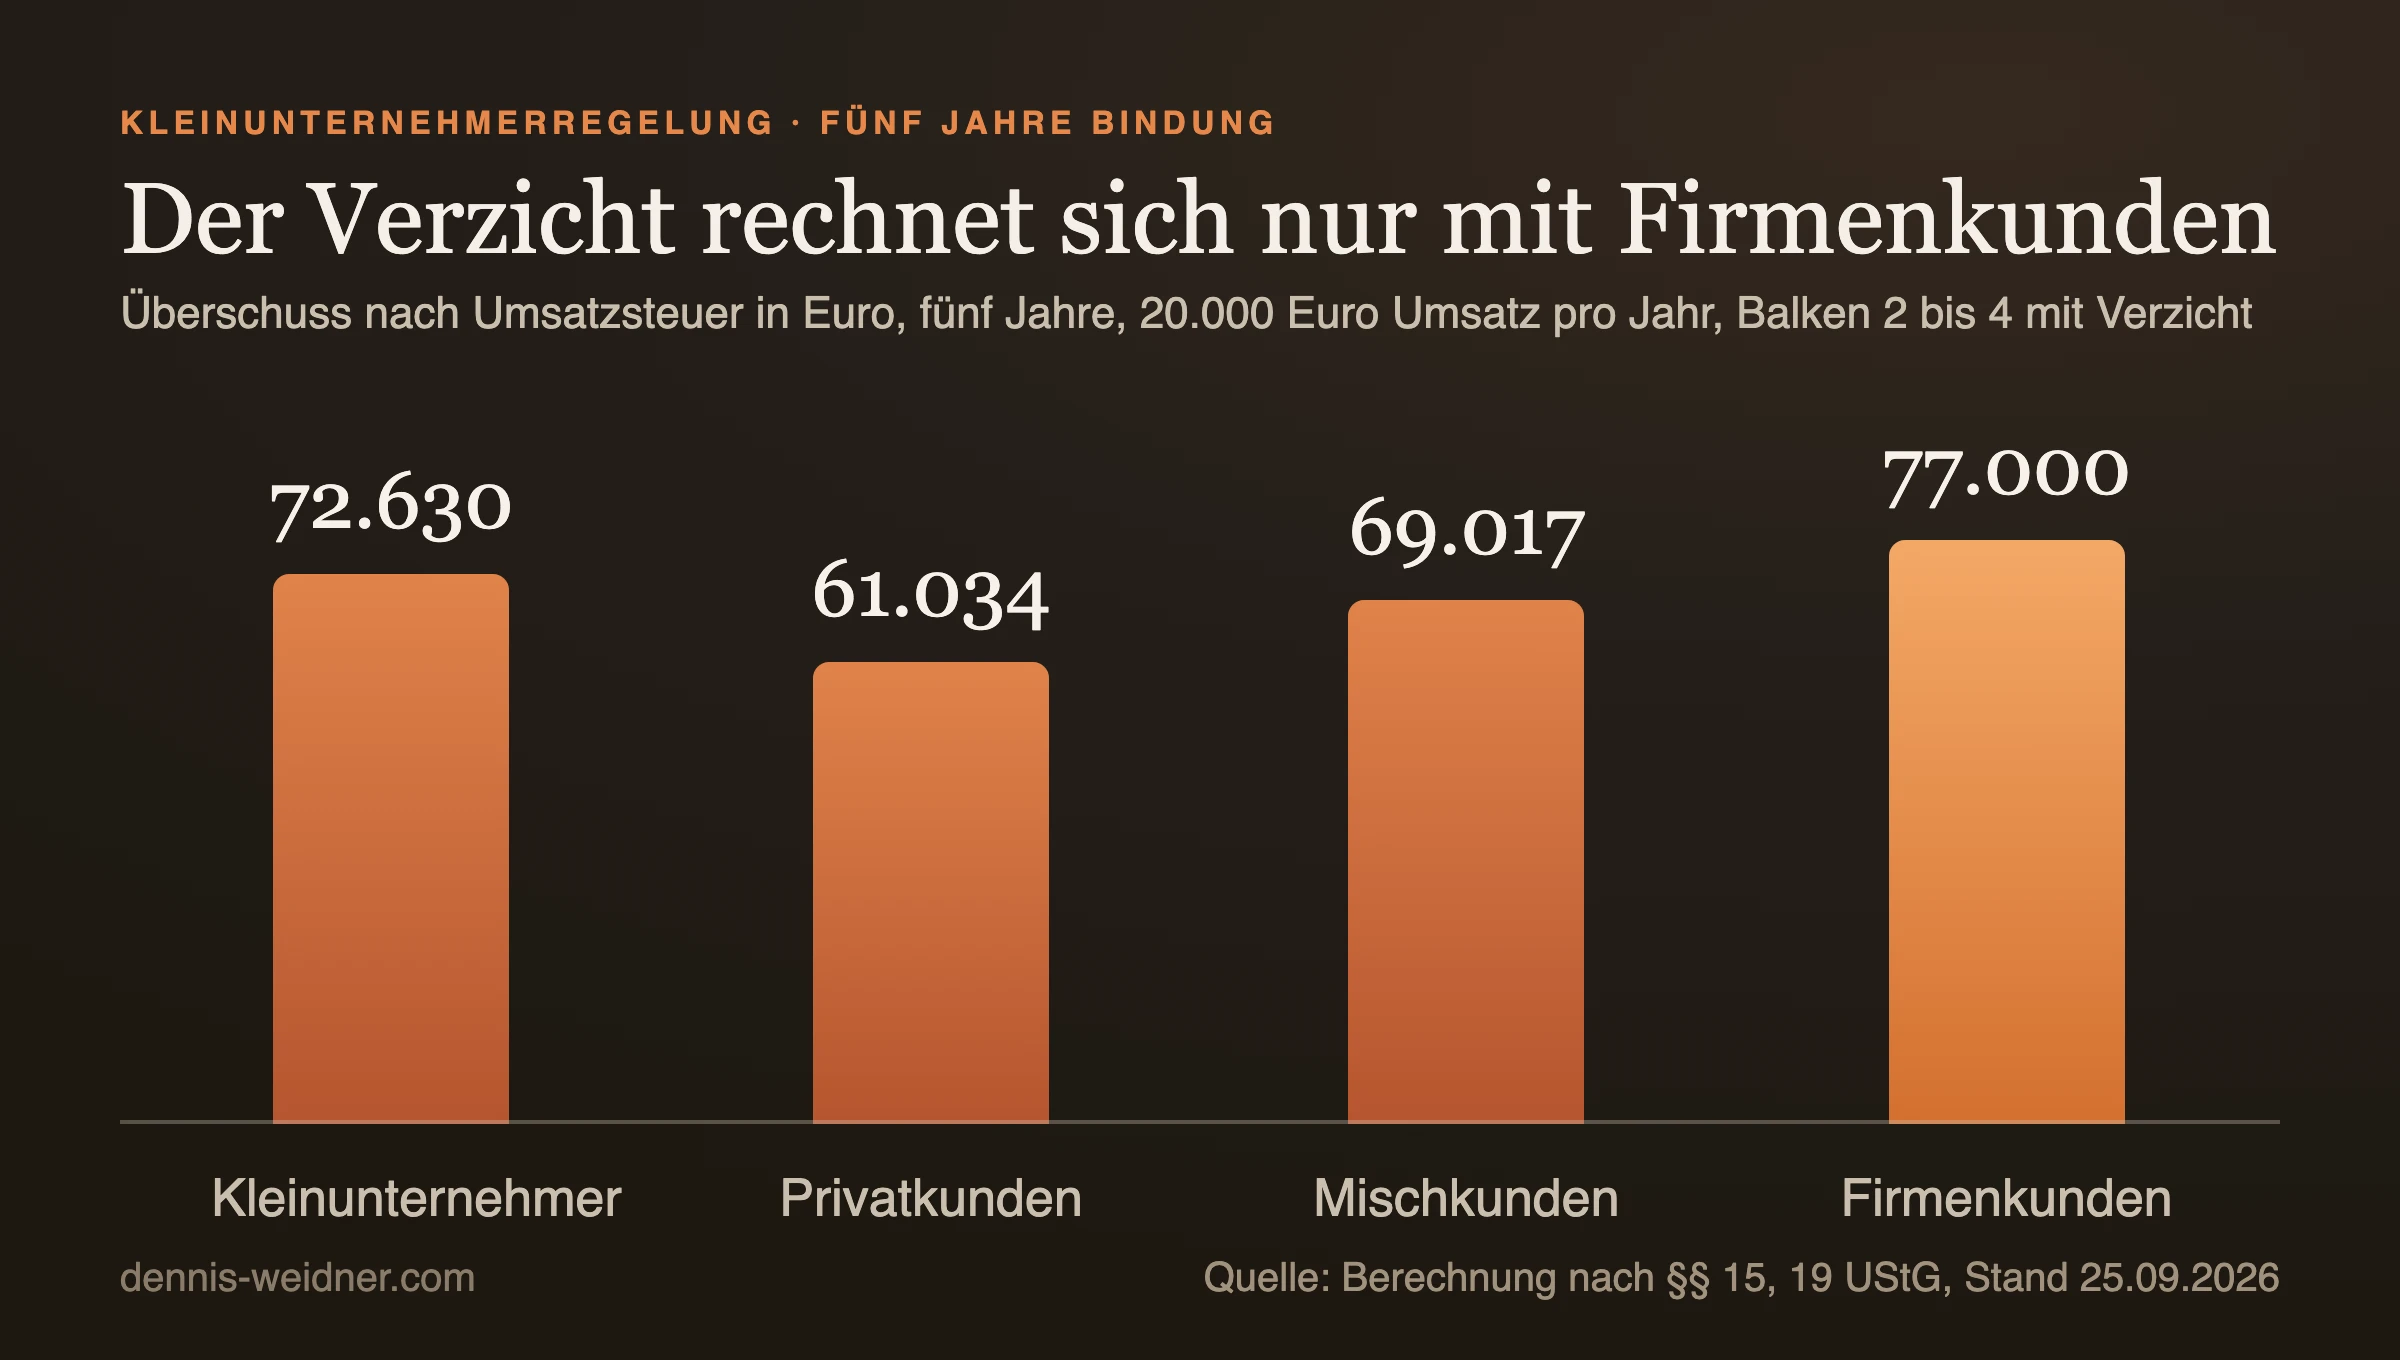
Die Tabelle zeigt zwei Dinge. Erstens entscheidet die Kundschaft, nicht die Investition. Bei Privatkunden holt die Gründerin im ersten Jahr zwar 2.090 Euro Vorsteuer zurück, zahlt aber 3.193,28 Euro Umsatzsteuer aus demselben Endpreis. Erst ab rund 16.800 Euro netto Einkauf im selben Jahr würde sich das ausgleichen. Zweitens kippt die gemischte Variante: Im ersten Jahr liegt sie 493,36 Euro vorn, über fünf Jahre 3.613,20 Euro hinten, weil die Investition einmalig ist, die Umsatzsteuer aber jedes Jahr anfällt. Ich würde den Verzicht deshalb nur erklären, wenn der größte Teil des Umsatzes mit vorsteuerabzugsberechtigten Firmen entsteht.
Vorsteuer beim Wechsel: warum der Zeitpunkt der Investition zählt
Ein zweites BMF-Schreiben wird oft übersehen. Nach dem BMF-Schreiben vom 10. November 2025 gibt es für Einkäufe aus der Zeit als Kleinunternehmer keinen Vorsteuerabzug, auch wenn der Wechsel in die Regelbesteuerung schon absehbar ist. Möglich ist nur eine Berichtigung nach § 15a UStG, und die entfällt nach § 44 UStDV, wenn die Vorsteuer auf das Wirtschaftsgut 1.000 Euro nicht übersteigt.
Für Fall B heißt das: Eine Maschine für 8.000 Euro netto, im Januar 2026 gekauft, bringt bei Regelbesteuerung ab 2027 nur vier Fünftel ihrer 1.520 Euro Vorsteuer, verteilt auf 304 Euro pro Jahr bis 2030. Im Januar 2027 gekauft, sind es die vollen 1.520 Euro sofort. Umgekehrt muss anteilig zurückzahlen, wer nach dem Verzicht investiert und noch innerhalb des fünfjährigen Berichtigungszeitraums dieses Wirtschaftsguts wieder Kleinunternehmer wird.
Rechnungen als Kleinunternehmer: Pflichtangaben und E-Rechnung
Kleinunternehmer stellen vereinfachte Rechnungen nach § 34a UStDV aus. Pflicht sind Name und Anschrift beider Seiten, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Ausstellungsdatum, Menge und Art der Leistung sowie das Entgelt mit dem Hinweis auf die Steuerbefreiung für Kleinunternehmer. Nach Abschnitt 14.7a UStAE genügt dafür auch eine umgangssprachliche Formulierung wie „steuerfreier Kleinunternehmer“. Eine fortlaufende Rechnungsnummer verlangt die Verwaltung für diese Rechnungen nicht. Wer trotzdem Umsatzsteuer ausweist, schuldet sie nach § 14c Abs. 1 UStG, außer bei Rechnungen an Endverbraucher.
Bei der E-Rechnung gilt eine Asymmetrie. Ausstellen müssen Kleinunternehmer keine, § 34a Satz 4 UStDV erlaubt immer eine sonstige Rechnung, also Papier oder PDF. Empfangen müssen sie E-Rechnungen aber seit Januar 2025 wie jeder andere Unternehmer, das stellt das BMF-Schreiben zur E-Rechnung vom 15. Oktober 2025 ausdrücklich klar. Ein E-Mail-Postfach reicht. Welche Fristen für alle anderen gelten, steht in E-Rechnungspflicht 2027.
EU-Kleinunternehmerregelung nach § 19a UStG: steuerfrei auch im Ausland
Seit 2025 können deutsche Kleinunternehmer die Befreiung auch in anderen EU-Staaten nutzen, in denen sie steuerbare Umsätze ausführen. Der Weg führt über das besondere Meldeverfahren beim Bundeszentralamt für Steuern, das eine Kleinunternehmer-Identifikationsnummer vergibt. Voraussetzung nach § 19a UStG: Der Jahresumsatz in der gesamten EU lag im Vorjahr nicht über 100.000 Euro und überschreitet diese Grenze auch im laufenden Jahr nicht. Zusätzlich gelten die Bedingungen des jeweiligen Staates. Wer teilnimmt, meldet seine Umsätze vierteljährlich binnen eines Monats. Reißt er die 100.000 Euro, muss er das binnen 15 Werktagen anzeigen, und die Teilnahme endet sofort.
Wer gerade gegründet hat, entscheidet die Frage übrigens meist früh: im Fragebogen zur steuerlichen Erfassung, einem der Briefe, die in Post nach der Firmengründung einsortiert sind. Weitere Steuerthemen für Unternehmer sammle ich unter Krypto und Finanzen.
Häufige Fragen
Ist die Kleinunternehmergrenze brutto oder netto?
Netto. Der Gesamtumsatz nach § 19 Abs. 2 UStG ist die Summe der vereinnahmten Entgelte, und Entgelt ist nach § 10 Abs. 1 UStG der Betrag ohne Umsatzsteuer.
Was passiert, wenn ich als Kleinunternehmer über 100.000 Euro komme?
Schon der Umsatz, mit dem die Grenze überschritten wird, ist voll steuerpflichtig. Ab diesem Moment gelten Rechnungen mit Umsatzsteuer, Voranmeldungen und der Vorsteuerabzug. Im Gründungsjahr liegt diese Grenze bei 25.000 Euro.
Bis wann kann ich auf die Kleinunternehmerregelung verzichten?
Bis zum letzten Tag des Februars des übernächsten Jahres, für 2026 also bis zum 29. Februar 2028. Der Verzicht wirkt ab Jahresbeginn und bindet fünf Kalenderjahre.
Muss ich als Kleinunternehmer eine Umsatzsteuererklärung abgeben?
Seit 2025 grundsätzlich nicht. § 19 Abs. 1 Satz 2 UStG schließt die Erklärungspflichten aus, das Finanzamt kann eine Erklärung aber im Einzelfall anfordern.
Muss ich als Kleinunternehmer E-Rechnungen ausstellen?
Nein, Kleinunternehmer dürfen immer Papier oder PDF verwenden. Empfangen können müssen sie E-Rechnungen trotzdem, ein E-Mail-Postfach genügt.
Gilt die Kleinunternehmerregelung auch für eine GmbH?
Ja. § 19 UStG knüpft an den Unternehmer an, nicht an die Rechtsform. Auch eine GmbH oder UG mit wenig Umsatz kann Kleinunternehmer sein.
Hinweis: Dieser Artikel ist keine Steuerberatung. Er beschreibt die Rechtslage in Deutschland mit Stand 25. September 2026 und vereinfacht bewusst: Die Rechnung lässt Einkommensteuer, Abschreibungen, ermäßigte Steuersätze, steuerfreie Umsätze und Preisreaktionen der Kundschaft außen vor. Ob sich ein Verzicht lohnt, hängt an Kundschaft, Investitionsplan und Wachstum, und diese Entscheidung gehört vor der Erklärung zu einer Steuerberatung.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.