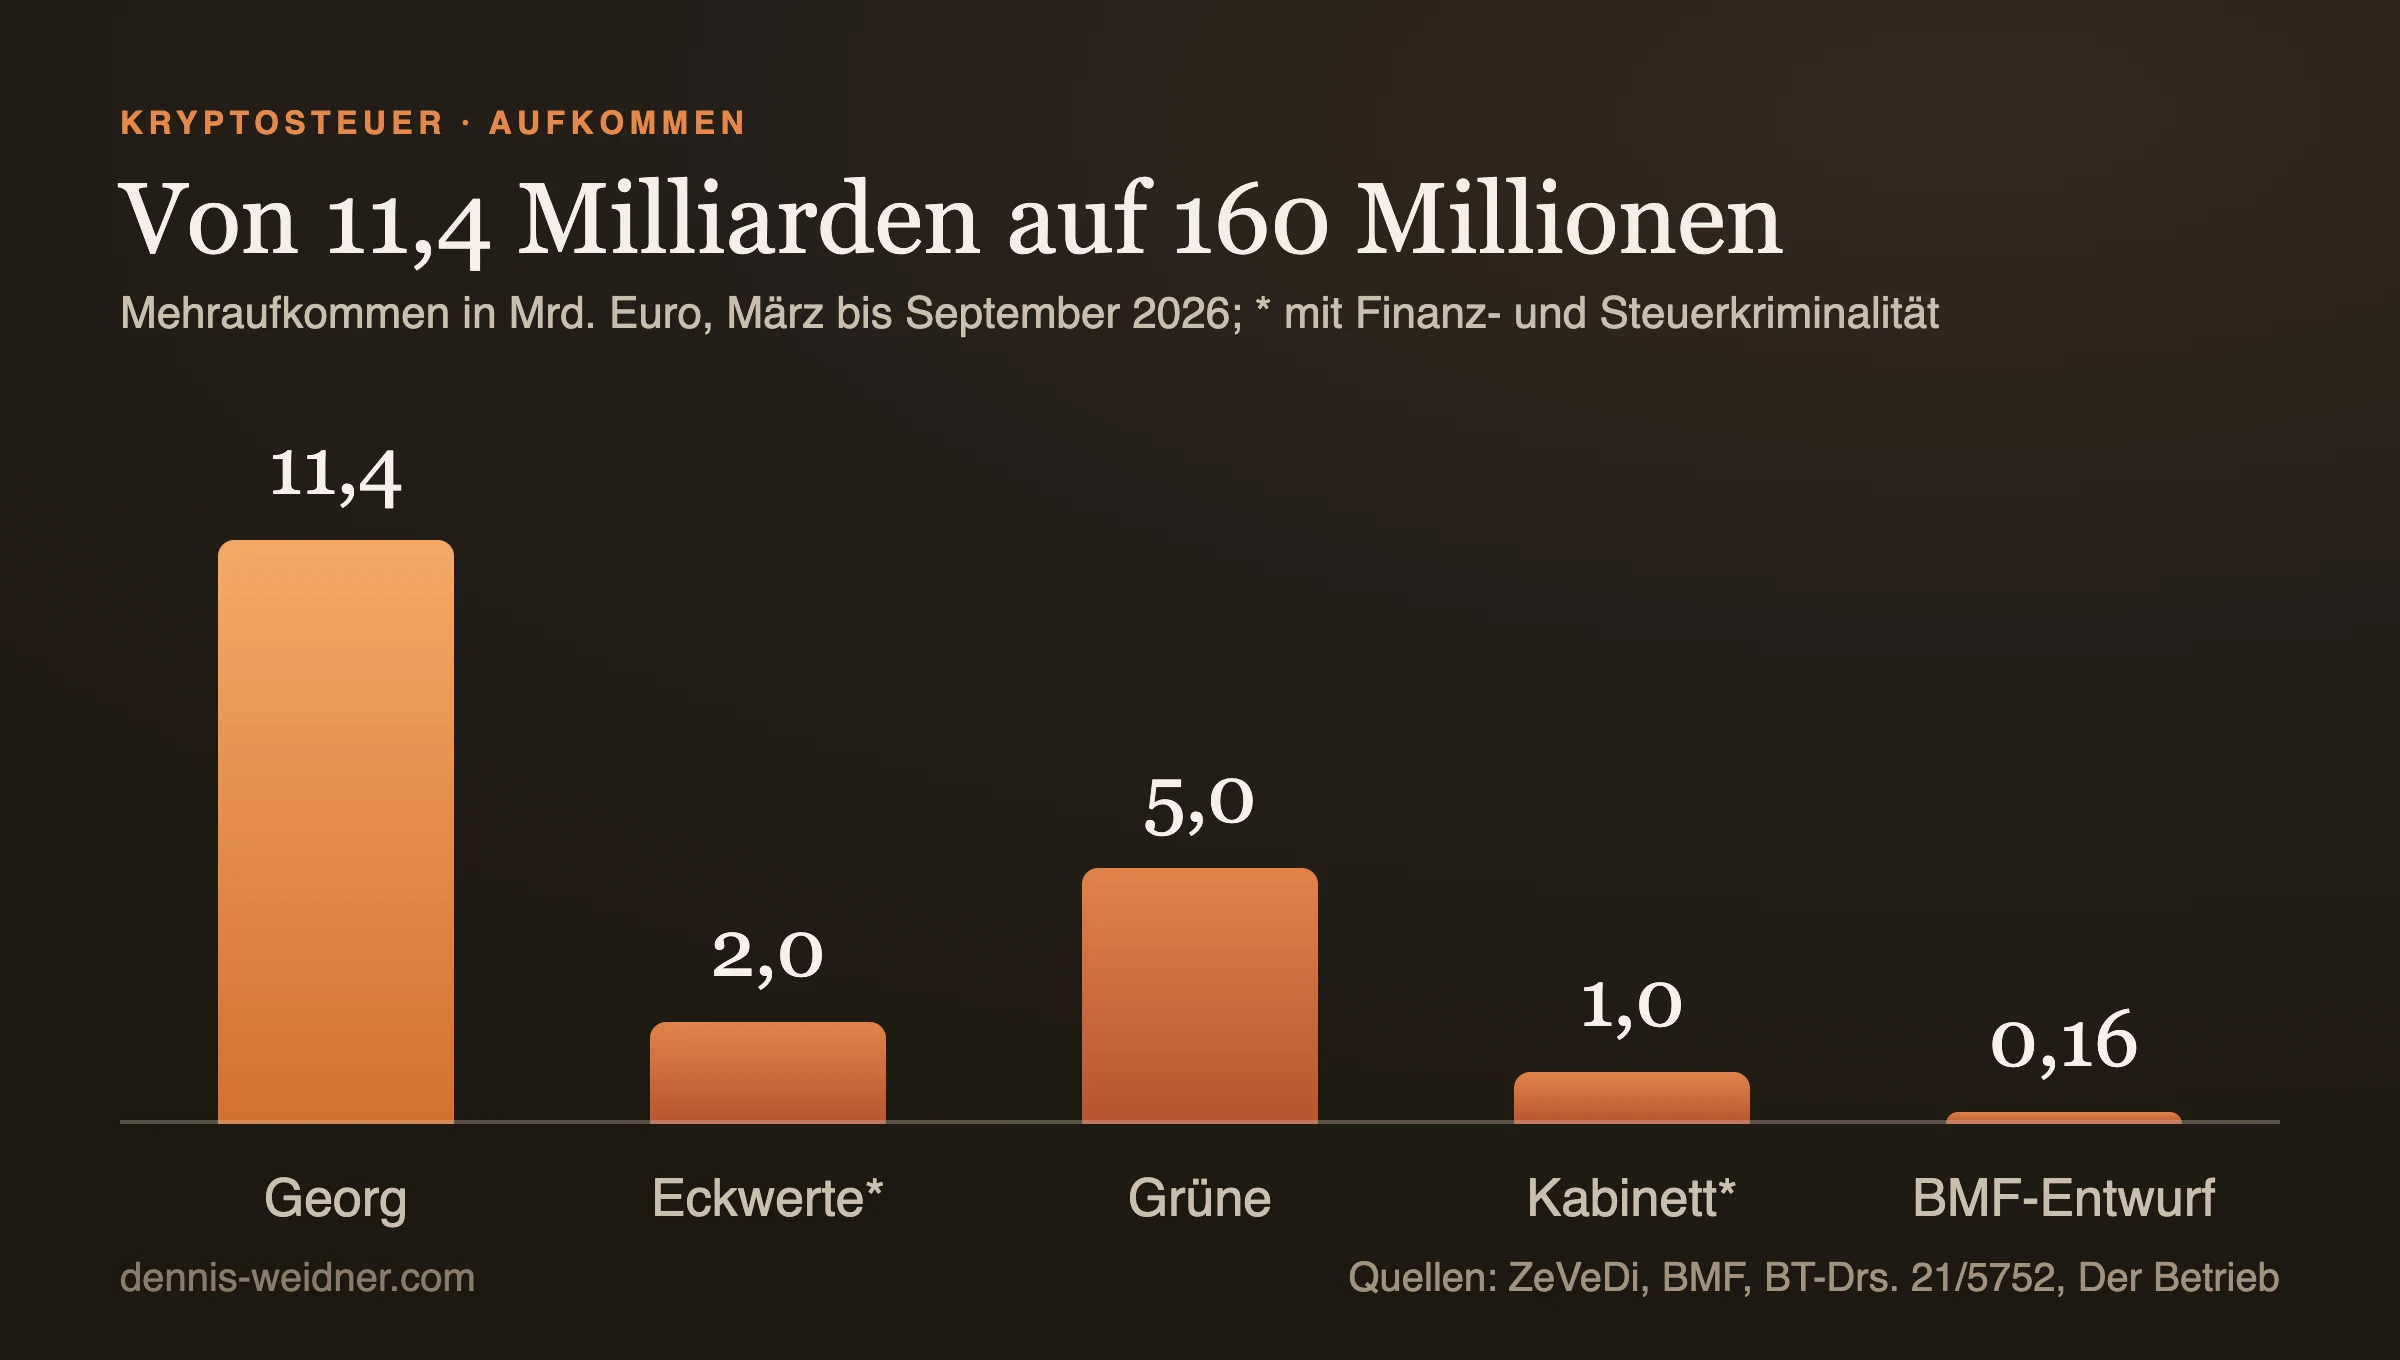
Im Mai 2026 wurde im Bundestag über ein Gesetzesvorhaben debattiert, dessen erwartetes Aufkommen mit bis zu 11,4 Milliarden Euro beziffert wurde. Am 8. September 2026 hat das Bundesfinanzministerium seinen eigenen Referentenentwurf zur selben Sache in die Ressortabstimmung gegeben. Er nennt 160 Millionen Euro. Das ist ein Siebzigstel. Der Fall zeigt weit über das konkrete Thema hinaus, wie eine einzelne Schätzung zur Grundlage einer politischen Entscheidung wird und woran man erkennt, ob eine Zahl trägt.
Ich verfolge diesen Vorgang hier seit dem Sommer. Im August habe ich an Abgeordnete des Finanzausschusses geschrieben und die Antwort von Dr. Moritz Heuberger ausgewertet, nachzulesen in meiner Auswertung der Antwort aus dem Finanzausschuss. Kurz darauf habe ich eingeordnet, was eine Bundestagspetition tatsächlich bewirkt und was nicht. In der ersten dieser beiden Veröffentlichungen steht meine Hochrechnung, und das Ministerium hat ihre Größenordnung inzwischen bestätigt.
Mehr zum Thema: Finanzen & Kryptowerte – Grundlagen, Praxis und alle Artikel an einer Stelle.
Der Vorgang in fünf Zeilen
| Datum | Wer | Erwartetes Aufkommen |
|---|---|---|
| 10.03.2026 | Co-Pierre Georg, Frankfurt School Blockchain Center, Beitrag bei ZeVeDi | bis 11,4 Milliarden Euro, bezogen auf 2024 |
| 29.04.2026 | Eckwertebeschluss der Bundesregierung, inklusive Finanzkriminalität | 2 Milliarden Euro |
| 05.05.2026 | Gesetzentwurf im Bundestag, Drucksache 21/5752 | mindestens 5 Milliarden Euro |
| 06.07.2026 | Kabinettsbeschluss, inklusive Finanzkriminalität | 1 Milliarde Euro |
| 08.09.2026 | Referentenentwurf des Bundesfinanzministeriums | 160 Millionen Euro |
Zwischen der ersten und der letzten Zeile liegen keine neuen Erkenntnisse über den Markt. Es liegt dazwischen, dass ein Fachreferat rechnen musste, statt zu schätzen.
Was an der hohen Zahl von Anfang an prüfbar war
Der Beitrag, aus dem die 11,4 Milliarden stammen, arbeitet mit einer Hochrechnung: Anzahl der Anleger, geschätztes Volumen, unterstellter Anteil steuerfrei realisierter Gewinne. Jeder dieser drei Werte ist eine Annahme. Multipliziert man drei Annahmen, multiplizieren sich auch ihre Fehler.
Der Bitcoin Bundesverband hat dazu im Sommer fünfzehn Fragen gestellt, unter anderem nach der Herkunft der Daten, nach der Repräsentativität der Stichprobe, nach unterstellten Verhaltensanpassungen und nach Fehlermargen. Der Kernsatz dieses Katalogs beschreibt einen allgemeinen Maßstab: Je größer die politische Wirkung einer Zahl, desto höher der Anspruch an ihre Transparenz. Die Fragen sind bis heute unbeantwortet.
Eine Zahl ohne offengelegte Methode ist eine Behauptung mit Nachkommastelle. Das gilt in jeder Entscheidungsvorlage.
Die Gegenprobe, die niemand machen wollte
Es gab die ganze Zeit einen Realtest. Österreich hat die Haltefrist für Kryptowerte bereits 2022 abgeschafft. Seit Anfang 2024 führen die Dienstleister dort die Kapitalertragsteuer direkt ab, es gibt also einen amtlich erfassten Istwert statt einer Hochrechnung. Er lag 2024 bei 33,8 Millionen Euro.
Rechnet man das über die Bevölkerungsrelation auf Deutschland hoch, landet man bei ungefähr 300 Millionen Euro. Diese Rechnung habe ich am 12. August 2026 aufgeschrieben, vier Wochen bevor das Ministerium seine eigene Zahl nannte. Sie liegt heute bei 160 Millionen Euro für das erste Jahr und rund 350 Millionen bis 2031.
Die Hochrechnung war einfach. Sie ersetzte drei Annahmen durch einen gemessenen Wert aus einem vergleichbaren Land und eine einzige, offen benannte Übertragung. Eine schlechte Messung aus der Wirklichkeit schlägt eine gute Schätzung vom Schreibtisch. Wer eine Zahl prüfen will, sucht zuerst nach jemandem, der die Sache schon gemacht hat.
Warum die hohe Zahl trotzdem gewirkt hat
Eine Zahl muss nicht stimmen, um zu wirken. Sie muss nur früh im Verfahren stehen und unwidersprochen bleiben. Die 11,4 Milliarden wurden in der Ausschussberatung im Mai zitiert, sie standen in Zeitungen, sie strukturierten die Debatte. Als das Ministerium im September seine eigene Rechnung vorlegte, war die politische Entscheidung im Grundsatz längst gefallen.
Wer eine Zahl weitergibt, macht sie für den nächsten in der Kette zur Messlatte. Ich habe das in meinen eigenen Projekten mehrfach beobachtet: Eine Zahl, die als grobe Orientierung entsteht, taucht zwei Wochen später als Zielvorgabe wieder auf, ohne dass jemand die Umwandlung bemerkt hätte. Deshalb gehört an jede weitergegebene Zahl ihr Erhebungsdatum und ihre Methode, und zwar in denselben Satz.
Was das für Entscheidungen im Unternehmen bedeutet
Politische Rahmenbedingungen sind für Investitionsentscheidungen oft wichtiger als der Markt selbst. Wer eine Anlage baut, eine Förderung einplant oder ein Geschäftsmodell auf eine angekündigte Regelung stützt, rechnet mit Zahlen, die den gleichen Weg genommen haben wie die 11,4 Milliarden. Drei Prüffragen haben sich bei mir bewährt:
- Wer hat die Zahl erhoben, und wovon lebt er? Eine Studie, ein Verband und ein Ministerium haben unterschiedliche Aufgaben, und das sieht man ihren Zahlen an.
- Gibt es irgendwo einen Istwert statt einer Schätzung? Ein anderes Bundesland, ein anderes Land, ein Vorjahr, ein Pilotprojekt. Ein gemessener Wert aus einem ähnlichen Fall schlägt jede Modellrechnung.
- Was müsste zutreffen, damit die Zahl falsch ist? Wer diese Frage nicht beantworten kann, hat die Zahl nicht verstanden, sondern nur gelesen.
Was der Referentenentwurf zur Kryptosteuer vorsieht
In der Sache selbst ist nichts entschieden. Der Referentenentwurf ist die Arbeitsfassung eines Fachreferats und steht in der Abstimmung zwischen den Ministerien. Vor ihm liegen die Anhörung der Verbände, der Kabinettsbeschluss, drei Lesungen im Bundestag und der Bundesrat.
Inhaltlich ist der Entwurf an mehreren Stellen maßvoller als das, was im Mai zur Abstimmung stand: Er sieht 25 Prozent Abgeltungsteuer statt des persönlichen Steuersatzes von bis zu 45 Prozent vor, er erlaubt die Verrechnung mit Verlusten aus Wertpapieren, und sein Stichtag liegt in der Zukunft statt in der Vergangenheit. Bestände, die bis zum 31. Dezember 2026 angeschafft werden, blieben nach dem Entwurfsstand in der heutigen Regelung.
Die Frage, die bleibt, ist eine der Verhältnismäßigkeit. Ein Vorhaben, das die steuerliche Systematik einer ganzen Anlageklasse ändert, soll im ersten Jahr 160 Millionen Euro einbringen. Der Haushalt, für den es gedacht ist, hat ein Volumen von 555,4 Milliarden Euro und eine Neuverschuldung von 118,7 Milliarden Euro im Kernhaushalt. Das sind rund zwölf Stunden Neuverschuldung. Über diese Verhältnisse kann man politisch unterschiedlicher Meinung sein. Man sollte sie nur kennen, bevor man es ist.
Was ich zu diesem Thema sonst veröffentlicht habe
Der Vorgang zieht sich über mehrere Monate, deshalb hier die Beiträge im Zusammenhang:
- Krypto-Haltefrist: Was der Gesetzentwurf wirklich vorsieht vom 12. August 2026, mit der Auswertung der Antwort aus dem Finanzausschuss und der Österreich-Hochrechnung
- Petition 201716: Was eine Bundestagspetition bewirkt vom 13. August 2026, zur Frage, was ein erreichtes Quorum auslöst und was nicht
- Krypto zum Jahresende: Muster, die sich wiederholen, zu Steuerverkäufen, dünnem Feiertagsvolumen und Rebalancing zum Jahreswechsel
- Die laufende Berichterstattung zur Sache selbst steht auf CryptoTicker, zuletzt die Einordnung der Aufkommenszahl in den Bundeshaushalt
Häufige Fragen
Wie viel soll die Kryptosteuer einbringen?
Der Referentenentwurf des Bundesfinanzministeriums vom 8. September 2026 nennt 160 Millionen Euro für das erste Jahr und rund 350 Millionen Euro bis 2031. Im Gesetzentwurf vom Mai 2026 standen noch mindestens 5 Milliarden Euro, in der zugrunde liegenden Schätzung bis zu 11,4 Milliarden Euro.
Woher stammt die Schätzung von 11,4 Milliarden Euro?
Aus einem Beitrag von Co-Pierre Georg, dem Direktor des Frankfurt School Blockchain Center, vom 10. März 2026, bezogen auf das Jahr 2024. Er arbeitet mit einer Hochrechnung aus drei Annahmen: Anzahl der Anleger, geschätztes Volumen und unterstellter Anteil steuerfrei realisierter Gewinne. Der Bitcoin Bundesverband hat dazu fünfzehn Fragen gestellt, unter anderem nach der Herkunft der Daten und nach Fehlermargen, und sie sind bis heute unbeantwortet.
Wird die Krypto-Haltefrist abgeschafft?
Das Bundesfinanzministerium hat dazu am 8. September 2026 einen Referentenentwurf in die Ressortabstimmung gegeben. Er sieht 25 Prozent Abgeltungsteuer statt des persönlichen Steuersatzes von bis zu 45 Prozent vor und erlaubt die Verrechnung mit Verlusten aus Wertpapieren. Bestände, die bis zum 31. Dezember 2026 angeschafft werden, blieben in der heutigen Regelung. Vor dem Gesetz liegen noch die Anhörung der Verbände, der Kabinettsbeschluss, drei Lesungen im Bundestag und der Bundesrat.
Wie viel Kryptosteuer nimmt Österreich ein?
Österreich hat die Haltefrist für Kryptowerte 2022 abgeschafft, seit Anfang 2024 führen die Dienstleister die Kapitalertragsteuer direkt ab. 2024 lag das Aufkommen bei 33,8 Millionen Euro. Über die Bevölkerungsrelation auf Deutschland hochgerechnet ergibt das rund 300 Millionen Euro.
Dieser Beitrag ist keine Steuer- und keine Anlageberatung.
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.