Zum 1. Januar 2027 endet das Riester-Neugeschäft. Was mit den 14,663 Millionen bestehenden Verträgen passiert, ist die meistgestellte und die am schlechtesten beantwortete Frage der Reform, weil die Antwort, die am häufigsten richtig ist, niemandem etwas einbringt. Hier steht kein Rat, sondern ein Entscheidungsbaum: vier Wege, vier Fragen in fester Reihenfolge, und warum die drei Millionen ruhenden Verträge ein eigener Fall sind.
14,663 Millionen Verträge und eine Frage, die niemand beantwortet
Ende 2025 gab es in Deutschland 14,663 Millionen Riester-Verträge. Der Höchststand lag 2017 bei 16,61 Millionen. Rund drei Millionen davon ruhen, es fließt also nichts mehr hinein. Zum 1. Januar 2027 kommt kein einziger neuer dazu.
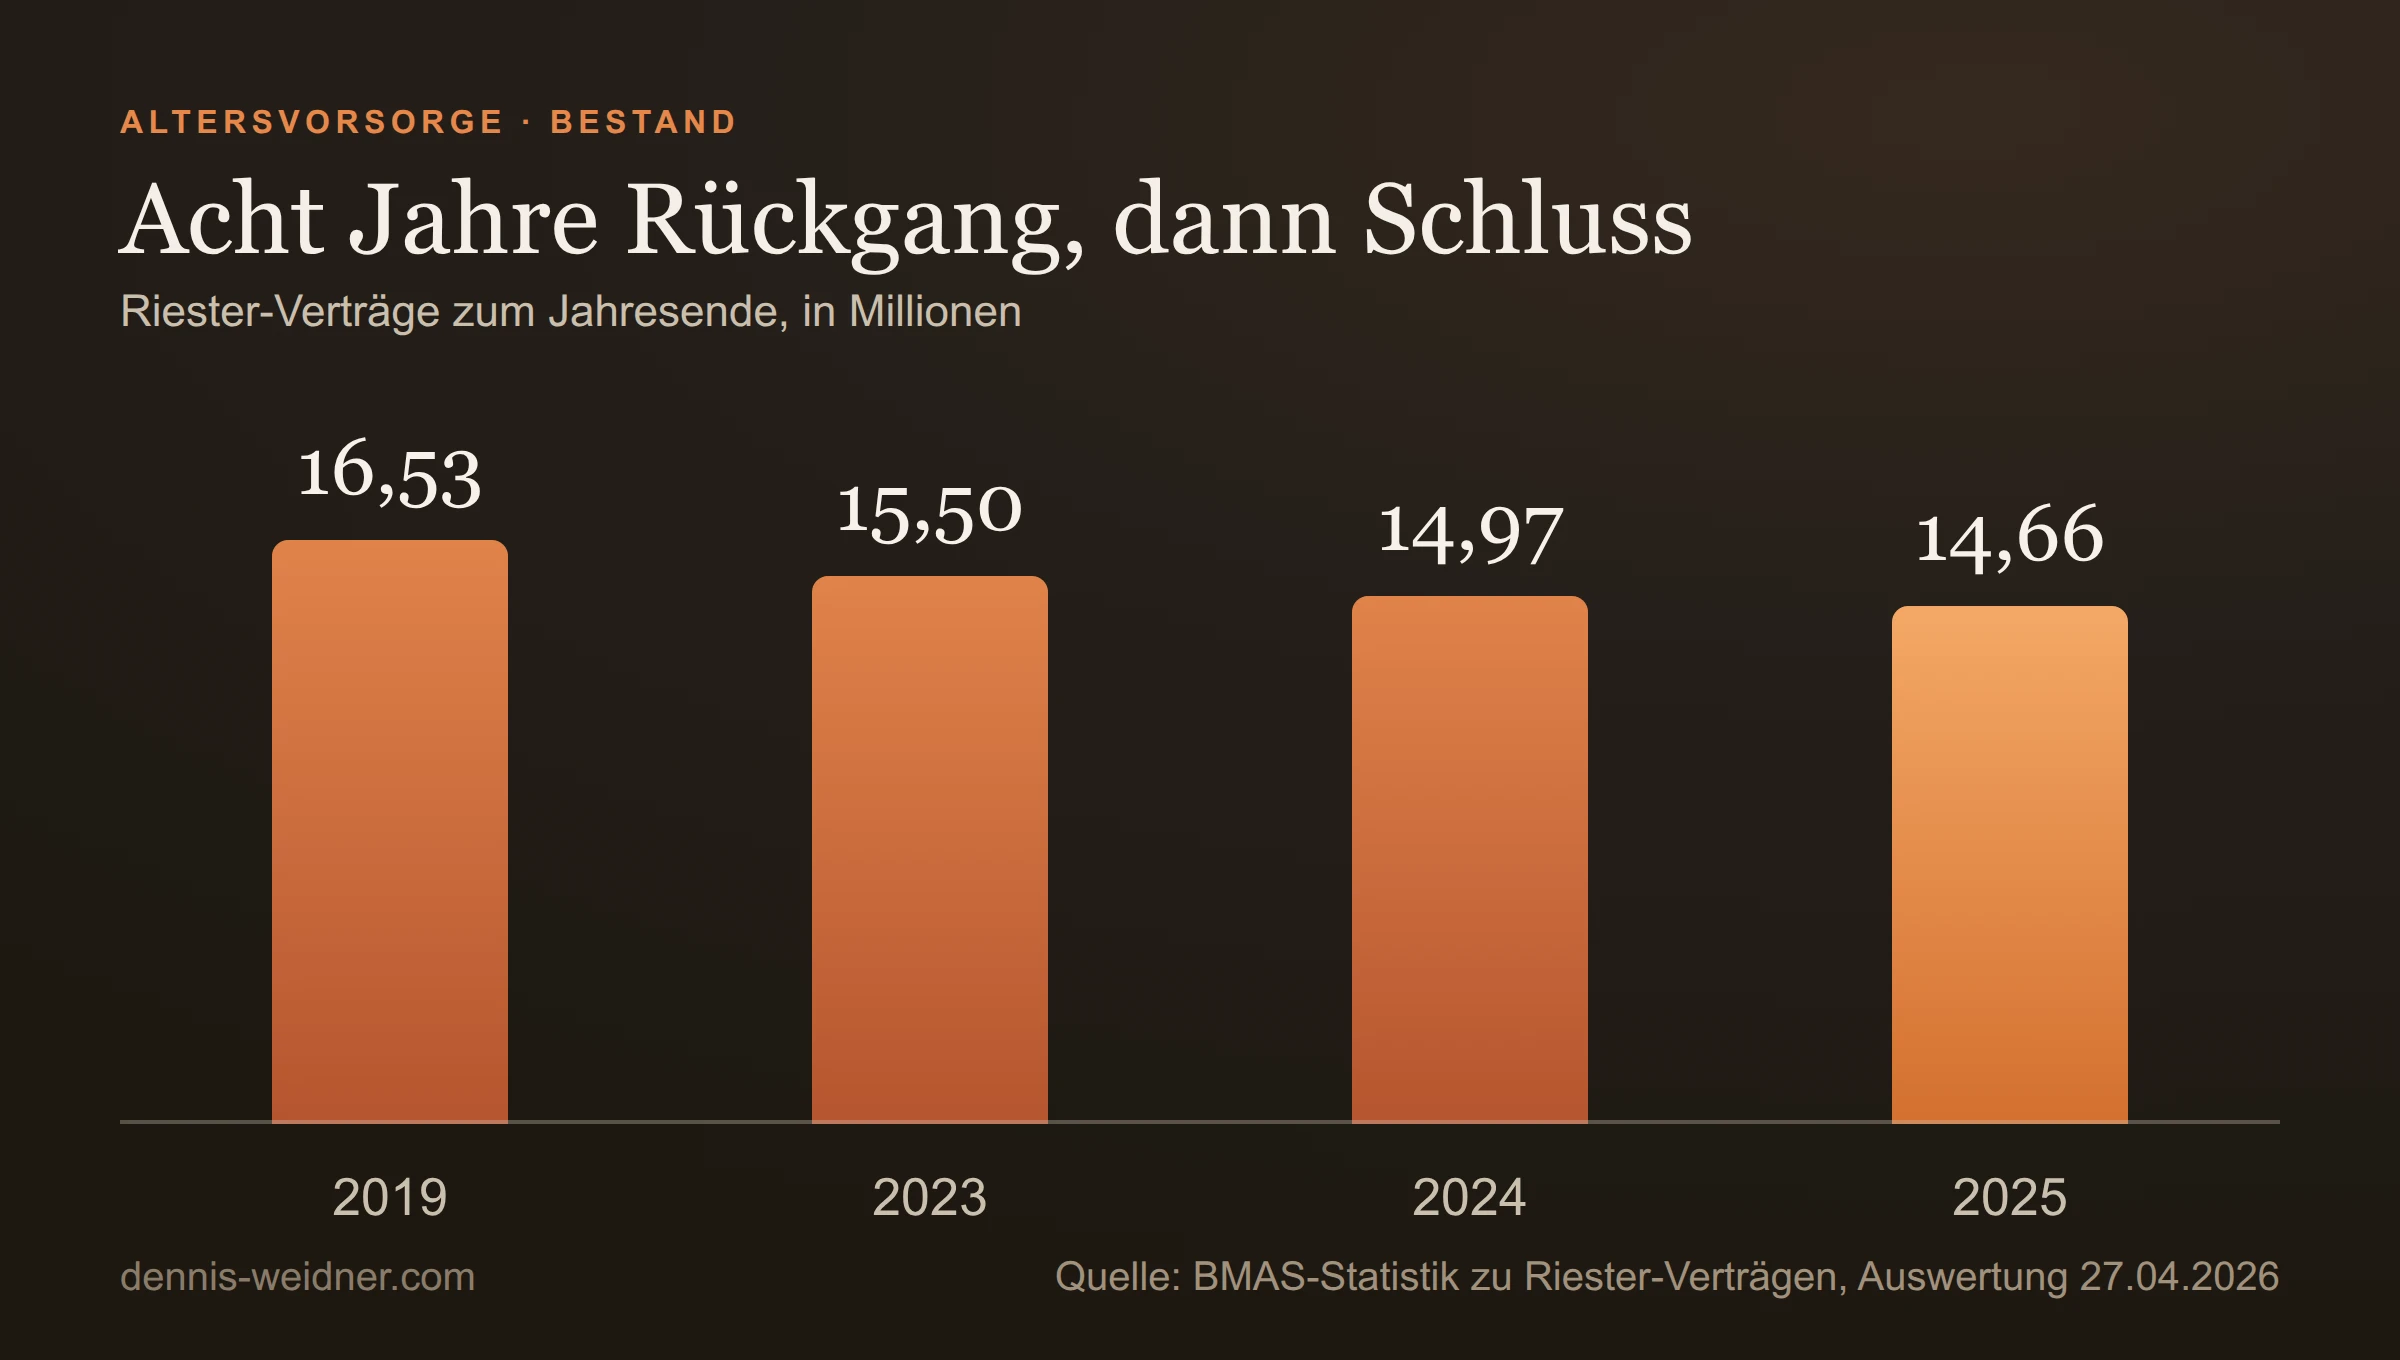
Was mit den bestehenden passiert, ist die meistgestellte und die am schlechtesten beantwortete Frage dieser Reform. Der Grund dafür ist strukturell und hat nichts mit Boshaftigkeit zu tun: Ein Anbieter hat kein Interesse daran, einem Kunden den Abschied zu empfehlen, und ein Vermittler verdient nichts daran, wenn jemand alles so lässt. Die Antwort, die am häufigsten richtig ist, ist die, die niemand gerne gibt.
Dieser Text gibt deshalb keine Empfehlung, sondern einen Entscheidungsbaum. Am Ende steht keine Zahl, sondern die Reihenfolge, in der man die eigenen Unterlagen liest. Den Überblick über das neue Recht habe ich in Das Altersvorsorgedepot aufgeschrieben.
Zuerst das Missverständnis ausräumen: was ab 2027 bei Riester gilt
Der häufigste Irrtum lautet, Riester werde abgeschafft und man müsse jetzt handeln. Das ist falsch, und der Irrtum ist teuer, weil er zu Entscheidungen unter Zeitdruck führt.
Was zum 1. Januar 2027 endet, ist ausschließlich der Neuabschluss. Bestehende Verträge laufen unverändert weiter, mit ihren Garantien, ihren Zulagen und ihren Bedingungen. Niemand wird umgestellt, niemand verliert etwas, und es gibt keine Frist, zu der irgendetwas entschieden sein muss. So steht es auch in der Übersicht der Bundesregierung zur Reform: keine automatische Kündigung, keine Umwandlung.
Neu ist ab 2027 nur, dass zwei Türen dazukommen: der Wechsel in die neue Förderung mit dem bestehenden Vertrag und die Übertragung in ein Altersvorsorgedepot. Beide sind freiwillig.
Riester behalten, ruhen lassen, wechseln oder kündigen: die Wege im Vergleich
Vier Wege stehen unbefristet offen. Dazu kommt der Ausstieg, die Kündigung, die fast immer am meisten kostet. Welcher Weg passt, entscheidet der eigene Vertrag, nicht die Reform.
Die ersten vier Wege bleiben auch nach dem 1. Januar 2027 unbefristet offen. Was zu diesem Datum endet, ist ausschließlich der Neuabschluss.
Der Entscheidungsbaum: vier Fragen in dieser Reihenfolge
Die Reihenfolge ist nicht beliebig. Jede Frage kann die folgenden erledigen.
Frage 1: Welchen Rechnungszins trägt der Vertrag? Das steht im ursprünglichen Vertrag, nicht in der jährlichen Standmitteilung, und es betrifft nur Riester-Rentenversicherungen; Riester-Banksparpläne und Riester-Fondssparpläne kennen keinen Rechnungszins. Wie hoch er höchstens sein durfte, legt die Deckungsrückstellungsverordnung nach dem Abschlussjahr fest: 3,25 Prozent für die ersten Riester-Verträge von 2002 und 2003, danach in Stufen bis auf 0,25 Prozent für Abschlüsse von 2022 bis 2024. Seit 2025 liegt er wieder bei 1 Prozent.
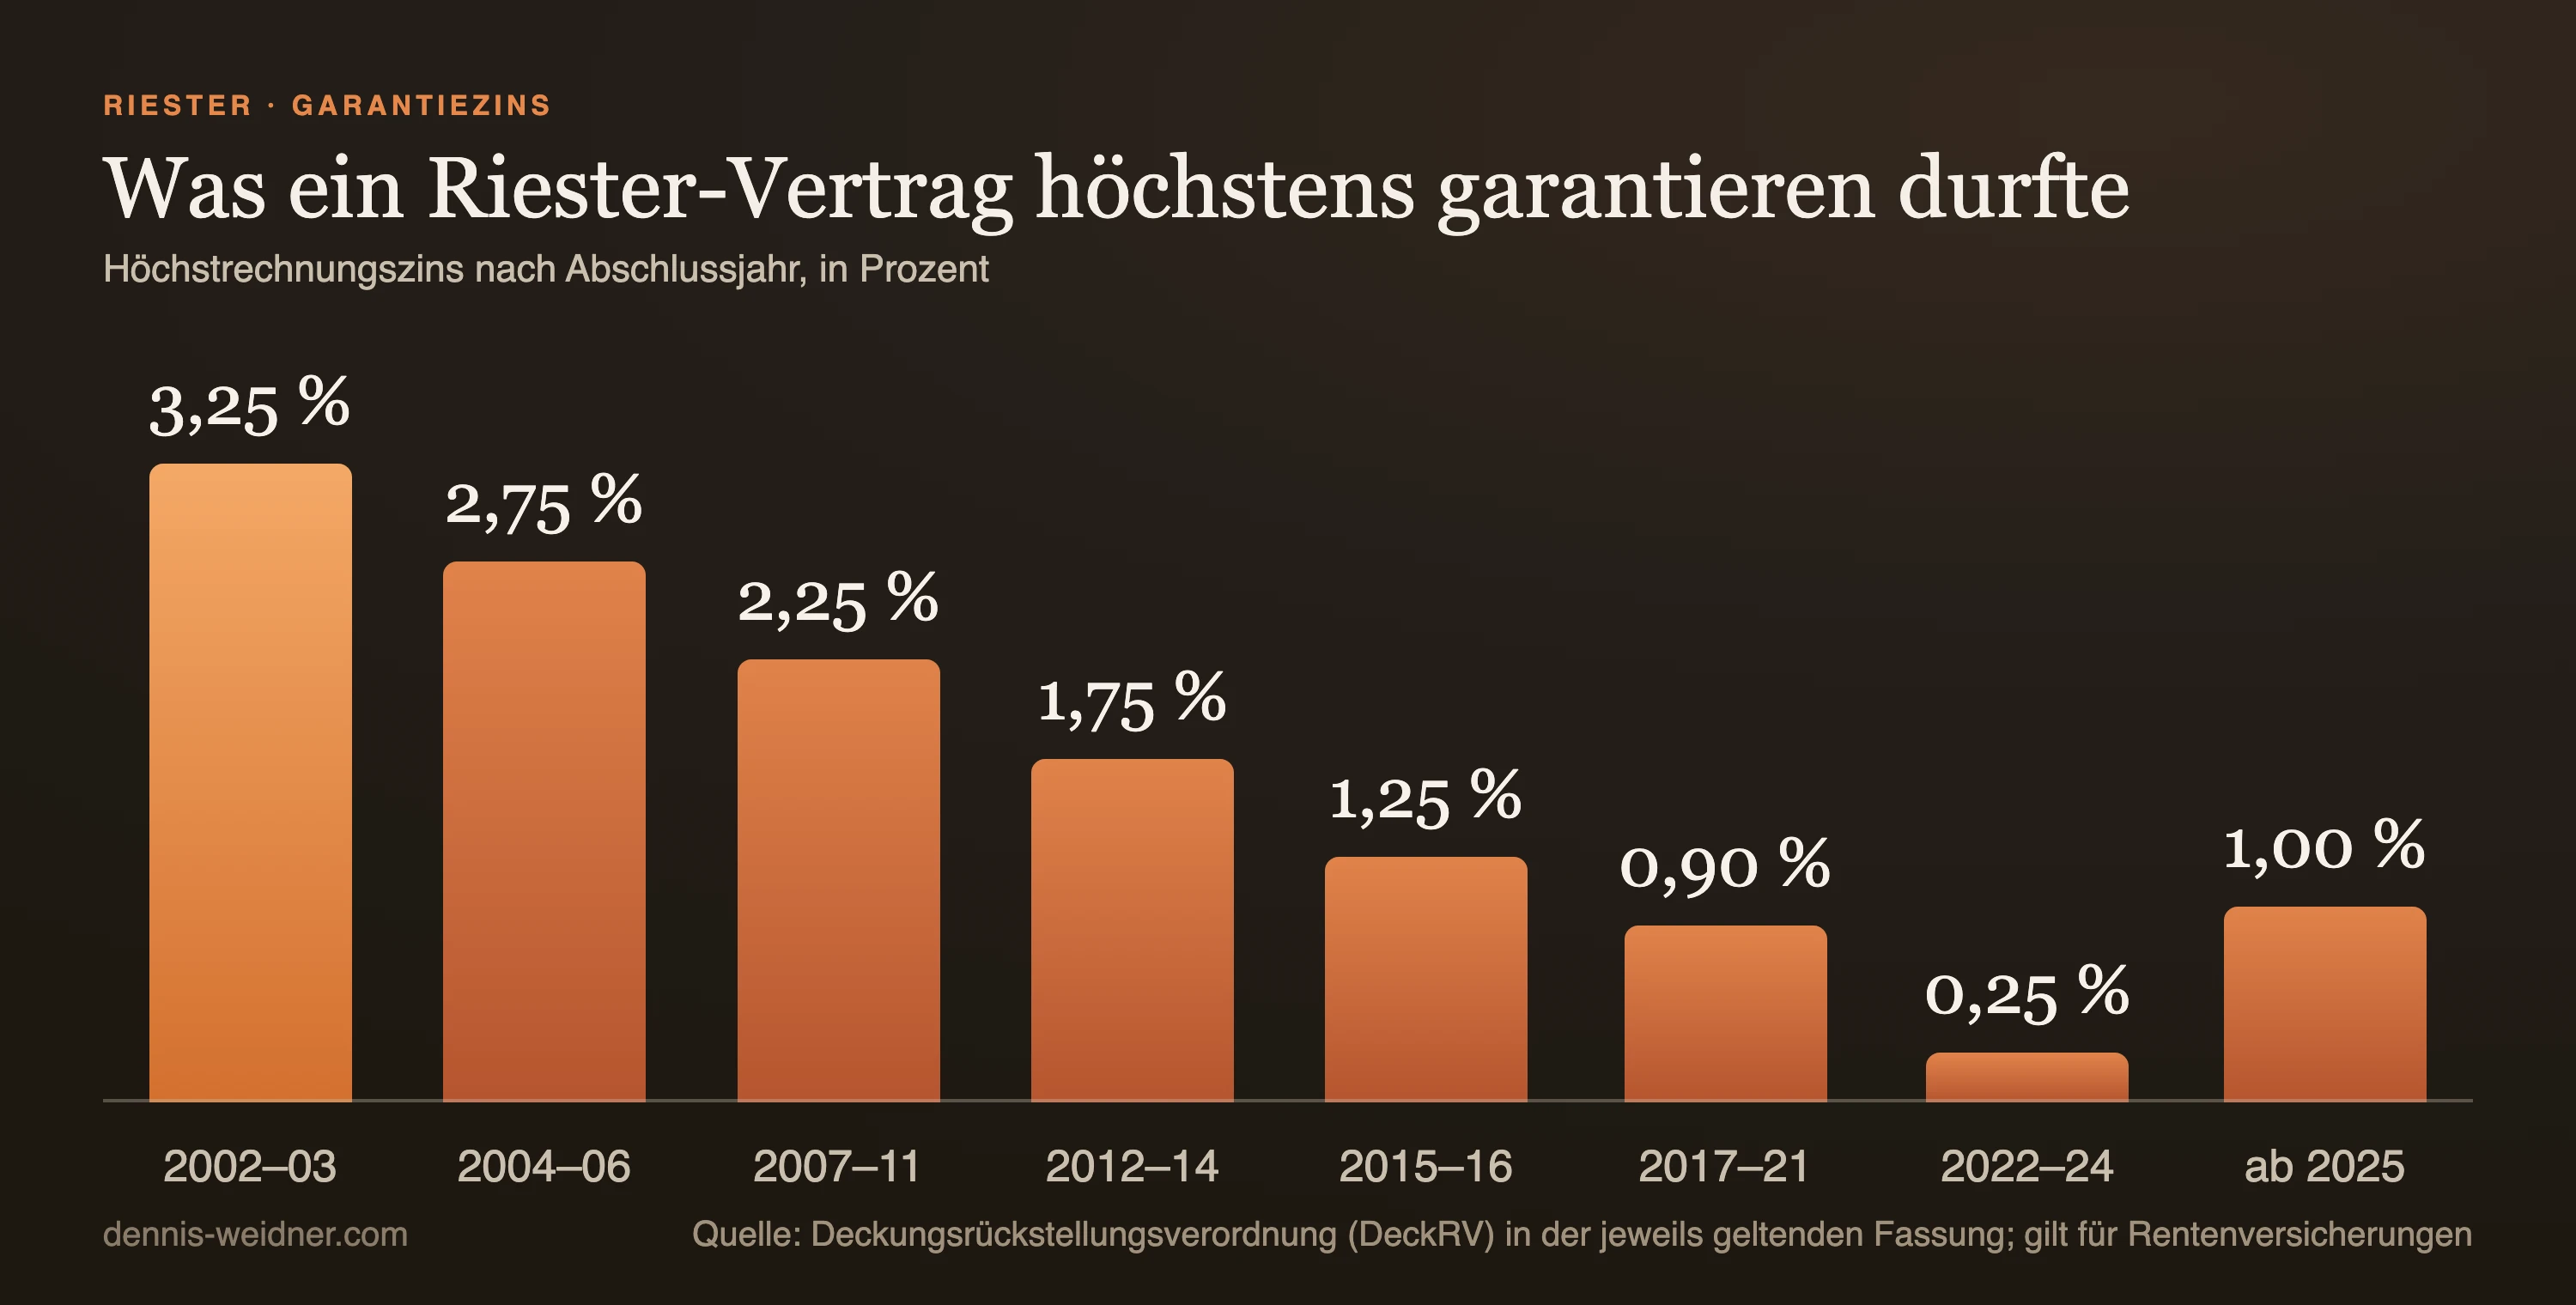
Ein Vertrag aus den Jahren bis 2006 mit 2,75 oder 3,25 Prozent Garantie ist am Markt heute nicht mehr herstellbar. Ist der Rechnungszins hoch, ist die Antwort meist "behalten", und die restlichen Fragen erledigen sich.
Frage 2: Sind die Abschlusskosten bezahlt? Abschlusskosten werden in den ersten Jahren verrechnet. Wer diese Phase hinter sich hat, hat das Teuerste bereits bezahlt. Ein Wechsel bedeutet dann, dieselbe Kostenart ein zweites Mal zu zahlen. Wer noch mittendrin steckt, steht anders da.
Frage 3: Was kostet der Vertrag laufend, in Euro pro Jahr? Nicht in Prozent, in Euro. Prozentangaben auf ein kleines Guthaben klingen harmlos und sind es nicht. Bei einem ruhenden Vertrag mit geringem Kapital können feste Stückkosten den gesamten Ertrag auffressen. Das ist der häufigste Fall, in dem "ruhen lassen" die schlechteste aller Optionen ist.
Frage 4: Wie viele Jahre bleiben bis zur Rente? Ein Umstieg braucht Zeit, damit sich niedrigere Kosten gegen die Wechselkosten rechnen. Unter etwa zehn Jahren lohnt sich das selten. Über zwanzig Jahre kann es sich deutlich lohnen.
Die drei Millionen ruhenden Verträge sind ein eigener Fall
Rund drei Millionen Verträge ruhen. Sie sind der Grund, warum ich diesen Text für nötig halte, denn für diese Riester-Sparer gilt die bequeme Antwort gerade nicht.
Ein ruhender Vertrag bekommt keine Zulagen mehr, weil dazu Beiträge gehören. Er trägt aber weiterhin Kosten. Bei manchen Tarifen sind das feste Beträge je Jahr, unabhängig vom Guthaben. Auf einem Guthaben von wenigen tausend Euro ist das eine Kostenquote, die jede Rendite übersteigt. Das Geld schrumpft langsam, unauffällig und ohne dass jemand eine Nachricht bekommt.
Wer einen ruhenden Vertrag hat, sollte deshalb genau eine Zahl herausfinden: was er im Jahr in Euro kostet. Diese Zahl steht in der Standmitteilung, meist nicht auf der ersten Seite. Sie entscheidet zwischen "liegen lassen" und "auflösen oder übertragen" schneller als jede Renditeprognose.
Riester ruhen lassen und Vertrag beitragsfrei stellen: Antrag, Folgen, Vorlage
Einen Riester-Vertrag ruhen zu lassen ist ein Recht und kein Entgegenkommen des Anbieters. Jeder zertifizierte Vertrag muss es bis zum Beginn der Auszahlung erlauben, so verlangt es § 1 Absatz 1 Nummer 10 des Altersvorsorgeverträge-Zertifizierungsgesetzes. Der Fachbegriff dafür lautet Beitragsfreistellung. Eine Höchstdauer nennt das Gesetz nicht.
Der Antrag ist formlos. Nach Auskunft der Zentralen Zulagenstelle für Altersvermögen genügt ein Schreiben an den Anbieter mit Vertragsnummer und Unterschrift. Wer dem Anbieter die Vollmacht gegeben hat, die Zulage jedes Jahr selbst zu beantragen, widerruft sie im selben Schreiben. Wer im laufenden Jahr schon eingezahlt hat, stellt den Zulagenantrag für dieses Jahr dann selbst; Zeit dafür ist bis zum Ende des übernächsten Jahres.
Was danach passiert, ist überschaubar und sollte trotzdem bekannt sein, bevor das Schreiben rausgeht.
Nach den Angaben der Zentralen Zulagenstelle für Altersvermögen (ZfA) bei der Deutschen Rentenversicherung.
Die Zeile, auf die es ankommt, ist die vierte. Ruhen lassen ist nur dann die vorsichtige Wahl, wenn die laufenden Kosten in Euro klein sind gegenüber dem, was das Guthaben erwirtschaftet.
Riester-Kündigung: was vom Riester-Guthaben übrig bleibt
Wer kündigt und sich das Guthaben auszahlen lässt, verwendet es im Sinne des Gesetzes schädlich (§ 93 Einkommensteuergesetz). Die Folge: Alle Zulagen und Steuervorteile, also auch die Steuerermäßigungen aus der Steuererklärung, gehen an den Staat zurück. Der Anbieter zieht sie direkt vom Guthaben ab; reicht es nicht, fordert die Zulagenstelle den Rest beim Sparer an.
Dazu kommen drei Punkte, die oft übersehen werden. Die Erträge im Vertrag werden nach der Auszahlung versteuert. Der Pfändungsschutz des Guthabens entfällt. Und wer in den ersten fünf Jahren kündigt, trägt noch nicht verrechnete Abschlusskosten, weil diese auf genau diesen Zeitraum verteilt werden.
Beispielrechnung mit angenommenen Werten: alleinstehend ohne Kinder, volle Grundzulage von 175 Euro über 15 Jahre, 1.500 Euro zusätzliche Steuerermäßigung, 3.000 Euro Erträge, persönlicher Steuersatz 30 Prozent. Die echten Werte stehen in der Standmitteilung und in der Auskunft der Zulagenstelle.
Gut ein Viertel des Guthabens ist in diesem Beispiel weg, beim Übertragen wären es höchstens 150 Euro gewesen. Wer trotzdem kündigen will, prüft zuerst die Alternativen, ruhen lassen oder übertragen, und fordert zwei Zahlen an: den Rückkaufswert beim Anbieter und die Summe der erhaltenen Förderung, die die Zulagenstelle auf Anfrage mitteilt.
Ohne Rückzahlung geht es nur für das eigene Zuhause: Wer das Guthaben für Kauf oder Bau einer selbst genutzten Immobilie oder für die Tilgung des Baudarlehens einsetzt, beantragt die Entnahme bei der Zulagenstelle. Das ist Wohn-Riester und ein eigenes Thema.
Riester wechseln: Anbieter- oder Tarifwechsel und neue Riester-Förderung ab 2027
Wechseln kann zweierlei heißen, und die beiden Wege werden oft verwechselt.
Den Anbieter wechseln. Das Guthaben zieht in einen anderen zertifizierten Vertrag, beim selben oder bei einem anderen Anbieter. Gekündigt wird mit drei Monaten Frist zum Ende eines Kalendervierteljahres. Der alte Anbieter darf für die Übertragung höchstens 150 Euro berechnen, der neue darf Abschluss- und Vertriebskosten nur auf die Hälfte des übertragenen Kapitals ansetzen; beides regelt § 1 AltZertG. Weil eine solche Übertragung keine schädliche Verwendung ist, bleibt die gesamte staatliche Förderung erhalten. Ein Tarifwechsel beim selben Anbieter folgt denselben Regeln. Der neue Anbieter muss den Vertrag allerdings annehmen. Ab 2027 kommt das Altersvorsorgedepot als Ziel hinzu.
Nur die Förderung wechseln. Ab 2027 kann man mit dem bestehenden Vertrag in die neue Zulage wechseln, ohne ihn anzufassen: per Erklärung gegenüber dem Anbieter, die sonstigen Konditionen bleiben. So beschreibt es die Deutsche Rentenversicherung. Wer zusätzlich einen neuen geförderten Vertrag abschließt, für den gelten die neuen Regeln automatisch auch für den alten.
Für wen sich das lohnt, zeigt der Vergleich der Grundzulagen. Die alte beträgt 175 Euro und setzt einen Eigenbeitrag von 4 Prozent des Vorjahreseinkommens voraus, abzüglich der Zulage; wer weniger zahlt, bekommt sie anteilig gekürzt (§ 86 EStG). Die neue beträgt 50 Prozent auf die ersten 360 Euro und 25 Prozent auf den Teil bis 1.800 Euro, höchstens 540 Euro.
Alleinstehend, ohne Kinder, 40.000 Euro beitragspflichtiges Vorjahreseinkommen. Alt: 175 Euro, gekürzt im Verhältnis zum Mindesteigenbeitrag von 1.425 Euro (4 Prozent des Vorjahreseinkommens abzüglich Zulage). Neu: 50 Prozent auf die ersten 360 Euro, 25 Prozent auf den Teil bis 1.800 Euro. Ohne Steuervorteil, auf volle Euro gerundet.
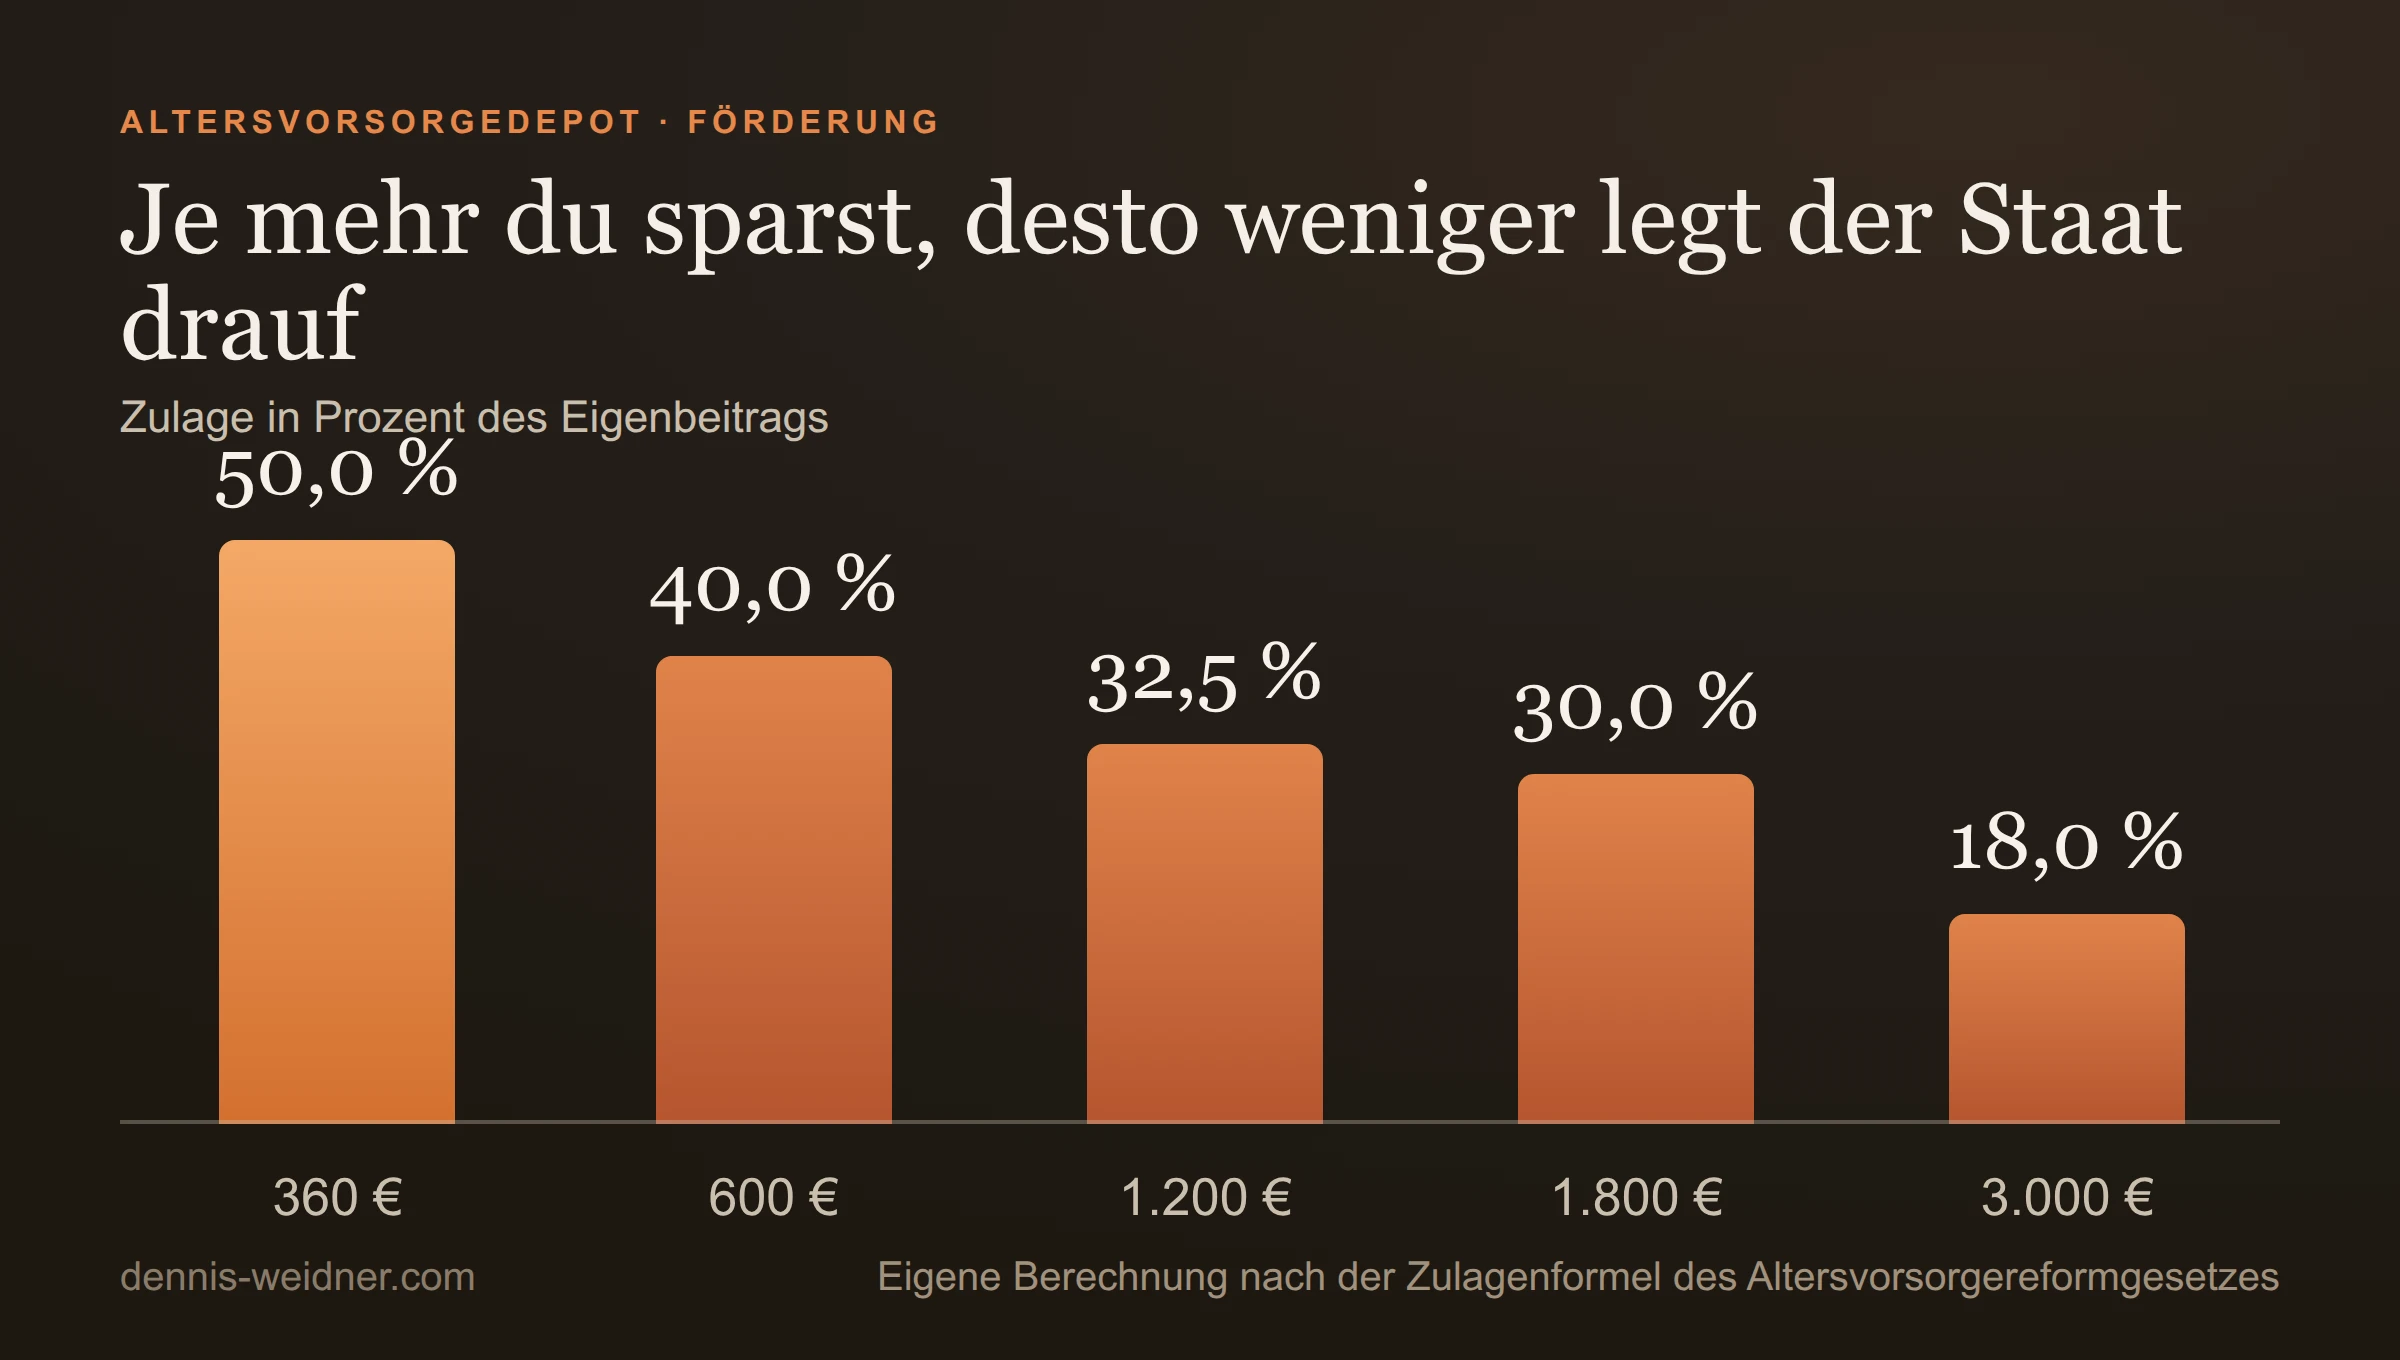
Für Alleinstehende ohne Kinder mit mittlerem Einkommen fällt der Vergleich eindeutig aus: Bei jedem Eigenbeitrag ab 120 Euro bringt die neue Zulage mehr, bei 1.425 Euro im Jahr 446 statt 175 Euro. Bei sehr kleinem Einkommen kann es umgekehrt sein, weil dort schon der Sockelbetrag von 60 Euro die volle alte Zulage auslöst, während die neue erst ab 120 Euro Eigenbeitrag fließt. Mit Kindern hängt das Ergebnis von Einkommen und Kinderzahl ab, weil die alte Kinderzulage den nötigen Eigenbeitrag senkt; hier lohnt die Rechnung mit den eigenen Zahlen.
Eine Erklärung sollte trotzdem erst nach dem Blick in den Vertrag fallen. Sie betrifft die Förderung, nicht die Kosten: Ein teurer Vertrag bleibt teuer, auch mit höherer Zulage.
Was kein Anbieter schreibt, und ich schon
Es gibt Konstellationen, in denen die richtige Antwort lautet: Dieser Vertrag ist ein Fehler, und je früher das Guthaben in einen günstigeren Vertrag umzieht, desto weniger kostet er. Diesen Satz wird kein Anbieter und kein Vermittler schreiben, weil ihre Anreize dagegen stehen.
Die Konstellation sieht meist so aus: ein Vertrag aus den späten 2010er Jahren, hohe laufende Kosten, kaum nennenswerter Garantiezins, kleines Guthaben, und der Sparer zahlt seit Jahren nichts mehr ein. Hier ist "einfach liegen lassen" nicht die neutrale Option, sondern die teure. Die neutrale Option gibt es nicht, weil auch Nichtstun Geld kostet.
Umgekehrt gilt genauso: Wer eine Riester-Rentenversicherung von 2002 oder 2003 mit 3,25 Prozent Garantiezins hat, sollte sie nicht anfassen, egal was das neue Produkt verspricht. Solche Verträge sind heute nicht mehr herstellbar.
Was das neue System für Selbständige bedeutet, habe ich in Altersvorsorgedepot für Selbständige gerechnet, was der Kostendeckel mit den Anbietern macht, in Was ein Kostendeckel von einem Prozent mit einem Markt macht. Meine laufende Einordnung sammle ich unter Krypto und Finanzen.
Dieser Beitrag ist eine unternehmerische Einordnung der Gesetzeslage und keine Anlage- oder Steuerberatung. Für die Beurteilung des eigenen Falls ist fachlicher Rat einzuholen.
Häufige Fragen
Was passiert mit meiner Riester-Rente ab 2027?
Solange der Sparer nichts unternimmt, nichts. Ab dem 1. Januar 2027 werden keine neuen Riester-Verträge mehr abgeschlossen, bestehende laufen mit ihren Garantien, Zulagen und Bedingungen weiter. Niemand wird automatisch umgestellt. Neu ist die Möglichkeit, per Erklärung gegenüber dem Anbieter in die neue Förderung zu wechseln oder das Guthaben in ein Altersvorsorgedepot zu übertragen.
Wie lasse ich meinen Riester-Vertrag ruhen, und was kostet das?
Mit einem formlosen Schreiben an den Anbieter, das Vertragsnummer und Unterschrift enthält; das Ruhenlassen ist ein gesetzlicher Anspruch bis zum Beginn der Auszahlung. Eine Vollmacht für den jährlichen Zulagenantrag widerruft man im selben Schreiben. Bereits erhaltene Zulagen bleiben, neue gibt es nicht. Die Verwaltungskosten laufen weiter und werden vom Guthaben abgezogen, bei manchen Tarifen als fester Betrag je Jahr.
Was passiert, wenn ich meinen Riester-Vertrag kündige?
Die Kündigung mit Auszahlung ist eine schädliche Verwendung nach § 93 EStG. Alle Zulagen und Steuerermäßigungen werden zurückgefordert, die Erträge werden versteuert, und der Pfändungsschutz entfällt. Im Beispiel dieses Artikels bleiben von 20.000 Euro Guthaben 14.975 Euro, beim Übertragen auf einen anderen Vertrag mindestens 19.850 Euro.
Wie hoch sind die Kosten für einen Anbieterwechsel bei Riester?
Der bisherige Anbieter darf für die Übertragung höchstens 150 Euro berechnen, so regelt es § 1 AltZertG. Der neue Anbieter darf Abschluss- und Vertriebskosten nur auf die Hälfte des übertragenen Kapitals berechnen. Gekündigt wird mit drei Monaten Frist zum Ende eines Kalendervierteljahres, und die Förderung bleibt vollständig erhalten.
Lohnt sich der Wechsel in die neue Riester-Förderung?
Für Alleinstehende ohne Kinder mit mittlerem Einkommen meist ja: Bei 40.000 Euro Vorjahreseinkommen und 1.425 Euro Eigenbeitrag steigt die Grundzulage von 175 auf 446 Euro. Bei sehr kleinem Einkommen kann die alte Förderung mehr bringen, weil dort schon 60 Euro Sockelbetrag die volle Zulage auslösen. Mit Kindern hängt das Ergebnis von Einkommen und Kinderzahl ab.
Wann lohnt sich ein Umstieg in das Altersvorsorgedepot?
Vor allem dann, wenn der Altvertrag hohe laufende Kosten trägt, kaum Garantiezins bietet und noch viele Jahre bis zur Rente bleiben. Unter etwa zehn Jahren Restlaufzeit rechnen sich niedrigere Kosten selten gegen die Wechselkosten. Bei über zwanzig Jahren kann der Unterschied erheblich sein.
Woran erkenne ich, dass ich meinen Vertrag behalten sollte?
Am Rechnungszins im ursprünglichen Vertrag einer Riester-Rentenversicherung, nicht in der jährlichen Standmitteilung. Für Abschlüsse aus 2002 und 2003 durfte er bis zu 3,25 Prozent betragen, bis 2006 bis zu 2,75 Prozent, von 2022 bis 2024 nur noch 0,25 Prozent. Ist der Zins hoch und sind die Abschlusskosten längst bezahlt, ist Behalten meist richtig.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.