Ab dem 1. Januar 2027 müssen Unternehmen in Deutschland Rechnungen an andere Unternehmen als E-Rechnung ausstellen, wenn ihr Gesamtumsatz im Jahr 2026 über 800.000 Euro lag. Wer darunter bleibt, darf 2027 noch Papier oder, mit Zustimmung des Kunden, ein PDF verschicken. Ab 2028 gilt die Pflicht für alle. Empfangen können muss jedes Unternehmen E-Rechnungen schon seit Januar 2025. Die eigentliche Frage lautet also nicht ob, sondern wann, und die Antwort hängt an einer Umsatzzahl, die viele falsch abgrenzen. Das Rechenbeispiel unten zeigt es an fünf Unternehmen.
Stand: 11. September 2026.
Mehr zum Thema: KI im Gründeralltag – Grundlagen, Praxis und alle Artikel an einer Stelle.
Was eine E-Rechnung ist: strukturiertes Format statt PDF
Eine E-Rechnung ist nach § 14 Absatz 1 des Umsatzsteuergesetzes (UStG) eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm EN 16931 entsprechen, die auf die Richtlinie 2014/55/EU zurückgeht. Alles andere, auch eine sauber gestaltete PDF-Datei, ist rechtlich eine sonstige Rechnung.
Nach den Antworten des Bundesfinanzministeriums erfüllen vor allem zwei Formate die Anforderungen: die XRechnung und ZUGFeRD ab Version 2.0.1, mit Ausnahme der Profile MINIMUM und BASIC-WL. ZUGFeRD ist ein hybrides Format, eine PDF-Datei mit eingebetteten Daten. Wer so eine Datei erhält, sieht ein vertrautes Rechnungsbild, maßgeblich für die Steuer ist aber der strukturierte Datenteil. Die XRechnung besteht dagegen nur aus Daten und braucht zum Lesen ein Programm.
Der Unterschied ist mehr als Technik. Eine PDF-Rechnung muss jemand abtippen oder auslesen lassen, eine E-Rechnung kann die Buchhaltung direkt übernehmen: Lieferant, Betrag, Steuersatz und Leistungsdatum stehen in festen Feldern. Genau das ist der Zweck der Reform, und genau darin liegt der Nutzen für jedes Unternehmen, das seine Buchhaltung ohnehin digital führt.
Die E-Rechnungspflicht im Fahrplan: 2025, 2027 und 2028
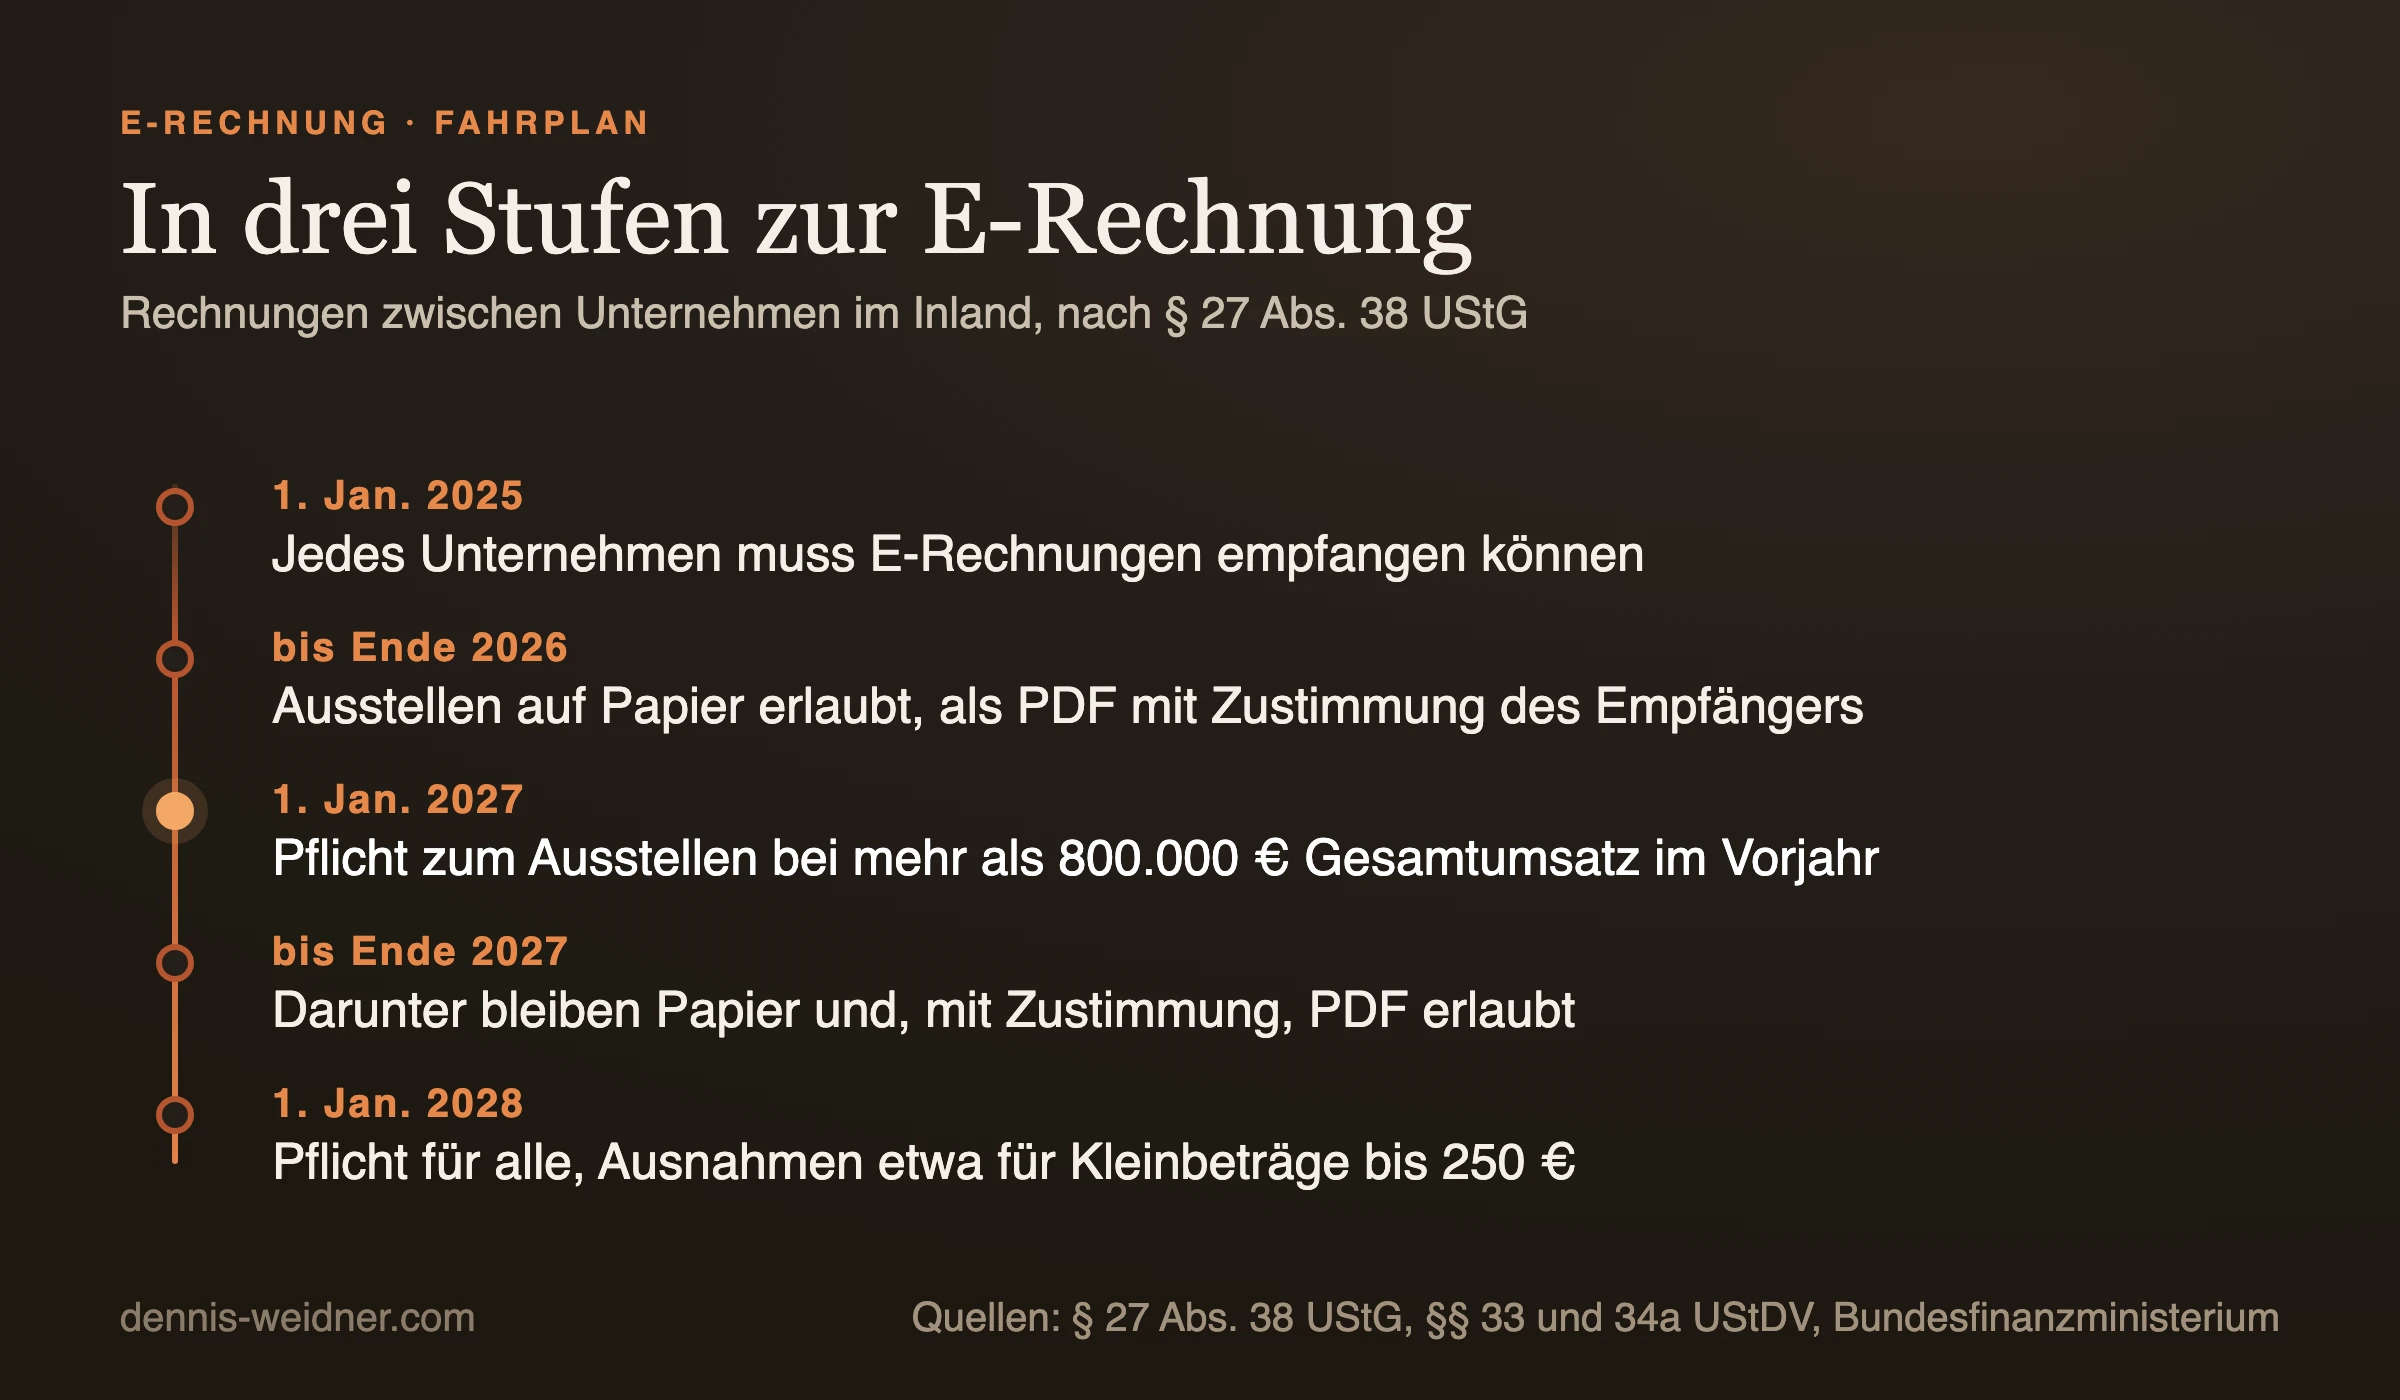
Die Pflicht kommt in drei Stufen. Sie betrifft Umsätze zwischen Unternehmen im Inland, Rechnungen an Privatkunden sind nicht erfasst. Die Übergangsregeln stehen in § 27 Absatz 38 UStG.
| Zeitraum | Empfangen | Ausstellen |
|---|---|---|
| seit 1. Januar 2025 | Pflicht für alle Unternehmen | Papier weiter erlaubt, PDF und andere Formate mit Zustimmung des Empfängers |
| 1. Januar bis 31. Dezember 2027 | Pflicht für alle Unternehmen | E-Rechnung Pflicht, wenn der Gesamtumsatz 2026 über 800.000 Euro lag. Darunter noch Papier oder, mit Zustimmung, PDF. EDI-Verfahren mit Zustimmung für alle bis Ende 2027 |
| ab 1. Januar 2028 | Pflicht für alle Unternehmen | E-Rechnung Pflicht für alle, mit den Ausnahmen weiter unten |
Die Empfangspflicht wird oft übersehen, weil sie keine Frist mehr hat: Sie gilt bereits. Nach den Antworten des Bundesfinanzministeriums genügt dafür grundsätzlich ein E-Mail-Postfach. Wer E-Rechnungen aber nur empfängt und nicht lesen oder verarbeiten kann, hat das Problem nur verschoben.
Die 800.000-Euro-Grenze: welcher Umsatz für die E-Rechnung zählt
Das Gesetz stellt auf den Gesamtumsatz des Unternehmers ab, der die Rechnung ausstellt, und zwar im vorangegangenen Kalenderjahr. Für Rechnungen im Jahr 2027 zählt also das Jahr 2026. Drei Punkte entscheiden, ob die Rechnung stimmt:
- Gesamtumsatz, nicht Geschäftskundenumsatz. Gemeint ist der Gesamtumsatz im umsatzsteuerlichen Sinn nach § 19 Absatz 2 UStG. Umsätze mit Privatkunden zählen mit, obwohl für sie gar keine E-Rechnung nötig ist. Ein Onlinehändler mit 700.000 Euro Umsatz an Verbraucher und 150.000 Euro an Firmen liegt über der Grenze.
- Der Unternehmer, nicht der Betrieb. Ein Einzelunternehmer mit zwei Gewerben ist umsatzsteuerlich ein Unternehmer, die Umsätze werden zusammengezählt. Jede GmbH ist dagegen ein eigener Unternehmer und wird für sich gerechnet.
- Das Vorjahr, nicht das laufende Jahr. Wer 2026 über der Grenze liegt, stellt ab Januar um, auch wenn 2027 schwächer wird. Wer 2026 knapp darunter bleibt, hat das ganze Jahr 2027 Zeit.
Ein Sonderfall betrifft Unternehmer mit Holding. Bei einer umsatzsteuerlichen Organschaft gibt es umsatzsteuerlich nur einen Unternehmer, den Organträger. Folgt man dieser Logik, zählt der Umsatz des gesamten Organkreises. Zwei Tochtergesellschaften mit je 500.000 Euro Umsatz lägen dann gemeinsam über der Grenze, obwohl jede für sich darunter bleibt. Wer eine Struktur wie im Artikel zur Holding-GmbH für Gründer führt, sollte diesen Punkt ausdrücklich mit der Steuerberatung klären.
Rechenbeispiel: fünf Unternehmen, fünf Termine für die E-Rechnung
Die Beispiele sind erfunden, die Grenzen und Fristen stammen aus § 27 Absatz 38 UStG und den Antworten des Bundesfinanzministeriums.
| Unternehmen | Gesamtumsatz 2026 | E-Rechnung ausstellen ab | Warum |
|---|---|---|---|
| A: Beratungs-GmbH | 1,3 Mio. Euro | 1. Januar 2027 | über 800.000 Euro |
| B: Handwerksbetrieb | 650.000 Euro | spätestens 1. Januar 2028 | 2027 noch Papier oder PDF mit Zustimmung erlaubt |
| C: Einzelunternehmer mit Onlineshop (500.000 Euro) und Beratung (400.000 Euro) | 900.000 Euro | 1. Januar 2027 | ein Unternehmer, beide Umsätze zählen zusammen |
| D: Kleinunternehmer nach § 19 UStG | 22.000 Euro | keine Pflicht | Ausnahme für Kleinunternehmer, Empfang trotzdem Pflicht |
| E: Organträger mit zwei Töchtern zu je 500.000 Euro | 1,0 Mio. Euro im Organkreis | voraussichtlich 1. Januar 2027 | Organkreis gilt als ein Unternehmer, mit Steuerberatung prüfen |
Zwei Lehren stecken in der Tabelle. Erstens: Fall C und Fall E liegen über der Grenze, obwohl kein einzelner Betrieb sie erreicht. Wer mehrere Firmen parallel baut, muss die Grenze je Unternehmer rechnen, nicht je Marke. Zweitens: Fall B darf zwar ein Jahr länger warten, sollte es aber nicht. Große Kunden stellen ihre Eingangsrechnungen 2027 auf strukturierte Daten um und dürften Papier und PDF zunehmend ablehnen oder vertraglich ausschließen. Wer dann erst sucht, stellt unter Zeitdruck um.
Ausnahmen von der E-Rechnungspflicht
Das Bundesfinanzministerium nennt in seinen Antworten mehrere Fälle, in denen keine E-Rechnung ausgestellt werden muss, auch wenn eine Rechnungspflicht besteht:
- Kleinbetragsrechnungen bis 250 Euro brutto nach § 33 der Umsatzsteuer-Durchführungsverordnung (UStDV), etwa die Tankquittung oder der Einkauf im Baumarkt.
- Fahrausweise, die als Rechnung gelten, nach § 34 UStDV.
- Leistungen von Kleinunternehmern nach § 34a UStDV.
Rechnungen an Verbraucher bleiben ohnehin außen vor. Für die Empfangsseite gibt es dagegen kaum Auswege: Auch Kleinunternehmer, Freiberufler und Vermieter müssen E-Rechnungen annehmen können, wenn ein Lieferant sie schickt.
Was die Umstellung im Betrieb bedeutet: Empfang, Ausstellung, Archiv
Empfang. Ein Postfach reicht rechtlich, praktisch reicht es nicht. Eine XRechnung ist eine Datei voller Feldbezeichnungen. Buchhaltungsprogramme und Steuerkanzleien lesen sie direkt ein, ein Mensch braucht dafür eine Anzeige. Wer heute Eingangsrechnungen per Mail an die Kanzlei weiterleitet, sollte prüfen, ob dort E-Rechnungen ankommen und verarbeitet werden.
Ausstellung. Die meisten Rechnungsprogramme können XRechnung oder ZUGFeRD erzeugen. Zu prüfen sind drei Dinge: die ZUGFeRD-Version, das Profil und die Pflichtangaben, die im Datensatz landen müssen, etwa die Leistungsbeschreibung und das Leistungsdatum. Ein Programm, das nur ein hübsches PDF mit Datenanhang im Profil MINIMUM erzeugt, erfüllt die Pflicht nicht.
Archiv. Rechnungen sind nach § 14b UStG acht Jahre aufzubewahren. Bei der E-Rechnung ist das die strukturierte Datei selbst, nicht ein Ausdruck und nicht nur das Bild der Datei.
Der eigentliche Gewinn. Wer Eingangsrechnungen künftig als Datensatz bekommt, kann die Vorkontierung, den Abgleich mit Bestellungen und die Freigabe automatisieren. Genau solche Routinen übernehmen heute Agenten, wie im Überblick KI im Gründeralltag beschrieben. Die E-Rechnung ist die Voraussetzung dafür, nicht das Ziel.
Risiko für die Vorsteuer: warum auch der Empfänger hinsehen muss
Der Vorsteuerabzug setzt eine ordnungsgemäße Rechnung voraus. Schickt ein Lieferant, der 2027 zur E-Rechnung verpflichtet ist, trotzdem ein PDF, stimmt die Form nicht. Wie streng die Finanzverwaltung solche Fälle behandelt, steht in den Schreiben des Bundesfinanzministeriums vom 15. Oktober 2024 und vom 15. Oktober 2025. Für die Praxis gilt: Eingangsrechnungen ab 2027 nicht nur auf Betrag und Steuersatz prüfen, sondern auch auf das Format, und Lieferanten mit hohem Umsatz frühzeitig um E-Rechnungen bitten.
Checkliste: die E-Rechnung bis Dezember 2026 vorbereiten
- Den Gesamtumsatz 2026 je Unternehmer hochrechnen, bei Organschaft für den ganzen Organkreis.
- Prüfen, ob E-Rechnungen heute schon ankommen und wer sie liest: Postfach, Buchhaltungsprogramm, Kanzlei.
- Das Rechnungsprogramm auf XRechnung oder ZUGFeRD ab Version 2.0.1 prüfen, nicht auf MINIMUM oder BASIC-WL.
- Stammdaten der Kunden ergänzen: Wer braucht eine Leitweg-ID, wer eine Bestellnummer im Datensatz?
- Eine Testrechnung an einen großen Kunden schicken und die Rückmeldung abwarten.
- Die Archivierung der strukturierten Dateien für acht Jahre regeln.
Häufige Fragen zur E-Rechnungspflicht 2027
Ab wann gilt die E-Rechnungspflicht?
Empfangen müssen alle Unternehmen E-Rechnungen seit dem 1. Januar 2025. Ausstellen müssen sie Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr ab dem 1. Januar 2027, alle anderen ab dem 1. Januar 2028 (§ 27 Absatz 38 UStG).
Welcher Umsatz zählt für die 800.000-Euro-Grenze?
Der Gesamtumsatz des Unternehmers im Vorjahr nach § 19 Absatz 2 UStG, also auch Umsätze mit Privatkunden. Mehrere Betriebe eines Einzelunternehmers werden zusammengezählt, jede GmbH wird für sich gerechnet.
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Eine PDF-Datei ist eine sonstige Rechnung. Eine E-Rechnung braucht ein strukturiertes Format nach EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1 ohne die Profile MINIMUM und BASIC-WL.
Müssen Kleinunternehmer E-Rechnungen ausstellen?
Nein, für Leistungen von Kleinunternehmern gibt es eine Ausnahme (§ 34a UStDV). Empfangen können müssen aber auch Kleinunternehmer E-Rechnungen.
Wie lange müssen E-Rechnungen aufbewahrt werden?
Acht Jahre nach § 14b UStG, und zwar als strukturierte Datei in der Form, in der sie empfangen oder ausgestellt wurde.
Hinweis: Dieser Artikel ist keine Steuerberatung. Die Beispiele sind vereinfacht, bei Organschaften, mehreren Gesellschaften und grenzüberschreitenden Umsätzen gehört die Frage zur Steuerberatung. Nächste Prüfung dieses Artikels: Januar 2027.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.