Wenn mir jemand ein Speicherprojekt vorstellt, kommt irgendwann die Folie mit den Erlösen. Regelleistung, Arbitrage, ein hübscher Balken pro Jahr. Was fast immer fehlt, ist die eine Entscheidung, die darüber viel mehr bestimmt als jede Handelsstrategie: Womit wird eigentlich eingespeichert? Grauer Netzstrom, direkt gekoppelter Grünstrom, oder beides gemischt? An dieser Frage hängen Netzentgelte, Stromsteuer und im ungünstigen Fall die Förderung der Anlage nebenan. Sie ist 2026 gleich zweimal neu beantwortet worden, und eine der beiden Antworten hat ein Verfallsdatum.
Die drei Betriebsarten in einem Absatz
Ein Graustromspeicher hängt am öffentlichen Netz und kauft, was gerade billig ist. Er interessiert sich nicht für die Herkunft des Stroms, sondern für den Preis. Ein Grünstromspeicher ist direkt an eine Erzeugungsanlage gekoppelt, meist eine Photovoltaik- oder Windanlage, und nimmt vorrangig deren Strom auf. Ein Mischspeicher macht beides und ist inzwischen der Regelfall, weil kein Betreiber freiwillig auf günstige Netzstunden verzichtet, nur weil die Sonne nicht scheint.
Mehr zum Thema: Batteriespeicher & Energie – Grundlagen, Praxis und alle Artikel an einer Stelle.
Steuerlich und regulatorisch waren das lange drei verschiedene Welten mit teils widersprüchlichen Regeln. Der Mischbetrieb war dabei am unangenehmsten, weil er in keine Schublade passte und die Behörden im Zweifel die für den Betreiber teuerste Auslegung wählten.
Was sich zum 1. Januar 2026 geändert hat
Das dritte Gesetz zur Änderung des Stromsteuergesetzes ist zum Jahreswechsel in Kraft getreten, und für Speicherprojekte ist es die wichtigste Erleichterung seit Jahren. Drei Punkte, die zusammengehören:
Batteriespeicher gelten technologieoffen als Teil des Versorgungsnetzes, sofern sie im Marktstammdatenregister eingetragen sind. Vorher hing die Einordnung an Formulierungen, die aus einer Zeit stammten, in der ein Speicher ein Pumpspeicherwerk war.
Die Doppelbesteuerung im Ein- und Ausspeicherzyklus ist erledigt. Strom, der zur Speicherung entnommen und später wieder eingespeist wird, wird nicht mehr zweimal mit Stromsteuer belegt. Das klingt selbstverständlich, war es aber jahrelang nicht, und es hat reale Projekte unrentabel gemacht.
Für die reine Speicherfunktion entfällt die Versorgererlaubnis beim Hauptzollamt. Ein Stück Bürokratie weniger, das in der Kalkulation kleiner Projekte spürbar war.
Der für den Mischbetrieb entscheidende Satz steht in Paragraf 5 Absatz 4 des Stromsteuergesetzes: Die Steuerfreiheit bleibt nach der Zwischenspeicherung anteilig erhalten, und zwar im Verhältnis der steuerfrei eingespeicherten Strommenge zur gesamten Einspeichermenge des Veranlagungsjahres. Damit ist der Mischspeicher zum ersten Mal sauber gerechnet statt nur geduldet. Wer zu 60 Prozent steuerfreien Grünstrom einspeichert, nimmt 60 Prozent der Steuerfreiheit mit über den Speicher hinweg. Nachrechnen muss man das trotzdem, und zwar über das ganze Jahr, nicht pro Zyklus. Wer keine belastbare Messung hat, hat auch keinen Anteil, den er belegen kann. Welche Messregeln dabei gelten, habe ich in meinem Beitrag zu den neuen Regeln für Batteriespeicher und Ladepunkte aufgeschrieben.
Der Eintrag, an dem die ganze Einordnung hängt
Ein Detail aus dieser Reform verdient mehr Aufmerksamkeit, als es bekommt. Die technologieoffene Einordnung als Teil des Versorgungsnetzes gilt nicht automatisch für jede Batterie, sondern nur für Anlagen, die im Marktstammdatenregister eingetragen sind. Der Registereintrag ist damit keine Formalie mehr, die man irgendwann nachholt, sondern die Bedingung, an der die steuerliche Behandlung hängt.
Das klingt banal, ist es in der Praxis aber nicht. Registereinträge werden gern spät gemacht, oft erst kurz vor oder nach der Inbetriebnahme, und sie enthalten Angaben zur Anlagenart, zur Leistung und zur Betriebsweise, die später schwer zu korrigieren sind. Wer dort etwas Falsches oder Ungenaues stehen hat, streitet im Zweifel mit dem Hauptzollamt über eine Angabe, die er selbst gemacht hat. Ich würde den Eintrag deshalb wie ein Vertragsdokument behandeln und ihn vor der Inbetriebnahme mit dem prüfen lassen, der später die Steuererklärung verantwortet, nicht danach.
Dasselbe gilt für die Zählerstruktur. Wer einen Mischspeicher betreibt und den steuerfreien Anteil geltend machen will, braucht eine Messung, die zwischen den Bezugsquellen trennt. Diese Struktur baut man beim Anschluss, nicht im Nachhinein.
Die Netzentgeltbefreiung und ihre Klippe
Die zweite große Entlastung ist die Netzentgeltbefreiung nach Paragraf 118 Absatz 6 Energiewirtschaftsgesetz. Die Logik dahinter ist einleuchtend: Ein Speicher ist kein Endverbraucher, er gibt den Strom ja wieder ab. Also soll er für den Netzbezug zur Einspeicherung keine Netzentgelte zahlen, sofern die zurückgewonnene Energie zeitlich verzögert wieder in dasselbe Netz eingespeist wird.
Die Befreiung läuft ab Inbetriebnahme 20 Jahre. Und jetzt kommt der Teil, den viele Kalkulationen unterschätzen: Sie gilt nur für Speicher, die zwischen dem 4. August 2011 und dem 3. August 2029 in Betrieb gehen.
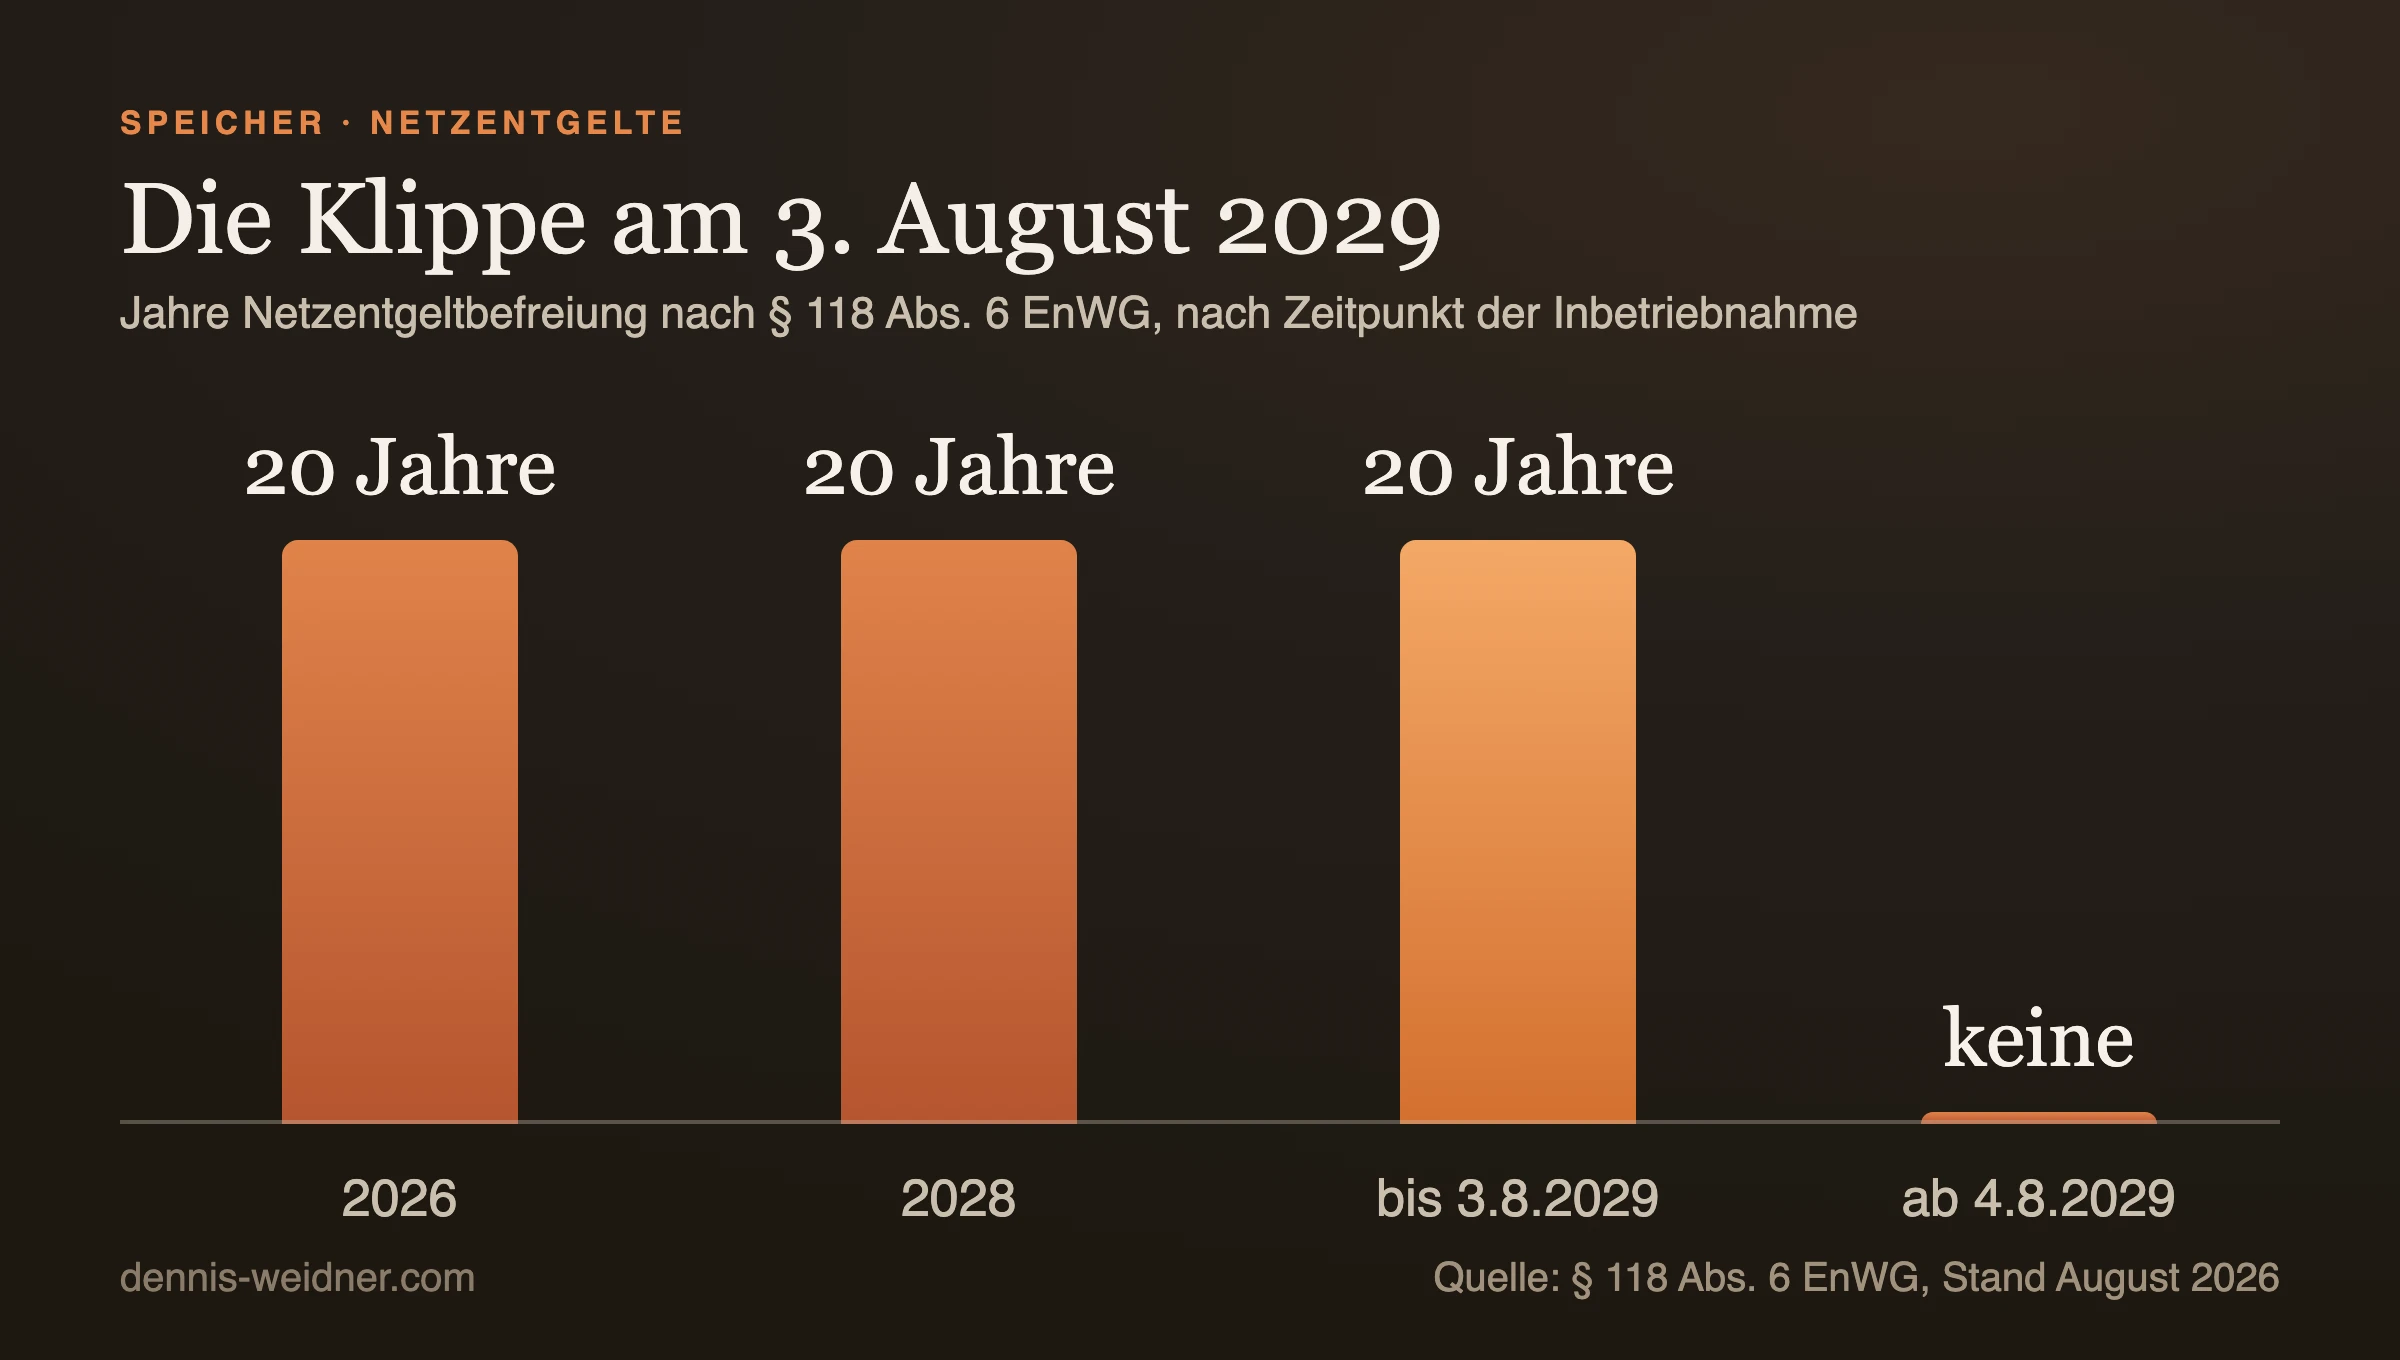
Das ist keine Rampe, die langsam ausläuft, sondern eine Kante. Wer am 3. August 2029 in Betrieb geht, bekommt volle 20 Jahre. Wer einen Tag später fertig wird, bekommt nach geltendem Recht nichts. Bei einem Projekt, das von der Flächensicherung bis zur Inbetriebnahme gern drei bis vier Jahre braucht, heißt das: Wer 2026 nicht anfängt, plant bereits gegen diese Frist.
Die Befreiung ist rechtlich umstritten. Fachjuristen halten sie europarechtlich für angreifbar, und der Gesetzgeber hat sich in derselben Norm ausdrücklich vorbehalten, den zeitlichen Anwendungsbereich neu zu ordnen. Wer seinen Business Case allein auf diese 20 Jahre stellt, baut auf einer Annahme, nicht auf einer Zusage. Als Zusatzertrag ist sie großartig. Als tragende Säule ist sie riskant.
Seit der Novelle vom November 2025 gilt außerdem rückgespeister Strom als Speicherstrom. Damit werden Multi-Use-Betrieb und bidirektionales Laden erstmals sauber erfasst, statt in einer Grauzone zu hängen.
Warum Grünstrom nicht automatisch die bessere Wahl ist
Jetzt zur Stelle, an der ich die meisten Projekte stolpern sehe. Es klingt naheliegend, den Speicher direkt an die eigene PV-Anlage zu hängen. Grüner Strom, kurze Wege, gute Geschichte. Nur greift dann ein Prinzip, das viele erst kennenlernen, wenn es weh tut: das Doppelvermarktungsverbot aus Paragraf 80 EEG.
Der Kern ist simpel. Strom aus erneuerbaren Energien darf nicht mehrfach verkauft werden. Wer für seinen Strom eine EEG-Zahlung bekommt, darf für dieselbe Kilowattstunde keine Herkunftsnachweise weitergeben. Man bekommt die Förderung, oder man vermarktet die grüne Eigenschaft. Nicht beides.
Für einen gekoppelten Speicher heißt das: Die Frage, ob die Erzeugungsanlage in der EEG-Förderung bleibt oder in die sonstige Direktvermarktung wechselt, entscheidet mit darüber, was der Speicher überhaupt verdienen darf. Ein Betreiber, der seinen Speicher als grünes Verkaufsargument nutzen will, kann damit unbemerkt die Förderfähigkeit der Anlage berühren, an der er hängt. An dieser Stelle fallen Projekte später bei der Prüfung durch.
Umgekehrt hat der reine Graustromspeicher ein Erlösprofil, das viele überrascht. Netzentgeltbefreiung, Vorsteuerabzug und Stromsteuerbefreiung zusammengenommen ergeben nach Einschätzungen aus der Praxis mehr als 20 Cent je Kilowattstunde an Entlastung. Das ist der Grund, warum in Deutschland gerade so viele reine Netzspeicher geplant werden und nicht überwiegend gekoppelte Grünstromprojekte. Der finanzielle Anreiz zeigt aktuell in Richtung Graustrom, und das ist eine energiepolitisch durchaus diskussionswürdige Nebenwirkung.
Was das für eine Projektentscheidung heißt
Ich sortiere das inzwischen in vier Fragen, und zwar in dieser Reihenfolge:
Erstens: Steht die Inbetriebnahme sicher vor dem 3. August 2029? Wenn nein, muss der Fall auch ohne Netzentgeltbefreiung rechnen. Wenn ja, gehört in den Zeitplan ein Puffer, denn diese Frist verhandelt niemand nach.
Zweitens: Bleibt die gekoppelte Erzeugungsanlage in der EEG-Förderung? Wenn ja, ist die grüne Eigenschaft des Stroms bereits vergeben, und der Speicher sollte nicht damit beworben werden.
Drittens: Ist die Messung so aufgebaut, dass der steuerfreie Anteil belegbar ist? Der anteilige Erhalt der Steuerfreiheit ist eine Rechnung, keine Behauptung. Ohne saubere Zählerstruktur bleibt der Anteil im Zweifel bei null.
Viertens: Verträgt der Netzanschluss die geplante Betriebsart überhaupt? Diese Frage ist seit diesem Jahr keine Formalie mehr. Im Fall, den ich in meinem Beitrag über die Warteschlange der Batteriespeicher beschrieben habe, hat ein Netzbetreiber genau einem großen Graustromspeicher den Anschluss verweigert, und die Bundesnetzagentur hat das gebilligt.
Meine Einordnung
Die Regeln sind 2026 deutlich besser geworden, und das sage ich als jemand, der jahrelang erlebt hat, wie an Speicherprojekten Steuerfragen scheiterten, die niemand vorhersehen konnte. Die Doppelbesteuerung ist weg, der Mischbetrieb ist gerechnet statt geduldet, die Bürokratie beim Hauptzollamt ist kleiner geworden. Das sind echte Fortschritte.
Was mich stört, ist die Unwucht, die dabei entstanden ist. Der stärkste finanzielle Anreiz liegt gerade beim Graustromspeicher, also bei der Betriebsart, die am wenigsten mit dem Ausbau der Erneuerbaren zu tun hat. Ein direkt gekoppelter Grünstromspeicher, der eine Solaranlage aus den unrentablen Mittagsstunden in die wertvollen Abendstunden verschiebt, leistet mehr für das System und wird dafür nicht besser gestellt, sondern durch das Doppelvermarktungsverbot eher eingeengt. Man kann sich fragen, ob das so gewollt war.
Für die eigene Planung heißt das trotzdem: Rechne beide Varianten, und rechne die graue ohne den 2029er-Bonus einmal gegen. Wenn der Fall dann immer noch steht, hast du ein Projekt. Wenn nicht, hast du eine Wette auf eine Frist. Warum Speicher überhaupt das Rückgrat der Energiewende sind, habe ich im Überblick zu BESS und Energiespeichern aufgeschrieben.
Häufige Fragen
Was ist der Unterschied zwischen Graustrom- und Grünstromspeicher?
Ein Graustromspeicher bezieht Strom aus dem öffentlichen Netz und optimiert nach Preis, unabhängig von der Herkunft. Ein Grünstromspeicher ist direkt an eine Erzeugungsanlage wie Photovoltaik oder Wind gekoppelt und nimmt vorrangig deren Strom auf. Ein Mischspeicher kombiniert beides und ist inzwischen der Regelfall.
Bis wann gilt die Netzentgeltbefreiung für Batteriespeicher?
Nach Paragraf 118 Absatz 6 EnWG sind Speicher befreit, die zwischen dem 4. August 2011 und dem 3. August 2029 in Betrieb genommen werden. Die Befreiung läuft dann ab Inbetriebnahme 20 Jahre. Wer später in Betrieb geht, fällt nach geltendem Recht vollständig heraus.
Was hat sich 2026 bei der Stromsteuer für Speicher geändert?
Seit dem 1. Januar 2026 gelten Batteriespeicher technologieoffen als Teil des Versorgungsnetzes, sofern sie im Marktstammdatenregister eingetragen sind. Die Doppelbesteuerung im Ein- und Ausspeicherzyklus ist gesetzlich ausgeschlossen, die Steuerfreiheit bleibt nach der Zwischenspeicherung anteilig erhalten, und für die reine Speicherfunktion entfällt die Versorgererlaubnis beim Hauptzollamt.
Was ist das Doppelvermarktungsverbot?
Paragraf 80 EEG verbietet, Strom aus erneuerbaren Energien mehrfach zu verkaufen. Wer eine EEG-Zahlung für seinen Strom erhält, darf für dieselbe Menge keine Herkunftsnachweise weitergeben. Für gekoppelte Speicher heißt das: Entweder die Anlage bleibt in der Förderung, oder die grüne Eigenschaft wird vermarktet, nicht beides.
Herzlich,
Euer Dennis Weidner
Hinweis: Beim Schreiben dieses Beitrags haben mich KI-Werkzeuge unterstützt, einzelne Bilder sind mit KI bearbeitet. Für Inhalt und Aussagen stehe ich mit meinem Namen.